Angel Investor กับ VC: ต่างกันอย่างไร และควรเริ่มคุยกับใครก่อน
Angel Investor ใช้เงินตัวเอง VC ใช้เงินของกองทุนที่มีอายุจำกัด ดูว่าความต่างนี้กำหนดสิ่งที่แต่ละฝ่ายต้องการอย่างไร และเลือกนักลงทุนกลุ่มแรกตามขั้นของธุรกิจ
ในบทความนี้
ผู้ก่อตั้งหลายคนเริ่มระดมทุนด้วยการส่ง Pitch Deck ไปหากองทุน Venture Capital (VC) ทุกรายที่หาชื่อได้ แล้วไม่ได้รับคำตอบ ทั้งที่ธุรกิจอาจไม่ได้แย่ แต่ยังไม่ถึงขั้นที่ VC ลงทุน หรือเป็นธุรกิจที่ไม่ได้ต้องการโตแบบที่ VC ต้องการ อีกด้านหนึ่ง บางคนรับเงินจากนักลงทุนรายบุคคลด้วยเงื่อนไขที่ทำให้รอบถัดไประดมทุนยากขึ้น
บทความนี้อธิบายว่า Angel Investor กับ VC ต่างกันตรงไหน ทำไม VC จึงคัดหนักกว่า และใช้ขั้นของธุรกิจ จำนวนเงินที่ต้องการ และขนาดตลาด ตัดสินว่าควรเริ่มคุยกับใครก่อน พร้อมสิ่งที่ต้องเตรียมสำหรับแต่ละฝ่าย
ต่างกันที่เงินของใคร
สำนักงาน ก.ล.ต. สหรัฐฯ (SEC) อธิบายในหน้าความรู้สำหรับธุรกิจขนาดเล็กว่า Angel Investor โดยทั่วไปคือบุคคลที่มีฐานะสูงซึ่งนำเงินของตัวเองมาลงทุนโดยตรงในธุรกิจที่เพิ่งเริ่ม หลายคนเคยเป็นหรือยังเป็นผู้ประกอบการ มักลงทุนในรอบแรก ๆ เช่น Seed และ Series A และมักรวมกลุ่มกันลงทุน (Syndicate) เพื่อร่วมดีลที่ใหญ่ขึ้นด้วยเงินต่อคนที่น้อยลง
ส่วนกองทุน VC เป็นกองทุนเอกชนที่ลงทุนในบริษัทที่โตเร็ว มักเน้นอุตสาหกรรมเฉพาะ และใช้เงินของผู้ลงทุนในกองทุน (Limited Partners) ไม่ใช่เงินของผู้จัดการกองทุนเอง ความต่างข้อนี้เป็นต้นทางของความต่างข้ออื่นเกือบทั้งหมด
| เรื่อง | Angel Investor | กองทุน VC |
|---|---|---|
| เงินที่ลงทุน | เงินของตัวเอง | เงินของผู้ลงทุนในกองทุน |
| ช่วงที่ลงทุน | รอบแรก ๆ เช่น Seed และ Series A | ตั้งแต่ Series A จนถึงเข้าตลาดหลักทรัพย์ |
| รูปแบบการลงทุน | หุ้น หรือหนี้แปลงสภาพ (Convertible Debt) | ส่วนใหญ่เป็นหุ้น เช่น หุ้นบุริมสิทธิ |
| บทบาทหลังลงทุน | มักให้ความรู้ในอุตสาหกรรม เป็นกรรมการหรือที่ปรึกษา | มักช่วยดูแลบริษัท และนั่งเป็นกรรมการหรือที่ปรึกษา |
| กรอบเวลา | แล้วแต่ตัวบุคคล | กองทุนมักมีอายุอย่างน้อย 10 ปี ต้องขายเงินลงทุนออกก่อนกองทุนหมดอายุ |
ทำไม VC ต้องหาบริษัทที่โตได้ใหญ่มาก
SEC อธิบายว่ากองทุน VC มักมีอายุอย่างน้อยสิบปี ช่วงแรกใช้ลงทุน จากนั้นดูแลบริษัทที่ลงทุน แล้วขายเงินลงทุนออก (Exit) เพื่อคืนกำไรให้ผู้ลงทุนในกองทุน กองทุนจึงต้องได้เงินคืนภายในเวลาที่กำหนด และผลตอบแทนรวมของกองทุนต้องคุ้มกับความเสี่ยงที่ผู้ลงทุนรับ
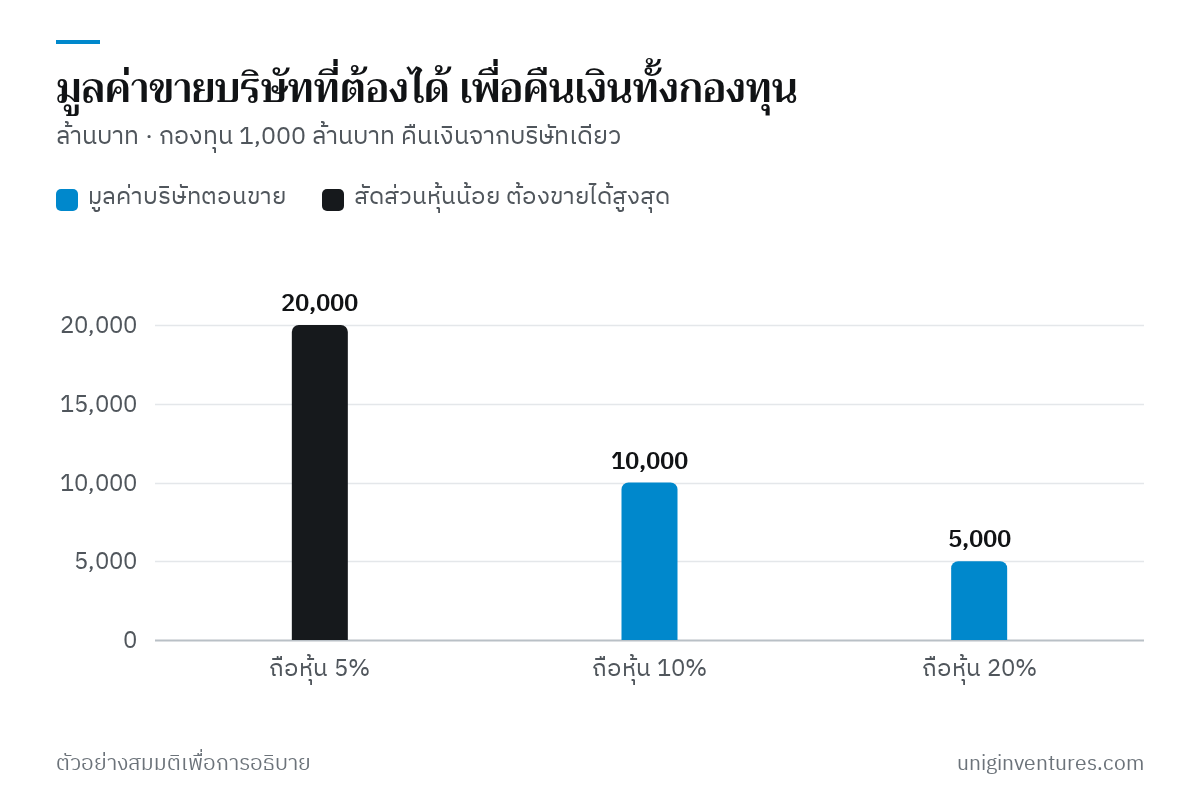
ผลที่ตามมาคือ VC ถามเรื่องขนาดตลาดและมูลค่าตอนขายบริษัทเสมอ ลองดูตัวอย่างสมมติ กองทุนขนาด 1,000 ล้านบาท ถ้าต้องการให้บริษัทที่ดีที่สุดเพียงบริษัทเดียวคืนเงินเท่าขนาดกองทุนได้ มูลค่าที่ต้องขายบริษัทได้คำนวณได้ดังนี้
มูลค่าบริษัทตอนขายที่ต้องการ = ขนาดกองทุน ÷ สัดส่วนหุ้นที่กองทุนถือตอนขาย
ถ้ากองทุนถือหุ้น 10% ตอนขาย บริษัทต้องขายได้ 1,000 ÷ 10% = 10,000 ล้านบาท ถ้าถือ 5% ต้องขายได้ 20,000 ล้านบาท ถ้าถือ 20% ต้องขายได้ 5,000 ล้านบาท
ธุรกิจที่มีกำไรดีและโตสม่ำเสมอ แต่ตลาดทั้งหมดมีขนาดไม่กี่ร้อยล้านบาท เป็นธุรกิจที่ดีได้ แต่ไม่ตอบโจทย์กองทุนแบบนี้ การที่ VC ปฏิเสธจึงไม่ได้แปลว่าธุรกิจไม่ดีเสมอไป ธุรกิจแบบนี้อาจเหมาะกับ Angel Investor ที่พอใจกับผลตอบแทนแบบอื่น หรือเงินกู้ ดูการเตรียมยื่นกู้ใน เตรียมยื่นสินเชื่อ SME ให้ธนาคารอนุมัติ
VC คัดหนัก และดูทีมเป็นอันดับแรก
งานวิจัย How Do Venture Capitalists Make Decisions? ของ Gompers, Gornall, Kaplan และ Strebulaev ซึ่งสำรวจ VC เกือบ 900 คน และสรุปไว้ใน Harvard Law School Forum on Corporate Governance เมื่อสิงหาคม 2019 พบว่า
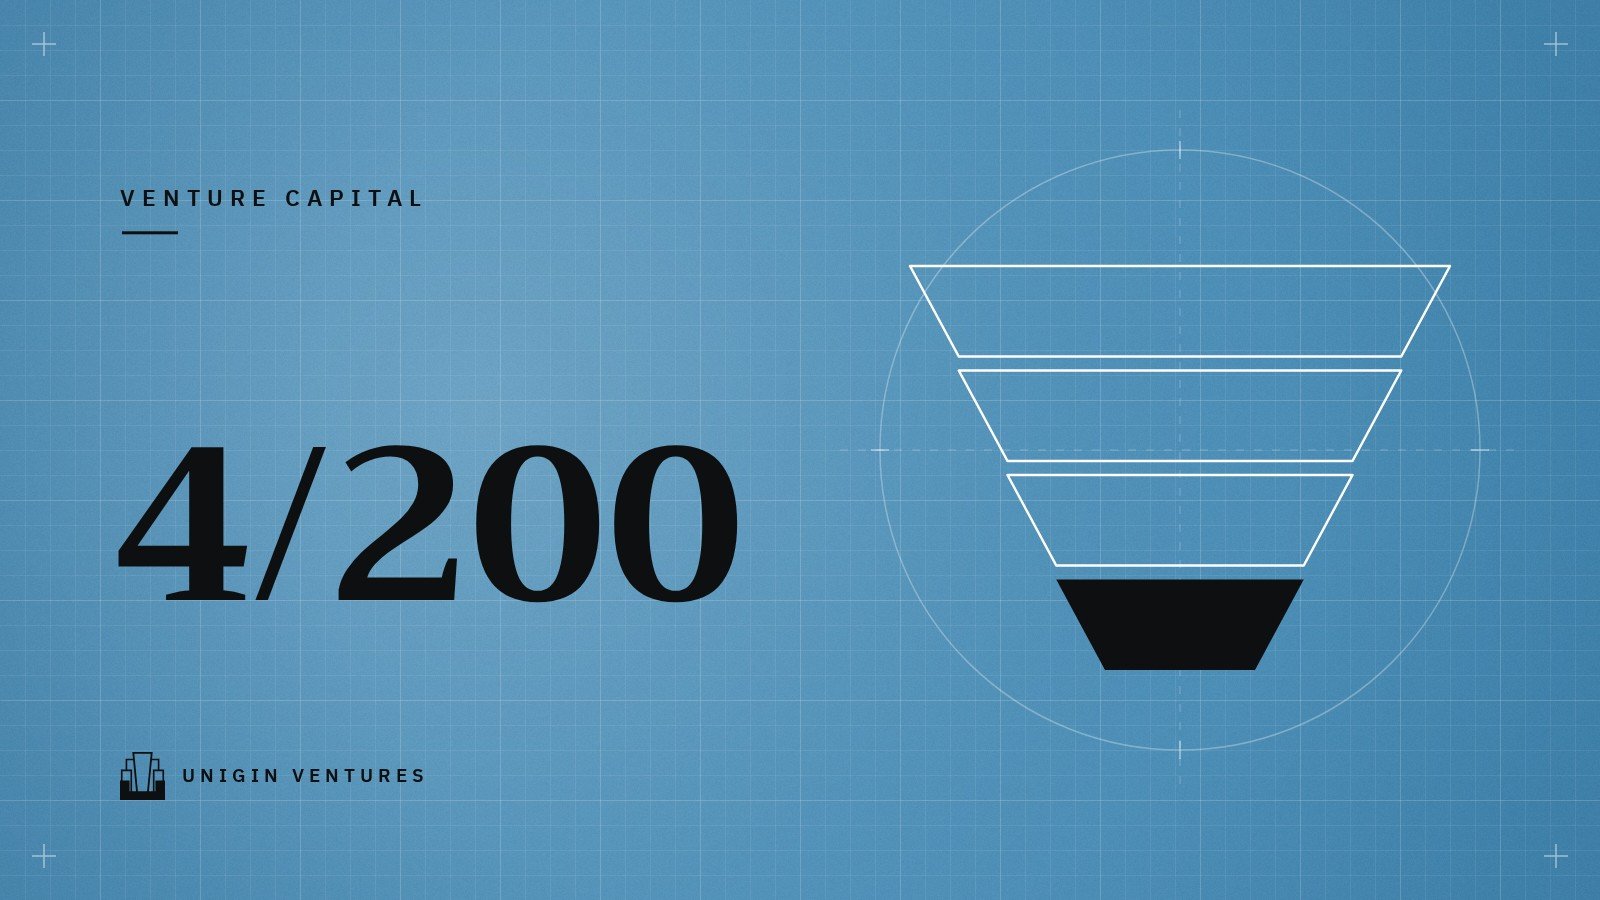
- บริษัท VC โดยเฉลี่ยพิจารณาบริษัท 200 แห่ง และลงทุนจริงเพียง 4 แห่งต่อปี
- ทีมผู้บริหารเป็นปัจจัยที่ถูกเอ่ยถึงมากที่สุด 95% ของบริษัท VC บอกว่าสำคัญ และ 47% บอกว่าสำคัญที่สุด
- ดีลมากกว่า 30% มาจากเครือข่ายในวงการ 20% มีนักลงทุนรายอื่นแนะนำ 8% บริษัทในพอร์ตแนะนำ เกือบ 30% VC หาเอง และมีเพียง 10% ที่ผู้ก่อตั้งติดต่อเข้ามาเอง
ตัวเลขชุดนี้บอกสองเรื่อง เรื่องแรก การส่งอีเมลหา VC โดยไม่มีคนแนะนำเป็นช่องทางที่ได้ดีลน้อยที่สุด เรื่องที่สอง นักลงทุนรายอื่นเป็นแหล่งแนะนำดีลที่สำคัญ Angel Investor ที่ลงทุนกับคุณก่อนจึงอาจเป็นคนพาคุณไปพบ VC ในรอบถัดไป
ควรเริ่มคุยกับใครก่อน
ใช้คำถามสามข้อ คือ ธุรกิจอยู่ขั้นไหน ต้องการเงินเท่าไร และถ้าสำเร็จ บริษัทจะใหญ่พอให้ VC ได้ผลตอบแทนตามที่คำนวณข้างบนไหม
| สถานะของธุรกิจ | เริ่มคุยกับ | เหตุผล |
|---|---|---|
| มีไอเดียหรือต้นแบบ ยังไม่มีลูกค้าจ่ายเงิน | Angel Investor ที่รู้จักอุตสาหกรรม | ยังมีข้อมูลให้ VC ประเมินน้อย Angel ตัดสินใจจากตัวผู้ก่อตั้งและความรู้ของตัวเองได้ |
| มีลูกค้าจ่ายเงินแล้ว ยอดขายยังเล็ก ต้องการเงินพิสูจน์ว่าโตได้ | Angel หลายคนรวมกลุ่ม หรือ VC ที่ลงทุนรอบ Seed | ตาม SEC รอบ Seed เป็นช่วงที่ Angel ลงทุน ถ้าจะคุยกับ VC ให้ดูนโยบายของแต่ละกองก่อนว่าลงทุนรอบนี้หรือไม่ |
| ตัวเลขการเติบโตชัด ต้องการเงินขยายจำนวนมาก | VC ที่เน้นอุตสาหกรรมของคุณ | ตาม SEC กองทุน VC ลงทุนตั้งแต่ Series A ขึ้นไป และให้เงินจำนวนมากได้ |
| มีกำไร โตสม่ำเสมอ แต่ตลาดไม่ใหญ่พอสำหรับ VC | Angel ที่ต้องการผลตอบแทนระยะยาว หรือเงินกู้ | ไม่ต้องเสียสัดส่วนหุ้นให้นักลงทุนที่คาดหวังการเติบโตแบบที่ธุรกิจไม่ได้วางแผนไว้ |
อีกเรื่องที่ควรเทียบคือเงื่อนไข Angel Investor ใช้เงินของตัวเองและตัดสินใจเองได้ เงื่อนไขจึงต่างกันมากในแต่ละคน ส่วน VC มีรูปแบบสัญญาที่ใช้ซ้ำ เช่น หุ้นบุริมสิทธิพร้อมสิทธิพิเศษ ไม่ว่าจะเป็นฝ่ายไหน ให้อ่าน Term Sheet ทุกข้อก่อนเซ็น ดู อ่าน Term Sheet ฉบับแรกให้ขาด
เตรียมอะไรก่อนคุย
ก่อนคุยกับ Angel Investor
- เลือกคนที่ช่วยได้มากกว่าเงิน SEC ระบุว่า Angel มักให้ความรู้ในอุตสาหกรรมและรับบทกรรมการหรือที่ปรึกษา ให้ถามว่าเคยลงทุนหรือทำธุรกิจอะไร และจะช่วยเรื่องไหน
- ตกลงรูปแบบการลงทุน รอบแรกมักใช้หนี้แปลงสภาพ หรือสัญญาที่แปลงเป็นหุ้นในรอบถัดไป ดู SAFE และ Convertible Note ในบริบทบริษัทไทย ถ้าออกหุ้นใหม่ บริษัทจำกัดต้องทำตามขั้นตอนเพิ่มทุน ดู เพิ่มทุนเพื่อรับเงินนักลงทุน
- จัดตารางผู้ถือหุ้นให้เรียบร้อย สัดส่วนที่ให้ Angel วันนี้จะเห็นในทุกรอบถัดไป ดู Cap Table: จัดตารางผู้ถือหุ้นให้พร้อมก่อนระดมทุน
ก่อนคุยกับ VC
- หาคนแนะนำ เช่น นักลงทุนที่ลงทุนกับคุณแล้ว ผู้ก่อตั้งในพอร์ตของกองทุนนั้น หรือคนในเครือข่ายที่ VC รู้จัก
- เลือกกองที่ตรงกับคุณ ดูว่ากองนั้นลงทุนอุตสาหกรรม รอบ และขนาดเงินแบบไหน การส่งไปทุกกองเสียเวลาทั้งสองฝ่าย
- เตรียมเรื่องทีมและขนาดตลาดให้ชัด เพราะเป็นสิ่งที่ VC ดูก่อน ดูโครงเรื่องใน Pitch Deck 12 สไลด์ และเตรียมเอกสารตาม Data Room ก่อน Due Diligence
เริ่มจากตรงไหน
- เขียนสถานะธุรกิจวันนี้ในหนึ่งย่อหน้า ได้แก่ มีลูกค้าจ่ายเงินหรือยัง ยอดขายเท่าไร โตเดือนละเท่าไร
- คำนวณเงินที่ต้องการจาก Milestone ถัดไป ไม่ใช่ตัวเลขกลม ๆ ดูวิธีใน ระดมทุนเท่าไรดี
- ประเมินตามจริงว่าถ้าสำเร็จ บริษัทจะมีมูลค่าระดับไหน แล้วเทียบกับสูตรมูลค่าที่ VC ต้องการ
- ทำรายชื่อนักลงทุนกลุ่มแรก 10–20 ราย ตามตารางเลือกนักลงทุน ระบุว่าใครจะแนะนำคุณให้แต่ละราย
- เตรียมเอกสารตามกลุ่มที่เลือก แล้วเริ่มนัดคุยจากรายที่ตรงที่สุด
ตัวเลขกองทุนและมูลค่าบริษัทในบทความเป็นตัวอย่างสมมติเพื่ออธิบายวิธีคิด ตัวเลขจากงานวิจัยมาจากการสำรวจ VC ไม่ใช่ข้อมูลของตลาดไทย