Bridge Round และ Down Round: ระดมทุนอย่างไรเมื่อเงินใกล้หมดและราคาหุ้นลดลง
คำนวณเดือนที่ต้องเริ่มระดมทุน เทียบ Bridge, Down Round และทางเลือกอื่น ตัวอย่างผลต่อสัดส่วนผู้ก่อตั้งเมื่อรอบถัดไปราคาต่ำ และข้อจำกัดของบริษัทจำกัดไทยที่ต้องรู้ก่อนเซ็น
ในบทความนี้
เงินสดเหลือพอใช้อีกไม่กี่เดือน แต่ตัวเลขของบริษัทยังไม่ถึงจุดที่นักลงทุนรายใหม่จะให้ราคาสูงกว่ารอบก่อน ผู้ก่อตั้งที่อยู่ในสถานการณ์นี้มักมีทางเลือกที่พูดถึงกันบ่อยสองทาง คือขอเงินก้อนเล็กจากนักลงทุนรายเดิมเพื่อซื้อเวลา (Bridge Round) หรือยอมระดมทุนในราคาต่อหุ้นที่ต่ำกว่ารอบก่อน (Down Round) ทั้งสองทางแก้ปัญหาเงินสดได้ แต่ต้นทุนต่อสัดส่วนหุ้นของผู้ก่อตั้งและความยากในทางกฎหมายต่างกันมาก
บทความนี้ช่วยตัดสินใจด้วยตัวเลข เริ่มจากคำนวณว่าต้องเริ่มระดมทุนเมื่อไร เทียบทางเลือกทั้งหมด ดูตัวอย่างว่า Bridge ที่รอบถัดไปออกมาราคาต่ำจะกระทบผู้ก่อตั้งเท่าไร และข้อจำกัดของบริษัทจำกัดไทยที่ต้องรู้ก่อนเซ็น
Bridge Round กับ Down Round ต่างกันอย่างไร
Bridge Round คือเงินทุนระยะสั้นระหว่างรอบระดมทุนใหญ่สองรอบ เป้าหมายคือให้บริษัทมีเวลาพอจะไปถึงตัวเลขที่ทำให้รอบถัดไปตั้งราคาได้ดีขึ้น ส่วนใหญ่มาจากนักลงทุนรายเดิม และมักใช้ตราสารที่แปลงเป็นหุ้นในรอบถัดไป เช่น Convertible Note ที่ได้ส่วนลดจากราคาของรอบถัดไป หรือออกหุ้นรอบเล็กในราคาเท่ารอบก่อน
Down Round คือรอบที่ออกหุ้นในราคาต่อหุ้นต่ำกว่ารอบก่อน ราคาที่ลดลงไม่ได้หมายความว่าบริษัทล้มเหลวเสมอไป บางครั้งรอบก่อนตั้งราคาไว้สูงเกินผลงาน หรือราคาในตลาดของธุรกิจกลุ่มนั้นลดลงทั้งกลุ่ม แต่ Down Round มีผลต่อเนื่องที่ต้องจัดการ ทั้งสิทธิป้องกันการถูกลดสัดส่วน (Anti-dilution) ของนักลงทุนรายเดิม และขวัญกำลังใจของพนักงานที่ถือสิทธิซื้อหุ้น
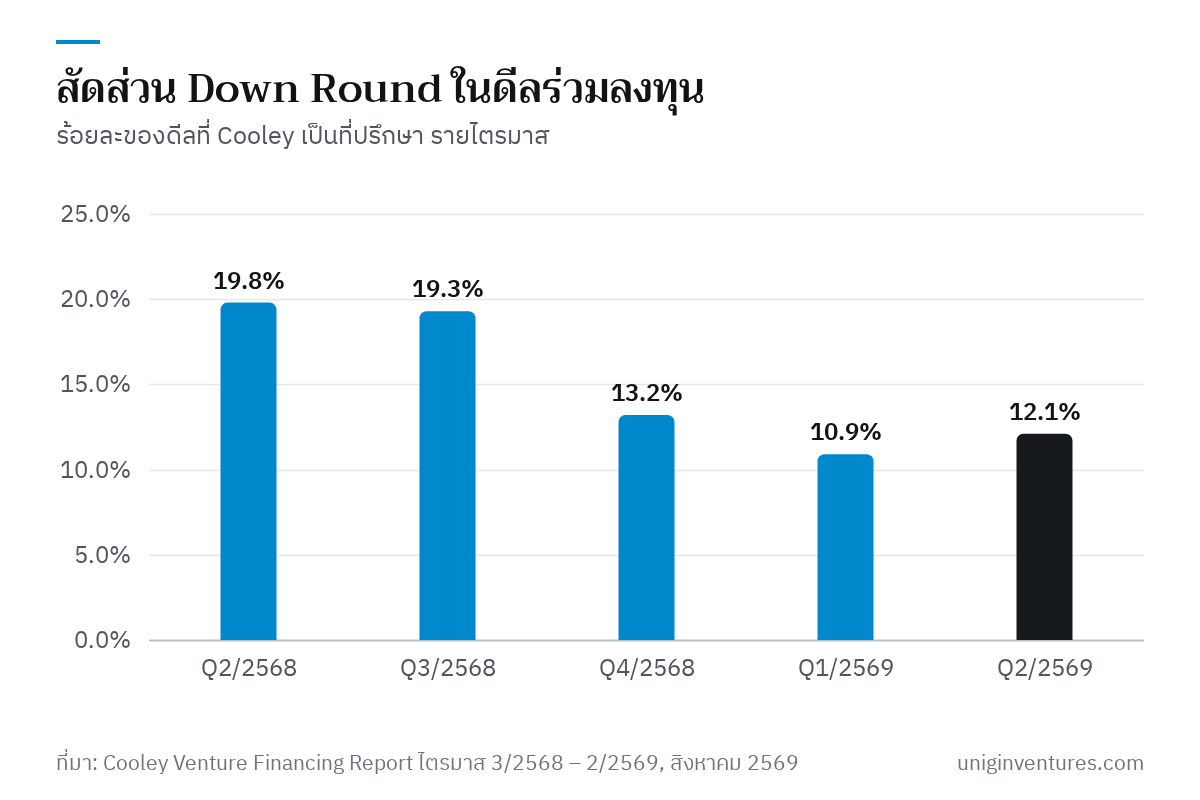
Down Round เกิดขึ้นได้แม้ในช่วงที่ตลาดดี รายงานของสำนักงานกฎหมาย Cooley ซึ่งสรุปดีลร่วมลงทุนที่สำนักงานเป็นที่ปรึกษา พบว่าในไตรมาส 2 ปี 2569 Down Round คิดเป็น 12.1% ของ 166 ดีล ลดลงจากราว 19–20% ในไตรมาส 2 และ 3 ปี 2568 ตัวเลขนี้ไม่ใช่ข้อมูลตลาดไทย แต่บอกได้ว่าการระดมทุนในราคาต่ำกว่ารอบก่อนเป็นเรื่องที่เกิดขึ้นทุกไตรมาส
คำนวณก่อนว่าต้องเริ่มระดมทุนเมื่อไร
การตัดสินใจที่แย่ที่สุดมักเกิดเมื่อเงินเหลือไม่ถึงสามเดือน เพราะนักลงทุนรู้ว่าบริษัทไม่มีทางเลือก ให้คำนวณสองตัวเลขนี้ทุกเดือน (ดูวิธีคิดเต็มใน Burn Rate และ Runway)
Runway (เดือน) = เงินสดคงเหลือ ÷ เงินสดจ่ายสุทธิต่อเดือน (Net Burn)
เดือนที่ต้องเริ่มระดมทุนช้าที่สุด = Runway − เวลาที่คาดว่าใช้ระดมทุน − เวลาเผื่อ
ตัวอย่างสมมติ บริษัทมีเงินสด 9,000,000 บาท Net Burn เดือนละ 1,500,000 บาท Runway จึงเท่ากับ 6 เดือน ถ้าผู้ก่อตั้งประเมินว่าการระดมทุนรอบถัดไปจะใช้เวลา 6 เดือน แปลว่าต้องเริ่มวันนี้และไม่มีเวลาเผื่อเลย ถ้าลด Net Burn เหลือเดือนละ 1,200,000 บาท Runway จะเพิ่มเป็น 7.5 เดือน และถ้าได้ Bridge 15,000,000 บาทด้วย Runway จะเป็น (9,000,000 + 15,000,000) ÷ 1,200,000 = 20 เดือน
ทางเลือกเมื่อเงินใกล้หมด
| ทางเลือก | ได้อะไร | ต้นทุนหลัก | เหมาะเมื่อ |
|---|---|---|---|
| ลดรายจ่าย | Runway เพิ่มโดยไม่เสียหุ้น | การเติบโตช้าลง อาจต้องลดคน | ควรทำคู่กับทุกทางเลือก |
| Bridge จากนักลงทุนรายเดิม | เวลาเพิ่มเพื่อไปถึง Milestone ถัดไป | ส่วนลดหรือเพดานราคาที่ให้นักลงทุน | มี Milestone ชัดที่จะทำให้ราคารอบถัดไปดีขึ้น |
| Down Round | เงินก้อนใหญ่และราคาที่ตรงกับตลาด | สัดส่วนหุ้นลดมาก มีผลจาก Anti-dilution | ราคารอบก่อนสูงเกินผลงาน และ Bridge ไม่พอให้ไปถึงจุดที่ราคาดีขึ้น |
| ขายกิจการหรือควบรวม | ผู้ถือหุ้นได้เงินคืนบางส่วน | เสียการควบคุม อาจได้น้อยกว่าเงินที่ลงไป | ไม่มีนักลงทุนรายใดให้เงินเพิ่ม |
คำถามที่แยก Bridge ที่ดีออกจาก Bridge ที่แค่เลื่อนปัญหาคือ เงินก้อนนี้พาบริษัทไปถึงอะไร ถ้าตอบได้เป็นตัวเลข เช่น รายได้ประจำต่อเดือนถึง 3 ล้านบาท หรือลูกค้าองค์กรเซ็นสัญญาครบ 5 ราย และตัวเลขนั้นทำให้ราคารอบถัดไปดีขึ้นได้จริง Bridge ก็คุ้มค่า ถ้าตอบไม่ได้ Bridge จะทำให้ต้องมาเจอ Down Round ในอีก 9 เดือน โดยมีตราสารแปลงสภาพเพิ่มมาอีกชั้น
ตัวอย่างคำนวณ: เมื่อรอบถัดไปออกมาราคาต่ำ
ตัวอย่างสมมติ บริษัทจำกัดมีหุ้น 6,000,000 หุ้น มูลค่าที่ตราไว้หุ้นละ 10 บาท ผู้ก่อตั้งถือ 4,000,000 หุ้น (66.7%) หุ้นสำรองให้พนักงาน (ESOP) 500,000 หุ้น นักลงทุนรอบ Seed ถือ 1,500,000 หุ้นที่ซื้อมาหุ้นละ 20 บาท บริษัทรับ Bridge 15,000,000 บาทจากนักลงทุนรายเดิม แปลงเป็นหุ้นในรอบถัดไปที่ส่วนลด 20% จากนั้นระดมทุนรอบถัดไป 45,000,000 บาท ตารางเทียบสามกรณีของราคารอบถัดไป
| รายการ | หุ้นละ 25 บาท | หุ้นละ 20 บาท | หุ้นละ 12 บาท |
|---|---|---|---|
| ราคาแปลงสภาพของ Bridge (ลด 20%) | 20.00 | 16.00 | 9.60 → ใช้ 10.00 |
| หุ้นที่ Bridge ได้ | 750,000 | 937,500 | 1,500,000 |
| หุ้นที่นักลงทุนรอบใหม่ได้ | 1,800,000 | 2,250,000 | 3,750,000 |
| หุ้นทั้งหมดหลังรอบ | 8,550,000 | 9,187,500 | 11,250,000 |
| สัดส่วนผู้ก่อตั้ง | 46.8% | 43.5% | 35.6% |
| สัดส่วนนักลงทุน Bridge | 8.8% | 10.2% | 13.3% |
สิ่งที่ควรเห็นจากตารางมีสามข้อ
- ส่วนลดคิดจากราคารอบถัดไป ยิ่งรอบถัดไปราคาต่ำ นักลงทุน Bridge ยิ่งได้หุ้นมาก ผู้ก่อตั้งจึงโดนสองชั้น ทั้งจากรอบใหม่และจาก Bridge ในกรณีราคา 12 บาท สัดส่วนผู้ก่อตั้งลดจาก 66.7% เหลือ 35.6%
- ราคาแปลงสภาพต่ำกว่ามูลค่าที่ตราไว้ไม่ได้ ส่วนลด 20% จากราคา 12 บาทได้ 9.60 บาท ซึ่งต่ำกว่ามูลค่าหุ้น 10 บาท ประมวลกฎหมายแพ่งและพาณิชย์มาตรา 1105 ห้ามออกหุ้นต่ำกว่ามูลค่าที่ตั้งไว้ ตัวอย่างนี้จึงใช้ 10 บาทแทน สัญญาควรเขียนไว้ล่วงหน้าว่าจะทำอย่างไรเมื่อเกิดกรณีนี้
- Anti-dilution ของนักลงทุนรอบ Seed ยังไม่ได้นับ ทั้งราคา 12 บาทของรอบใหม่ และราคาแปลงสภาพ 16 บาทในกรณีกลาง ต่ำกว่า 20 บาทที่นักลงทุน Seed จ่าย ถ้าสัญญาเดิมไม่ได้ยกเว้นการแปลงสภาพของ Bridge ไว้ นักลงทุน Seed อาจได้หุ้นชดเชยเพิ่ม และผู้ก่อตั้งจะเหลือน้อยกว่าในตาราง ดูสูตรใน Anti-dilution และ Pro-rata Rights
ข้อจำกัดของบริษัทจำกัดไทย
แบบฟอร์ม Bridge และ Down Round ที่พบในต่างประเทศเขียนสำหรับกฎหมายบริษัทของประเทศนั้น บริษัทจำกัดไทยมีมาตราที่ต้องวางแผนไว้ก่อน
- หักหนี้เป็นค่าหุ้นไม่ได้ มาตรา 1119 กำหนดให้ชำระค่าหุ้นเป็นเงินจนเต็มค่า และผู้ถือหุ้นจะหักหนี้กับบริษัทไม่ได้ การปล่อยกู้ธรรมดาแล้วตั้งใจจะเอาหนี้มาหักเป็นค่าหุ้นทีหลังจึงทำตรง ๆ ไม่ได้ ส่วนการออกหุ้นที่ชำระด้วยสิ่งอื่นนอกจากเงินต้องใช้มติพิเศษตามมาตรา 1221
- บริษัทจำกัดออกหุ้นกู้ไม่ได้ (มาตรา 1229) ตราสารแปลงสภาพแบบ Convertible Note จึงต้องใช้ช่องทางตามหลักเกณฑ์ของ ก.ล.ต. เช่นการเสนอขายหุ้นกู้แปลงสภาพในวงจำกัดของ SME (PP-SME) ซึ่งต้องลงทะเบียนโครงการกับ สสว. ก่อน ดูรายละเอียดใน SAFE และ Convertible Note ในบริบทบริษัทไทย
- Bridge ที่ง่ายที่สุดคือเพิ่มทุนรอบเล็ก ออกหุ้นใหม่ให้ผู้ถือหุ้นเดิมในราคาเท่ารอบก่อน ใช้ขั้นตอนเพิ่มทุนปกติ คือมติพิเศษ (มาตรา 1220) และเสนอหุ้นให้ผู้ถือหุ้นเดิมตามสัดส่วน (มาตรา 1222) ไม่ต้องคำนวณการแปลงสภาพในอนาคต ดูขั้นตอนใน เพิ่มทุนเพื่อรับเงินนักลงทุน
- Down Round ที่ราคาต่ำกว่ามูลค่าที่ตราไว้ต้องแก้โครงสร้างทุนก่อน ทางหนึ่งคือลดทุนด้วยการลดมูลค่าหุ้นแต่ละหุ้นโดยมติพิเศษ (มาตรา 1224) ซึ่งต้องลงโฆษณาในหนังสือพิมพ์ แจ้งเจ้าหนี้ที่บริษัทรู้ และรอคำคัดค้าน 30 วัน (มาตรา 1226) และลดทุนให้ต่ำกว่าหนึ่งในสี่ของทุนทั้งหมดไม่ได้ (มาตรา 1225) มูลค่าหุ้นต้องไม่ต่ำกว่าหุ้นละ 5 บาท (มาตรา 1117) เวลา 30 วันนี้ต้องนับรวมใน Runway ด้วย
ถ้าต้องรับ Down Round ต้องคุยอะไรบ้าง
- Anti-dilution ของนักลงทุนรายเดิม คำนวณให้เห็นว่าการปรับจะทำให้ผู้ก่อตั้งเหลือเท่าไร แล้วขอให้นักลงทุนรายเดิมสละสิทธิบางส่วน โดยเฉพาะถ้าเป็นแบบ Full Ratchet นักลงทุนรายใหม่มักต้องการเห็นตัวเลขนี้ก่อนตั้งราคาอยู่แล้ว
- เงื่อนไข Pay-to-play นักลงทุนรายเดิมที่ไม่ลงเงินในรอบนี้อาจเสียสิทธิพิเศษบางอย่าง เช่น หุ้นบุริมสิทธิถูกแปลงเป็นหุ้นสามัญ เงื่อนไขนี้เป็นกลไกที่เอกสารต้นแบบของ NVCA รองรับไว้ รายงานของ Cooley พบในดีลราว 8.4% ของไตรมาส 2 ปี 2569 ในบริษัทจำกัดไทยที่แก้สิทธิของหุ้นบุริมสิทธิภายหลังไม่ได้ (มาตรา 1142) ต้องให้ทนายออกแบบวิธีที่ใช้ได้จริง
- ESOP ของพนักงาน ถ้าราคาใช้สิทธิซื้อหุ้นสูงกว่าราคาของรอบใหม่ สิทธินั้นแทบไม่มีค่าในสายตาพนักงาน วางแผนเพิ่มหุ้นสำรองหรือออกสิทธิชุดใหม่ในราคาใหม่ และคิดสัดส่วนที่ลดลงจากการเพิ่มหุ้นสำรองไว้ในตารางด้วย
- Liquidation Preference นักลงทุนรายใหม่ในรอบราคาต่ำมักขอสิทธิได้เงินคืนก่อน ตรวจผลรวมของสิทธินี้ทุกรอบด้วย ตาราง Waterfall ว่าผู้ก่อตั้งจะได้อะไรในราคาขายกิจการหลายระดับ
- การสื่อสาร บอกทีมและผู้ถือหุ้นด้วยตัวเลขเดียวกัน ราคาเปลี่ยนเพราะอะไร เงินก้อนนี้ใช้ทำอะไร และ Milestone ถัดไปคืออะไร
เริ่มจากตรงไหน
- คำนวณ Runway และเดือนที่ต้องเริ่มระดมทุนช้าที่สุดวันนี้ เช่น ถ้าคาดว่าระดมทุนใช้ 6 เดือนและเผื่ออีก 3 เดือน แต่ Runway เหลือไม่ถึง 9 เดือน ให้เริ่มคุยกับนักลงทุนรายเดิมทันที
- เขียน Milestone ที่เงิน Bridge จะพาไปถึงเป็นตัวเลข และวิธีที่ตัวเลขนั้นทำให้ราคารอบถัดไปดีขึ้น
- ใส่สามกรณีของราคารอบถัดไปลงใน Cap Table แบบในตัวอย่าง รวม Anti-dilution ของทุกรอบ และเทียบราคาแปลงสภาพกับมูลค่าที่ตราไว้ของหุ้น
- ให้ทนายที่ทำดีลร่วมลงทุนในไทยเลือกโครงสร้าง Bridge ที่ทำได้จริง และตรวจว่าการแปลงสภาพหรือการออกหุ้นราคาใหม่ไม่ติดมาตรา 1105, 1119 และ 1229
บริษัท จำนวนหุ้น ราคา และ Milestone ในบทความเป็นตัวอย่างสมมติเพื่อการอธิบาย ข้อมูลของ Cooley เป็นดีลที่สำนักงานนั้นเป็นที่ปรึกษา ไม่ใช่ข้อมูลตลาดไทย บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมายหรือการลงทุนสำหรับดีลใดดีลหนึ่ง ข้อกฎหมายตรวจสอบ ณ เดือนพฤศจิกายน 2569
แหล่งข้อมูล
- Q2 2026 Venture Financing Report (สิงหาคม 2569) — Cooley
- Q1 2026 Venture Financing Report (เมษายน 2569) — Cooley
- Q4 2025 Venture Financing Report (กุมภาพันธ์ 2569) — Cooley
- Q3 2025 Venture Financing Report (พฤศจิกายน 2568) — Cooley
- Ask a MoFo: NVCA — Pay-to-Play Provisions — Morrison Foerster
- Model Legal Documents — National Venture Capital Association
- การเสนอหลักทรัพย์ต่อบุคคลในวงจำกัด (PP) ของ SME และวิสาหกิจขนาดใหญ่ — สำนักงาน ก.ล.ต.
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1105 (ห้ามออกหุ้นต่ำกว่ามูลค่า) — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1119 (ชำระค่าหุ้นเป็นเงิน) — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1221 (ชำระค่าหุ้นด้วยสิ่งอื่น) — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1220 (การเพิ่มทุน) — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1222 (เสนอหุ้นใหม่ให้ผู้ถือหุ้นเดิม) — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1229 (ห้ามออกหุ้นกู้) — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1142 (ห้ามแก้บุริมสิทธิ) — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1224 (การลดทุน) — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1225 (ขั้นต่ำของการลดทุน) — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1226 (แจ้งเจ้าหนี้เมื่อลดทุน) — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1117 (มูลค่าหุ้นขั้นต่ำ) — Thai Law Online