Vesting หุ้นผู้ก่อตั้ง: Cliff 1 ปี และสิ่งที่เกิดเมื่อผู้ก่อตั้งออกกลางทาง
Vesting 4 ปี Cliff 1 ปีทำงานอย่างไร ตัวอย่างตัวเลขเมื่อผู้ก่อตั้งออกในเดือนที่ 18 การนับเวลาใหม่ตอนรับเงินลงทุน Double Trigger และข้อจำกัดของบริษัทจำกัดไทย
ในบทความนี้
ผู้ก่อตั้งสามคนแบ่งหุ้นเท่ากันในวันจดทะเบียนบริษัท ผ่านไปปีครึ่ง คนหนึ่งขอออกไปทำงานอื่น แต่ยังถือหุ้นหนึ่งในสามติดตัวไปด้วย อีกสองคนที่ทำงานต่ออีกหลายปีต้องสร้างมูลค่าให้หุ้นก้อนนั้นต่อไปเรื่อย ๆ และเมื่อถึงวันระดมทุน นักลงทุนจะถามทันทีว่าหุ้นที่อยู่กับคนที่ไม่ได้ทำงานแล้วจะจัดการอย่างไร
เครื่องมือที่ใช้กันปัญหานี้คือการทยอยได้สิทธิในหุ้น (Vesting) และระยะขั้นต่ำ (Cliff) บทความนี้อธิบายว่าเงื่อนไขมาตรฐานทำงานอย่างไร ตัวอย่างตัวเลขเมื่อผู้ก่อตั้งออกกลางทาง การนับเวลาใหม่ตอนรับเงินลงทุน การเร่งสิทธิเมื่อบริษัทถูกขาย และสิ่งที่ต้องคิดเพิ่มเมื่อใช้กับบริษัทจำกัดไทย
Vesting ของผู้ก่อตั้งคืออะไร และทำไมนักลงทุนขอ
หุ้นที่อยู่ภายใต้ Vesting คือหุ้นที่อาจถูกซื้อคืนได้ ถ้าเจ้าของหยุดทำงานให้บริษัทก่อนครบกำหนด สำนักงานกฎหมาย Orrick อธิบายว่าเมื่อการทำงานสิ้นสุดลง ฝ่ายที่มีสิทธิ์ซื้อคืนอาจซื้อหุ้นส่วนที่ยังไม่ได้สิทธิในราคาที่กำหนดไว้ ซึ่งมักเป็นราคาเดิมที่ผู้ถือหุ้นจ่ายมา
เงื่อนไขนี้ต่างจากการให้หุ้นพนักงาน ผู้ก่อตั้งถือหุ้นครบตั้งแต่วันแรกและมีชื่อในทะเบียนผู้ถือหุ้นแล้ว Vesting ของผู้ก่อตั้งจึงทำงานกลับด้าน คือหุ้นอยู่กับผู้ก่อตั้ง แต่ส่วนที่ยังไม่ได้สิทธิเปิดให้อีกฝ่ายซื้อคืนได้ บางคนจึงเรียกว่า Reverse Vesting ส่วนเรื่องการให้หุ้นพนักงาน ดูได้ใน ESOP ในบริษัทไทย
Orrick ระบุว่านักลงทุนแองเจิลและ VC คาดหวังให้หุ้นของผู้ก่อตั้งสตาร์ทอัพอยู่ภายใต้ Vesting เพื่อให้ผู้ก่อตั้งมีแรงจูงใจทำงานกับบริษัทต่อ คู่มือ The Holloway Guide to Raising Venture Capital เขียนว่าเพราะผู้ก่อตั้งจำนวนมากไม่ได้ทำ Vesting กันเอง นักลงทุนจึงมักกำหนดให้ผู้ก่อตั้งทุกคนอยู่ภายใต้ Vesting เหมือนพนักงาน
สูตรมาตรฐาน: 4 ปี Cliff 1 ปี แล้วทยอยรายเดือน
Orrick อธิบายโครงสร้างที่เรียกกันว่า "4-year vest with a 1-year cliff" ไว้ดังนี้ หุ้น 25% ได้สิทธิเมื่อครบหนึ่งปี ส่วนที่เหลือได้สิทธิเดือนละ 1/48 ของหุ้นทั้งหมดจนครบ 48 เดือน ถ้าออกก่อนครบหนึ่งปีจะไม่ได้สิทธิเลย
หุ้นที่ได้สิทธิแล้ว = หุ้นทั้งหมดภายใต้ Vesting × จำนวนเดือนที่ทำงาน ÷ 48 (ถ้าทำงานไม่ถึง 12 เดือน = 0)
ตัวอย่างสมมติ บริษัทมีผู้ก่อตั้ง A, B และ C ถือคนละ 480,000 หุ้น รวม 1,440,000 หุ้น คนละหนึ่งในสาม ทุกคนอยู่ภายใต้ Vesting 4 ปี Cliff 1 ปี หุ้นของแต่ละคนจึงได้สิทธิเดือนละ 10,000 หุ้นหลังพ้น Cliff
| ทำงานมาแล้ว | หุ้นที่ได้สิทธิ | ร้อยละของ 480,000 หุ้น | หุ้นที่ยังซื้อคืนได้ |
|---|---|---|---|
| 11 เดือน | 0 | 0% | 480,000 |
| 12 เดือน (Cliff) | 120,000 | 25% | 360,000 |
| 18 เดือน | 180,000 | 37.5% | 300,000 |
| 24 เดือน | 240,000 | 50% | 240,000 |
| 36 เดือน | 360,000 | 75% | 120,000 |
| 48 เดือน | 480,000 | 100% | 0 |
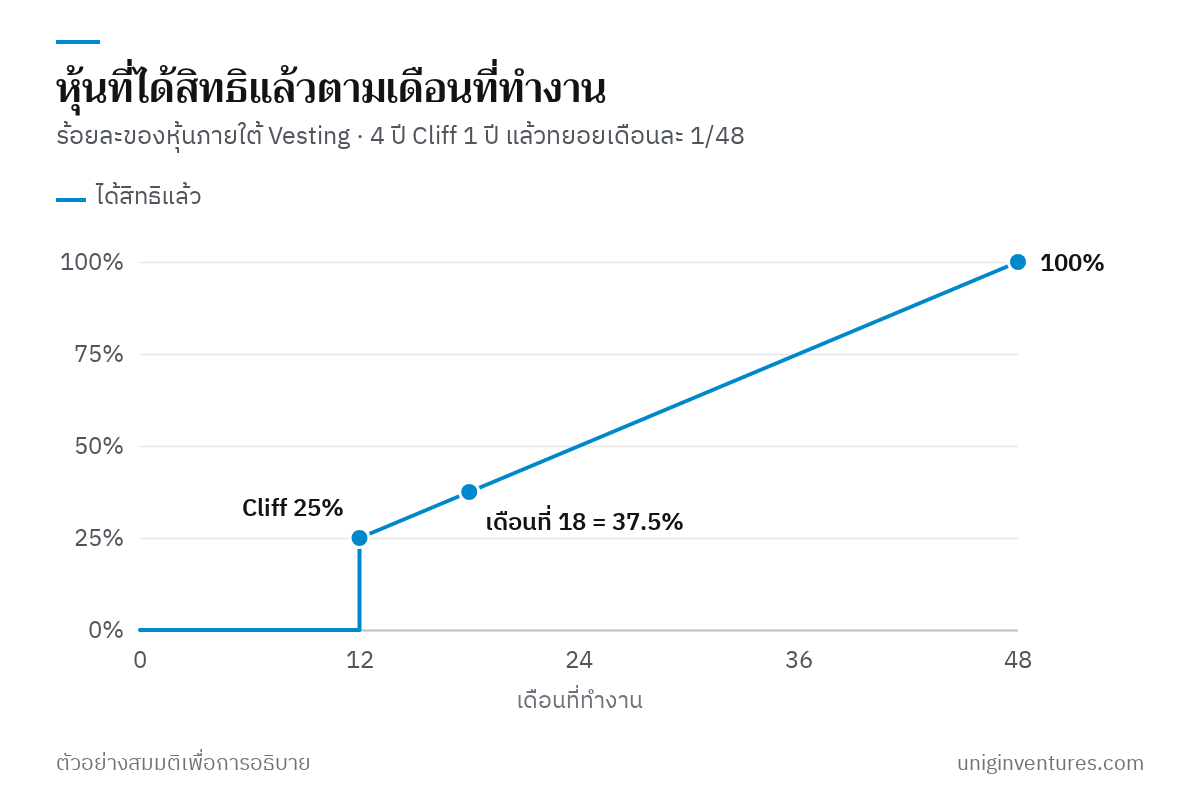
Cliff มีไว้กันกรณีที่ทีมพบว่าไปด้วยกันไม่ได้ตั้งแต่ปีแรก คนที่ออกเร็วไม่ควรได้หุ้นติดตัวไป ส่วนการทยอยรายเดือนหลังจากนั้นทำให้ไม่มีวันที่สิทธิกระโดดก้อนใหญ่จนเกิดแรงจูงใจให้ลาออกทันทีหลังวันนั้น คู่มือของ Taylor Wessing ยกตัวอย่างอีกแบบที่มีใช้คือ Cliff หนึ่งปีแล้วทยอยรายไตรมาสอีกสามปี จำนวนปีและความถี่จึงต่อรองได้
ตัวอย่าง: ผู้ก่อตั้งคนหนึ่งออกในเดือนที่ 18
ต่อจากตัวอย่างเดิม ผู้ก่อตั้ง C ลาออกเมื่อทำงานครบ 18 เดือน C ได้สิทธิแล้ว 180,000 หุ้น ส่วนอีก 300,000 หุ้นเปิดให้ซื้อคืนในราคาที่ตกลงไว้ สมมติว่าสัญญาให้ A และ B ซื้อตามสัดส่วน คนละ 150,000 หุ้น
| ผู้ถือหุ้น | ไม่มี Vesting | มี Vesting และซื้อหุ้นคืน |
|---|---|---|
| ผู้ก่อตั้ง A | 480,000 หุ้น (33.3%) | 630,000 หุ้น (43.75%) |
| ผู้ก่อตั้ง B | 480,000 หุ้น (33.3%) | 630,000 หุ้น (43.75%) |
| ผู้ก่อตั้ง C (ออกแล้ว) | 480,000 หุ้น (33.3%) | 180,000 หุ้น (12.5%) |
| รวม | 1,440,000 หุ้น | 1,440,000 หุ้น |
ถ้าไม่มี Vesting คนที่ทำงาน 18 เดือนจะถือหุ้นเท่ากับคนที่ทำงานอีกหลายปี ถ้ามี C ยังได้ 12.5% ตามเวลาที่ทำงานจริง และหุ้น 300,000 หุ้นกลับมาอยู่กับคนที่ยังสร้างบริษัทต่อ หรือกันไว้ให้คนที่จะมารับงานแทนได้
Good Leaver กับ Bad Leaver
คู่มือของ Taylor Wessing อธิบายว่าคู่สัญญามักตกลงเหตุการณ์ที่ชัดเจนว่าเมื่อไรผู้ก่อตั้งเป็นผู้ออกโดยชอบ (Good Leaver) หรือผู้ออกโดยไม่ชอบ (Bad Leaver) และสถานะนั้นเป็นตัวกำหนดว่าหุ้นส่วนไหนถูกซื้อคืนได้ ข้อเหล่านี้มักต่อรองกันหนัก คู่มือยกตัวอย่างกรณีสุดโต่งที่นักลงทุนขอสิทธิซื้อหุ้นทั้งหมดของผู้ก่อตั้งโดยไม่มีค่าตอบแทน ไม่ว่าหุ้นจะได้สิทธิแล้วหรือยัง
- เขียนนิยามให้แคบและวัดได้ Bad Leaver ควรเป็นเหตุที่พิสูจน์ได้ เช่น ทุจริต หรือผิดสัญญาห้ามแข่งขัน ไม่ใช่ถ้อยคำกว้าง ๆ ที่ฝ่ายหนึ่งตีความได้เอง
- แยกราคาของสองส่วน หุ้นที่ยังไม่ได้สิทธิซื้อคืนที่ราคาที่จ่ายมา ส่วนหุ้นที่ได้สิทธิแล้วควรอยู่กับผู้ก่อตั้ง หรือถ้าเป็น Bad Leaver ให้ซื้อในราคาที่ตกลงสูตรไว้ล่วงหน้า
- กรณีที่ไม่ได้เลือกเอง เช่น เจ็บป่วยหนัก เสียชีวิต หรือถูกให้ออกโดยไม่มีความผิด ควรเป็น Good Leaver
รับเงินลงทุนแล้วต้องนับเวลาใหม่หรือไม่
คู่มือของ Holloway เขียนว่านักลงทุนมักขอให้ผู้ก่อตั้งเริ่มนับ Vesting ใหม่ในวันที่ปิดดีล (Revesting) โดยเฉพาะเมื่อผู้ก่อตั้งได้สิทธิไปแล้วเกิน 25% เหตุผลคือนักลงทุนต้องการความมั่นใจว่าผู้ก่อตั้งจะอยู่ทำงานต่อหลังได้เงิน ตัวอย่างในคู่มือคือผู้ก่อตั้งที่ทำงานมาสองปีภายใต้ Vesting 4 ปี Cliff 1 ปี ได้สิทธิแล้วครึ่งหนึ่ง แต่ถูกขอให้เริ่มนับใหม่
ทางที่ผู้ก่อตั้งควรเสนอคือให้นับเวลาที่ทำงานมาแล้ว ตัวอย่างสมมติ ผู้ก่อตั้ง A ทำงานมา 24 เดือน ได้สิทธิ 240,000 หุ้นจาก 480,000 หุ้น ทางเลือกที่ต่อรองได้มีดังนี้
| ทางเลือก | หุ้นที่ได้สิทธิทันที | หุ้นที่ยังทยอย | ระยะเวลาที่เหลือ |
|---|---|---|---|
| เริ่มนับใหม่ทั้งหมด | 0 | 480,000 | 48 เดือน |
| นับเวลาที่ทำมาแล้ว ทยอยส่วนที่เหลือตามเดิม | 240,000 | 240,000 | 24 เดือน |
| ตรงกลาง: ได้สิทธิทันที 25% ส่วนที่เหลือทยอย 36 เดือน | 120,000 | 360,000 | 36 เดือน |
ตัวเลขในตารางเป็นตัวอย่างสมมติเพื่อเทียบผล ไม่ใช่สูตรที่นักลงทุนทุกรายใช้ ถ้าผู้ก่อตั้งทำ Vesting กันเองตั้งแต่วันตั้งบริษัท จะมีหลักฐานเรื่องเวลาที่ทำงานมาแล้ว และต่อรองเรื่องนี้ได้ง่ายกว่าทีมที่ไม่เคยมี Vesting เลย
เร่งสิทธิเมื่อบริษัทถูกขาย: Single และ Double Trigger
ถ้าบริษัทถูกขายระหว่างทาง หุ้นที่ยังไม่ได้สิทธิจะเป็นอย่างไร คำตอบอยู่ในข้อเร่งสิทธิ (Acceleration) ซึ่งมีสองแบบ
- Single Trigger เร่งสิทธิเมื่อเกิดเหตุการณ์เดียว ซึ่งมักเป็นการขายบริษัท
- Double Trigger ต้องเกิดสองเหตุการณ์ คือบริษัทถูกขาย และผู้ก่อตั้งถูกให้ออกโดยไม่มีความผิดภายในระยะเวลาที่กำหนดหลังการขาย
ผู้ซื้อบริษัทมักต้องการให้ทีมเดิมอยู่ทำงานต่อ Single Trigger ทำให้ผู้ก่อตั้งได้สิทธิครบทันทีและไม่มีแรงจูงใจให้อยู่ Double Trigger จึงสมดุลกว่า เพราะผู้ก่อตั้งได้รับความคุ้มครองเมื่อถูกเจ้าของใหม่ให้ออก คู่มือของ Holloway เขียนว่า Double Trigger แบบเร่งสิทธิ 100% เป็นมาตรฐานสำหรับผู้ก่อตั้ง แม้ VC หลายรายจะเสนอร้อยละที่ต่ำกว่า และแนะนำให้ผู้ก่อตั้งขอ 100%
ตัวอย่างสมมติ บริษัทถูกขายในเดือนที่ 30 ผู้ก่อตั้ง A ได้สิทธิแล้ว 300,000 หุ้น และเหลือ 180,000 หุ้นที่ยังไม่ได้สิทธิ ถ้าเป็น Double Trigger 100% และเจ้าของใหม่ให้ A ออกโดยไม่มีความผิดภายในเวลาที่กำหนด หุ้น 180,000 หุ้นที่เหลือจะได้สิทธิทั้งหมดทันที ถ้าเป็นแบบ 50% จะได้เพิ่ม 90,000 หุ้น ข้อนี้ควรอ่านคู่กับ Drag-along และ Tag-along เพราะหุ้นทั้งหมดอาจถูกบังคับให้ขายในดีลเดียวกัน
ใช้กับบริษัทจำกัดไทย
เอกสารต้นแบบที่หาได้ส่วนใหญ่เขียนตามกฎหมายสหรัฐฯ ซึ่งให้บริษัทเป็นผู้ซื้อหุ้นคืน ในบริษัทจำกัดไทยมีอย่างน้อยสองเรื่องที่ต้องออกแบบให้ต่างออกไป
- บริษัทถือหุ้นของตนเองไม่ได้ ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1143 ห้ามบริษัทจำกัดเป็นเจ้าของหุ้นของตนเองหรือรับจำนำหุ้นของตนเอง ทางที่ทำได้คือเขียนในสัญญาระหว่างผู้ถือหุ้น (Shareholders' Agreement) ให้สิทธิซื้อหุ้นส่วนที่ยังไม่ได้สิทธิ (Call Option) แก่ผู้ก่อตั้งที่เหลือ นักลงทุน หรือบุคคลที่ตกลงกันไว้ เช่นในตัวอย่างที่ A และ B เป็นผู้ซื้อ
- การโอนหุ้นต้องทำตามแบบ มาตรา 1129 กำหนดให้การโอนหุ้นชนิดระบุชื่อทำเป็นหนังสือ ผู้โอนและผู้รับโอนลงลายมือชื่อ และมีพยานรับรองอย่างน้อยหนึ่งคน มิฉะนั้นเป็นโมฆะ และจะใช้ยันบริษัทหรือบุคคลภายนอกได้เมื่อจดลงในทะเบียนผู้ถือหุ้นแล้ว แม้สัญญาจะให้สิทธิซื้อ ผู้ก่อตั้งที่ออกก็ยังต้องลงนามโอน จึงควรให้ทนายเขียนไว้ว่าจะทำอย่างไรถ้าเขาไม่ยอมลงนาม
ระหว่างที่หุ้นยังไม่ได้สิทธิ หุ้นยังเป็นของผู้ก่อตั้งตามทะเบียน สัญญาจึงควรเขียนเรื่องสิทธิออกเสียงและเงินปันผลของหุ้นส่วนนั้นไว้ด้วย และให้ข้อบังคับของบริษัทกับสัญญาระหว่างผู้ถือหุ้นไม่ขัดกัน ส่วนราคาซื้อคืนที่ต่ำกว่ามูลค่าหุ้นในวันนั้นอาจมีผลทางภาษีกับผู้ซื้อหรือผู้ขาย ควรให้ที่ปรึกษาภาษีตรวจก่อนกำหนดสูตรราคา
เริ่มจากตรงไหน
- ตกลงกันระหว่างผู้ก่อตั้งตั้งแต่ยังไม่มีนักลงทุน ว่าหุ้นทั้งหมดหรือบางส่วนอยู่ภายใต้ Vesting กี่ปี Cliff เท่าไร และทยอยรายเดือนหรือรายไตรมาส
- กำหนดวันเริ่มนับให้ชัด เช่น วันที่เริ่มทำงานเต็มเวลา และเก็บหลักฐานไว้ใช้ต่อรองเรื่องการนับเวลาใหม่
- เขียนนิยาม Good Leaver และ Bad Leaver ที่วัดได้ พร้อมราคาซื้อคืนของหุ้นแต่ละส่วน
- เลือกผู้มีสิทธิซื้อหุ้นคืนที่ทำได้ตามกฎหมายไทย และขั้นตอนโอนหุ้นตามมาตรา 1129 ที่ใช้ได้จริง
- ขอ Double Trigger Acceleration และอ่านคู่กับเงื่อนไขการขายบริษัทใน Term Sheet
- บันทึกตาราง Vesting ของทุกคนไว้ใน Cap Table ให้ตรวจได้ว่าวันนี้ใครได้สิทธิแล้วกี่หุ้น
บริษัท ผู้ก่อตั้ง และตัวเลขในบทความเป็นตัวอย่างสมมติเพื่ออธิบายวิธีคิด บทความนี้ไม่ใช่คำแนะนำทางกฎหมายหรือภาษี ก่อนทำเอกสารจริงควรให้ทนายความและที่ปรึกษาภาษีตรวจ
แหล่งข้อมูล
- What is vesting? Should initial shares sold to founders be subject to vesting? — Orrick Total Access
- Vesting — The Holloway Guide to Raising Venture Capital
- Founder share vesting and clawbacks — Taylor Wessing, The Middle East Venture Capital Guide
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1143 (บริษัทถือหุ้นของตนเอง) — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1129 (การโอนหุ้น) — Thai Law Online