อ่าน Term Sheet ฉบับแรกให้ขาด: 6 เงื่อนไขที่ผู้ก่อตั้งต้องเข้าใจก่อนเซ็น
มูลค่ากิจการเป็นแค่บรรทัดเดียวใน Term Sheet เงื่อนไขอย่าง Pre-money, ESOP และ Liquidation Preference ต่างหากที่กำหนดว่าผู้ก่อตั้งจะเหลือหุ้นเท่าไร และได้เงินจริงเท่าไรเมื่อขายกิจการ
ในบทความนี้
Term Sheet คือเอกสารสั้น ๆ ที่สรุปเงื่อนไขหลักของการลงทุน ก่อนที่ทนายของทั้งสองฝ่ายจะร่างสัญญาฉบับเต็ม เนื้อหาส่วนใหญ่ไม่มีผลผูกพันทางกฎหมาย แต่ในทางปฏิบัติ Term Sheet ก็คือดีลนั้นเอง เพราะเมื่อเซ็นแล้ว สัญญาจองซื้อหุ้นและสัญญาระหว่างผู้ถือหุ้นจะถูกร่างตามเอกสารนี้ การขอเปลี่ยนเงื่อนไขภายหลังทั้งเสียเวลาและเสียความรู้สึก
ผู้ก่อตั้งที่ระดมทุนครั้งแรกมักดูตัวเลขเดียวคือมูลค่ากิจการ (Valuation) แต่เงื่อนไขรอบ ๆ ตัวเลขนั้นมักสำคัญกว่า เพราะเป็นตัวกำหนดว่าหลังระดมทุนไปสักสองสามรอบคุณจะเหลือหุ้นเท่าไร เมื่อขายกิจการจะได้เงินกลับมาจริงเท่าไร และยังตัดสินใจเรื่องไหนได้เองบ้าง บทความนี้สรุป 6 เงื่อนไขที่ควรเข้าใจก่อนเซ็น
1. Pre-money และ Post-money
Pre-money คือมูลค่ากิจการก่อนเงินลงทุนก้อนใหม่เข้ามา ส่วน Post-money คือ Pre-money บวกเงินลงทุน สัดส่วนหุ้นของนักลงทุนคำนวณจาก Post-money
สัดส่วนของนักลงทุน = เงินลงทุน ÷ มูลค่ากิจการหลังเงินลงทุน (Post-money)
ถ้านักลงทุนใส่เงิน 10 ล้านบาทที่มูลค่า Pre-money 40 ล้านบาท Post-money จะเป็น 50 ล้านบาท และนักลงทุนได้หุ้น 10 ÷ 50 = 20% แต่ถ้าเงิน 10 ล้านบาทเดียวกันนี้เสนอมาที่ Post-money 40 ล้านบาท นักลงทุนจะได้ 25% ทุกครั้งที่เห็นตัวเลขมูลค่ากิจการ ให้ถามให้ชัดว่าเป็น Pre หรือ Post เพราะเป็นเรื่องที่เข้าใจผิดกันบ่อยที่สุดในการระดมทุนรอบแรก ๆ
2. หุ้นสำรองสำหรับพนักงาน (ESOP)
นักลงทุนมักขอให้กันหุ้นส่วนหนึ่งไว้ให้พนักงานในอนาคต (Employee Stock Option Pool หรือ ESOP) เพื่อให้บริษัทจ้างคนเก่งได้โดยไม่ต้องเจรจากันใหม่ทุกครั้ง ประเด็นสำคัญคือกันไว้ "เมื่อไร" ถ้า Term Sheet กำหนดให้ตั้ง ESOP ไว้ใน Pre-money หุ้นส่วนนี้จะลดสัดส่วนของผู้ถือหุ้นเดิมฝ่ายเดียว นักลงทุนรายใหม่ไม่ถูกลดเลย ESOP 10% ที่ตั้งแบบนี้จึงเท่ากับผู้ก่อตั้งเสียหุ้น 10% ไปตั้งแต่ยังไม่ปิดรอบ
ขนาดของ ESOP ควรมาจากแผนการจ้างงานจริง ว่าใน 18–24 เดือนข้างหน้าจะรับตำแหน่งอะไรบ้าง และแต่ละตำแหน่งควรได้หุ้นราวเท่าไร ESOP ที่ใหญ่เกินแผนมีผลเท่ากับนักลงทุนได้ราคาหุ้นถูกลง
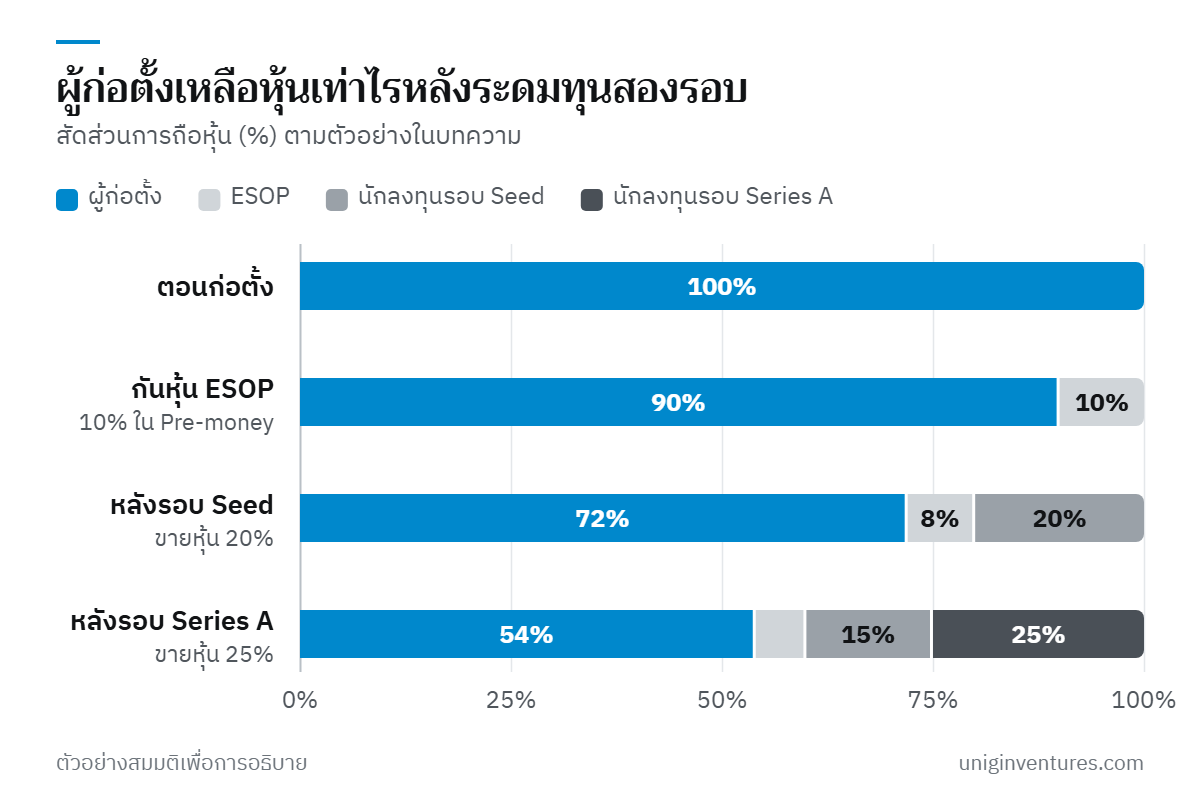
กราฟข้างบนแสดงให้เห็นว่าผลรวมเป็นอย่างไร หลังกันหุ้น ESOP 10% ขายหุ้นรอบ Seed 20% และรอบ Series A อีก 25% ผู้ก่อตั้งที่เริ่มจาก 100% จะเหลือ 54% ไม่มีขั้นไหนที่ผิดปกติเลย สิ่งสำคัญคือต้องคำนวณไว้ก่อนตกลง ไม่ใช่มารู้ทีหลัง
3. สิทธิได้รับเงินคืนก่อน (Liquidation Preference)
Liquidation Preference กำหนดว่าเมื่อขายกิจการหรือเลิกกิจการ ใครได้รับเงินก่อนและได้เท่าไร มาตรฐานของการลงทุนระยะแรกคือแบบ 1 เท่า ไม่มีสิทธิร่วมรับส่วนที่เหลือ (1x non-participating) คือนักลงทุนเลือกได้ว่าจะรับเงินลงทุนคืน หรือรับตามสัดส่วนหุ้นจากเงินขายกิจการ แล้วแต่อย่างไหนมากกว่า ส่วนแบบ มีสิทธิร่วมรับ (participating) นักลงทุนได้เงินลงทุนคืนก่อน แล้วยังได้แบ่งส่วนที่เหลือตามสัดส่วนหุ้นอีก จึงมักเรียกกันว่ารับสองต่อ
ตัวอย่าง นักลงทุนใส่เงิน 20 ล้านบาทแลกกับหุ้น 25% (มูลค่า Pre-money 60 ล้านบาท)
| ขายกิจการได้ | แบบไม่ร่วมรับ: นักลงทุน | แบบไม่ร่วมรับ: ผู้ถือหุ้นอื่น | แบบร่วมรับ: นักลงทุน | แบบร่วมรับ: ผู้ถือหุ้นอื่น |
|---|---|---|---|---|
| 16 ล้านบาท | 16 ล้าน | 0 | 16 ล้าน | 0 |
| 40 ล้านบาท | 20 ล้าน | 20 ล้าน | 25 ล้าน | 15 ล้าน |
| 200 ล้านบาท | 50 ล้าน | 150 ล้าน | 65 ล้าน | 135 ล้าน |
เมื่อขายกิจการได้ราคาปานกลาง ความต่างจะชัดมาก ที่ 40 ล้านบาท แบบร่วมรับย้ายเงิน 5 ล้านบาทจากผู้ก่อตั้งและทีมไปให้นักลงทุน และถ้าสิทธินี้มากกว่า 1 เท่า เช่น 2 เท่าหรือ 3 เท่า ก็ยิ่งต่างมากขึ้น การขอให้เป็นแบบไม่ร่วมรับ หรือร่วมรับแต่มีเพดาน ถือเป็นเรื่องปกติในรอบ Seed และ Series A
4. การป้องกันการถูกลดสัดส่วน (Anti-dilution)
ถ้ารอบถัดไประดมทุนที่ราคาต่ำกว่ารอบนี้ (Down Round) เงื่อนไข Anti-dilution จะปรับราคาแปลงสภาพหุ้นของนักลงทุนให้ได้หุ้นเพิ่ม แบบที่ใช้กันทั่วไปและค่อนข้างสมดุลคือ Broad-based Weighted Average ซึ่งปรับตามขนาดของเงินที่เข้ามาในราคาต่ำ ส่วน Full Ratchet จะปรับราคาของนักลงทุนลงไปเท่ากับราคาใหม่ทั้งหมด ไม่ว่ารอบใหม่จะเล็กแค่ไหน และอาจกินหุ้นของผู้ก่อตั้งไปก้อนใหญ่ แบบหลังพบไม่บ่อยในตลาดปกติ และควรต่อรอง
5. ที่นั่งในคณะกรรมการและสิทธิยับยั้ง
เงื่อนไขเรื่องอำนาจควบคุมสำคัญไม่แพ้เรื่องเงิน คณะกรรมการของบริษัทระยะแรกมักเป็นผู้ก่อตั้ง 2 คนกับนักลงทุน 1 คน และอาจเพิ่มกรรมการอิสระภายหลัง นักลงทุนจะขอสิทธิยับยั้ง (Protective Provisions) คือเรื่องที่ต้องได้รับความยินยอมจากเขาก่อน ถ้าเป็นเรื่องใหญ่ เช่น ออกหุ้นประเภทใหม่ ขายกิจการ เปลี่ยนธุรกิจหลัก หรือกู้เงินจำนวนมาก ถือว่าปกติ แต่ถ้าลงไปถึงงานประจำวัน เช่น อนุมัติงบประมาณ การจ้างคน หรือสัญญาทั่วไป จะทำให้บริษัทเดินช้า ควรเจรจาเอาออก
6. Vesting, Pro-rata และข้อที่ผูกพันจริง
- Vesting ของผู้ก่อตั้ง นักลงทุนมักขอให้หุ้นของผู้ก่อตั้งทยอยเป็นของตัวเองตามเวลา ที่นิยมคือ 4 ปี โดยต้องอยู่ครบปีแรกก่อน (Cliff 1 ปี) เพื่อไม่ให้ผู้ร่วมก่อตั้งที่ลาออกเร็วยังถือหุ้นเต็มจำนวน ซึ่งช่วยปกป้องผู้ก่อตั้งที่อยู่ต่อด้วย ควรขอให้นับเวลาที่ทำงานมาแล้วรวมเข้าไปด้วย
- สิทธิ Pro-rata ให้นักลงทุนลงเงินเพิ่มในรอบถัดไปเพื่อรักษาสัดส่วนเดิมได้ เป็นเรื่องปกติ แต่ Super Pro-rata ที่ให้ซื้อได้มากกว่าสัดส่วนเดิมไม่ใช่เรื่องปกติ
- Drag-along และ Tag-along กำหนดวิธีขายกิจการเมื่อผู้ถือหุ้นเห็นไม่ตรงกัน ตรวจเกณฑ์คะแนนเสียงให้ดี
- ระยะเจรจาแต่เพียงผู้เดียว (Exclusivity หรือ No-shop) ห้ามคุยกับนักลงทุนรายอื่นช่วงหนึ่ง มักอยู่ที่ 30–60 วัน ส่วนข้อรักษาความลับผูกพันทั้งสองฝ่าย สองข้อนี้มักเป็นส่วนที่มีผลผูกพันทางกฎหมาย แม้เนื้อหาส่วนอื่นของ Term Sheet จะไม่ผูกพัน
ข้อควรรู้สำหรับบริษัทไทย
ในบริษัทจำกัดของไทย สิทธิเหล่านี้ส่วนใหญ่ต้องเขียนไว้ในสัญญาระหว่างผู้ถือหุ้นและข้อบังคับของบริษัท และสิทธิพิเศษของหุ้นต้องออกแบบให้ดีจึงจะบังคับใช้ได้จริง Startup บางรายตั้งบริษัทโฮลดิ้งในต่างประเทศส่วนหนึ่งก็ด้วยเหตุผลนี้ ไม่ว่าจะเลือกทางไหน ควรทำงานกับทนายที่เคยทำดีลร่วมลงทุนมาแล้ว และให้นักบัญชีช่วยตรวจตัวเลข
ก่อนเซ็น
- ทำตารางผู้ถือหุ้น (Cap Table) ง่าย ๆ แล้วลองคำนวณผ่านรอบนี้และรอบถัดไป
- คำนวณว่าผู้ก่อตั้งจะได้เงินเท่าไรถ้าขายกิจการได้ราคาปานกลาง ไม่ใช่ดูแค่กรณีขายได้ราคาสูง
- ถามนักลงทุนทุกข้อที่ไม่เข้าใจ นักลงทุนที่ดียินดีอธิบาย
- เทียบเงื่อนไขกับมาตรฐานของรอบนั้น และให้น้ำหนักกับเงื่อนไขเรื่องอำนาจควบคุมและการขายกิจการ มากกว่ามูลค่ากิจการที่สูงขึ้นอีกนิด
- ตกลงกำหนดการปิดดีลให้ชัด ไม่ให้ช่วงเจรจาแต่เพียงผู้เดียวหมดลงโดยไม่มีอะไรคืบหน้า
Term Sheet ที่ดีคือเอกสารที่ทั้งสองฝ่ายอยู่ด้วยกันได้ไปอีก 5–10 ปี การทำให้ถูกตั้งแต่ต้องใช้เวลาแค่บ่ายเดียวกับตารางคำนวณและคำถามตรง ๆ ไม่กี่ข้อ ง่ายกว่าตามแก้ทีหลังมาก