ประมาณการกระแสเงินสด 13 สัปดาห์: เครื่องมือง่าย ๆ ที่ช่วยให้ SME ไม่ขาดสภาพคล่อง
ธุรกิจที่มีกำไรก็เงินสดหมดได้ การทำประมาณการกระแสเงินสดรายสัปดาห์ล่วงหน้า 13 สัปดาห์ช่วยให้เห็นก่อนว่าช่วงไหนเงินจะตึง และยังมีเวลาพอจะแก้ไขทัน
ในบทความนี้
SME จำนวนไม่น้อยที่ต้องปิดกิจการเป็นธุรกิจที่มีกำไรบนกระดาษ งบกำไรขาดทุนบันทึกยอดขายตั้งแต่วันที่ออกใบแจ้งหนี้ แต่เงินสดเข้าบัญชีวันที่ลูกค้าจ่ายจริง ซึ่งอาจเป็นอีก 30, 60 หรือ 90 วันต่อมา ระหว่างนั้นเงินเดือน ค่าสินค้า ค่าเช่า และภาษีครบกำหนดตามวันที่ตายตัว ธุรกิจที่กำลังโตจึงอาจมีกำไรมากขึ้นทุกเดือน แต่เงินสดหมดกลางทางได้
เครื่องมือที่ง่ายที่สุดในการมองเห็นปัญหานี้ล่วงหน้าคือ ประมาณการกระแสเงินสด 13 สัปดาห์ คือรายการเงินที่คาดว่าจะรับและจ่ายในแต่ละสัปดาห์ตลอดหนึ่งไตรมาสข้างหน้า และปรับปรุงทุกสัปดาห์
ทำไมต้อง 13 สัปดาห์ และทำไมต้องรายสัปดาห์
13 สัปดาห์เท่ากับหนึ่งไตรมาส ยาวพอจะเห็นปัญหาตอนที่ยังมีเวลาแก้ และสั้นพอจะประมาณการได้แม่นพอสมควร ส่วนที่ต้องละเอียดเป็นรายสัปดาห์ก็เพราะแรงกดดันด้านเงินสดมีปฏิทินของมัน เงินเดือนออกปลายเดือน ภาษีหัก ณ ที่จ่ายต้องยื่นภายในวันที่ 7 และภาษีมูลค่าเพิ่มภายในวันที่ 15 ของเดือนถัดไปสำหรับการยื่นแบบกระดาษ (ยื่นทางอินเทอร์เน็ตได้เวลาเพิ่มตามที่กรมสรรพากรประกาศ) ส่วนเงินสมทบประกันสังคมต้องนำส่งภายในวันที่ 15 ของเดือนถัดไป ตัวเลขเฉลี่ยรายเดือนจะกลบยอดพุ่งเหล่านี้จนมองไม่เห็น แต่มุมมองรายสัปดาห์จะบอกได้ว่าสัปดาห์ไหนที่รายจ่ายมากองรวมกัน
วิธีทำ
- เริ่มจากเงินในธนาคาร ใช้ยอดเงินจริงของทุกบัญชีธุรกิจรวมกัน ณ วันนี้ ไม่ใช่ยอดในโปรแกรมบัญชี และไม่ใช่ตัวเลขที่หวังว่าจะมี
- ลงรายการเงินรับแยกตามลูกค้า และตามสัปดาห์ที่คาดว่าจะได้รับจริง โดยดูจากพฤติกรรมการจ่ายเงินของลูกค้าแต่ละราย ไม่ใช่วันครบกำหนดในใบแจ้งหนี้ และแยกเงินที่แน่นอนจากใบแจ้งหนี้ที่ออกไปแล้ว ออกจากเงินที่น่าจะได้จากงานที่ยังเจรจาอยู่
- ลงรายการเงินจ่ายตามวันที่เงินจะออกจากบัญชีจริง ค่าสินค้าตามวันครบกำหนด เงินเดือน ค่าเช่าและค่าสาธารณูปโภค ค่างวดเงินกู้ ภาษีและประกันสังคมตามวันที่กฎหมายกำหนด และอย่าลืมรายการที่มาเป็นรายไตรมาสหรือรายปี เช่น ค่าประกันภัย ค่าธรรมเนียมรายปี หรือภาษีเงินได้นิติบุคคลครึ่งปี
- คำนวณเงินสดปลายงวดของทุกสัปดาห์ (ยอดต้นงวด + เงินรับ − เงินจ่าย) แล้วเทียบกับเงินสดขั้นต่ำที่ต้องมี จุดเริ่มต้นที่ใช้กันบ่อยคือค่าใช้จ่ายคงที่หนึ่งเดือน
ตัวอย่างธุรกิจซื้อมาขายไปขนาดเล็ก 4 สัปดาห์แรกอาจเป็นแบบนี้ (หน่วย: พันบาท)
| สัปดาห์ 1 | สัปดาห์ 2 | สัปดาห์ 3 | สัปดาห์ 4 | |
|---|---|---|---|---|
| เงินสดต้นงวด | 1,200 | 1,350 | 1,130 | 1,210 |
| รับจากลูกค้า | 900 | 520 | 610 | 780 |
| จ่ายค่าสินค้า | −380 | −330 | −420 | −300 |
| เงินเดือน | 0 | 0 | 0 | −830 |
| ภาษีและประกันสังคม | −70 | −250 | 0 | 0 |
| ค่าเช่า สาธารณูปโภค และเงินกู้ | −300 | 0 | 0 | 0 |
| ค่าใช้จ่ายอื่น | 0 | −160 | −110 | −60 |
| เงินสดปลายงวด | 1,350 | 1,130 | 1,210 | 800 |
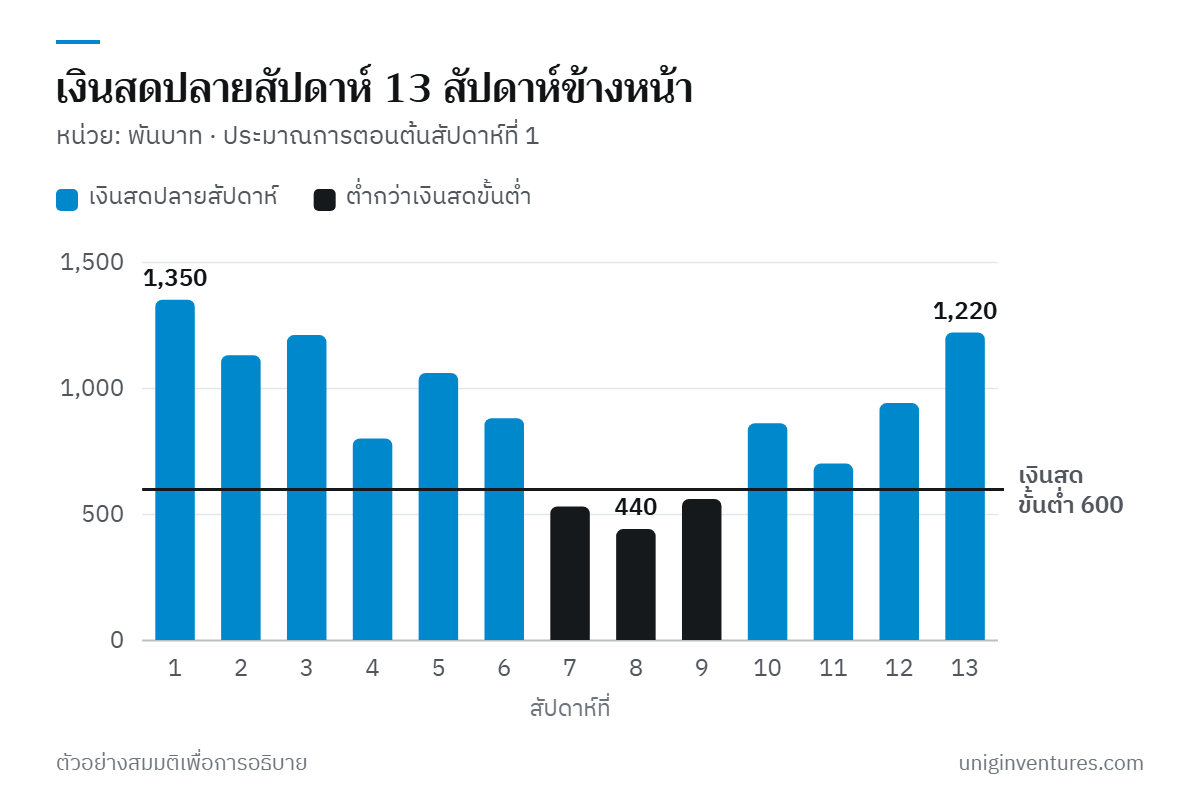
เมื่อต่อให้ครบทั้งไตรมาส ธุรกิจเดียวกันนี้จะมีเงินสดต่ำกว่าระดับขั้นต่ำ 600,000 บาทในสัปดาห์ที่ 7–9 ทั้งที่ถ้าดูเป็นรายเดือน ปลายเดือนทุกเดือนยังมีเงินเหลือสบาย ๆ การรู้เรื่องนี้ตั้งแต่สัปดาห์แรกทำให้มีเวลาแก้ไขถึง 6 สัปดาห์ แต่ถ้ามารู้ในสัปดาห์ที่ 7 จะไม่เหลือเวลาเลย
ทำให้เป็นนิสัยทุกสัปดาห์
ประมาณการจะมีประโยชน์ก็ต่อเมื่อเป็นปัจจุบันเสมอ เลือกเวลาประจำทุกสัปดาห์ หลายทีมใช้เช้าวันจันทร์
- เปลี่ยนตัวเลขประมาณการของสัปดาห์ที่แล้วเป็นตัวเลขจริงจากธนาคาร
- เพิ่มสัปดาห์ใหม่ต่อท้าย ให้มองไปข้างหน้า 13 สัปดาห์เสมอ
- ดูรายการที่คลาดจากประมาณการเกินราว 10% แล้วหาสาเหตุ ส่วนใหญ่มักเป็นลูกค้าจ่ายช้า หรือค่าใช้จ่ายที่ไม่มีใครใส่ไว้
ผ่านไปสักหนึ่งถึงสองเดือน ประมาณการจะแม่นขึ้นอย่างเห็นได้ชัด เพราะคุณจะรู้ว่าลูกค้าแต่ละรายจ่ายเงินจริงอย่างไร
ถ้าเห็นว่าเงินจะไม่พอ ทำอะไรได้บ้าง
- เร่งเก็บเงิน ออกใบแจ้งหนี้วันเดียวกับที่ส่งงาน เตือนลูกค้าก่อนถึงกำหนดแทนการทวงหลังเลยกำหนด เก็บเงินมัดจำสำหรับงานใหญ่ และทำให้จ่ายง่ายด้วยเลขบัญชีหรือ QR Code บนใบแจ้งหนี้ทุกใบ
- จัดจังหวะการจ่าย จ่ายซัพพลายเออร์ตามวันครบกำหนด ไม่จ่ายก่อนถ้าไม่มีส่วนลด และถ้าต้องขอเครดิตยาวขึ้นให้คุยกับซัพพลายเออร์หลักแต่เนิ่น ๆ ส่วนใหญ่ยินดีตกลงแผนการจ่ายมากกว่าต้องมาตามทวงทีหลัง
- ปลดเงินที่จมอยู่ในสต็อก สินค้าที่ขายช้าคือเงินสดที่วางอยู่บนชั้น
- เตรียมวงเงินไว้ก่อนจะต้องใช้ ธนาคารปล่อยกู้ง่ายกว่าให้ธุรกิจที่มีประมาณการและเงินสำรองให้ดู มากกว่าธุรกิจที่มาขอแบบเร่งด่วน
- เลื่อนรายจ่ายที่รอได้ เช่น ซื้ออุปกรณ์ จ้างคนเพิ่ม หรือแคมเปญการตลาด ไปหลังช่วงที่เงินตึง
ข้อผิดพลาดที่พบบ่อย
- ประมาณการเงินรับตามวันครบกำหนดในใบแจ้งหนี้ แทนวันที่ลูกค้าจ่ายจริง
- ลืมรายจ่ายรายไตรมาสหรือรายปี โบนัส หรือภาษีจากกำไร
- ใช้บัญชีปนกันระหว่างเงินส่วนตัวกับเงินธุรกิจ ยอดเงินจึงไม่ตรงกับความจริง
- ทำประมาณการครั้งเดียวเพื่อยื่นกู้ธนาคาร แล้วไม่เคยปรับอีกเลย
ทำไมนักลงทุนให้ความสำคัญ
เมื่อนักลงทุนถามเรื่อง Runway หรือเงินสดพอใช้ได้อีกกี่เดือน ผู้ก่อตั้งที่เปิดประมาณการ 13 สัปดาห์ที่เป็นปัจจุบัน คู่กับแผนรายเดือนระยะยาวได้ทันที กำลังแสดงสิ่งที่มากกว่าตัวเลข คือแสดงว่าธุรกิจรู้ว่าเงินสดของตัวเองไหลไปทางไหน นี่เป็นหนึ่งในวิธีสร้างความเชื่อมั่นที่เร็วที่สุดในการพบกันครั้งแรก และเป็นวินัยที่เริ่มได้โดยแทบไม่มีต้นทุน