นโยบายเงินปันผลของบริษัทเล็ก: คำนวณว่าจ่ายได้เท่าไรจากกำไรสะสม ทุนสำรอง และเงินสด
เงินปันผลต้องผ่านสามชั้น คือเพดานตามกฎหมาย ทุนสำรอง 5% และเงินสดที่เหลือหลังกันภาระ 12 เดือน ตัวอย่างคำนวณจากกำไร 2 ล้านบาท ขั้นตอนประกาศจ่าย และการหักภาษี 10%
ในบทความนี้
ปิดงบปีนี้มีกำไร ผู้ถือหุ้นก็เริ่มถามว่าจะได้ปันผลเท่าไร เจ้าของบริษัทเล็กหลายคนตอบด้วยการดูกำไรสุทธิบรรทัดสุดท้ายแล้วเลือกตัวเลขที่ฟังดูพอดี แต่กำไรในงบไม่ได้บอกว่าบริษัทจ่ายได้ตามกฎหมายเท่าไร และไม่ได้บอกว่ามีเงินสดพอจ่ายโดยไม่ต้องไปกู้มาจ่ายหรือไม่
บทความนี้แยกการตัดสินใจเป็นสามชั้น คือเพดานตามกฎหมาย เพดานจากเงินสด และนโยบายที่บริษัทเลือกเอง พร้อมตัวอย่างคำนวณทีละบรรทัด และขั้นตอนตั้งแต่ปิดงบจนจ่ายเงินถึงมือผู้ถือหุ้น
ชั้นที่หนึ่ง: กฎหมายให้จ่ายจากกำไรเท่านั้น
หลักของบริษัทจำกัดอยู่ในประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1200–1205 ซึ่งกรมพัฒนาธุรกิจการค้าและสภาวิชาชีพบัญชีสรุปไว้ในเอกสารเผยแพร่ ประเด็นที่ใช้คำนวณมีดังนี้
- จ่ายได้จากกำไรเท่านั้น ห้ามจ่ายเงินปันผลจากเงินประเภทอื่น และถ้าบริษัทขาดทุน ห้ามจ่ายจนกว่าจะแก้ให้หายขาดทุน (มาตรา 1201)
- ต้องมีมติที่ประชุมใหญ่ผู้ถือหุ้น ยกเว้นเงินปันผลระหว่างกาล ซึ่งกรรมการจ่ายได้เป็นครั้งคราวเมื่อเห็นว่าบริษัทมีกำไรสมควรพอ
- จ่ายให้เสร็จภายใน 1 เดือน นับแต่วันที่ที่ประชุมใหญ่หรือกรรมการลงมติ
- กันทุนสำรองตามกฎหมาย ทุกครั้งที่จ่ายปันผล ต้องกันกำไรไว้เป็นทุนสำรองอย่างน้อย 1 ใน 20 (5%) ของกำไร จนกว่าทุนสำรองจะถึง 1 ใน 10 (10%) ของทุนของบริษัท หรือมากกว่านั้นถ้าข้อบังคับของบริษัทกำหนด (มาตรา 1202)
คำว่า "ขาดทุน" ในทางปฏิบัติจึงต้องดูทั้งงบ ไม่ใช่แค่ปีนี้ บริษัทที่ปีนี้มีกำไรแต่ยังมีขาดทุนสะสมจากปีก่อน ต้องให้ผู้สอบบัญชีช่วยดูก่อนว่ากำไรที่เหลือหลังหักขาดทุนสะสมพอจ่ายหรือไม่
คำนวณกำไรที่จ่ายได้ตามกฎหมาย
เริ่มจากงบแสดงฐานะการเงินที่ปิดแล้ว ส่วนของผู้ถือหุ้นจะแยกทุนสำรองตามกฎหมายออกจากกำไรสะสมที่ยังไม่ได้จัดสรร ใช้สองบรรทัดนี้คำนวณ
ทุนสำรองที่ต้องกันรอบนี้ = ค่าที่น้อยกว่าระหว่าง 5% ของกำไรสุทธิ กับ (10% ของทุน − ทุนสำรองที่มีอยู่แล้ว)
เพดานตามกฎหมาย = กำไรสะสมยังไม่จัดสรรต้นปี + กำไรสุทธิปีนี้ − ทุนสำรองที่ต้องกันรอบนี้
ถ้ากำไรสะสมต้นปีติดลบ (ขาดทุนสะสม) ให้ใส่เป็นตัวเลขลบ และถ้าข้อบังคับของบริษัทกำหนดทุนสำรองสูงกว่ากฎหมาย ให้ใช้อัตราตามข้อบังคับ
ระวังกำไรที่ยังไม่เป็นเงินสด เช่นกำไรจากการตีราคาสินทรัพย์เพิ่ม กรมสรรพากรเคยตอบข้อหารือเรื่องเงินปันผลที่จ่ายจากกำไรส่วนนี้ว่า การจ่ายได้หรือไม่ต้องพิจารณาตามประมวลกฎหมายแพ่งและพาณิชย์ และบริษัทแม่ที่ได้รับเงินปันผลก้อนนั้นไม่ได้รับยกเว้นภาษีตามมาตรา 65 ทวิ (10) ถ้ากำไรของบริษัทมีรายการแบบนี้ ควรคุยกับผู้สอบบัญชีก่อนเสนอตัวเลข
ชั้นที่สอง: เงินสดที่จ่ายได้จริง
กำไรกับเงินสดไม่เท่ากัน กำไรของปีอาจค้างอยู่ในลูกหนี้ สินค้าคงเหลือ หรือถูกใช้ซื้อเครื่องจักรไปแล้ว (ดู Accrual กับ Cash Basis) การจ่ายเต็มเพดานตามกฎหมายจึงอาจทำให้บริษัทต้องใช้วงเงิน O/D มาจ่ายเงินเดือนในเดือนถัดไป ทดสอบเงินสดด้วยสูตรนี้
เงินสดที่จ่ายได้ = เงินสดและเงินฝาก − เงินสดขั้นต่ำที่ต้องเก็บไว้ − เงินต้นเงินกู้ที่ถึงกำหนดใน 12 เดือน − เงินลงทุนที่วางแผนจ่ายด้วยเงินสด − ภาษีและหนี้อื่นที่ค้างจ่าย
เงินสดขั้นต่ำควรตั้งจากรายจ่ายคงที่ของบริษัท เช่น 2–3 เดือนของเงินเดือน ค่าเช่า และค่างวด ธุรกิจที่รายได้แกว่งตามฤดูควรเก็บมากกว่านั้น ตัวเลขนี้เป็นการตัดสินใจของบริษัท ไม่มีกฎหมายกำหนด
ก่อนสรุปตัวเลข ให้อ่านสัญญาเงินกู้ด้วย บางสัญญากำหนดอัตราส่วนทางการเงินขั้นต่ำ หรือจำกัดการจ่ายเงินปันผลไว้ การจ่ายปันผลที่ทำให้อัตราส่วนต่ำกว่าเกณฑ์ถือเป็นการผิดเงื่อนไข (ดู Covenant ในสัญญาเงินกู้) ส่วน Startup ที่รับเงินนักลงทุนแล้ว สัญญาผู้ถือหุ้นอาจกำหนดให้การจ่ายปันผลเป็นเรื่องที่ต้องได้รับความเห็นชอบจากนักลงทุน (ดู เรื่องที่ต้องขออนุมัติ)
ตัวอย่างคำนวณ: จากกำไร 2 ล้านบาทถึงปันผลที่ประกาศ
ตัวอย่างสมมติ บริษัทจำกัดแห่งหนึ่งมีทุนจดทะเบียนชำระเต็ม 5,000,000 บาท แบ่งเป็น 50,000 หุ้น หุ้นละ 100 บาท ปีนี้กำไรสุทธิหลังภาษี 2,000,000 บาท ข้อบังคับไม่ได้กำหนดทุนสำรองเกินกฎหมาย
| รายการ | บาท |
|---|---|
| กำไรสะสมยังไม่จัดสรรต้นปี | 600,000 |
| บวก กำไรสุทธิปีนี้ | 2,000,000 |
| หัก ทุนสำรองที่ต้องกัน (5% ของกำไร = 100,000 ยังไม่เกินส่วนที่ขาดอีก 200,000) | −100,000 |
| เพดานตามกฎหมาย | 2,500,000 |
ทุนสำรองต้นปีมี 300,000 บาท ขณะที่ 10% ของทุนคือ 500,000 บาท จึงยังขาดอีก 200,000 บาท รอบนี้กัน 100,000 บาทตามอัตรา 5% ของกำไร
| รายการ | บาท |
|---|---|
| เงินสดและเงินฝาก ณ วันปิดงบ | 3,200,000 |
| หัก เงินสดขั้นต่ำ 2 เดือนของรายจ่ายคงที่ (600,000 × 2) | −1,200,000 |
| หัก เงินต้นเงินกู้ที่ถึงกำหนดใน 12 เดือน | −480,000 |
| หัก เครื่องมือใหม่ที่วางแผนซื้อด้วยเงินสด | −500,000 |
| หัก ภาษีเงินได้นิติบุคคลค้างจ่าย | −150,000 |
| เงินสดที่จ่ายได้ | 870,000 |
เพดานที่ใช้จริงคือตัวที่ต่ำกว่า ในตัวอย่างนี้คือเงินสด 870,000 บาท ไม่ใช่กำไร 2,500,000 บาท กรรมการเสนอจ่าย 800,000 บาท หรือ 40% ของกำไรสุทธิปีนี้ เท่ากับหุ้นละ 16 บาท และเหลือเงินสดเผื่อไว้อีก 70,000 บาท
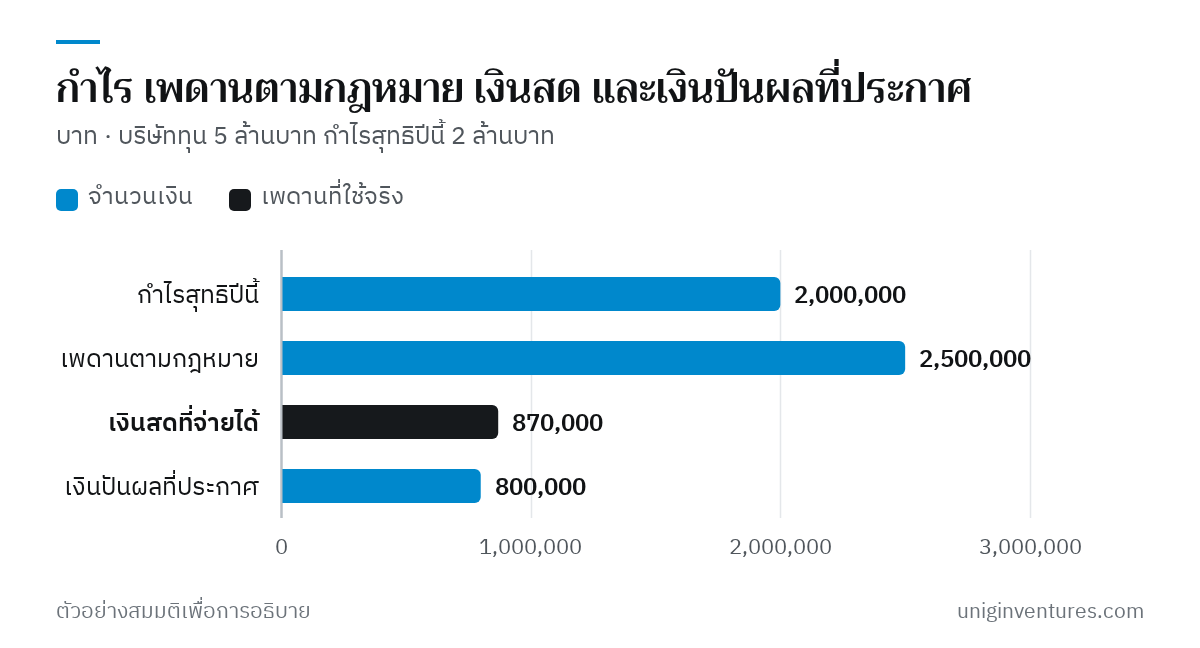
หลังจ่าย กำไรสะสมยังไม่จัดสรรเหลือ 1,700,000 บาท และทุนสำรองตามกฎหมายเพิ่มเป็น 400,000 บาท กำไรที่เหลือไม่ได้หายไป ยังเป็นของผู้ถือหุ้นและจ่ายได้ในปีหลังเมื่อเงินสดพร้อม
ชั้นที่สาม: เขียนนโยบายเงินปันผลให้ชัด
นโยบายที่เขียนไว้ล่วงหน้าช่วยให้ผู้ถือหุ้นรู้ว่าจะคาดหวังอะไร และกรรมการไม่ต้องต่อรองตัวเลขใหม่ทุกปี รูปแบบที่ใช้กันมีสามแบบ
- อัตราการจ่ายคงที่ (Payout Ratio) เช่นจ่ายไม่เกิน 40% ของกำไรสุทธิ เข้าใจง่าย แต่ปันผลจะขึ้นลงตามกำไร
- จ่ายส่วนที่เหลือ (Residual) กันเงินตามแผนลงทุนและเงินสดขั้นต่ำก่อน เหลือเท่าไรจึงจ่าย เหมาะกับบริษัทที่กำลังขยาย
- ปันผลต่อหุ้นคงที่ จ่ายเท่าเดิมทุกปี และขึ้นเมื่อกำไรโตต่อเนื่อง เหมาะกับผู้ถือหุ้นที่ต้องการรายได้สม่ำเสมอ
ไม่ว่าเลือกแบบไหน ให้เขียนเงื่อนไขขั้นต่ำไว้สามข้อ คือ ต้องอยู่ภายในเพดานตามกฎหมาย ต้องผ่านการทดสอบเงินสด และต้องไม่ผิดเงื่อนไขในสัญญาเงินกู้หรือสัญญาผู้ถือหุ้น ส่วนเงินปันผลระหว่างกาล ควรจ่ายจากกำไรของงวดที่ปิดงบแล้วเท่านั้น เพราะถ้าครึ่งปีหลังขาดทุน เงินที่จ่ายไปก่อนอาจเกินกำไรของทั้งปี
ขั้นตอนตั้งแต่ปิดงบจนจ่ายเงิน
- ปิดงบและให้ผู้สอบบัญชีตรวจ ตรวจขาดทุนสะสม ทุนสำรอง และรายการกำไรที่ไม่ใช่เงินสด
- คำนวณเพดานตามกฎหมายและเงินสดที่จ่ายได้ ใช้ยอดเงินสดล่าสุด ณ วันประชุม ไม่ใช่วันปิดงบ เพราะระหว่างนั้นอาจผ่านไปหลายเดือน ดูภาพล่วงหน้าด้วย ประมาณการกระแสเงินสด 13 สัปดาห์
- กรรมการเสนอจำนวนเงินปันผลและการจัดสรรทุนสำรองต่อที่ประชุมผู้ถือหุ้น
- ที่ประชุมผู้ถือหุ้นลงมติ บันทึกจำนวนต่อหุ้น วันจ่าย และทุนสำรองที่กันไว้ในรายงานการประชุม
- แจ้งผู้ถือหุ้น และจ่ายให้เสร็จภายใน 1 เดือนนับแต่วันที่ลงมติ
- จ่ายให้ผู้ถือหุ้นที่เป็นบุคคลธรรมดา หักภาษี ณ ที่จ่าย 10% ออกหนังสือรับรองการหักภาษี และนำส่งด้วยแบบ ภ.ง.ด.2 ภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่าย ถ้ายื่นทางอินเทอร์เน็ตได้ถึง 15 วัน ตามประกาศขยายเวลาที่ใช้กับแบบที่ถึงกำหนดยื่นถึง 31 มกราคม 2570
ในตัวอย่าง ถ้าผู้ถือหุ้นทุกคนเป็นบุคคลธรรมดา บริษัทหักภาษี 80,000 บาท ผู้ถือหุ้นได้รับสุทธิ 720,000 บาท ผู้รับเลือกให้ภาษี 10% เป็นภาษีสุดท้าย หรือนำไปรวมคำนวณและใช้เครดิตภาษีเงินปันผลก็ได้ ดูการเปรียบเทียบใน เงินเดือนหรือเงินปันผล
เริ่มจากตรงไหน
- เปิดงบปีล่าสุด หากำไรสะสมยังไม่จัดสรร ทุนสำรองตามกฎหมาย และทุนจดทะเบียน แล้วคำนวณเพดานตามกฎหมายด้วยสูตรข้างต้น
- ตั้งตัวเลขเงินสดขั้นต่ำของบริษัทเป็นจำนวนเดือนของรายจ่ายคงที่ แล้วทำตารางทดสอบเงินสด
- อ่านสัญญาเงินกู้และสัญญาผู้ถือหุ้นว่ามีข้อจำกัดการจ่ายปันผลหรือไม่
- เขียนนโยบายเงินปันผลหนึ่งหน้า เสนอให้กรรมการและผู้ถือหุ้นรับทราบก่อนฤดูประชุมผู้ถือหุ้น
บริษัทและตัวเลขในบทความเป็นตัวอย่างสมมติเพื่อการอธิบาย บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมาย บัญชี หรือภาษีสำหรับกิจการใดกิจการหนึ่ง ก่อนประกาศจ่ายเงินปันผลควรให้ผู้สอบบัญชีหรือที่ปรึกษากฎหมายตรวจตัวเลขและขั้นตอน
แหล่งข้อมูล
- ผลตอบแทนจากการประกอบธุรกิจ ที่เรียกว่าผลกำไรหรือเงินปันผล — กรมพัฒนาธุรกิจการค้า
- Q&A ด้านมาตรฐานการรายงานทางการเงิน หัวข้อ การจ่ายเงินปันผล — สภาวิชาชีพบัญชี
- หนังสือตอบข้อหารือ กค 0702/1683 เงินปันผลจากกำไรที่เกิดจากการตีราคาสินทรัพย์ (อ้างมาตรา 1200–1205 ประมวลกฎหมายแพ่งและพาณิชย์) — กรมสรรพากร
- หนังสือตอบข้อหารือ กค 0706/1926 การเสียภาษีเงินปันผลของบุคคลธรรมดา (มาตรา 40 (4) (ข), 47 ทวิ, 48 (3) และ 50 (2) (จ)) — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 38–64 — กรมสรรพากร
- ประกาศกระทรวงการคลัง เรื่อง การขยายกำหนดเวลาการยื่นแบบทางอินเทอร์เน็ต — กรมสรรพากร