Covenant ในสัญญาเงินกู้: คำนวณระยะห่างจากเกณฑ์ และคุยกับธนาคารก่อนผิดเงื่อนไข
Covenant ในสัญญาเงินกู้มีกี่แบบ คำนวณว่า DSCR และหนี้สินต่อทุนขยับได้อีกเท่าไรก่อนผิดเงื่อนไข ผลต่องบการเงิน และสิ่งที่ต้องเตรียมเมื่อขอผ่อนผันจากธนาคาร
ในบทความนี้
สัญญาเงินกู้ระยะยาวของธุรกิจมักมีหน้าที่ที่ผู้กู้ต้องทำตลอดอายุสัญญา นอกจากจ่ายเงินต้นและดอกเบี้ยตรงงวด เช่น ต้องรักษาอัตราส่วนหนี้สินไม่ให้เกินเกณฑ์ ต้องส่งงบการเงินภายในเวลาที่กำหนด หรือห้ามกู้เพิ่มโดยไม่ได้รับความยินยอม เงื่อนไขเหล่านี้เรียกว่า Covenant หลายบริษัทเซ็นสัญญาแล้วไม่ได้เปิดดูอีกเลย จนวันที่ธนาคารแจ้งว่าบริษัทผิดเงื่อนไขแล้ว ทั้งที่ยังจ่ายค่างวดครบทุกงวด
บทความนี้อธิบายประเภทของ Covenant สูตรที่พบบ่อย วิธีคำนวณระยะห่างจากเกณฑ์ (Headroom) ด้วยตัวอย่างตัวเลข ผลของการผิดเงื่อนไขทั้งต่อสัญญาและต่องบการเงิน และวิธีคุยกับธนาคารก่อนถึงวันที่สายเกินไป
Covenant มีกี่แบบ
Corporate Finance Institute (CFI) ให้ความหมายว่า Covenant คือข้อจำกัดที่ผู้ให้กู้ใส่ไว้ในสัญญาเงินกู้เพื่อจำกัดการกระทำของผู้กู้ และแบ่งเป็นกลุ่มใหญ่ได้ดังนี้
| ประเภท | ความหมาย | ตัวอย่าง |
|---|---|---|
| ข้อที่ต้องทำ (Affirmative Covenant) | สิ่งที่ผู้กู้ต้องทำ | ส่งงบการเงินที่ผ่านการตรวจสอบทุกปี ดูแลทรัพย์สินให้อยู่ในสภาพดี รักษาอัตราส่วนทางการเงินตามเกณฑ์ |
| ข้อห้าม (Negative Covenant) | สิ่งที่ผู้กู้ทำไม่ได้ถ้าไม่ได้รับความยินยอม | จ่ายเงินปันผลเกินเกณฑ์ กู้เงินเพิ่ม ควบรวมหรือซื้อกิจการ |
| เกณฑ์ทางการเงิน (Financial Covenant) | อัตราส่วนที่ต้องรักษาให้อยู่ในเกณฑ์ | DSCR ไม่ต่ำกว่าเกณฑ์ หนี้สินต่อทุนไม่เกินเกณฑ์ |
ข้อห้ามเป็นข้อที่ผิดได้ง่ายโดยไม่รู้ตัว เช่น เช่าซื้อรถหรือเปิดวงเงินกับอีกธนาคารโดยไม่รู้ว่าสัญญาเดิมห้ามก่อหนี้เพิ่ม หรือจ่ายเงินปันผลก้อนใหญ่ก่อนตรวจว่าสัญญาจำกัดไว้เท่าไร
เกณฑ์ทางการเงินที่พบบ่อย
CFI ยกตัวอย่างอัตราส่วนที่ผู้ให้กู้ใช้บ่อย เช่น หนี้สินต่อ EBITDA ความสามารถชำระดอกเบี้ย หนี้สินต่อทุน หนี้สินต่อสินทรัพย์ และส่วนของผู้ถือหุ้นที่มีตัวตนขั้นต่ำ สำหรับ SME ที่กู้ธนาคาร ตัวที่เจอบ่อยมีดังนี้
- ความสามารถชำระหนี้ (Debt Service Coverage Ratio หรือ DSCR) กระแสเงินสดจากการดำเนินงานเทียบกับเงินต้นและดอกเบี้ยที่ต้องจ่าย CFI เขียนว่าผู้ให้กู้เชิงพาณิชย์รายเล็กและรายกลางจำนวนมากตั้งเกณฑ์ไว้ไม่ต่ำกว่า 1.25 เท่า ดูวิธีคำนวณเต็มใน เตรียมยื่นสินเชื่อ SME ให้ธนาคารอนุมัติ
- หนี้สินต่อทุน (Debt to Equity หรือ D/E) บางสัญญาใช้หนี้สินรวม บางสัญญาใช้เฉพาะหนี้ที่มีดอกเบี้ย
- หนี้สินต่อ EBITDA หนี้ที่มีดอกเบี้ยเทียบกับกำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคาและค่าตัดจำหน่าย
- อัตราส่วนเงินทุนหมุนเวียน (Current Ratio) ดูความหมายและข้อควรระวังใน อัตราส่วนสภาพคล่อง
ข้อสำคัญคือ สูตรที่ใช้ตัดสินคือสูตรที่เขียนในสัญญาของคุณ ไม่ใช่สูตรในตำรา สัญญาอาจกำหนดว่า EBITDA บวกกลับรายการใดได้ นับหนี้สินตัวไหน ใช้ตัวเลข 12 เดือนย้อนหลังหรือรายปี และวัดจากงบที่ผ่านการตรวจสอบหรืองบภายใน ให้คัดลอกนิยามจากสัญญามาใส่ในไฟล์คำนวณของบริษัทเอง
คำนวณระยะห่างจากเกณฑ์ (Headroom)
รู้ว่าวันนี้ผ่านเกณฑ์ยังไม่พอ ต้องรู้ว่าตัวเลขขยับได้อีกเท่าไรก่อนจะผิด
ตัวอย่างสมมติ บริษัทผลิตแห่งหนึ่งมีสัญญาเงินกู้ระยะยาวที่กำหนด DSCR ไม่ต่ำกว่า 1.25 เท่า และหนี้สินต่อทุนไม่เกิน 2.0 เท่า สมมติว่าสัญญาใช้สูตร DSCR = (EBITDA − ภาษีที่จ่ายเป็นเงินสด) ÷ (เงินต้น + ดอกเบี้ย) แบบที่ CFI ใช้ ตัวเลข 12 เดือนล่าสุดเป็นดังนี้
| รายการ | ตัวเลขปัจจุบัน | เกณฑ์ในสัญญา | ขยับได้อีกเท่าไรก่อนผิดเงื่อนไข |
|---|---|---|---|
| EBITDA | 10.0 | — | — |
| ภาษีที่จ่ายเป็นเงินสด | 0.6 | — | — |
| เงินต้น + ดอกเบี้ยต่อปี | 6.0 | — | — |
| DSCR | 1.57 เท่า | ไม่ต่ำกว่า 1.25 เท่า | EBITDA ลดได้ 1.9 ล้านบาท หรือ 19% |
| หนี้สิน ÷ ส่วนของผู้ถือหุ้น | 24.0 ÷ 15.0 = 1.60 เท่า | ไม่เกิน 2.0 เท่า | ส่วนของผู้ถือหุ้นลดได้ 3.0 ล้านบาท |
EBITDA ต่ำสุดที่ยังผ่าน = 1.25 × 6.0 + 0.6 = 8.1 ล้านบาท ระยะห่าง = (10.0 − 8.1) ÷ 10.0 = 19%
ส่วนของผู้ถือหุ้นต่ำสุดที่ยังผ่าน = 24.0 ÷ 2.0 = 12.0 ล้านบาท ระยะห่าง = 15.0 − 12.0 = 3.0 ล้านบาท
ตอนนี้บริษัทดูปลอดภัย แต่ถ้ากู้เพิ่ม 6.0 ล้านบาทเพื่อซื้อเครื่องจักร โดยต้องผ่อนเงินต้นและดอกเบี้ยเพิ่มปีละ 1.5 ล้านบาท ทั้งสองข้อจะชิดเกณฑ์ทันที หนี้สินต่อทุนกลายเป็น 30.0 ÷ 15.0 = 2.0 เท่าพอดี และ DSCR ลดเป็น 9.4 ÷ 7.5 = 1.25 เท่า ขาดทุนเดือนเดียวหรือยอดขายตกหนึ่งไตรมาสก็ผิดเงื่อนไขได้ ถ้าสัญญาเดิมมีข้อห้ามก่อหนี้เพิ่ม ต้องขอความยินยอมจากผู้ให้กู้รายเดิมก่อนกู้ใหม่ด้วย
ลองทำสี่กรณีให้เห็นภาพ โดยสมมติว่าภาษีที่จ่ายเป็นเงินสดคงที่ 0.6 ล้านบาท และกรณีแย่คือ EBITDA ลดลง 5% จาก 10.0 เหลือ 9.5 ล้านบาท
| กรณี | EBITDA − ภาษี | เงินต้น + ดอกเบี้ย | DSCR |
|---|---|---|---|
| ปัจจุบัน | 9.4 | 6.0 | 1.57 เท่า |
| ไม่กู้เพิ่ม EBITDA ลด 5% | 8.9 | 6.0 | 1.48 เท่า |
| กู้เพิ่ม EBITDA เท่าเดิม | 9.4 | 7.5 | 1.25 เท่า |
| กู้เพิ่ม และ EBITDA ลด 5% | 8.9 | 7.5 | 1.19 เท่า |
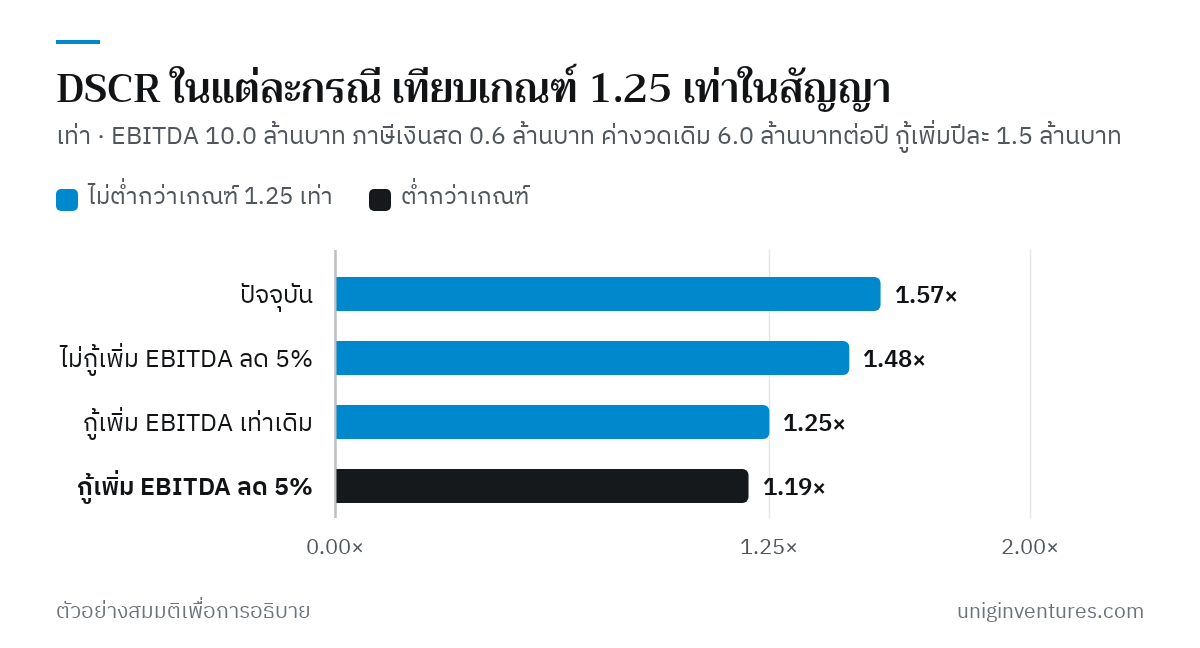
บริษัทเดียวกันทนการลดลงของ EBITDA ได้ 19% ถ้าไม่กู้เพิ่ม แต่หลังกู้เพิ่มทนไม่ได้แม้แต่ 5% การเห็นตัวเลขก่อนเซ็นสัญญาใหม่ทำให้มีเวลาเลือกทาง เช่น กู้น้อยลง ขอยืดระยะผ่อนเพื่อให้ค่างวดต่อปีต่ำลง หรือขอแก้เกณฑ์ไปพร้อมกับการขอกู้ ใช้วิธีเดียวกับ Scenario Planning คือทำกรณีปกติและกรณีแย่ แล้วดูว่ากรณีไหนผิดเงื่อนไข
ผิดเงื่อนไขแล้วเกิดอะไรขึ้น
CFI สรุปว่าเมื่อผู้กู้ผิด Covenant ผู้ให้กู้อาจเรียกค่าปรับ ขึ้นอัตราดอกเบี้ย ขอหลักประกันเพิ่ม หรือเรียกให้ชำระหนี้ทั้งหมดทันที สิทธิ์ที่ธนาคารมีจริงขึ้นกับถ้อยคำในสัญญาของคุณ และถ้าสัญญาอื่นมีข้อผิดนัดไขว้ (Cross-default) ที่ผูกกับสัญญานี้ การผิดเงื่อนไขในสัญญาหนึ่งอาจลามไปสัญญาอื่นด้วย
ผลต่องบการเงินก็สำคัญไม่แพ้กัน มาตรฐาน IAS 1 ของ IFRS จัดหนี้เป็นหนี้สินไม่หมุนเวียนได้เมื่อบริษัทมีสิทธิ์เลื่อนการชำระออกไปอย่างน้อย 12 เดือนหลังวันสิ้นรอบ EY อธิบายการแก้ไขที่มีผลตั้งแต่รอบปีที่เริ่ม 1 มกราคม 2024 (พ.ศ. 2567) ไว้ดังนี้
- Covenant ที่ต้องปฏิบัติตามในหรือก่อนวันสิ้นรอบ มีผลต่อการจัดประเภทหนี้ แม้จะทดสอบหลังวันสิ้นรอบ
- Covenant ที่ต้องปฏิบัติตามหลังวันสิ้นรอบ ไม่มีผลต่อการจัดประเภท ณ วันสิ้นรอบ แต่ต้องเปิดเผยลักษณะของ Covenant เวลาที่ต้องปฏิบัติ และยอดหนี้ที่เกี่ยวข้องในหมายเหตุประกอบงบ
- ถ้าผิดเงื่อนไขก่อนวันสิ้นรอบ ต้องได้หนังสือผ่อนผัน (Waiver) ภายในวันสิ้นรอบ หนังสือที่ได้หลังวันนั้นไม่ช่วยให้หนี้ยังเป็นหนี้ไม่หมุนเวียน
SME ส่วนใหญ่ใช้ TFRS for NPAEs ซึ่งมีหลักเรื่องการผิดเงื่อนไขก่อนวันสิ้นรอบและระยะผ่อนผันอย่างน้อย 12 เดือนในทำนองเดียวกัน ดูตัวอย่างใน อัตราส่วนสภาพคล่อง ผลคือหนี้ระยะยาวทั้งก้อนอาจย้ายไปเป็นหนี้สินหมุนเวียน Current Ratio ทรุดลง และอาจทำให้ผิด Covenant ของสัญญาอื่นต่อเป็นทอด ๆ
คุยกับธนาคารก่อนผิดเงื่อนไข
เวลาที่ดีที่สุดในการคุยคือตอนที่ประมาณการบอกว่าจะผิด ไม่ใช่หลังผิดแล้ว ทางที่ขอได้มีสองแบบ
- ขอผ่อนผัน (Waiver) ธนาคารยอมไม่ใช้สิทธิ์จากการผิดเงื่อนไขครั้งนั้นหรือช่วงนั้น เหมาะกับเหตุชั่วคราว เช่น ไตรมาสเดียวที่ยอดขายตก
- ขอแก้เงื่อนไข (Amendment) เปลี่ยนเกณฑ์ สูตร หรือตารางผ่อนชำระ เหมาะเมื่อโครงสร้างธุรกิจเปลี่ยนไปแล้ว เช่น ลงทุนขยายกำลังผลิตที่ใช้เวลาหลายปีกว่าจะคืนทุน
สิ่งที่ควรเตรียมไปคุยมีสี่อย่าง คือ ตัวเลขจริงและประมาณการที่แสดงว่าจะผิดเงื่อนไขเมื่อไรและเท่าไร สาเหตุที่อธิบายได้ แผนแก้พร้อมตัวเลข เช่น ประมาณการกระแสเงินสด 13 สัปดาห์ และสิ่งที่ขอให้ชัด ว่าขอผ่อนผันไตรมาสไหน หรือขอเปลี่ยนเกณฑ์จากเท่าไรเป็นเท่าไร ธนาคารอาจขอสิ่งตอบแทน เช่น ค่าธรรมเนียมหรือดอกเบี้ยที่สูงขึ้น ข้อตกลงทุกข้อต้องได้เป็นหนังสือ และถ้าเกี่ยวกับงบสิ้นปี ต้องได้ก่อนวันสิ้นรอบ
ตารางติดตาม Covenant รายเดือน
ทำตารางเดียวที่รวมทุกสัญญา แล้วอัปเดตทุกครั้งที่ปิดงบรายเดือน
| สัญญา / เงื่อนไข | สูตรตามสัญญา | วันทดสอบและวันส่งรายงาน | เกณฑ์ | ระดับเตือนภายใน | ล่าสุด |
|---|---|---|---|---|---|
| เงินกู้ระยะยาว ธนาคาร ก / DSCR | คัดลอกจากสัญญา | ตามที่สัญญากำหนด | ≥ 1.25 เท่า | ≥ 1.40 เท่า | 1.57 เท่า |
| เงินกู้ระยะยาว ธนาคาร ก / D/E | คัดลอกจากสัญญา | ตามที่สัญญากำหนด | ≤ 2.0 เท่า | ≤ 1.8 เท่า | 1.60 เท่า |
| เงินกู้ระยะยาว ธนาคาร ก / ห้ามก่อหนี้เพิ่ม | — | ทุกครั้งก่อนกู้หรือเช่าซื้อ | ต้องได้รับความยินยอม | — | ยังไม่ได้ขอ |
ระดับเตือนภายในตั้งให้สูงกว่าเกณฑ์ในสัญญา เพื่อให้มีเวลาแก้ก่อนผิดจริง ตัวเลขในตารางเป็นตัวอย่าง ให้ตั้งตามความผันผวนของธุรกิจคุณ
เริ่มจากตรงไหน
- เปิดสัญญาเงินกู้ เช่าซื้อ และวงเงินทุกฉบับ จดทุก Covenant ทั้งข้อที่ต้องทำ ข้อห้าม และเกณฑ์ทางการเงิน
- คัดลอกสูตรตามสัญญาลงไฟล์คำนวณ แล้วคำนวณตัวเลขล่าสุดกับระยะห่างจากเกณฑ์
- ประมาณการ Covenant ไปข้างหน้าอย่างน้อยสี่ไตรมาส ทั้งกรณีปกติและกรณีแย่
- ก่อนกู้เพิ่ม ซื้อทรัพย์สินก้อนใหญ่ หรือจ่ายเงินปันผล ให้ตรวจข้อห้ามและคำนวณผลต่อเกณฑ์ก่อนตัดสินใจ
- ถ้าประมาณการบอกว่าจะผิด ให้นัดคุยกับธนาคารพร้อมตัวเลขและแผน และขอข้อตกลงเป็นหนังสือก่อนวันสิ้นรอบ
บริษัทและตัวเลขในบทความเป็นตัวอย่างสมมติเพื่ออธิบายวิธีคิด เงื่อนไขจริงขึ้นกับสัญญาของแต่ละบริษัท ควรให้ผู้สอบบัญชีและที่ปรึกษากฎหมายตรวจเมื่อมีความเสี่ยงจะผิดเงื่อนไข
แหล่งข้อมูล
- Debt Covenants — Corporate Finance Institute
- Debt Service Coverage Ratio (DSCR) — Corporate Finance Institute
- What companies need to consider for classification of liabilities (IAS 1 amendments) — EY
- IASB amends accounting standard to improve information about long-term debt with covenants — IFRS Foundation