แผนหลายกรณี (Scenario Planning) สำหรับ SME: เตรียมเงินสดและแผนสำรองก่อนยอดขายตก
วิธีทำแผนหลายกรณีในสเปรดชีตเดียว เลือกตัวแปรที่ขยับเงินสด คำนวณเงินสดปลายปีสี่กรณี ตั้งเส้นเงินสดขั้นต่ำ และจุดกระตุ้นที่ตกลงไว้ล่วงหน้าว่าจะทำอะไร
ในบทความนี้
แผนธุรกิจส่วนใหญ่มีตัวเลขชุดเดียว ยอดขายปีหน้าโตเท่านี้ ต้นทุนเท่านี้ เงินสดปลายปีเท่านี้ พอยอดขายจริงต่ำกว่าแผนสองเดือนติดกัน ทุกคนรู้ว่าแผนใช้ไม่ได้แล้ว แต่ไม่มีใครรู้ว่าควรทำอะไรต่อ เพราะไม่เคยคิดไว้ก่อนว่าถ้าเป็นแบบนี้จะตัดสินใจอย่างไร
แผนหลายกรณี (Scenario Planning) แก้ปัญหานี้ด้วยการคำนวณไว้ล่วงหน้าว่าถ้าตัวแปรสำคัญออกมาดีกว่าหรือแย่กว่าที่คาด เงินสดจะเหลือเท่าไร และตกลงกันไว้ก่อนว่าเมื่อเห็นสัญญาณไหนจะทำอะไร บทความนี้แสดงวิธีทำแบบที่ SME ใช้ได้ในสเปรดชีตเดียว พร้อมตัวอย่างตัวเลขสี่กรณี
แผนหลายกรณีไม่ใช่การเดาอนาคต
Charles Roxburgh เขียนไว้ในบทความ The use and abuse of scenarios ของ McKinsey ว่าแผนหลายกรณีช่วยให้ผู้บริหารเดินทางสายกลางระหว่างความมั่นใจเกินจริงในตัวเลขพยากรณ์ชุดเดียว กับการทำอะไรไม่ถูกเมื่อสถานการณ์ไม่แน่นอน ข้อสำคัญที่บทความนั้นเน้นมีสามข้อ
- ใช้วางแผนจากกรณีที่น่าจะเกิดที่สุด แล้วเตรียมแผนสำรองที่ชัดเจนไว้สำหรับกรณีอื่น ไม่ใช่ถือหลายกรณีไว้จนตัดสินใจอะไรไม่ได้
- หาสิ่งที่ควรทำในทุกกรณี (No-regret Moves) คือการกระทำที่ได้ประโยชน์ไม่ว่ากรณีไหนจะเกิดขึ้น
- อย่าตัดกรณีสุดขั้วทิ้ง คนมักเลือกกรณีที่ต่างจากปัจจุบันเพียงเล็กน้อย ทั้งที่ความเสี่ยงคือโอกาสเกิดคูณด้วยความรุนแรง เหตุการณ์ที่โอกาสต่ำแต่รุนแรงมากก็ทำให้ธุรกิจล้มได้ ช่วงที่เศรษฐกิจกำลังชะลอตัว กรณีร้ายควรแย่กว่าที่รู้สึกสบายใจ
สำหรับ SME คำถามหลักจึงไม่ใช่ว่ากรณีไหนจะเกิด แต่คือในกรณีที่แย่ที่สุดที่ยังพอเป็นไปได้ เงินสดจะต่ำกว่าระดับที่รับได้หรือไม่ และถ้าใช่ ต้องเริ่มทำอะไรตั้งแต่ตอนนี้
เลือกตัวแปรที่ขยับผลลัพธ์จริง
ตัวแปรในโมเดลมีได้เป็นร้อย แต่ที่ขยับเงินสดของ SME ส่วนใหญ่มีไม่กี่ตัว
- ปริมาณขาย โดยเฉพาะจากลูกค้ารายใหญ่ไม่กี่ราย
- อัตรากำไรขั้นต้น ซึ่งลดลงเมื่อต้องลดราคาหรือต้นทุนวัตถุดิบขึ้น
- ระยะเวลาเก็บหนี้ ลูกค้ามักจ่ายช้าลงในช่วงเดียวกับที่ยอดขายตก
- ค่าใช้จ่ายคงที่ โดยเฉพาะเงินเดือนและค่าเช่า
ข้อผิดพลาดที่พบบ่อยคือปรับทีละตัวแปรแยกกัน ในความเป็นจริง ตัวแปรเหล่านี้มักแย่ลงพร้อมกัน แต่ละกรณีจึงควรเป็นเรื่องราวที่สอดคล้องกัน เช่น "ลูกค้ารายใหญ่ลดคำสั่งซื้อ เราต้องลดราคาเพื่อรักษาลูกค้าที่เหลือ และลูกค้าจ่ายช้าลง" แล้วปรับทุกตัวแปรตามเรื่องนั้น
ตัวอย่าง: สี่กรณีของบริษัทจัดจำหน่าย
ตัวอย่างสมมติ บริษัทจัดจำหน่ายสินค้ามีเงินสดวันนี้ 4.0 ล้านบาท ยอดขายเดือนละ 3.0 ล้านบาท อัตรากำไรขั้นต้น 30% ค่าใช้จ่ายคงที่เดือนละ 750,000 บาท และเก็บเงินจากลูกค้าเฉลี่ย 45 วัน ลูกหนี้การค้าวันนี้จึงเท่ากับ 3.0 × 45 ÷ 30 = 4.5 ล้านบาท เจ้าของกำหนดว่าเงินสดต้องไม่ต่ำกว่าค่าใช้จ่ายคงที่สองเดือน คือ 1.5 ล้านบาท
เพื่อให้เห็นภาพชัด ตัวอย่างนี้ตัดภาษี การลงทุน และการชำระหนี้ออก และสมมติว่าระยะเวลาเก็บหนี้เปลี่ยนตั้งแต่ต้นปี
| สมมติฐาน 12 เดือน | ดีกว่าคาด | กรณีฐาน | แย่กว่าคาด | กรณีวิกฤต |
|---|---|---|---|---|
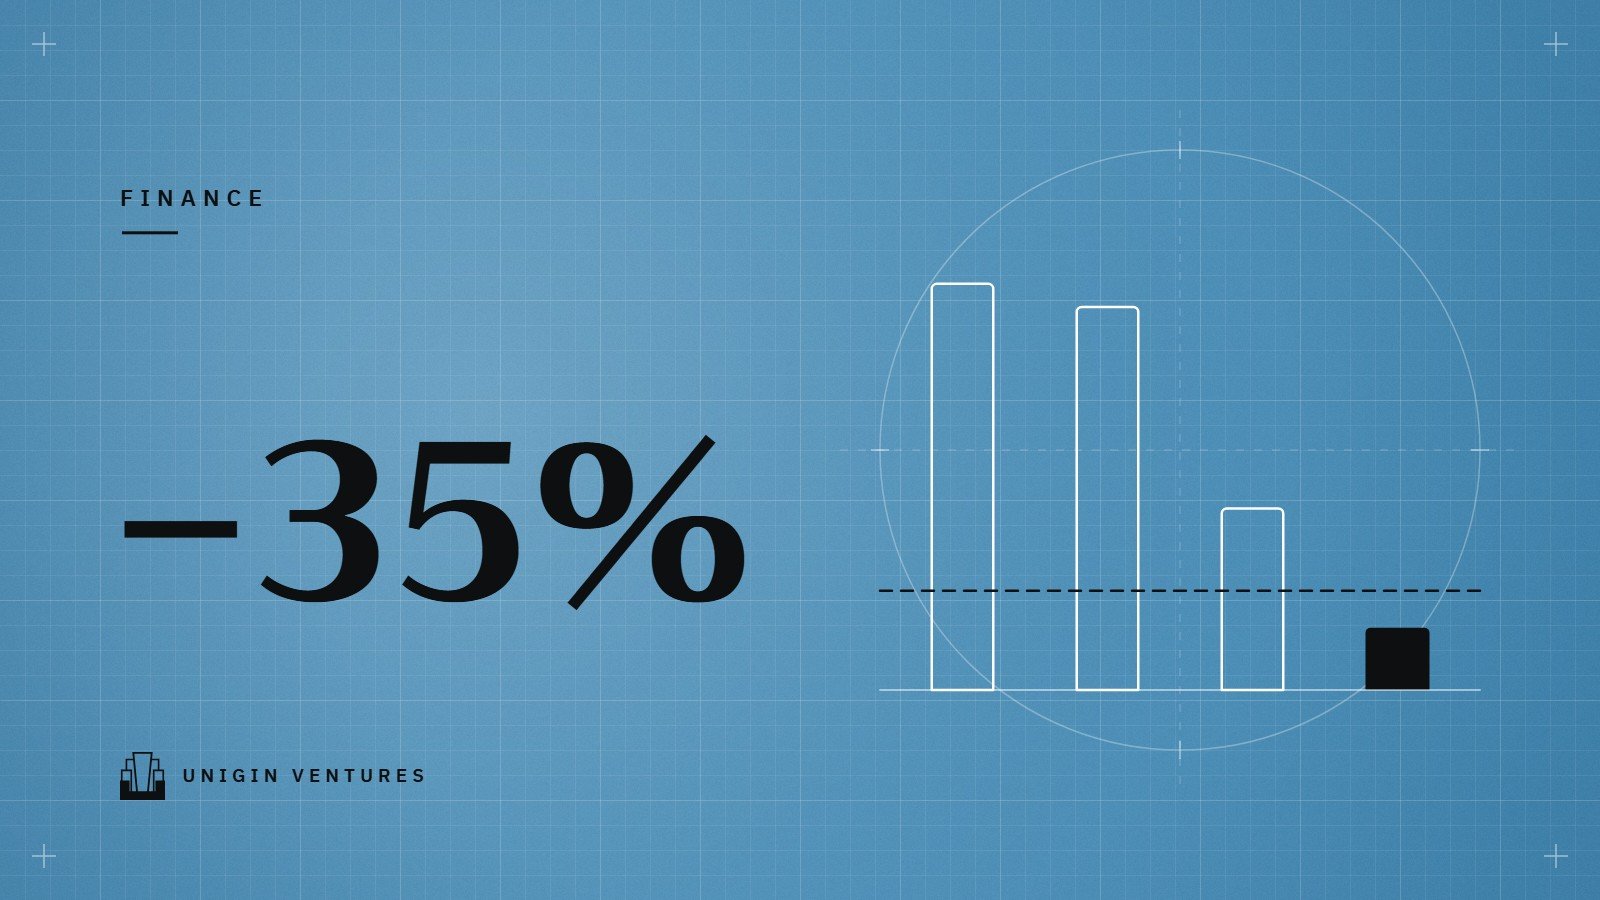
| ยอดขายต่อเดือน (ล้านบาท) | 3.45 (+15%) | 3.00 | 2.40 (−20%) | 1.95 (−35%) |
| อัตรากำไรขั้นต้น | 30% | 30% | 28% | 27% |
| ค่าใช้จ่ายคงที่ต่อเดือน (บาท) | 800,000 | 750,000 | 750,000 | 750,000 |
| ระยะเวลาเก็บหนี้ (วัน) | 45 | 45 | 60 | 75 |
กำไรจากการดำเนินงานต่อเดือน = ยอดขาย × อัตรากำไรขั้นต้น − ค่าใช้จ่ายคงที่
ลูกหนี้การค้า = ยอดขายต่อเดือน × ระยะเวลาเก็บหนี้ ÷ 30
เงินสดปลายปี = 4.0 + กำไร 12 เดือน − ลูกหนี้ที่เพิ่มขึ้น
| ผลลัพธ์ (ล้านบาท) | ดีกว่าคาด | กรณีฐาน | แย่กว่าคาด | กรณีวิกฤต |
|---|---|---|---|---|
| กำไรต่อเดือน | 0.235 | 0.150 | −0.078 | −0.2235 |
| กำไร 12 เดือน | 2.820 | 1.800 | −0.936 | −2.682 |
| ลูกหนี้ปลายปี | 5.175 | 4.500 | 4.800 | 4.875 |
| ลูกหนี้เพิ่มขึ้น | 0.675 | 0 | 0.300 | 0.375 |
| เงินสดปลายปี | 6.15 | 5.80 | 2.76 | 0.94 |
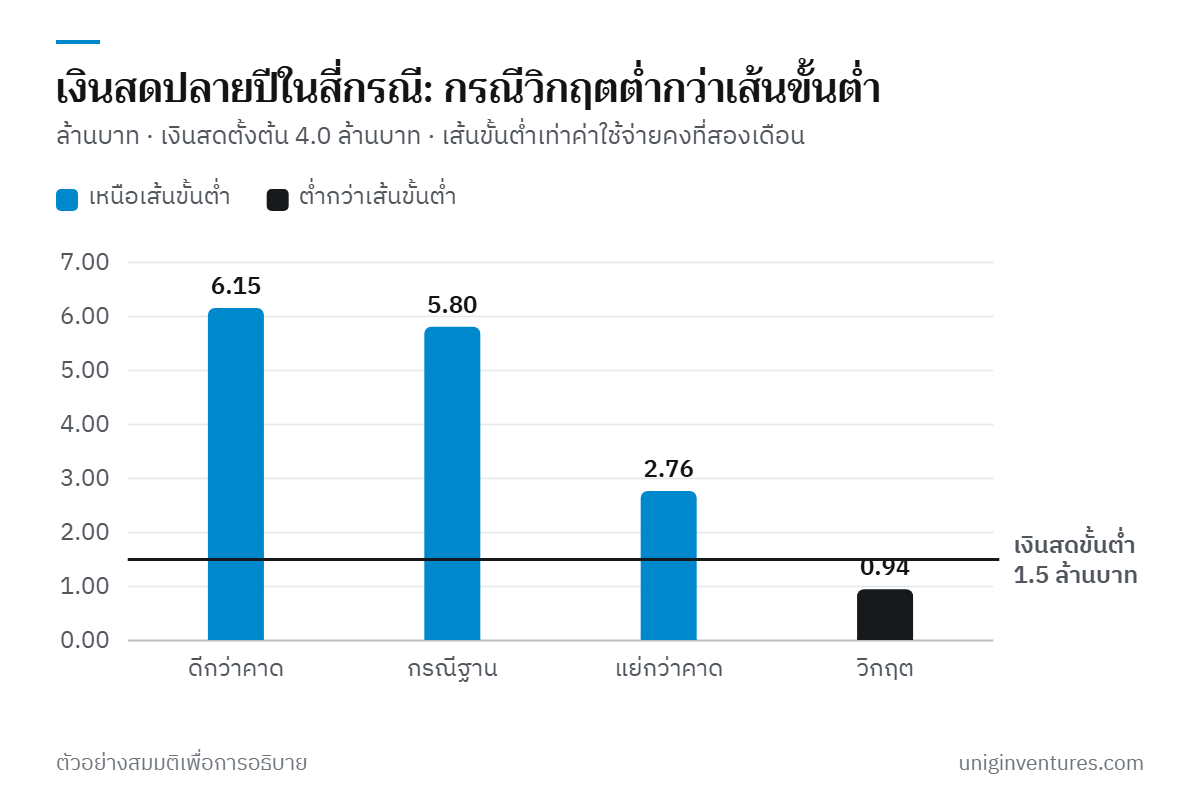
ตัวเลขชุดนี้บอกสามเรื่องที่ตัวเลขชุดเดียวไม่บอก
- กรณีดีกว่าคาดกินเงินสดเพิ่ม ยอดขายโต 15% ทำให้กำไรเพิ่มมากกว่าหนึ่งล้านบาท แต่ลูกหนี้ก็โตตาม 0.675 ล้านบาท เงินสดปลายปีจึงสูงกว่ากรณีฐานเพียง 0.35 ล้านบาท ถ้ามีสต็อกสินค้าที่ต้องเพิ่มตามยอดขายด้วย ส่วนต่างจะน้อยกว่านี้อีก
- กรณีแย่กว่าคาดยังรอด เงินสดลดลงเหลือ 2.76 ล้านบาท ยังสูงกว่าเส้นขั้นต่ำ แต่ส่วนเผื่อเหลือไม่มาก
- กรณีวิกฤตต่ำกว่าเส้น เงินสดเหลือ 0.94 ล้านบาท ขาดไปราว 0.56 ล้านบาท ถ้ารอให้เกิดจริงแล้วค่อยไปขอวงเงินจากธนาคาร งบการเงินช่วงนั้นจะดูแย่ และการขอสินเชื่อจะยากขึ้นมาก
ตั้งจุดกระตุ้นและแผนที่ตกลงไว้ล่วงหน้า
แผนหลายกรณีมีประโยชน์ก็ต่อเมื่อเชื่อมกับการตัดสินใจ สำหรับแต่ละกรณีที่ไม่ดี ให้เขียนไว้ล่วงหน้าว่าสัญญาณอะไรบอกว่ากำลังเข้าสู่กรณีนั้น และจะทำอะไร
| จุดกระตุ้น (Trigger) | สิ่งที่ทำ |
|---|---|
| ยอดขายต่ำกว่า 2.55 ล้านบาท (−15%) สองเดือนติดกัน | ชะลอการรับพนักงานใหม่ ทบทวนค่าใช้จ่ายที่ไม่จำเป็น เจรจาเครดิตเทอมกับซัพพลายเออร์ |
| ระยะเวลาเก็บหนี้เกิน 60 วัน | หยุดให้เครดิตเพิ่มกับลูกค้าที่ค้างชำระ ติดตามหนี้รายตัวทุกสัปดาห์ |
| เงินสดที่คาดการณ์ใน 13 สัปดาห์ต่ำกว่า 2.0 ล้านบาท | ใช้วงเงินสำรองที่เตรียมไว้ ลดค่าใช้จ่ายคงที่ตามรายการที่ตกลงไว้ |
ตัวเลขในตารางเป็นตัวอย่างสมมติ แต่ละบริษัทต้องตั้งเองจากโมเดลของตัวเอง ข้อสำคัญคือตกลงกันตอนที่ยังไม่มีแรงกดดัน เพราะเมื่อถึงเวลาจริง การตัดสินใจลดค่าใช้จ่ายมักถูกเลื่อนออกไปเรื่อย ๆ
ในตัวอย่างนี้ สิ่งที่ควรทำในทุกกรณีมีอย่างน้อยสองข้อ คือ เตรียมวงเงินสินเชื่อหมุนเวียนตั้งแต่ตอนที่งบยังดี และ เร่งเก็บหนี้ที่เกินกำหนด ทั้งสองข้อมีต้นทุนต่ำในกรณีฐาน แต่ช่วยได้มากในกรณีวิกฤต
เริ่มจากตรงไหน
- เลือกตัวแปรหลักสามถึงสี่ตัว ที่ขยับเงินสดของธุรกิจคุณมากที่สุด ดูจากปีที่ผ่านมาว่าตัวไหนแกว่งแรงที่สุด
- เขียนเรื่องของแต่ละกรณีเป็นประโยคเดียว แล้วปรับทุกตัวแปรให้สอดคล้องกับเรื่องนั้น อย่าลืมกรณีที่แย่กว่าที่รู้สึกสบายใจ
- คำนวณเงินสดปลายงวดของทุกกรณี รวมผลของลูกหนี้และสต็อกด้วย ไม่ใช่แค่กำไร
- ตั้งเส้นเงินสดขั้นต่ำ แล้วดูว่ากรณีไหนต่ำกว่าเส้น
- เขียนจุดกระตุ้นและสิ่งที่จะทำ ตกลงกับหุ้นส่วนหรือทีมผู้บริหาร แล้วทบทวนทุกเดือนพร้อมประมาณการเงินสด 13 สัปดาห์
- ปรับกรณีทุกไตรมาส ตัดกรณีที่ไม่เกี่ยวข้องแล้วออก และเพิ่มกรณีใหม่แทน
แผนหลายกรณีที่ทำดีไม่ได้ทำให้ทำนายอนาคตแม่นขึ้น แต่ทำให้เมื่อสถานการณ์เปลี่ยน บริษัทรู้ว่าต้องทำอะไรและมีเวลาทำ ซึ่งเป็นสิ่งที่ธนาคารและนักลงทุนอยากเห็นจากผู้บริหารเช่นกัน
ตัวเลขทั้งหมดในบทความเป็นตัวอย่างสมมติเพื่อการอธิบาย