จุดคุ้มทุนของธุรกิจใหม่: ต้องขายวันละเท่าไรถึงไม่ขาดทุน และเผื่อความเสี่ยงไว้แค่ไหน
แยกต้นทุนคงที่กับผันแปร คำนวณจุดคุ้มทุนแบบจำนวนชิ้นและยอดขาย ส่วนเผื่อความปลอดภัย และผลของช่องทางขายที่กำไรต่อชิ้นต่างกัน ผ่านตัวอย่างร้านกาแฟหนึ่งร้าน
ในบทความนี้
ก่อนเปิดร้านหรือเริ่มธุรกิจใหม่ เจ้าของกิจการส่วนใหญ่ประมาณยอดขายไว้ในใจ แต่น้อยคนที่ตอบได้ว่าต้องขายวันละกี่ชิ้นถึงจะไม่ขาดทุน ตัวเลขนี้คือจุดคุ้มทุน (Break-even Point) คำนวณได้ในไม่กี่นาที และบอกได้ตั้งแต่ก่อนลงเงินว่าแผนธุรกิจเป็นไปได้หรือไม่
บทความนี้อธิบายวิธีแยกต้นทุนคงที่กับต้นทุนผันแปร สูตรจุดคุ้มทุนทั้งแบบจำนวนชิ้นและแบบยอดขาย ส่วนเผื่อความปลอดภัย (Margin of Safety) ยอดขายที่ต้องทำเพื่อให้ได้กำไรตามเป้า และผลของช่องทางขายที่กำไรต่อชิ้นไม่เท่ากัน พร้อมตัวอย่างร้านกาแฟหนึ่งร้านตลอดทั้งเรื่อง
แยกต้นทุนเป็นสองกอง
สำนักงานบริหารธุรกิจขนาดย่อมของสหรัฐฯ (SBA) อธิบายจุดคุ้มทุนว่าเป็นจุดที่ต้นทุนรวมเท่ากับรายได้รวม กิจการไม่ได้กำไรและไม่ขาดทุน การคำนวณเริ่มจากแยกต้นทุนเป็นสองกอง
- ต้นทุนคงที่ (Fixed Cost) ต้นทุนที่จ่ายเท่าเดิมในแต่ละช่วงเวลา ไม่ว่าจะขายได้มากหรือน้อย เช่น ค่าเช่า เงินเดือน ค่าประกันภัย ดอกเบี้ย และค่าเสื่อมราคา
- ต้นทุนผันแปร (Variable Cost) ต้นทุนที่เพิ่มขึ้นตามจำนวนที่ขาย คิดเป็นต่อหนึ่งชิ้น เช่น วัตถุดิบ บรรจุภัณฑ์ ค่าธรรมเนียมรับชำระเงิน และค่าคอมมิชชันการขาย
รายการที่มักลืมใส่ในต้นทุนคงที่คือค่าตอบแทนของเจ้าของเอง ถ้าเจ้าของทำงานในร้านเต็มเวลาแต่ไม่นับค่าแรงตัวเอง ร้านอาจดูเหมือนคุ้มทุน ทั้งที่จริงเจ้าของทำงานฟรี อีกรายการคือค่าเสื่อมราคาของอุปกรณ์ที่ซื้อตอนเปิดร้าน ซึ่งเป็นต้นทุนจริงแม้ไม่ได้จ่ายเงินทุกเดือน SBA ยังแนะนำให้บวกเพิ่มราว 10% สำหรับค่าใช้จ่ายเบ็ดเตล็ดที่คาดไม่ถึง
สูตรจุดคุ้มทุน
กำไรส่วนเกินต่อชิ้น (Contribution Margin) = ราคาขาย − ต้นทุนผันแปรต่อชิ้น
จุดคุ้มทุน (ชิ้น) = ต้นทุนคงที่ ÷ กำไรส่วนเกินต่อชิ้น
จุดคุ้มทุน (บาท) = ต้นทุนคงที่ ÷ อัตรากำไรส่วนเกิน
อัตรากำไรส่วนเกินคือกำไรส่วนเกินต่อชิ้นหารด้วยราคาขาย สูตรแบบบาทเหมาะกับกิจการที่ขายสินค้าหลายอย่าง ซึ่งนับเป็นชิ้นเดียวกันไม่ได้
ตัวอย่างร้านกาแฟ
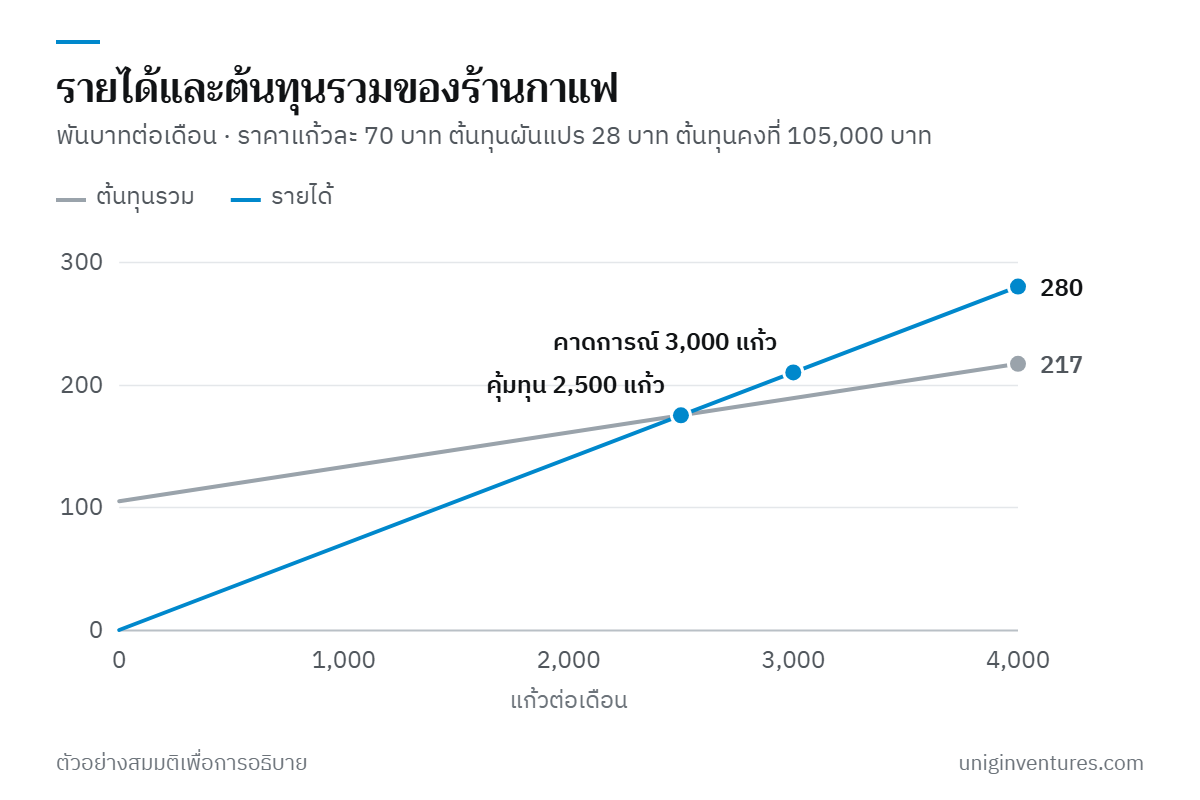
ตัวอย่างสมมติ ร้านกาแฟเปิดใหม่ขายเฉลี่ยแก้วละ 70 บาท ต้นทุนผันแปรรวมเมล็ดกาแฟ นม แก้ว และค่าธรรมเนียมรับชำระเงิน แก้วละ 28 บาท กำไรส่วนเกินจึงเท่ากับแก้วละ 42 บาท หรือ 60% ของราคาขาย
| ต้นทุนคงที่ต่อเดือน | บาท |
|---|---|
| ค่าเช่าพื้นที่ | 35,000 |
| เงินเดือนพนักงาน 2 คน รวมเงินสมทบประกันสังคม | 30,000 |
| ค่าน้ำ ค่าไฟ | 8,000 |
| ค่าเสื่อมราคาอุปกรณ์ 300,000 บาท ใช้งาน 5 ปี | 5,000 |
| ดอกเบี้ยเงินกู้ | 2,000 |
| ระบบขายหน้าร้าน อินเทอร์เน็ต และค่าทำบัญชี | 4,000 |
| รวมก่อนนับค่าตอบแทนเจ้าของ | 84,000 |
| ค่าตอบแทนเจ้าของ | 21,000 |
| รวมต้นทุนคงที่ | 105,000 |
- ถ้าไม่นับค่าตอบแทนเจ้าของ จุดคุ้มทุนคือ 84,000 ÷ 42 = 2,000 แก้วต่อเดือน หรือราว 67 แก้วต่อวัน ถ้าเปิด 30 วัน
- เมื่อนับค่าตอบแทนเจ้าของ จุดคุ้มทุนคือ 105,000 ÷ 42 = 2,500 แก้วต่อเดือน หรือราว 84 แก้วต่อวัน คิดเป็นยอดขาย 105,000 ÷ 60% = 175,000 บาทต่อเดือน
ส่วนเผื่อความปลอดภัยและยอดขายตามเป้ากำไร
จุดคุ้มทุนบอกว่าต้องขายเท่าไรถึงไม่ขาดทุน แต่ไม่ได้บอกว่าแผนเสี่ยงแค่ไหน ตัวเลขที่ตอบคำถามนี้คือส่วนเผื่อความปลอดภัย (Margin of Safety) คือยอดขายที่คาดไว้ลดลงได้มากแค่ไหนก่อนจะขาดทุน
ส่วนเผื่อความปลอดภัย (%) = (ยอดขายที่คาดไว้ − ยอดขาย ณ จุดคุ้มทุน) ÷ ยอดขายที่คาดไว้
ยอดขายเพื่อกำไรตามเป้า (ชิ้น) = (ต้นทุนคงที่ + กำไรที่ต้องการ) ÷ กำไรส่วนเกินต่อชิ้น
ถ้าร้านคาดว่าจะขายได้วันละ 100 แก้ว หรือ 3,000 แก้วต่อเดือน ส่วนเผื่อความปลอดภัยคือ (3,000 − 2,500) ÷ 3,000 = 16.7% ยอดขายต่ำกว่าคาดเกินหนึ่งในหกเมื่อไร ร้านจะขาดทุน และถ้าเจ้าของต้องการกำไรเดือนละ 42,000 บาทนอกจากค่าตอบแทนตัวเอง ต้องขาย (105,000 + 42,000) ÷ 42 = 3,500 แก้วต่อเดือน หรือราว 117 แก้วต่อวัน
ไม่มีตัวเลขส่วนเผื่อที่ถูกต้องสำหรับทุกธุรกิจ แต่ถ้าส่วนเผื่อต่ำ และยอดขายที่คาดไว้ยังเป็นการเดา ควรทบทวนแผนก่อนลงเงิน
ช่องทางขายที่กำไรต่อชิ้นไม่เท่ากัน
ถ้ากิจการขายหลายช่องทางหรือหลายสินค้า ต้องใช้กำไรส่วนเกินเฉลี่ยถ่วงน้ำหนักตามสัดส่วนการขาย และสูตรนี้ใช้ได้ก็ต่อเมื่อสัดส่วนการขายคงที่
ตัวอย่างสมมติต่อจากเดิม ร้านเปิดขายผ่านแอปส่งอาหาร สมมติว่าแพลตฟอร์มหักค่าคอมมิชชันแก้วละ 21 บาท และร้านขายราคาเดียวกับหน้าร้าน กำไรส่วนเกินของแก้วที่ขายผ่านแอปจึงเหลือแก้วละ 21 บาท
| ช่องทาง | สัดส่วน | กำไรส่วนเกินต่อแก้ว (บาท) |
|---|---|---|
| หน้าร้าน | 60% | 42 |
| แอปส่งอาหาร | 40% | 21 |
| เฉลี่ยถ่วงน้ำหนัก | 100% | 33.60 |
จุดคุ้มทุนเพิ่มจาก 2,500 เป็น 105,000 ÷ 33.60 = 3,125 แก้วต่อเดือน สูงกว่ายอดที่คาดไว้ 3,000 แก้ว ถ้ายอดรวมเท่าเดิม ร้านจะขาดทุนเดือนละ 4,200 บาท ทั้งที่ขายได้เท่าเดิม ช่องทางที่เพิ่มยอดขายได้จึงอาจทำให้กำไรลดลง ถ้ายอดที่เพิ่มขึ้นไม่มากพอชดเชยกำไรต่อแก้วที่หายไป
สามทางที่ทำให้คุ้มทุนเร็วขึ้น
จุดคุ้มทุนขยับได้จากสามตัวแปร ลองเทียบผลของการปรับแต่ละตัวจากกรณีหน้าร้านอย่างเดียว
| การเปลี่ยนแปลง | กำไรส่วนเกินต่อแก้ว | ต้นทุนคงที่ | จุดคุ้มทุน (แก้ว/เดือน) |
|---|---|---|---|
| กรณีฐาน | 42 | 105,000 | 2,500 |
| ขึ้นราคา 5 บาท เป็น 75 บาท | 47 | 105,000 | 2,235 |
| ลดต้นทุนผันแปร 3 บาท เหลือ 25 บาท | 45 | 105,000 | 2,334 |
| ลดค่าเช่า 10,000 บาท | 42 | 95,000 | 2,262 |
ในตัวอย่างนี้ การขึ้นราคา 5 บาทลดจุดคุ้มทุนได้มากที่สุด แต่ต้องดูด้วยว่าลูกค้าจะหายไปเท่าไร ส่วนต้นทุนคงที่ควรต่อรองตั้งแต่ก่อนเซ็นสัญญา เพราะค่าเช่าที่ตกลงแล้วมักผูกพันหลายปี
ข้อจำกัดของการวิเคราะห์จุดคุ้มทุน
การวิเคราะห์ต้นทุน ปริมาณ และกำไร (Cost-Volume-Profit Analysis) ตั้งอยู่บนสมมติฐานหลายข้อ ACCA สรุปไว้ว่าสมมติให้สัดส่วนการขายคงที่ ต้นทุนและรายได้เปลี่ยนเป็นเส้นตรง แยกต้นทุนคงที่กับผันแปรได้ชัด และต้นทุนคงที่ไม่เปลี่ยนในช่วงยอดขายที่พิจารณา ในชีวิตจริง
- ถ้ายอดขายโตเกินกำลังพนักงานสองคน ต้องจ้างเพิ่ม ต้นทุนคงที่จะกระโดดเป็นขั้น และจุดคุ้มทุนก็เปลี่ยนตาม
- ราคาเฉลี่ยต่อแก้วเปลี่ยนตามเมนูที่ลูกค้าสั่ง และโปรโมชันที่ให้
- จุดคุ้มทุนทางบัญชีไม่เท่ากับจุดคุ้มทุนเงินสด ค่าเสื่อมราคาไม่ใช่เงินสดจ่าย แต่เงินต้นของเงินกู้เป็นเงินสดที่จ่ายออกจริง แม้ไม่อยู่ในงบกำไรขาดทุน
ใช้จุดคุ้มทุนเป็นเครื่องมือเช็กว่าแผนเป็นไปได้หรือไม่ แล้วติดตามกระแสเงินสดจริงคู่กันไป
เริ่มคำนวณของกิจการคุณ
- ไล่ค่าใช้จ่ายทุกรายการในสามเดือนล่าสุด หรือประมาณการถ้ายังไม่เปิด แล้วแยกเป็นคงที่หรือผันแปร
- ใส่ค่าตอบแทนของเจ้าของ ค่าเสื่อมราคา และส่วนเผื่อราว 10% ไว้ในต้นทุนคงที่
- คำนวณกำไรส่วนเกินต่อชิ้นของสินค้าหลัก หรืออัตรากำไรส่วนเกินเฉลี่ยถ้าขายหลายอย่าง แยกตามช่องทางขาย
- หาจุดคุ้มทุน แปลงเป็นยอดต่อวัน แล้วถามตัวเองว่าเป็นไปได้หรือไม่ เมื่อเทียบกับจำนวนลูกค้าที่เข้าร้านหรือกำลังการผลิต
- คำนวณส่วนเผื่อความปลอดภัย และลองเปลี่ยนราคา ต้นทุน และสัดส่วนช่องทาง ดูว่าตัวไหนทำให้แผนพังได้เร็วที่สุด