ดอกเบี้ย Flat Rate กับ Effective Rate: แปลงเป็นอัตราที่แท้จริงก่อนเลือกเช่าซื้อหรือเงินกู้
เช่าซื้อ 3% แบบ Flat อาจแพงกว่าเงินกู้ 5.5% แบบลดต้นลดดอก วิธีแปลงด้วยตัวคูณ 1.8 ของ ธปท. และฟังก์ชัน RATE ตัวอย่างเทียบสองข้อเสนอ และเพดานดอกเบี้ยของ สคบ. ที่ไม่คุ้มครองรถของบริษัท
ในบทความนี้
ใบเสนอเช่าซื้อรถกระบะเขียนว่าดอกเบี้ย 3% ต่อปี ส่วนธนาคารเสนอเงินกู้ระยะยาวที่ 5.5% ต่อปี เจ้าของกิจการส่วนใหญ่จะเลือกตัวเลขที่ต่ำกว่าทันที แต่สองตัวเลขนี้คิดคนละวิธี 3% แบบเงินต้นคงที่ (Flat Rate) อาจแพงกว่า 5.5% แบบลดต้นลดดอก (Effective Rate) ก็ได้
บทความนี้อธิบายว่าดอกเบี้ยสองแบบต่างกันตรงไหน แปลงอัตรา Flat เป็นอัตราที่แท้จริงด้วยวิธีลัดและด้วยสูตรใน Excel และเทียบข้อเสนอสองรายด้วยตัวเลขเดียวกันก่อนเซ็นสัญญา
ดอกเบี้ยสองแบบคิดต่างกันอย่างไร
ธนาคารแห่งประเทศไทย (ธปท.) อธิบายไว้ว่า
- ดอกเบี้ยแบบเงินต้นคงที่ (Flat Rate) คิดดอกเบี้ยจากเงินต้นทั้งก้อนตลอดอายุสัญญา แล้วนำดอกเบี้ยรวมกับเงินต้นมาหารเท่า ๆ กันตามจำนวนงวด แม้จะผ่อนเงินต้นลดลงไปทุกเดือน ดอกเบี้ยก็ยังคิดจากยอดเต็มเหมือนวันแรก มักใช้กับสินเชื่อเช่าซื้อรถยนต์และรถจักรยานยนต์
- ดอกเบี้ยแบบลดต้นลดดอก (Effective Rate) คิดดอกเบี้ยจากเงินต้นคงเหลือของแต่ละงวด เงินต้นลดลงเท่าไร ดอกเบี้ยก็ลดตาม ใช้กับสินเชื่อบ้าน บัตรเครดิต และสินเชื่อส่วนบุคคล
ธปท. ระบุชัดว่าเปรียบเทียบตัวเลขสองแบบนี้โดยตรงไม่ได้ เพราะวิธีคิดต่างกัน ต้องแปลงให้เป็นแบบเดียวกันก่อน
ตัวอย่างคำนวณ: เช่าซื้อรถกระบะ 800,000 บาท ดอกเบี้ย 3% แบบ Flat
ตัวอย่างสมมติ บริษัทแห่งหนึ่งจัดเช่าซื้อรถกระบะ ยอดจัด 800,000 บาท ดอกเบี้ย 3% ต่อปีแบบ Flat ผ่อน 48 งวด (4 ปี)
ดอกเบี้ยทั้งสัญญา = ยอดจัด × อัตรา Flat × จำนวนปี
ค่างวด = (ยอดจัด + ดอกเบี้ยทั้งสัญญา) ÷ จำนวนงวด
- ดอกเบี้ยทั้งสัญญา = 800,000 × 3% × 4 = 96,000 บาท
- ยอดผ่อนรวม = 800,000 + 96,000 = 896,000 บาท
- ค่างวด = 896,000 ÷ 48 = 18,666.67 บาท ต่อเดือน
ปัญหาอยู่ที่ดอกเบี้ย 96,000 บาทคิดจากเงิน 800,000 บาทเต็มทั้ง 4 ปี ทั้งที่บริษัทผ่อนเงินต้นคืนทุกเดือน ในช่วงท้ายสัญญาเงินต้นที่ค้างเหลือไม่กี่หมื่นบาท แต่ยังจ่ายดอกเบี้ยเท่ากับตอนที่ค้าง 800,000 บาท เงินที่ใช้จริงโดยเฉลี่ยจึงน้อยกว่ายอดจัดมาก และอัตราดอกเบี้ยที่แท้จริงสูงกว่าตัวเลขที่เขียนในใบเสนอเกือบเท่าตัว
แปลงเป็นอัตราที่แท้จริง: วิธีลัดและวิธีที่แม่นยำ
วิธีลัดของ ธปท.: คูณ 1.8
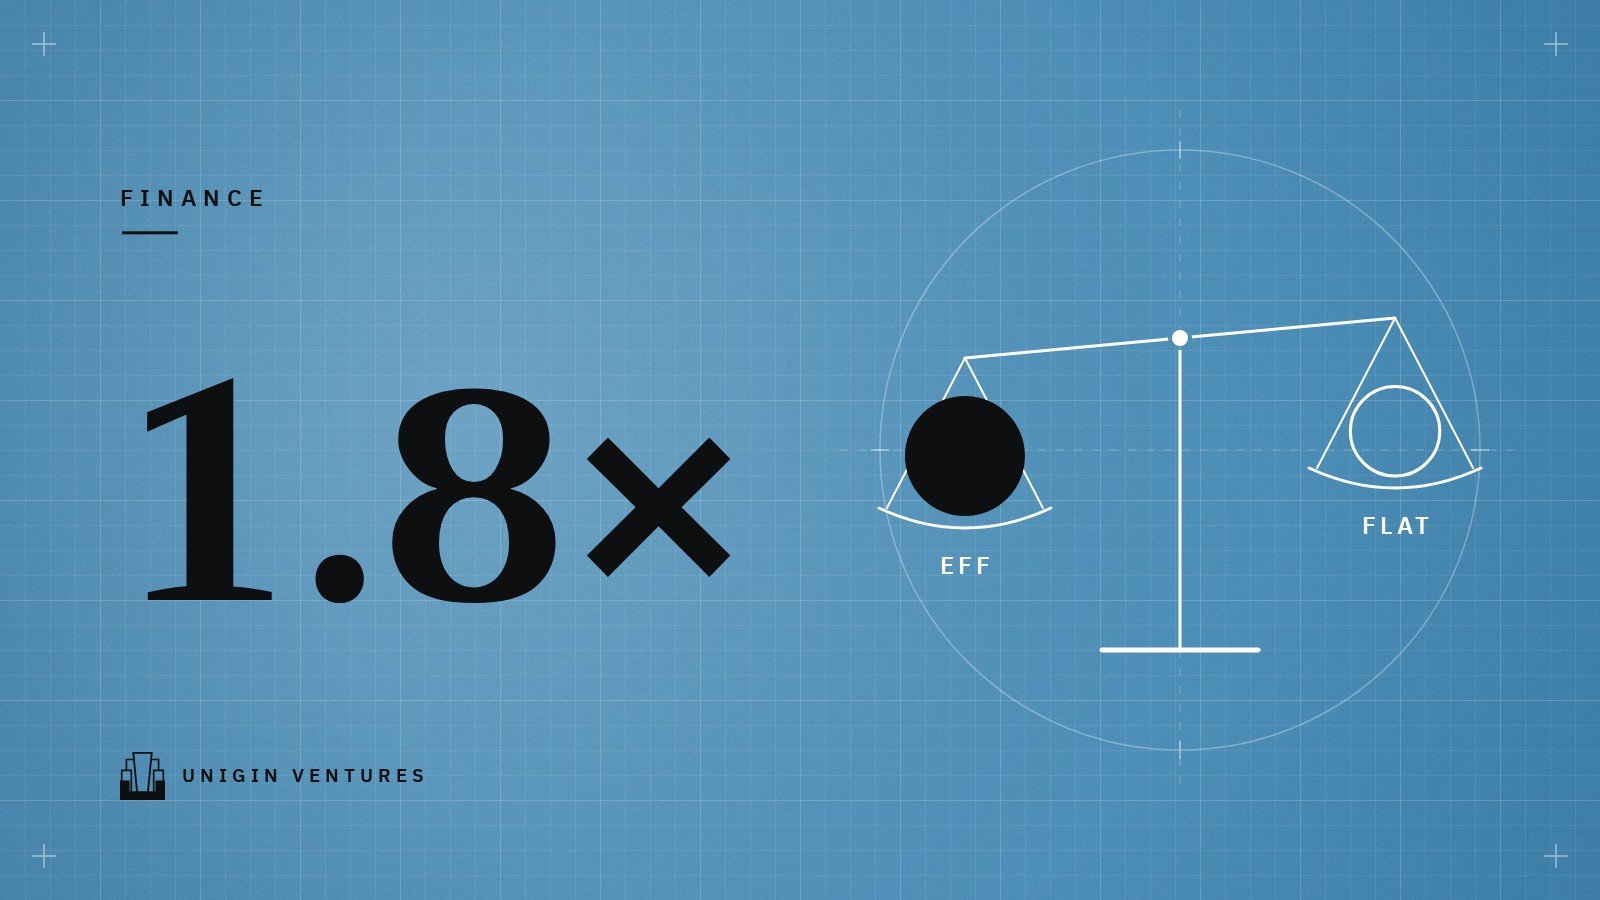
ธปท. แนะนำวิธีแปลงแบบคร่าว ๆ คือนำอัตรา Flat คูณ 1.8 ในตัวอย่างนี้ 3% × 1.8 = 5.4% ต่อปี วิธีนี้ใช้คัดข้อเสนอเบื้องต้นได้เร็ว แต่เป็นค่าประมาณ ผลจริงขึ้นกับจำนวนงวด
วิธีที่แม่นยำ: ฟังก์ชัน RATE
Excel และ Google Sheets มีฟังก์ชัน RATE ที่หาอัตราดอกเบี้ยต่องวดจากจำนวนงวด ค่างวด และยอดจัด คูณ 12 ได้อัตราต่อปีแบบลดต้นลดดอก
อัตราที่แท้จริงต่อปี = RATE(จำนวนงวด, −ค่างวด, ยอดจัด) × 12
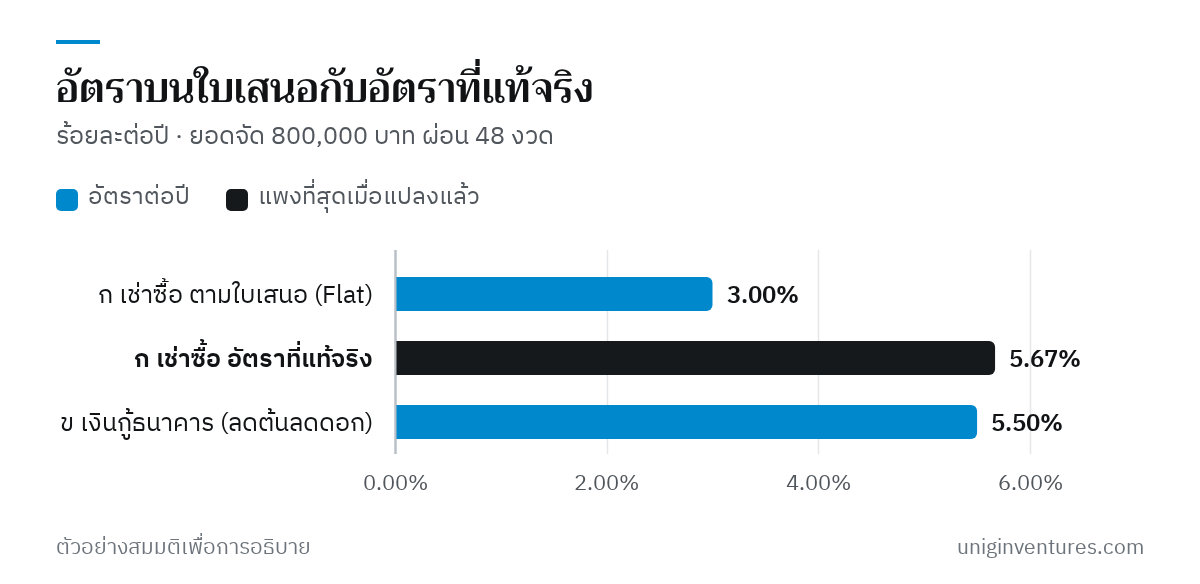
=RATE(48, -18666.67, 800000) * 12 ได้ประมาณ 5.67%
อัตราที่แท้จริงของข้อเสนอนี้จึงอยู่ที่ประมาณ 5.67% ต่อปี สูงกว่าค่าที่ได้จากวิธีลัด 5.4% และสูงกว่าตัวเลข 3% ที่เขียนในใบเสนอเกือบสองเท่า ถ้ามีค่าธรรมเนียมที่จ่ายตอนทำสัญญา ให้หักออกจากยอดจัดก่อนใส่สูตร อัตราที่ได้จะสะท้อนต้นทุนจริงมากขึ้น
เทียบสองข้อเสนอด้วยตัวเลขเดียวกัน
ตัวอย่างสมมติต่อ ธนาคารเสนอเงินกู้ระยะยาว 800,000 บาท ดอกเบี้ย 5.5% ต่อปีแบบลดต้นลดดอก ผ่อน 48 งวดเท่ากัน ค่างวดหาได้จากฟังก์ชัน PMT
=PMT(5.5%/12, 48, -800000) ได้ประมาณ 18,605 บาท ต่อเดือน
| รายการ | ข้อเสนอ ก เช่าซื้อ | ข้อเสนอ ข เงินกู้ธนาคาร |
|---|---|---|
| อัตราที่เขียนในใบเสนอ | 3.00% Flat | 5.50% ลดต้นลดดอก |
| อัตราที่แท้จริงต่อปี | ประมาณ 5.67% | 5.50% |
| ค่างวดต่อเดือน (บาท) | 18,667 | 18,605 |
| ดอกเบี้ยรวมตลอดสัญญา (บาท) | 96,000 | ประมาณ 93,050 |
ข้อเสนอที่เขียนว่า 3% แพงกว่าข้อเสนอที่เขียนว่า 5.5% ราว 2,950 บาทตลอดสัญญา ส่วนต่างในตัวอย่างนี้ไม่มาก แต่ถ้าเทียบด้วยตัวเลขบนใบเสนอ ผู้ตัดสินใจจะเลือกผิดข้างโดยไม่รู้ตัว และส่วนต่างจะกว้างขึ้นเมื่อยอดจัดสูงขึ้นหรือส่วนต่างของอัตราห่างกันมากขึ้น
อัตราดอกเบี้ยไม่ใช่เรื่องเดียวที่ต้องเทียบ ดูเงินดาวน์ ค่าธรรมเนียม ประกันภัยที่ผู้ให้กู้บังคับซื้อ และหลักประกันที่ต้องวางด้วย การจัดซื้อผ่านเช่าซื้ออาจไม่ต้องใช้วงเงินกู้กับธนาคาร ซึ่งมีค่าสำหรับธุรกิจที่ต้องเก็บวงเงินไว้ใช้หมุนเวียน (ดูการตัดสินใจภาพรวมใน เช่าหรือซื้อเครื่องจักรและรถ)
เพดานดอกเบี้ยของ สคบ. ไม่คุ้มครองรถของบริษัท
ประกาศคณะกรรมการว่าด้วยสัญญา เรื่อง ให้ธุรกิจให้เช่าซื้อรถยนต์และรถจักรยานยนต์เป็นธุรกิจที่ควบคุมสัญญา พ.ศ. 2565 ซึ่งมีผลตั้งแต่ 10 มกราคม 2566 กำหนดเพดานเป็นอัตราดอกเบี้ยที่แท้จริงต่อปี (Effective Interest Rate) ดังนี้
- รถยนต์ใหม่ ไม่เกิน 10% ต่อปี
- รถยนต์ใช้แล้ว ไม่เกิน 15% ต่อปี
- รถจักรยานยนต์ ไม่เกิน 23% ต่อปี
สำนักงานคณะกรรมการคุ้มครองผู้บริโภค (สคบ.) อธิบายว่าวิธีคิดดอกเบี้ยในสัญญายังเป็นแบบ Flat คือคิดดอกเบี้ยทั้งสัญญาครั้งเดียวแล้วหารเฉลี่ยตามจำนวนงวด เพดานเป็นแค่กรอบว่าเมื่อแปลงเป็นอัตราที่แท้จริงแล้วต้องไม่เกินเท่าไร และประกาศนี้ใช้กับการเช่าซื้อของบุคคลธรรมดาที่นำรถไปใช้ส่วนตัวเท่านั้น
รถที่บริษัทเช่าซื้อมาใช้ในกิจการจึงไม่อยู่ใต้เพดานนี้ อัตราและเงื่อนไขขึ้นกับการเจรจาและสัญญา บริษัทต้องแปลงอัตราเองทุกครั้ง
ปิดสัญญาก่อนกำหนด: ดอกเบี้ยแบบ Flat ถูกคิดไว้ล่วงหน้าแล้ว
เงินกู้แบบลดต้นลดดอกคิดดอกเบี้ยจากเงินต้นคงเหลือ ถ้าโปะหรือปิดก่อนกำหนด ดอกเบี้ยของงวดที่เหลือก็ไม่เกิดขึ้น แต่อาจมีค่าธรรมเนียมชำระคืนก่อนกำหนดตามสัญญา ส่วนสัญญาแบบ Flat ดอกเบี้ยทั้งสัญญาถูกคำนวณและรวมไว้ในยอดผ่อนตั้งแต่วันแรก ส่วนลดดอกเบี้ยเมื่อปิดก่อนกำหนดจึงขึ้นกับสูตรที่เขียนในสัญญา
ถ้าธุรกิจมีโอกาสขายรถหรือเครื่องจักรก่อนครบสัญญา หรือคาดว่าจะมีเงินก้อนมาปิดหนี้ ให้ขอสูตรคำนวณยอดปิดบัญชีก่อนกำหนดเป็นลายลักษณ์อักษรก่อนเซ็น แล้วลองคำนวณยอดปิดที่งวดที่ 24 เทียบกันทั้งสองข้อเสนอ
เริ่มจากตรงไหน
- รวบรวมสัญญาเช่าซื้อและเงินกู้ที่ผ่อนอยู่ จดยอดจัด ค่างวด และจำนวนงวดของแต่ละสัญญา
- หาอัตราที่แท้จริงของทุกสัญญาด้วย RATE(จำนวนงวด, −ค่างวด, ยอดจัด) × 12 แล้วเรียงจากแพงไปถูก สัญญาที่แพงที่สุดคือตัวแรกที่ควรพิจารณาปิดหรือรีไฟแนนซ์เมื่อมีเงินเหลือ
- ข้อเสนอใหม่ทุกครั้ง ขอค่างวด จำนวนงวด ยอดจัด และค่าธรรมเนียมทั้งหมด แล้วแปลงเป็นอัตราที่แท้จริงก่อนเทียบ
- ใช้อัตราที่แท้จริงเป็นต้นทุนเงินกู้ในการวิเคราะห์การลงทุน (ดู ต้นทุนเงินทุนแบบเข้าใจง่าย) และถ้าเงินกู้เป็นแบบลอยตัว ดูผลเมื่อดอกเบี้ยเปลี่ยนใน เงินกู้ดอกเบี้ยลอยตัว
บริษัท ข้อเสนอ และตัวเลขในบทความเป็นตัวอย่างสมมติเพื่อการอธิบาย ผลจากฟังก์ชัน RATE และ PMT ปัดเศษแล้ว บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงินหรือกฎหมายสำหรับกิจการใดกิจการหนึ่ง