เช่าหรือซื้อ: เทียบต้นทุนจริงของเครื่องจักรและรถด้วยเงินสดหลังภาษี
ซื้อสด กู้ซื้อ เช่าซื้อ หรือเช่าระยะยาว เทียบด้วยมูลค่าปัจจุบันของเงินสดหลังภาษี พร้อมกฎค่าเสื่อมราคา เพดานรถยนต์นั่ง ภาษีซื้อ และตัวอย่างเครื่องจักร 2 ล้านบาท
ในบทความนี้
ถึงเวลาต้องมีเครื่องจักรใหม่หรือรถอีกคัน คำถามแรกที่เจ้าของกิจการเจอคือจะซื้อขาด กู้ซื้อ เช่าซื้อ หรือเช่าระยะยาว ผู้ขายแต่ละทางมักเทียบให้ดูแค่ค่างวดต่อเดือน ซึ่งไม่ได้บอกว่าทางไหนถูกกว่าจริง เพราะค่างวดไม่รวมภาษีที่ประหยัดได้ ค่าซ่อมบำรุง มูลค่าขายต่อเมื่อเลิกใช้ และจังหวะเวลาที่เงินออกจากบริษัท
บทความนี้แยกทางเลือกที่มีจริง อธิบายกฎภาษีและบัญชีที่ทำให้ผลต่างกัน แล้วเทียบด้วยวิธีเดียวที่ยุติธรรม คือมูลค่าปัจจุบันของเงินสดหลังภาษี พร้อมตัวอย่างเครื่องจักร 2 ล้านบาทที่คำนวณให้ดูทุกบรรทัด
ทางเลือกจริงมีสี่แบบ
| ทางเลือก | กรรมสิทธิ์ | เงินสดวันแรก | ใครรับความเสี่ยงมูลค่าขายต่อ |
|---|---|---|---|
| ซื้อด้วยเงินสด | เป็นของบริษัททันที | จ่ายเต็มราคา | บริษัท |
| กู้ธนาคารมาซื้อ | เป็นของบริษัททันที (มักจำนองหรือจำนำเป็นหลักประกัน) | เงินดาวน์ตามที่ธนาคารกำหนด | บริษัท |
| เช่าซื้อ (Hire Purchase) | โอนเมื่อจ่ายครบทุกงวด | เงินดาวน์ | บริษัท |
| เช่าดำเนินงาน (Operating Lease) หรือเช่าระยะยาว | ไม่โอน คืนของเมื่อครบสัญญา | ค่าเช่างวดแรกหรือเงินประกัน | ผู้ให้เช่า |
สามแบบแรกมีเนื้อแท้เหมือนกัน คือบริษัทเป็นเจ้าของและรับทั้งประโยชน์และความเสี่ยงของสินทรัพย์ ต่างกันแค่ว่าเงินมาจากไหน แบบที่สี่ต่างออกไปจริง เพราะผู้ให้เช่ารับความเสี่ยงว่าของจะเหลือมูลค่าเท่าไรเมื่อครบสัญญา และหลายสัญญารวมค่าซ่อมบำรุงหรือประกันภัยไว้ในค่าเช่าด้วย
คำว่า "ลีสซิ่ง" ในตลาดไทยใช้เรียกได้หลายแบบ บางสัญญามีสิทธิซื้อคืนในราคาต่ำมากเมื่อครบกำหนด ซึ่งในทางบัญชีใกล้กับการซื้อมากกว่าการเช่า จึงต้องอ่านเงื่อนไขในสัญญา ไม่ใช่ดูจากชื่อ
บัญชีมองสัญญาเช่าอย่างไร
SME ส่วนใหญ่ใช้มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ฉบับปรับปรุง 2565 บทที่ 14 แบ่งสัญญาเช่าเป็นสองประเภท
- สัญญาเช่าเงินทุน (Finance Lease) คือสัญญาที่โอนความเสี่ยงและผลตอบแทนของความเป็นเจ้าของทั้งหมดหรือเกือบทั้งหมดมาให้ผู้เช่า (ย่อหน้า 14.2) ตัวอย่างข้อบ่งชี้ในย่อหน้า 14.23 ได้แก่ กรรมสิทธิ์โอนเมื่อครบสัญญาเหมือนสัญญาเช่าซื้อ สิทธิซื้อในราคาไม่เกินราว 5% ของมูลค่ายุติธรรม อายุสัญญาราว 80% ของอายุเชิงเศรษฐกิจขึ้นไป หรือมูลค่าปัจจุบันของค่าเช่าขั้นต่ำราว 90% ของมูลค่ายุติธรรมขึ้นไป
- สัญญาเช่าดำเนินงาน (Operating Lease) คือสัญญาเช่าที่ไม่ใช่สัญญาเช่าเงินทุน (ย่อหน้า 14.3)
สองประเภทนี้ขึ้นงบต่างกันมาก สัญญาเช่าเงินทุนต้องบันทึกเป็นสินทรัพย์และหนี้สินตั้งแต่วันเริ่มสัญญา ด้วยมูลค่ายุติธรรมของสินทรัพย์หรือมูลค่าปัจจุบันของค่าเช่าขั้นต่ำแล้วแต่จำนวนใดต่ำกว่า (ย่อหน้า 14.30) ค่างวดแต่ละงวดแยกเป็นดอกเบี้ยกับเงินต้น (ย่อหน้า 14.32) และคิดค่าเสื่อมราคาเหมือนของที่ซื้อเอง (ย่อหน้า 14.34) ส่วนสัญญาเช่าดำเนินงานบันทึกค่าเช่าเป็นค่าใช้จ่ายแบบเส้นตรง ไม่รวมค่าบริการอย่างค่าประกันภัยและค่าบำรุงรักษา (ย่อหน้า 14.38) แล้วเปิดเผยค่าเช่าขั้นต่ำที่ต้องจ่ายในอนาคตไว้ในหมายเหตุ (ย่อหน้า 14.39)
ผลในทางปฏิบัติคือ เช่าซื้อทำให้หนี้สินในงบเพิ่มขึ้นเหมือนกู้เงิน ถ้าบริษัทมีเงื่อนไขเงินกู้กับธนาคาร เช่น อัตราส่วนหนี้สินต่อทุนไม่เกินเกณฑ์ ควรคำนวณก่อนเซ็นว่ายังอยู่ในเกณฑ์หรือไม่ สัญญาเช่าดำเนินงานไม่เพิ่มหนี้สินในงบตาม TFRS for NPAEs แต่ธนาคารที่อ่านหมายเหตุก็เห็นภาระค่าเช่าที่ผูกพันไว้อยู่ดี
ภาษีที่ทำให้ผลต่างกัน
ซื้อหรือเช่าซื้อ: หักผ่านค่าเสื่อมราคา
- อัตราสูงสุด เครื่องจักร รถ และทรัพย์สินอื่นที่เสื่อมราคาได้ หักได้ไม่เกินปีละ 20% ของราคาทุน (พระราชกฤษฎีกาฉบับที่ 145 มาตรา 4)
- ค่าเสื่อมราคาเบื้องต้นสำหรับ SME บริษัทที่มีสินทรัพย์ถาวรไม่รวมที่ดินไม่เกิน 200 ล้านบาทและลูกจ้างไม่เกิน 200 คน หักเครื่องจักรได้ 40% ของราคาทุนในวันที่ได้มา ส่วนที่เหลือหักตามเกณฑ์ปกติ (มาตรา 4 ฉ) ทำให้ประหยัดภาษีเร็วขึ้น
- เช่าซื้อ ใช้ราคาที่ต้องชำระทั้งหมดเป็นราคาทุน แต่ค่าเสื่อมราคาที่หักในแต่ละรอบบัญชีต้องไม่เกินค่างวดที่ต้องชำระในรอบนั้น (มาตรา 7) ประโยชน์ทางภาษีจึงมาไม่เร็วกว่าเงินที่จ่ายออกไป
- ดอกเบี้ยเงินกู้ ที่จ่ายเพื่อกิจการเป็นค่าใช้จ่ายทางภาษีได้ตามปกติ
เช่า: หักค่าเช่าเป็นค่าใช้จ่าย
ค่าเช่าเครื่องจักรที่ใช้ในกิจการหักเป็นค่าใช้จ่ายได้ตามจำนวนที่จ่าย ข้อต่างสำคัญคือเมื่อเลิกใช้ บริษัทไม่มีของเหลือไว้ขาย จึงไม่ได้เงินขายต่อ และไม่ต้องเสียภาษีจากกำไรที่ขายต่อด้วย
รถยนต์นั่งมีเพดานเฉพาะ
รถยนต์นั่งหรือรถยนต์โดยสารไม่เกิน 10 ที่นั่ง มีกฎแยกที่ทำให้การเทียบเปลี่ยนไป
- ซื้อหรือเช่าซื้อ หักค่าเสื่อมราคาได้จากราคาทุนเฉพาะส่วนที่ไม่เกิน 1,000,000 บาทต่อคัน (พระราชกฤษฎีกาฉบับที่ 145 มาตรา 5)
- เช่า หักค่าเช่าได้ไม่เกินคันละ 36,000 บาทต่อเดือน หรือ 1,200 บาทต่อวันถ้าเช่ารายวัน ส่วนที่เกินหักไม่ได้ (พระราชกฤษฎีกาฉบับที่ 315 มาตรา 4 (2))
- ภาษีมูลค่าเพิ่มจากการซื้อ เช่าซื้อ หรือเช่ารถกลุ่มนี้เป็นภาษีซื้อต้องห้าม นำไปหักภาษีขายไม่ได้ (ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม ฉบับที่ 42 ข้อ 2 (1)) ภาษีซื้อนั้นจึงกลายเป็นต้นทุนจริงของบริษัท ข้อยกเว้นมีสำหรับกิจการขายรถและกิจการให้เช่ารถของตนเอง
ตัวอย่างสมมติ ถ้าเช่ารถยนต์นั่งเดือนละ 45,000 บาท ส่วนที่เกินเพดาน 9,000 บาทต่อเดือน หรือ 108,000 บาทต่อปี หักภาษีไม่ได้ ถ้าซื้อรถราคา 1,500,000 บาท ส่วน 500,000 บาทที่เกินเพดานก็หักค่าเสื่อมราคาไม่ได้เช่นกัน เมื่อเทียบรถยนต์นั่งจึงต้องใส่ส่วนที่หักไม่ได้ของทั้งสองทางเข้าไปในตาราง ไม่ใช่ใส่ค่าใช้จ่ายเต็มจำนวน
เครื่องจักรที่ใช้ในกิจการที่จดทะเบียนภาษีมูลค่าเพิ่ม ภาษีซื้อขอเครดิตได้ตามปกติ ตัวอย่างด้านล่างจึงคิดราคาก่อนภาษีมูลค่าเพิ่ม
วิธีเทียบ: มูลค่าปัจจุบันของเงินสดหลังภาษี
การเทียบที่ยุติธรรมต้องตอบว่า ถ้านับเงินสดทุกบาทที่ออกและเข้าตลอดอายุการใช้งาน หลังหักภาษีที่ประหยัดได้ แล้วปรับเป็นเงินวันนี้ ทางไหนจ่ายน้อยกว่ากัน ทำได้ในสเปรดชีตห้าขั้น
- เขียนเงินสดของแต่ละทางเป็นรายปี ตั้งแต่ปีที่ 0 (วันเริ่ม) จนครบอายุการใช้งาน
- ใส่ภาษีที่ประหยัดได้ = ค่าใช้จ่ายที่หักภาษีได้ × อัตราภาษีเงินได้นิติบุคคล ทั้งค่าเสื่อมราคา ค่าเช่า ค่าซ่อม และดอกเบี้ย
- ใส่เงินขายต่อเมื่อเลิกใช้ หักภาษีจากกำไรที่ขายต่อ
- คิดลดด้วยอัตราดอกเบี้ยเงินกู้หลังภาษีของบริษัท เพราะการเช่ามีความเสี่ยงใกล้กับการกู้เงิน
- ทางที่มูลค่าปัจจุบันของต้นทุนต่ำกว่าคือทางที่ถูกกว่า จากนั้นค่อยพิจารณาเรื่องที่ไม่ใช่ตัวเงิน
อัตราคิดลดหลังภาษี = อัตราดอกเบี้ยเงินกู้ × (1 − อัตราภาษีเงินได้นิติบุคคล)
มูลค่าปัจจุบัน = เงินสดปีที่ n ÷ (1 + อัตราคิดลด) ยกกำลัง n
ทางเลือก "กู้ธนาคารมาซื้อ" ไม่ต้องใส่ค่างวดเงินกู้ลงไป เพราะการคิดลดด้วยอัตราดอกเบี้ยหลังภาษีได้นับต้นทุนของเงินที่ใช้ซื้อไว้แล้ว ถ้าใส่ทั้งค่างวดและคิดลดอีกรอบจะนับซ้ำ
ตัวอย่าง: เครื่องจักร 2 ล้านบาท ซื้อหรือเช่าห้าปี
ตัวอย่างสมมติ บริษัทผลิตต้องการเครื่องจักรราคา 2,000,000 บาท (ไม่รวมภาษีมูลค่าเพิ่ม) ใช้งานห้าปี สมมติฐานมีดังนี้
- ซื้อ จ่ายวันแรก 2,000,000 บาท ค่าซ่อมบำรุงปีละ 60,000 บาท หักค่าเสื่อมราคาทางภาษีปีละ 20% หรือ 400,000 บาท ครบห้าปีขายต่อได้ 300,000 บาท
- เช่าดำเนินงาน สัญญาห้าปี ค่าเช่าปีละ 500,000 บาท จ่ายต้นปี รวมค่าซ่อมบำรุงแล้ว ครบสัญญาคืนเครื่อง
- บริษัทเสียภาษีเงินได้นิติบุคคลอัตรา 20% ซึ่งเป็นอัตราทั่วไป (SME ที่เข้าเกณฑ์อัตราลดหลั่นให้ใช้อัตราของตัวเอง) และได้ผลภาษีปลายปี ดอกเบี้ยเงินกู้ 6% อัตราคิดลดหลังภาษีจึงเป็น 6% × (1 − 20%) = 4.8%
เพื่อให้อ่านง่าย ตัวอย่างนี้ไม่คิดค่าเสื่อมราคาเบื้องต้นของ SME และไม่คิดมูลค่าขั้นต่ำที่ต้องเหลือไว้ทางภาษี ซึ่งมีผลน้อยมาก
| ปีที่ | ซื้อ | เช่า |
|---|---|---|
| 0 | −2,000,000 | −500,000 |
| 1–4 (ปีละ) | 32,000 | −400,000 |
| 5 | 272,000 | 100,000 |
| รวมไม่คิดลด | −1,600,000 | −2,000,000 |
| มูลค่าปัจจุบันที่ 4.8% | −1,670,840 | −1,845,891 |
ที่มาของตัวเลข ฝั่งซื้อปีที่ 1–4 จ่ายค่าซ่อม 60,000 บาท แต่ประหยัดภาษีจากค่าซ่อม 12,000 บาท และจากค่าเสื่อมราคา 80,000 บาท เงินสดสุทธิจึงเป็นบวก 32,000 บาท ปีที่ 5 ได้เพิ่มจากการขายต่อ 300,000 บาท หักภาษีจากกำไรที่ขาย 60,000 บาท เหลือ 240,000 บาท ฝั่งเช่า จ่ายค่าเช่าต้นปีละ 500,000 บาท และได้ภาษีคืนปลายปีละ 100,000 บาท
ผลคือการซื้อถูกกว่าราว 175,000 บาทในมูลค่าปัจจุบัน แต่คำตอบนี้ขึ้นกับสมมติฐานสองตัวมากที่สุด
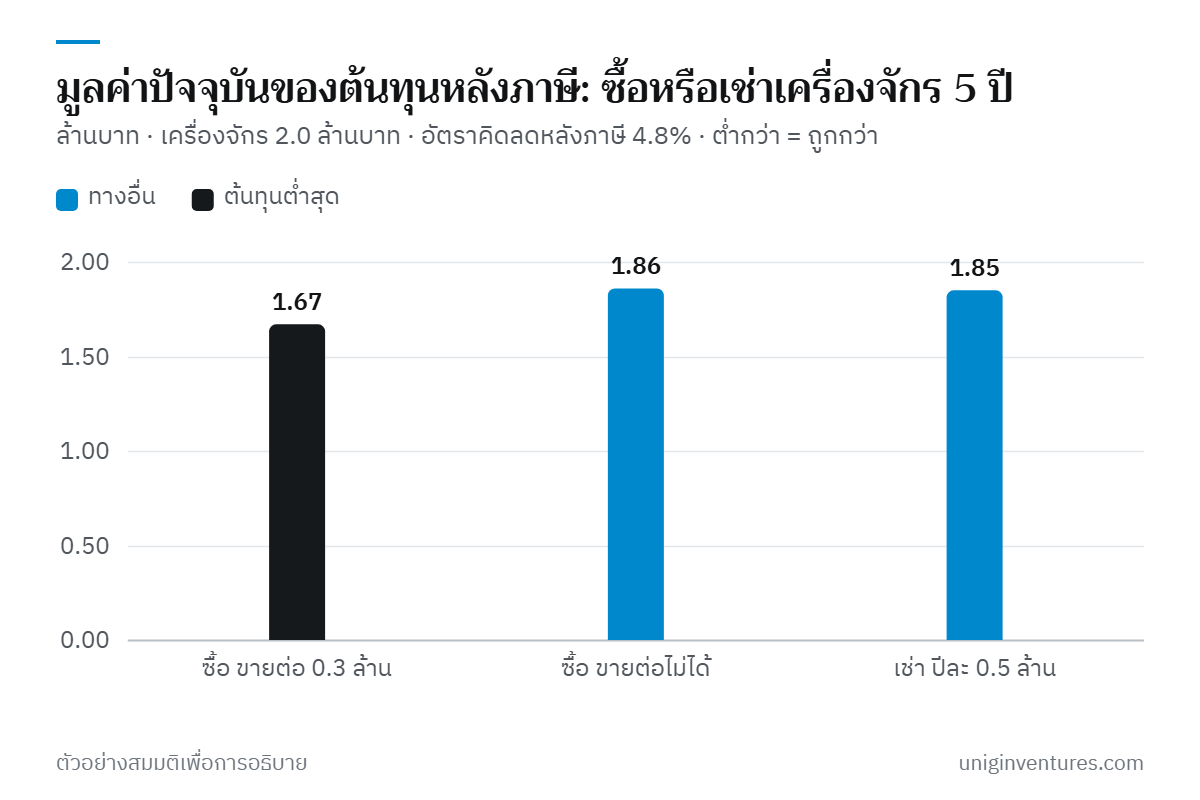
- มูลค่าขายต่อ ถ้าเครื่องขายไม่ได้เลยเมื่อครบห้าปี ต้นทุนของการซื้อขึ้นเป็น 1,860,687 บาท แพงกว่าเช่าเล็กน้อย จุดที่สองทางเท่ากันคือมูลค่าขายต่อราว 23,000 บาท ของที่ล้าสมัยเร็ว เช่น อุปกรณ์ที่เทคโนโลยีเปลี่ยนทุกสองสามปี ควรประเมินมูลค่าขายต่อแบบระวัง
- ค่าเช่า ค่าเช่าที่ทำให้สองทางเท่ากันคือราวปีละ 452,000 บาท ตัวเลขนี้ใช้เป็นเพดานตอนต่อรองกับผู้ให้เช่าได้ทันที
เรื่องที่ไม่อยู่ในตัวเลข
- เงินสดวันแรก การซื้อใช้เงิน 2,000,000 บาทในวันเดียว การเช่าใช้ 500,000 บาท ถ้าบริษัทมีเงินสดจำกัด หรือเงินก้อนนั้นสร้างผลตอบแทนได้สูงกว่าอัตราดอกเบี้ยเงินกู้ในธุรกิจหลัก การเช่าอาจคุ้มกว่าที่ตัวเลขบอก
- ความยืดหยุ่น สัญญาเช่าส่วนใหญ่บอกเลิกก่อนกำหนดไม่ได้หรือมีค่าปรับ อ่านเงื่อนไขการเลิกสัญญา ค่าเสียหาย และสภาพที่ต้องส่งคืนให้ครบก่อนเซ็น
- ความเสี่ยงล้าสมัย การเช่าย้ายความเสี่ยงนี้ไปให้ผู้ให้เช่า ซึ่งผู้ให้เช่าคิดราคาไว้ในค่าเช่าแล้ว
- งานดูแล สัญญาที่รวมค่าซ่อมบำรุงลดภาระทีมเล็ก แต่ต้องดูระดับบริการ เช่น เครื่องเสียแล้วซ่อมภายในกี่วัน
- วงเงินกับธนาคาร เช่าซื้อและเงินกู้เพิ่มหนี้สินในงบ ซึ่งอาจกระทบวงเงินที่จะขอในอนาคต
เริ่มจากตรงไหน
- ขอใบเสนอราคาทุกทางพร้อมกัน ราคาซื้อสด เงื่อนไขเช่าซื้อ และสัญญาเช่า ให้เห็นค่างวด จำนวนงวด และสิ่งที่รวมในค่าเช่า
- ถามผู้ทำบัญชีว่าสัญญาเช่าเป็นประเภทไหน ตามเกณฑ์ในย่อหน้า 14.23 และกระทบอัตราส่วนที่ธนาคารใช้หรือไม่
- ตรวจกฎภาษีเฉพาะของสิ่งที่จะได้มา ถ้าเป็นรถยนต์นั่ง ให้คิดเพดาน 1,000,000 บาท เพดานค่าเช่า 36,000 บาทต่อเดือน และภาษีซื้อที่ขอคืนไม่ได้ ถ้าเป็นเครื่องจักร ให้ถามว่าบริษัทเข้าเกณฑ์ค่าเสื่อมราคาเบื้องต้นของ SME หรือไม่
- ทำตารางเงินสดหลังภาษีตามตัวอย่าง แล้วลองเปลี่ยนมูลค่าขายต่อและค่าเช่าดูว่าคำตอบพลิกที่จุดไหน
- ใช้จุดเท่ากันเป็นตัวต่อรอง ถ้าค่าเช่าสูงกว่าจุดเท่ากัน ให้ต่อรองลงหรือเลือกซื้อ ถ้ามูลค่าขายต่อไม่แน่นอนมาก การเช่าคือการซื้อความแน่นอนนั้น
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางบัญชีหรือภาษีสำหรับกรณีเฉพาะ ข้อมูลกฎหมายและมาตรฐาน ณ เดือนตุลาคม 2569
แหล่งข้อมูล
- มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (ปรับปรุง 2565) บทที่ 14 สัญญาเช่า — สภาวิชาชีพบัญชี
- พระราชกฤษฎีกาว่าด้วยการหักค่าสึกหรอและค่าเสื่อมราคาของทรัพย์สิน (ฉบับที่ 145) พ.ศ. 2527 — กรมสรรพากร
- พระราชกฤษฎีกา (ฉบับที่ 315) พ.ศ. 2540 รายจ่ายเกี่ยวกับรถยนต์นั่ง — กรมสรรพากร
- ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 42) ภาษีซื้อเกี่ยวกับรถยนต์นั่ง — กรมสรรพากร
- คู่มือภาษีเงินได้นิติบุคคลสำหรับผู้ประกอบการ SME (อัตราภาษี) — กรมสรรพากร