ต้นทุนเงินทุนแบบเข้าใจง่าย: คิด WACC ของ SME และใช้เป็นเกณฑ์เลือกโครงการ
เงินกู้มีดอกเบี้ย เงินของเจ้าของก็มีต้นทุน วิธีคิดต้นทุนเงินกู้หลังภาษีตามอัตราภาษี SME ต้นทุนส่วนของเจ้าของ รวมเป็น WACC และใช้คัดโครงการที่มีกำไรแต่ไม่คุ้มทุน
ในบทความนี้
เงินทุกบาทที่ธุรกิจใช้มีที่มา อาจเป็นเงินกู้ธนาคาร เงินของเจ้าของ หรือกำไรที่เก็บไว้ในบริษัท และไม่มีก้อนไหนได้มาฟรี เงินกู้มีดอกเบี้ย เงินของเจ้าของก็มีต้นทุน เพราะคนที่ใส่เงินเข้ามาย่อมคาดหวังผลตอบแทนที่คุ้มกับความเสี่ยง ต้นทุนเงินทุน (Cost of Capital) คือผลตอบแทนเฉลี่ยที่ธุรกิจต้องทำได้จากเงินที่ใช้อยู่ จึงจะพอให้ทุกฝ่ายที่ให้เงินมาพอใจ
เมื่อรู้ตัวเลขนี้ วิธีมองการลงทุนจะเปลี่ยนไป โครงการที่มีกำไรทางบัญชีอาจทำให้เจ้าของจนลงได้ ถ้าผลตอบแทนต่ำกว่าต้นทุนของเงินที่ใช้ บทความนี้อธิบายต้นทุนเงินกู้หลังภาษี ต้นทุนส่วนของเจ้าของ วิธีรวมเป็นตัวเลขเดียว และการใช้ตัวเลขนั้นคัดเลือกโครงการ
ต้นทุนเงินกู้ หลังภาษีจะต่ำลง
จุดเริ่มต้นคืออัตราดอกเบี้ยเงินกู้ บวกค่าธรรมเนียมที่จ่ายตอนกู้ซึ่งทำให้อัตราที่จ่ายจริงสูงขึ้น แต่ดอกเบี้ยของเงินที่กู้มาใช้ในกิจการหักเป็นรายจ่ายได้ จึงทำให้กำไรที่ต้องเสียภาษีลดลง ต้นทุนจริงจึงต่ำกว่าอัตราที่ระบุในสัญญา
ต้นทุนเงินกู้หลังภาษี = อัตราดอกเบี้ย × (1 − อัตราภาษี)
อัตราภาษีเงินได้นิติบุคคลทั่วไปคือ 20% ของกำไรสุทธิ บริษัทที่มีทุนชำระแล้วไม่เกิน 5 ล้านบาท และมีรายได้จากการขายสินค้าและการให้บริการไม่เกิน 30 ล้านบาทในรอบระยะเวลาบัญชี เสียในอัตราที่ต่ำกว่า คือกำไรสุทธิไม่เกิน 300,000 บาทได้รับยกเว้น ส่วนที่เกิน 300,000 บาทถึง 3 ล้านบาทเสีย 15% และส่วนที่เกิน 3 ล้านบาทเสีย 20%
ให้ใช้อัตราภาษีของกำไรบาทสุดท้าย เพราะดอกเบี้ยที่หักได้จะไปลดภาษีในขั้นนั้น
| กรณี | อัตราภาษีของกำไรบาทสุดท้าย | ต้นทุนหลังภาษี |
|---|---|---|
| บริษัททั่วไป หรือ SME ที่กำไรเกิน 3 ล้านบาท | 20% | 7% × 0.80 = 5.6% |
| SME ที่กำไรอยู่ระหว่าง 300,001 ถึง 3 ล้านบาท | 15% | 7% × 0.85 = 5.95% |
| บริษัทที่ไม่มีกำไรต้องเสียภาษี | 0% | 7% |
แถวสุดท้ายสำคัญกับ Startup บริษัทที่ยังขาดทุนไม่ได้ประโยชน์ทางภาษีจากดอกเบี้ยในปีนั้น เงินกู้จึงมีต้นทุนเต็มอัตรา
เงินของเจ้าของแพงกว่าเงินกู้
ต้นทุนส่วนของเจ้าของ (Cost of Equity) คือผลตอบแทนที่เจ้าของหรือนักลงทุนคาดหวังจากเงินที่ใส่เข้ามาในธุรกิจ ตัวเลขนี้สูงกว่าต้นทุนเงินกู้ด้วยเหตุผลสองข้อ ข้อแรก ผู้ถือหุ้นได้เงินเป็นลำดับสุดท้าย เจ้าหนี้ได้ดอกเบี้ยไม่ว่าบริษัทจะมีกำไรหรือไม่ ส่วนผู้ถือหุ้นได้เฉพาะส่วนที่เหลือ ข้อสอง เงินปันผลจ่ายจากกำไรหลังภาษี จึงไม่ช่วยประหยัดภาษี และตามมาตรา 65 ตรี แห่งประมวลรัษฎากร บริษัทจะคิดดอกเบี้ยให้เงินทุนของตัวเองแล้วนำมาหักเป็นรายจ่ายก็ไม่ได้
ไม่มีใบแจ้งยอดใบไหนบอกต้นทุนส่วนของเจ้าของ จึงต้องประมาณเอง บริษัทจดทะเบียนขนาดใหญ่มักใช้แบบจำลองที่อิงข้อมูลตลาด สำหรับบริษัทเล็ก คำถามที่ใช้ได้จริงคือ ถ้าเอาเงินก้อนนี้ไปลงทุนที่อื่นที่เสี่ยงใกล้เคียงกัน จะได้ผลตอบแทนเท่าไร SME ที่ไม่ได้จดทะเบียนในตลาดมักเสี่ยงกว่าและขายต่อยากกว่าหุ้นในตลาดหรือเงินฝากธนาคาร ผลตอบแทนที่ต้องการจึงควรสูงกว่าอย่างชัดเจน บทความนี้ใช้ 18% เป็นตัวอย่างสมมติเท่านั้น ไม่ใช่ค่ามาตรฐานของตลาด
กำไรสะสมที่บริษัทเก็บไว้ก็มีต้นทุนแบบเดียวกัน เพราะเป็นเงินของผู้ถือหุ้นที่จะจ่ายเป็นเงินปันผลแล้วเอาไปลงทุนที่อื่นก็ได้
รวมเป็นตัวเลขเดียว: ต้นทุนเงินทุนถัวเฉลี่ยถ่วงน้ำหนัก
ธุรกิจส่วนใหญ่ใช้ทั้งเงินกู้และเงินของเจ้าของ ต้นทุนเงินทุนถัวเฉลี่ยถ่วงน้ำหนัก (Weighted Average Cost of Capital หรือ WACC) คือการถ่วงต้นทุนของแต่ละแหล่งด้วยสัดส่วนในเงินทุนทั้งหมด
WACC = (สัดส่วนเงินกู้ × ต้นทุนเงินกู้หลังภาษี) + (สัดส่วนส่วนของเจ้าของ × ต้นทุนส่วนของเจ้าของ)
ตัวอย่างสมมติ
- เงินทุนรวม 10 ล้านบาท เป็นเงินกู้ธนาคาร 4 ล้านบาท ดอกเบี้ย 7% และส่วนของเจ้าของ 6 ล้านบาท
- บริษัทมีกำไรเกิน 3 ล้านบาท อัตราภาษีของกำไรบาทสุดท้ายจึงเป็น 20%
- เจ้าของต้องการผลตอบแทน 18% จากเงินของตัวเอง
| แหล่งเงิน | จำนวน (ล้านบาท) | สัดส่วน | ต้นทุน | ต้นทุนถ่วงน้ำหนัก |
|---|---|---|---|---|
| เงินกู้ธนาคาร | 4 | 40% | 5.6% หลังภาษี | 2.24% |
| ส่วนของเจ้าของ | 6 | 60% | 18% | 10.80% |
| รวม | 10 | 100% | 13.04% |
บริษัทนี้จึงต้องทำผลตอบแทนได้ราว 13% ต่อปีจากเงินที่จมอยู่ในธุรกิจ จึงจะพอจ่ายเจ้าหนี้และให้ผลตอบแทนที่เจ้าของต้องการ ถ้าทำได้ ให้ใช้มูลค่าตามตลาดหรือมูลค่าที่สมเหตุสมผล เพราะส่วนของเจ้าของในบัญชีที่บันทึกตามเงินลงทุนเดิมอาจต่ำกว่ามูลค่าจริงในวันนี้
ใช้เป็นเกณฑ์ขั้นต่ำของโครงการ
การใช้ต้นทุนเงินทุนที่ได้ประโยชน์ที่สุดคือใช้เป็นอัตราผลตอบแทนขั้นต่ำ (Hurdle Rate) ที่การลงทุนใหม่ต้องทำได้ โครงการที่ให้ผลตอบแทนต่ำกว่า 13% ในตัวอย่างนี้อาจยังมีกำไรในงบ แต่ได้น้อยกว่าต้นทุนของเงินที่ใช้ จึงทำให้มูลค่าส่วนของเจ้าของลดลง
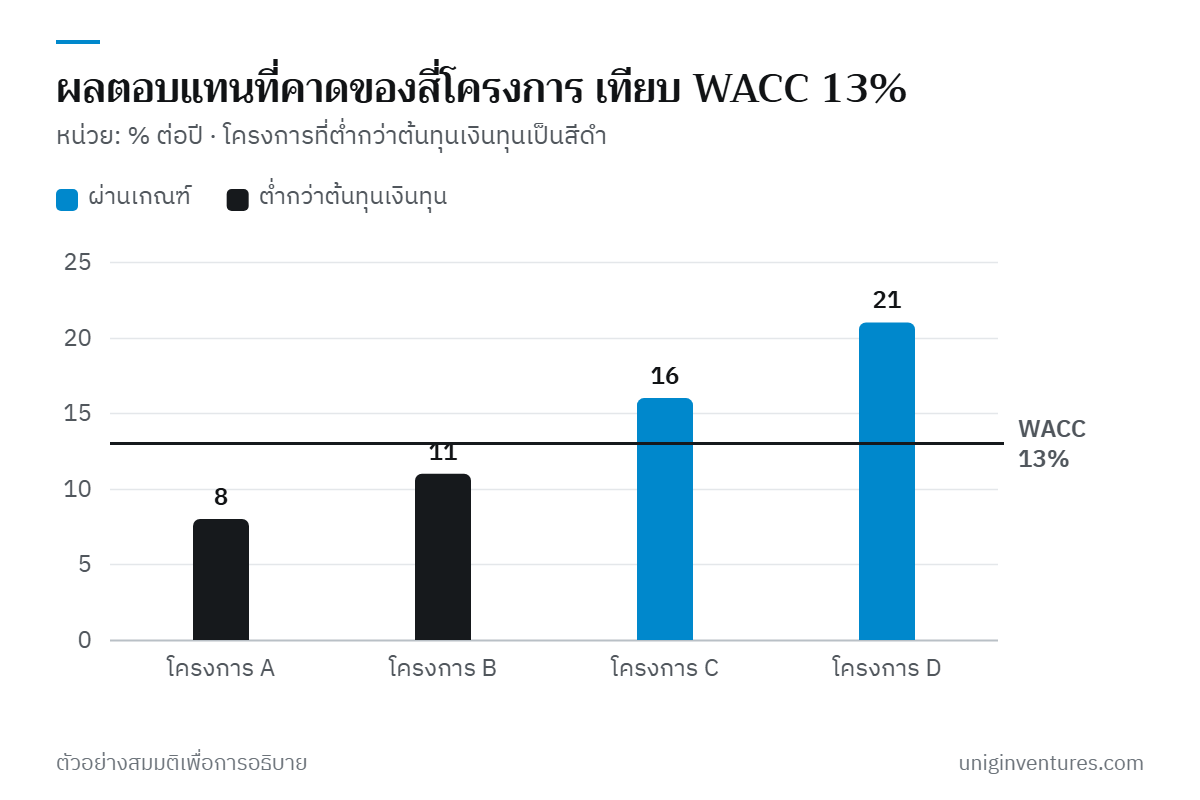
มีสองเรื่องที่ทำให้เกณฑ์นี้ใช้ได้ดีขึ้น
- โครงการเสี่ยงกว่าต้องใช้เกณฑ์สูงกว่า WACC สะท้อนความเสี่ยงของธุรกิจในสภาพปัจจุบัน การเปลี่ยนเครื่องจักรเก่าเป็นเครื่องแบบเดียวกันมีความเสี่ยงใกล้เคียงกัน แต่การบุกตลาดใหม่หรือออกสินค้าที่ยังไม่เคยพิสูจน์เสี่ยงกว่า ควรใช้เกณฑ์ที่สูงขึ้น
- เทียบบนฐานเดียวกัน ผลตอบแทนของโครงการกับเกณฑ์ต้องคิดแบบเดียวกัน คือกระแสเงินสดหลังภาษี เทียบกับ WACC ที่คิดจากต้นทุนหลังภาษี
ข้อผิดพลาดที่พบบ่อย
- ใช้อัตราดอกเบี้ยเงินกู้เป็นเกณฑ์ คิดว่า "ธนาคารคิด 7% โครงการไหนได้เกิน 7% ก็ทำได้" เป็นการลืมผลตอบแทนที่เจ้าของต้องการ ถ้าโครงการใช้เงินของเจ้าของด้วย เกณฑ์คือต้นทุนถัวเฉลี่ย ไม่ใช่ดอกเบี้ยเงินกู้
- คิดว่าเงินของเจ้าของไม่มีต้นทุน กำไรสะสมในบริษัทและเงินที่ผู้ก่อตั้งใส่เข้ามามีต้นทุนค่าเสียโอกาส แม้จะไม่มีใครส่งใบแจ้งหนี้มาเก็บ
- คิดว่ากู้มากขึ้นแล้วต้นทุนจะลดลงเสมอ เงินกู้ดูถูกกว่าก็จริง แต่เงินกู้ทุกก้อนเพิ่มภาระจ่ายคงที่และเพิ่มความเสี่ยงทั้งกับเจ้าหนี้และเจ้าของ ธนาคารจะคิดดอกเบี้ยสูงขึ้น ขอหลักประกันมากขึ้น หรือไม่ให้กู้ และเจ้าของก็ควรต้องการผลตอบแทนสูงขึ้นด้วย ตรวจความสามารถในการชำระหนี้ก่อนกู้เพิ่ม (ดู คู่มือ DSCR)
- ลืมค่าธรรมเนียมและการค้ำประกัน ค่าธรรมเนียมตอนกู้ ค่าธรรมเนียมค้ำประกัน และการที่เจ้าของต้องค้ำประกันส่วนตัว ล้วนเป็นต้นทุนจริงของเงินกู้
- ใช้วิธีคิดของ Startup กับ SME หรือกลับกัน นักลงทุนร่วมลงทุนใน Startup ระยะแรกคาดหวังผลตอบแทนสูงกว่าเจ้าของธุรกิจที่มั่นคงมาก เพราะการลงทุนระยะแรกส่วนใหญ่ไม่สำเร็จ ส่วนการเลือกระหว่างกู้กับขายหุ้นเป็นอีกการตัดสินใจหนึ่ง (ดู Venture Debt หรือขายหุ้น)
เริ่มจากตรงไหน
- ลิสต์แหล่งเงินทุนทั้งหมด จากงบแสดงฐานะการเงิน เงินกู้แต่ละก้อนพร้อมอัตราดอกเบี้ยและค่าธรรมเนียม ทุนของเจ้าของ และกำไรสะสม
- คำนวณต้นทุนหลังภาษีของเงินกู้แต่ละก้อน ด้วยอัตราภาษีของกำไรบาทสุดท้ายของบริษัท
- ตกลงผลตอบแทนที่ต้องการของส่วนของเจ้าของ กับเจ้าของหรือคณะกรรมการ เขียนเหตุผลไว้ และทบทวนปีละครั้ง
- คำนวณ WACC ด้วยตารางแบบข้างต้น แล้วปัดเป็นเกณฑ์ขั้นต่ำตัวเลขกลม ๆ ที่ทีมจำได้
- กำหนดให้ทุกข้อเสนอการลงทุน ที่เกินวงเงินที่ตั้งไว้ แสดงผลตอบแทนที่คาดเทียบกับเกณฑ์ และใช้เกณฑ์สูงขึ้นกับโครงการที่เสี่ยงกว่า
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำด้านภาษีหรือการลงทุนสำหรับธุรกิจใดธุรกิจหนึ่งโดยเฉพาะ อัตราภาษี ณ เดือนตุลาคม 2569 ควรติดตามประกาศล่าสุดของกรมสรรพากร ผลตอบแทน อัตรา และโครงการในตัวอย่างเป็นตัวอย่างสมมติ