Venture Debt หรือขายหุ้น: เมื่อไรควรกู้ เมื่อไรควรระดมทุน และคิดต้นทุนจริงอย่างไร
เทียบต้นทุนการกู้ Venture Debt กับการขายหุ้นด้วยตัวอย่างตัวเลข สัญญาณว่าควรกู้หรือไม่ควรกู้ เงื่อนไขในสัญญาที่ต้องอ่าน และเรื่องสิทธิซื้อหุ้นกับภาษีดอกเบี้ยที่บริษัทจำกัดไทยต้องคิดเพิ่ม
ในบทความนี้
สตาร์ทอัพที่เพิ่งปิดรอบระดมทุนมักเจอคำถามเดิมซ้ำ ๆ คือถ้าเงินที่มีอยู่ยังไปไม่ถึงเป้าหมายถัดไป ควรขายหุ้นเพิ่ม หรือกู้เงินมาต่อเวลา เงินกู้ที่ออกแบบมาสำหรับบริษัทที่มีนักลงทุนร่วมทุนหนุนหลังเรียกว่า Venture Debt ข้อดีที่ได้ยินบ่อยคือไม่ต้องเสียสัดส่วนหุ้น แต่ข้อดีนั้นมาพร้อมภาระที่ต้องคืนเงินไม่ว่าธุรกิจจะเป็นอย่างไร
บทความนี้อธิบายว่า Venture Debt ทำงานอย่างไร เทียบต้นทุนจริงกับการขายหุ้นด้วยตัวอย่างตัวเลข สัญญาณที่บอกว่าควรกู้หรือไม่ควรกู้ เงื่อนไขในสัญญาที่ต้องอ่านให้ละเอียด และเรื่องกฎหมายกับภาษีที่บริษัทจำกัดไทยต้องคิดเพิ่ม
Venture Debt คืออะไร
Venture Debt คือเงินกู้ให้บริษัทระยะเริ่มต้นที่ยังไม่มีกระแสเงินสดพอจะกู้ธนาคารแบบปกติ แต่ผ่านการระดมทุนจากนักลงทุนร่วมทุนมาแล้ว ธนาคารเพื่อการลงทุนแห่งยุโรป (EIB) ซึ่งเป็นผู้ให้กู้รายใหญ่ประเภทนี้ อธิบายว่าเป็นเงินกู้ที่ใช้เชื่อมช่วงระหว่างรอบระดมทุน ไม่ใช่แหล่งเงินระยะยาว และใช้เป็นส่วนเสริมของเงินร่วมทุน ไม่ได้มาแทน
ลักษณะที่ต่างจากเงินกู้ธนาคารทั่วไป ตามที่ Corporate Finance Institute สรุปไว้
- ผู้ให้กู้ดูนักลงทุนมากกว่าทรัพย์สิน ผู้กู้มักผ่านการระดมทุนมาแล้วหนึ่งถึงหลายรอบ ผู้ให้กู้คาดว่าเงินคืนส่วนใหญ่จะมาจากรอบระดมทุนถัดไป ไม่ใช่จากกำไร
- วงเงินอิงรอบล่าสุด หลักคร่าว ๆ ที่ใช้กันคือไม่เกินราว 30% ของเงินที่ระดมได้ในรอบล่าสุด
- ระยะสั้นถึงกลาง มักอยู่ที่ 1–3 ปี และหลายสัญญามีช่วงแรกที่จ่ายแค่ดอกเบี้ย
- มีสิทธิซื้อหุ้นติดมาด้วย (Warrant) ผู้ให้กู้ได้สิทธิซื้อหุ้นในราคาที่กำหนดไว้ล่วงหน้า มูลค่าราว 5–20% ของเงินต้น เพื่อชดเชยความเสี่ยงที่ไม่มีหลักประกันเพียงพอ ถ้าบริษัทไม่โต สิทธินี้ก็ไม่มีค่า
- มีเงื่อนไขในสัญญา (Covenant) จำนวนและความเข้มขึ้นกับผู้ให้กู้ ผู้ให้กู้ที่เป็นธนาคารมักมีมากกว่าผู้ให้กู้ที่ไม่ใช่ธนาคาร
สรุปสั้น ๆ คือ Venture Debt เหมาะกับการซื้อเวลาให้ถึงเป้าหมายที่ทำให้ระดมทุนรอบถัดไปได้ในมูลค่าที่สูงขึ้น ไม่ใช่เครื่องมือช่วยบริษัทที่หาเงินรอบใหม่ไม่ได้
เทียบต้นทุน: กู้ 15 ล้านบาท หรือขายหุ้น 10%
ตัวอย่างสมมติ สตาร์ทอัพแห่งหนึ่งมีมูลค่าตามรอบล่าสุด 135 ล้านบาท ต้องการเงินเพิ่ม 15 ล้านบาท เพื่อยืดเวลาอีก 12 เดือนให้ถึงเป้ายอดขายที่ตั้งไว้ มีสองทางเลือก
- ขายหุ้นเพิ่ม ที่มูลค่าก่อนเงินลงทุน (Pre-money) 135 ล้านบาท นักลงทุนใหม่ได้หุ้น 15 ÷ 150 = 10%
- กู้ Venture Debt 15 ล้านบาท ดอกเบี้ย 12% ต่อปี อายุ 36 เดือน 12 เดือนแรกจ่ายแค่ดอกเบี้ย 24 เดือนหลังผ่อนเงินต้นเท่ากันเดือนละ 625,000 บาท ค่าธรรมเนียม 1% และผู้ให้กู้ได้สิทธิซื้อหุ้นมูลค่า 10% ของเงินต้น (1.5 ล้านบาท) ที่ราคารอบล่าสุด คิดเป็นราว 1.1% ของบริษัท
ต้นทุนเงินสดของเงินกู้
ดอกเบี้ย 12 เดือนแรก = 15,000,000 × 12% = 1,800,000 บาท
ดอกเบี้ยช่วงผ่อน 24 เดือน = 1,875,000 บาท (ยอดเงินต้นลดลงทุกเดือน)
ค่าธรรมเนียม 1% = 150,000 บาท
รวม 3,825,000 บาท
ต้นทุนของการขายหุ้นไม่ได้จ่ายเป็นเงินสด แต่จ่ายด้วยส่วนแบ่งมูลค่าบริษัทในอนาคต ต้นทุนของสิทธิซื้อหุ้นก็เช่นกัน คือมูลค่าหุ้น 1.1% ลบเงิน 1.5 ล้านบาทที่ผู้ให้กู้ต้องจ่ายเข้ามาเมื่อใช้สิทธิ ถ้าหุ้นมีมูลค่าต่ำกว่าราคาใช้สิทธิ ผู้ให้กู้ก็จะไม่ใช้สิทธิ
| มูลค่าบริษัทเมื่อขายกิจการ | ต้นทุนการขายหุ้น 10% | ต้นทุน Venture Debt |
|---|---|---|
| 50 ล้านบาท | 5,000,000 | 3,825,000 (ไม่ใช้สิทธิซื้อหุ้น) |
| 150 ล้านบาท | 15,000,000 | 3,975,000 |
| 500 ล้านบาท | 50,000,000 | 7,825,000 |
| หาเงินรอบใหม่ไม่ได้ | ไม่ต้องคืนเงิน | ยังต้องคืนเงินต้นและดอกเบี้ยตามสัญญา |
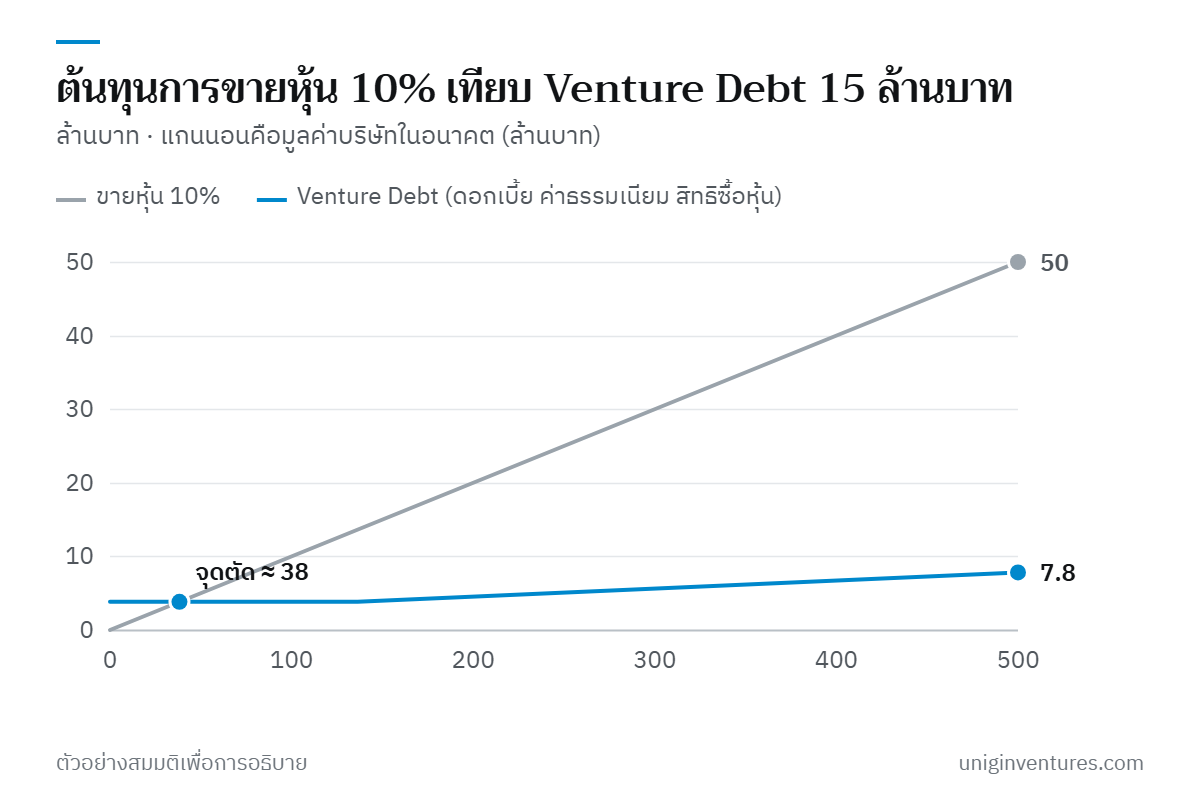
ตัวเลขชุดนี้อธิบายว่าทำไมผู้ก่อตั้งที่มั่นใจในแผนจึงชอบเงินกู้ แต่แถวสุดท้ายของตารางสำคัญที่สุด ถ้ายอดขายไม่ถึงเป้าและนักลงทุนไม่ลงเงินรอบใหม่ บริษัทที่ขายหุ้นยังมีเวลาปรับแผน ส่วนบริษัทที่กู้มาต้องผ่อนเดือนละ 625,000 บาทบวกดอกเบี้ย และอาจผิดเงื่อนไขในสัญญาจนผู้ให้กู้เรียกเงินคืนทั้งก้อน
สัญญาณว่าควรกู้ และสัญญาณว่าไม่ควร
ควรพิจารณาเงินกู้เมื่อ
- เพิ่งปิดรอบระดมทุน และนักลงทุนปัจจุบันยืนยันว่าพร้อมสนับสนุนรอบถัดไป
- รู้ชัดว่าเงินก้อนนี้ใช้ทำอะไร และเป้าหมายนั้นจะทำให้มูลค่ารอบหน้าสูงขึ้นจริง เช่น ยอดขายประจำรายเดือนถึงระดับที่นักลงทุนกำหนด
- มีรายได้ที่คาดการณ์ได้ หรือมีเงินสดสำรองพอจ่ายดอกเบี้ยและเงินต้นได้แม้รอบหน้าช้ากว่าแผน 6 เดือน
- ใช้เป็นเงินสำรองเผื่อฉุกเฉินควบคู่กับเงินจากการขายหุ้น ไม่ใช่แหล่งเงินหลัก
ไม่ควรกู้เมื่อ
- ใช้เงินกู้เพื่อเลื่อนการตัดสินใจยาก ๆ เช่น ลดค่าใช้จ่ายหรือเปลี่ยนแผนธุรกิจ
- นักลงทุนปัจจุบันไม่ลงเงินเพิ่มหรือไม่ตอบชัด ผู้ให้กู้จะเห็นสัญญาณเดียวกัน และเงื่อนไขที่ได้จะแย่ลง
- ระยะเวลาคืนเงินสั้นกว่าเวลาที่ธุรกิจต้องใช้เพื่อถึงเป้า
- ยอดขายผันผวนจนคาดไม่ได้ว่าจะจ่ายค่างวดได้ทุกเดือน
เงื่อนไขในสัญญาที่ต้องอ่านให้ละเอียด
อัตราดอกเบี้ยเป็นแค่ส่วนหนึ่งของต้นทุน ก่อนเซ็นสัญญาให้ทำตารางเปรียบเทียบข้อเสนอจากผู้ให้กู้ทุกรายในหัวข้อเหล่านี้
| หัวข้อ | คำถามที่ต้องตอบ |
|---|---|
| วงเงินและการเบิก | เบิกได้ครั้งเดียวหรือแบ่งเบิก มีเงื่อนไขอะไรก่อนเบิกงวดถัดไป เสียค่าธรรมเนียมสำหรับวงเงินที่ยังไม่เบิกหรือไม่ |
| ช่วงจ่ายแค่ดอกเบี้ย | นานกี่เดือน และหลังจากนั้นค่างวดต่อเดือนเท่าไร |
| ดอกเบี้ยและค่าธรรมเนียม | อัตราคงที่หรือลอยตัว มีค่าธรรมเนียมแรกเข้า ค่าธรรมเนียมปิดสัญญา หรือค่าปรับชำระก่อนกำหนดหรือไม่ |
| สิทธิซื้อหุ้น | คิดเป็นกี่เปอร์เซ็นต์ของเงินต้น ราคาใช้สิทธิเท่าไร ใช้สิทธิได้ถึงเมื่อไร |
| หลักประกัน | ผู้ให้กู้มีสิทธิในทรัพย์สินอะไร รวมถึงทรัพย์สินทางปัญญาหรือบัญชีเงินฝากหรือไม่ |
| Covenant | ต้องรักษาเงินสดขั้นต่ำหรือยอดขายขั้นต่ำหรือไม่ ห้ามกู้เพิ่ม ห้ามขายทรัพย์สิน หรือห้ามจ่ายปันผลหรือไม่ |
| เหตุผิดนัด | อะไรทำให้ผู้ให้กู้เรียกเงินคืนทั้งก้อนได้ นอกจากการไม่จ่ายค่างวด |
Covenant กับเหตุผิดนัดคือส่วนที่ทำร้ายบริษัทได้มากที่สุดในวันที่ธุรกิจไม่เป็นไปตามแผน ควรให้ทนายความอ่านทุกข้อ และจำลองดูว่าถ้ายอดขายต่ำกว่าแผน 30% บริษัทจะผิดเงื่อนไขข้อไหนบ้าง
เรื่องที่บริษัทจำกัดไทยต้องคิดเพิ่ม
สิทธิซื้อหุ้นของผู้ให้กู้
ประมวลกฎหมายแพ่งและพาณิชย์ซึ่งใช้กับบริษัทจำกัดไม่มีบทบัญญัติเรื่องใบสำคัญแสดงสิทธิโดยตรง การให้สิทธิซื้อหุ้นแก่ผู้ให้กู้จึงต้องออกแบบเป็นข้อตกลงระหว่างบริษัท ผู้ถือหุ้นเดิม และผู้ให้กู้ โดยคำนึงถึงหลักต่อไปนี้
- การเพิ่มทุนเพื่อออกหุ้นใหม่ต้องใช้มติพิเศษของที่ประชุมผู้ถือหุ้น (มาตรา 1220)
- หุ้นที่ออกใหม่ต้องเสนอให้ผู้ถือหุ้นเดิมตามสัดส่วนก่อน (มาตรา 1222) ผู้ถือหุ้นเดิมจึงต้องตกลงสละสิทธิในส่วนที่จะให้ผู้ให้กู้
- บริษัทจำกัดออกหุ้นกู้ไม่ได้ (มาตรา 1229) ถ้าจะทำเป็นหุ้นกู้แปลงสภาพต้องใช้ช่องทางการเสนอขายต่อผู้ลงทุนในวงจำกัดตามหลักเกณฑ์ของ ก.ล.ต.
ผู้ให้กู้จากต่างประเทศมักคุ้นกับเอกสารตามกฎหมายประเทศอื่น ควรให้ทนายความไทยตรวจตั้งแต่ขั้นเจรจา Term Sheet
ภาษีของดอกเบี้ย
- ดอกเบี้ยเงินกู้ที่ใช้ในกิจการเป็นค่าใช้จ่ายในการคำนวณภาษีเงินได้นิติบุคคล ซึ่งต่างจากเงินที่ได้จากการขายหุ้นที่ไม่มีต้นทุนให้หัก แต่สตาร์ทอัพที่ยังขาดทุนจะยังไม่ได้ประโยชน์ส่วนนี้ทันที
- ดอกเบี้ยที่จ่ายให้นิติบุคคลในไทยที่ไม่ใช่ธนาคารหรือสถาบันการเงินตามที่คำสั่งกำหนด ต้องหักภาษี ณ ที่จ่าย 1% ตามข้อ 4 ของคำสั่งกรมสรรพากรที่ ท.ป.4/2528
- ดอกเบี้ยที่จ่ายให้นิติบุคคลต่างประเทศที่ไม่ได้ประกอบกิจการในไทย ต้องหักภาษี ณ ที่จ่าย 15% ตามมาตรา 70 และยื่นแบบ ภ.ง.ด.54 เว้นแต่อนุสัญญาภาษีซ้อนกับประเทศของผู้ให้กู้กำหนดอัตราต่ำกว่า ถ้าสัญญากำหนดให้บริษัทรับภาระภาษีแทนผู้ให้กู้ (Gross-up) ต้นทุนจริงจะสูงกว่าอัตราดอกเบี้ยในสัญญา
เริ่มจากตรงไหน
- ทำประมาณการเงินสดรายเดือนถึงรอบระดมทุนถัดไป ทั้งกรณีตามแผนและกรณียอดขายต่ำกว่าแผน
- ระบุเป้าหมายที่เงินก้อนนี้ต้องพาไปให้ถึง และถามนักลงทุนปัจจุบันตรง ๆ ว่าถ้าถึงเป้า เขาพร้อมลงเงินรอบหน้าหรือไม่
- คำนวณต้นทุนทั้งสองทางแบบในตัวอย่าง ด้วยตัวเลขจริงของบริษัท และดูว่ากรณีแย่ที่สุดยังจ่ายค่างวดได้หรือไม่
- ถ้าเลือกกู้ ขอข้อเสนอจากผู้ให้กู้มากกว่าหนึ่งราย เทียบทุกหัวข้อในตาราง ไม่ใช่แค่อัตราดอกเบี้ย
- ให้ทนายความและผู้ทำบัญชีตรวจเรื่องสิทธิซื้อหุ้น Covenant และภาษีหัก ณ ที่จ่ายก่อนเซ็นสัญญา
แหล่งข้อมูล
- What is venture debt? All the answers from a market pioneer (พฤษภาคม 2565) — European Investment Bank
- Venture Debt — Corporate Finance Institute
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1220 — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1222 — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ บรรพ 3 ลักษณะ 22 หุ้นส่วนและบริษัท (มาตรา 1229) — กรมพัฒนาธุรกิจการค้า
- การเสนอหลักทรัพย์ต่อบุคคลในวงจำกัด (PP) ของ SME และวิสาหกิจขนาดใหญ่ — สำนักงาน ก.ล.ต.
- คำสั่งกรมสรรพากรที่ ท.ป.4/2528 (ข้อ 4 ดอกเบี้ยที่จ่ายให้นิติบุคคล) — กรมสรรพากร
- ภาษีเงินได้นิติบุคคลสำหรับเงินได้ที่จ่ายจากหรือในประเทศไทย (มาตรา 70) — กรมสรรพากร