วางแผนระดมทุนแบบ Pipeline: นับถอยหลังจาก Runway และคำนวณว่าต้องคุยกับนักลงทุนกี่ราย
รอบระดมทุนมีหลายขั้นที่ใช้เวลาจริง วิธีนับถอยหลังจากวันที่เงินหมด สูตรหาขนาดรายชื่อนักลงทุน ตารางติดตามรายสัปดาห์ และกติกาว่าดีลไหนนับได้แล้ว
ในบทความนี้
ลองนึกถึงผู้ก่อตั้งที่เริ่มระดมทุนเมื่อเงินในบัญชีเหลือไม่กี่เดือน แล้วนัดนักลงทุนทีละราย รอคำตอบจากรายแรกก่อนค่อยติดต่อรายถัดไป ทุกครั้งที่คำตอบคือ "ขอดูตัวเลขอีกสักไตรมาส" เวลาก็หายไปหลายสัปดาห์ ทั้งที่การระดมทุนแต่ละรอบมีขั้นตอนที่ต้องใช้เวลาจริง ตั้งแต่เตรียมเอกสาร ประชุม ตรวจสอบกิจการ (Due Diligence) ร่างสัญญา จนถึงเพิ่มทุนและรับเงิน
บทความนี้มองการระดมทุนเป็นกระบวนการขายแบบหนึ่ง มีรายชื่อ มีขั้นตอน มีอัตราที่ผ่านไปแต่ละขั้น และมีวันที่ต้องปิดให้ได้ คุณจะได้วิธีนับถอยหลังจากวันที่เงินหมด สูตรคำนวณว่าต้องมีนักลงทุนในรายชื่อกี่ราย ตารางติดตามรายสัปดาห์ และกติกาที่ใช้ตัดสินว่าดีลไหนนับได้แล้ว
นับถอยหลังจากวันที่เงินหมด
เริ่มจากระยะเวลาที่เงินสดจะอยู่ได้ (Runway) ถ้ายังไม่เคยคำนวณ ดูวิธีได้ในบทความBurn Rate และ Runway จากนั้นวางแผนเวลาของรอบระดมทุนเป็นขั้น ๆ ตัวอย่างข้างล่างเป็นแผนสมมติของรอบ Seed ที่ใช้เวลารวม 20 สัปดาห์ ระยะเวลาจริงของแต่ละบริษัทต่างกันมาก ให้ใช้ตัวเลขของตัวเองแทน
| ขั้น | สัปดาห์ที่ | ผลที่ต้องได้ |
|---|---|---|
| เตรียม Pitch Deck, Data Room และรายชื่อนักลงทุน | 1–4 | เอกสารพร้อมส่ง รายชื่อพร้อมคะแนนความเหมาะสม |
| ขอคนแนะนำ (Warm Introduction) | 3–5 | นัดประชุมครั้งแรกได้ในช่วงเดียวกัน |
| ประชุมครั้งแรกเป็นชุด | 5–8 | รู้ว่าใครสนใจจริง |
| ประชุมเชิงลึกและส่งข้อมูลเพิ่ม | 7–11 | นักลงทุนนำเข้าคณะกรรมการลงทุน |
| เจรจา Term Sheet | 11–13 | Term Sheet ที่ลงนามแล้ว |
| Due Diligence และร่างสัญญา | 13–18 | สัญญาฉบับสุดท้าย |
| ประชุมผู้ถือหุ้น เพิ่มทุน และรับเงิน | 18–20 | เงินเข้าบัญชีบริษัท |
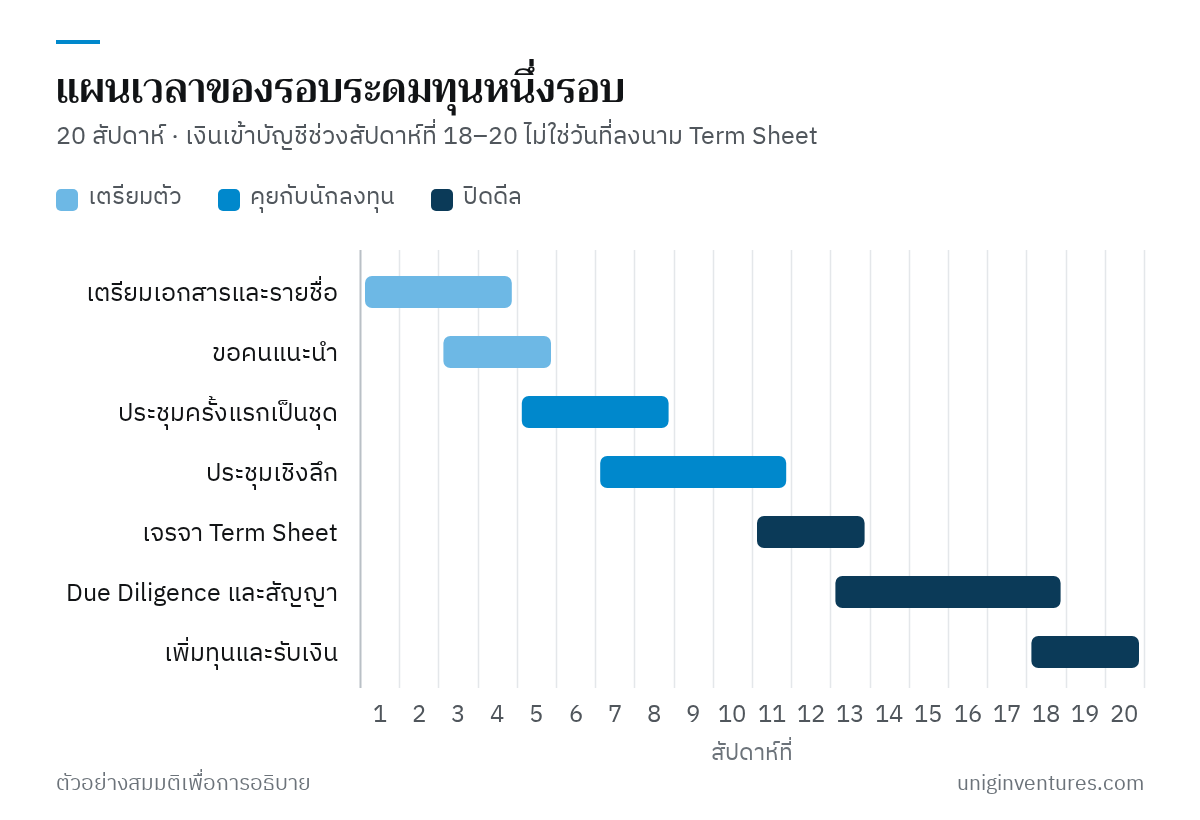
แผน 20 สัปดาห์คือราว 5 เดือน ถ้าบวกเวลาเผื่ออีก 3 เดือนสำหรับรอบที่ช้ากว่าแผนหรือต้องเริ่มรายชื่อใหม่ บริษัทนี้ควรเริ่มเตรียมตั้งแต่ Runway ยังเหลืออย่างน้อย 8 เดือน ถ้าเริ่มตอนเหลือ 4 เดือน ทุกการเจรจาจะเกิดขึ้นในขณะที่นักลงทุนเห็นว่าเงินกำลังจะหมด
ช่วงสุดท้ายในบริษัทจำกัดของไทยมีขั้นตอนตามกฎหมายที่ย่นไม่ได้ เช่น การส่งหนังสือนัดประชุมผู้ถือหุ้นล่วงหน้า การลงมติพิเศษ และการจดทะเบียนเพิ่มทุนภายในกำหนด ดูลำดับและกำหนดเวลาได้ในบทความเพิ่มทุนเพื่อรับเงินนักลงทุน
ต้องมีนักลงทุนในรายชื่อกี่ราย
กลับด้านคำถามจากผลที่ต้องการ สมมติว่าต้องการ Term Sheet อย่างน้อย 2 ฉบับ เพื่อมีทางเลือกและมีอำนาจต่อรองเรื่องเงื่อนไข แล้วหารย้อนด้วยอัตราที่ผ่านแต่ละขั้น
จำนวนที่ต้องมีในขั้นก่อนหน้า = จำนวนที่ต้องการในขั้นถัดไป ÷ อัตราที่ผ่านขั้นนั้น
อัตราในตัวอย่างนี้เป็นตัวเลขสมมติ ได้แก่ ติดต่อแล้วได้ประชุมครั้งแรก 40% ประชุมครั้งแรกแล้วไปต่อถึงประชุมเชิงลึก 30% และประชุมเชิงลึกแล้วได้ Term Sheet 25%
- Term Sheet 2 ฉบับ ต้องมีนักลงทุนในขั้นประชุมเชิงลึก 2 ÷ 25% = 8 ราย
- ประชุมเชิงลึก 8 ราย ต้องมีประชุมครั้งแรก 8 ÷ 30% = 26.7 หรือ 27 ราย
- ประชุมครั้งแรก 27 ราย ต้องมีรายชื่อที่ติดต่อ 27 ÷ 40% = 67.5 หรือ 68 ราย
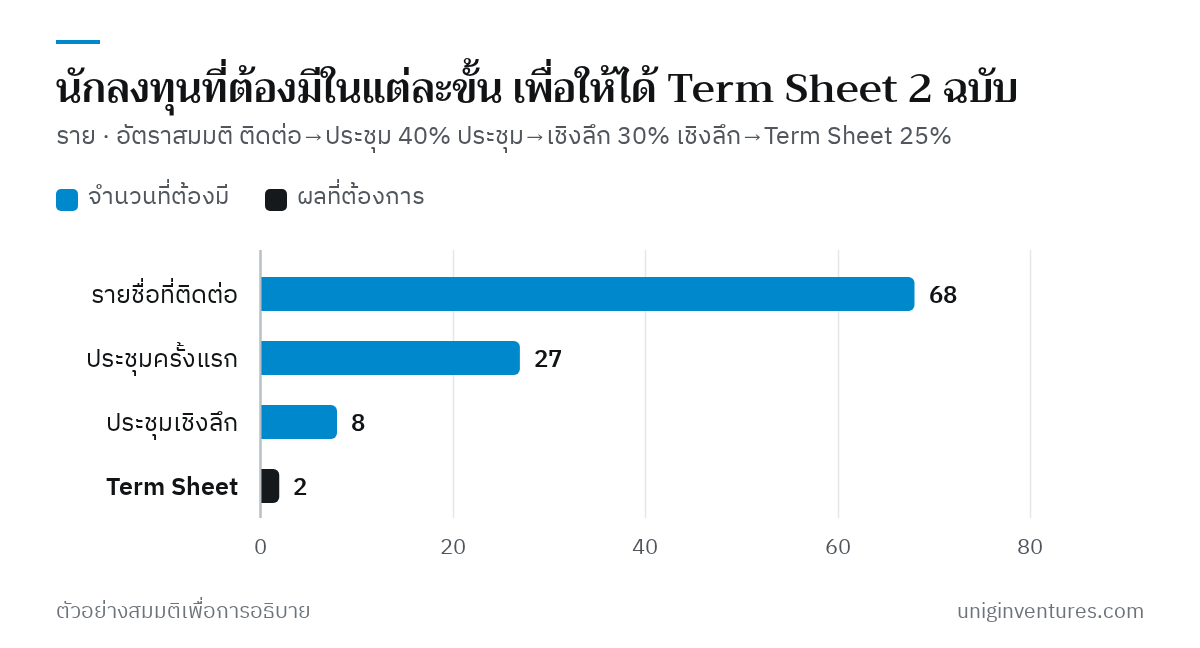
ตัวเลข 68 รายไม่ได้แปลว่าต้องส่งอีเมลหา 68 แห่งในวันเดียว แต่แปลว่าถ้าเริ่มจากรายชื่อที่สั้นกว่านี้มาก รอบระดมทุนจะขึ้นกับนักลงทุนไม่กี่ราย และเสี่ยงต้องหารายชื่อใหม่กลางทางเมื่อถูกปฏิเสธ เมื่อปิดรอบแรกแล้ว ให้คำนวณอัตราจริงของตัวเองเก็บไว้ ใช้วางแผนรอบถัดไปได้แม่นขึ้น
เลือกว่าใครควรอยู่ในรายชื่อ และใครควรได้คุยก่อน
รายชื่อยาวไม่มีประโยชน์ถ้าเต็มไปด้วยนักลงทุนที่ไม่ลงทุนในบริษัทแบบคุณ ให้คะแนนแต่ละรายจากข้อมูลที่ตรวจได้
- ระยะของบริษัท ลงทุนในรอบ Pre-seed, Seed หรือ Series A
- ขนาดเงินต่อดีล สอดคล้องกับขนาดรอบของคุณหรือไม่ (ดูระดมทุนเท่าไรดี)
- อุตสาหกรรมและพื้นที่ เคยลงทุนในธุรกิจใกล้เคียง และลงทุนในบริษัทไทยหรือไม่
- นำรอบหรือร่วมลงทุน รอบที่ยังไม่มีผู้นำ (Lead Investor) ต้องมีรายชื่อที่นำรอบได้มากพอ
- ช่องทางเข้าถึง มีคนที่รู้จักทั้งสองฝ่ายแนะนำให้ได้หรือไม่
Paul Graham ผู้ร่วมก่อตั้ง Y Combinator เขียนไว้ในบทความ How to Raise Money ว่าควรคุยกับนักลงทุนแบบคู่ขนาน ไม่ใช่ทีละราย และจัดลำดับตามมูลค่าที่คาดว่าจะได้ (Expected Value) ไม่ใช่ปฏิบัติกับทุกรายเท่ากัน ในทางปฏิบัติคือ เอานักลงทุนที่คะแนนสูงสุดไว้ในชุดประชุมแรก ส่วนรายที่ไม่แน่ใจนัดไว้ช่วงเดียวกันได้ แต่ใช้เวลาเตรียมน้อยกว่า และก่อนรับเงินจากใคร ให้ตรวจนักลงทุนรายนั้นกลับด้วย (ดูตรวจนักลงทุนก่อนรับเงิน)
นัดเป็นชุดในช่วงเวลาเดียวกัน
บทความเดียวกันเตือนว่าเมื่อเริ่มระดมทุน งานอื่นแทบหยุดหมด และแนะนำให้บริษัทอยู่ในโหมดระดมทุนเต็มตัวหรือไม่อยู่เลย การนัดประชุมครั้งแรกให้อยู่ในช่วง 3–4 สัปดาห์เดียวกันจึงได้ประโยชน์สองทาง ผู้ก่อตั้งเสียเวลากับงานระดมทุนในช่วงที่สั้นลง และคำตอบของนักลงทุนแต่ละรายมาถึงในช่วงใกล้กัน ทำให้เทียบข้อเสนอได้ แทนที่จะต้องรับหรือปฏิเสธรายแรกก่อนรู้ว่ารายอื่นจะเสนออะไร
แบ่งงานในทีมให้ชัดก่อนเริ่ม ผู้ก่อตั้งหนึ่งคนรับงานระดมทุนเป็นหลัก อีกคนดูแลธุรกิจให้ตัวเลขรายเดือนยังเดินต่อ เพราะถ้ายอดขายหรือผู้ใช้หยุดโตระหว่างที่กำลังคุยกับนักลงทุน ตัวเลขเดือนล่าสุดจะกลายเป็นคำถามในห้องประชุม
ติดตามทุกสัปดาห์ด้วยตารางเดียว
ใช้สเปรดชีตหรือ CRM ก็ได้ แต่ต้องมีหนึ่งแถวต่อนักลงทุนหนึ่งราย และทบทวนทุกสัปดาห์
| คอลัมน์ | ใส่อะไร |
|---|---|
| ชื่อกองทุนหรือนักลงทุน และผู้ติดต่อ | คนที่ตัดสินใจหรือนำเรื่องเข้าคณะกรรมการ |
| คะแนนความเหมาะสม | จากเกณฑ์ในหัวข้อก่อน |
| ขั้นปัจจุบัน | ติดต่อแล้ว · ประชุมครั้งแรก · ประชุมเชิงลึก · Term Sheet · Due Diligence · เงินเข้า |
| วันที่ติดต่อล่าสุด และสิ่งที่ต้องทำต่อ | ใครทำอะไร ภายในวันไหน |
| สิ่งที่นักลงทุนขอ | ข้อมูลที่ยังค้างส่ง และข้อกังวลที่ได้ยิน |
| จำนวนเงินที่อาจลงทุน | ตัวเลขที่นักลงทุนพูดเอง ไม่ใช่ตัวเลขที่ผู้ก่อตั้งหวัง |
ทุกสัปดาห์ให้ดูสามเรื่อง จำนวนนักลงทุนในแต่ละขั้นเทียบกับแผน ขั้นไหนติดค้างนานเกินสองสัปดาห์ และแผนเวลายังทันก่อน Runway ถึงจุดที่ตั้งไว้หรือไม่ ถ้าจำนวนในขั้นประชุมเชิงลึกต่ำกว่าแผนตั้งแต่สัปดาห์ที่ 9 ให้เพิ่มรายชื่อทันที อย่ารอจนถูกปฏิเสธหมดแล้วค่อยเริ่มใหม่
กติกาที่ใช้ตัดสินว่าดีลไหนนับได้แล้ว
- ยังไม่ตอบชัดเจน ให้นับเป็นยังไม่ลงทุน Paul Graham แนะนำให้ถือว่านักลงทุนตอบว่าไม่ จนกว่าจะตอบรับอย่างชัดเจนในรูปข้อเสนอที่ไม่มีเงื่อนไขแขวนไว้ คำว่า "น่าสนใจมาก" หรือ "ขอติดตามต่อ" ไม่ใช่การตอบรับ
- ยังไม่ใช่ดีลจนกว่าเงินจะเข้าบัญชี เป็นอีกข้อจากบทความเดียวกัน Term Sheet ที่ลงนามแล้วยังไม่ใช่เงิน ดีลยังล้มได้ระหว่าง Due Diligence ถ้า Term Sheet มีข้อห้ามเจรจากับนักลงทุนรายอื่นในช่วงเวลาที่กำหนด (Exclusivity หรือ No-shop) ให้ทนายความตรวจก่อนลงนามว่าข้อนั้นผูกพันแค่ไหน และต่อรองให้ช่วงห้ามเจรจาสั้นและมีวันสิ้นสุดชัด ระหว่างนั้นทำตามข้อตกลง แต่รักษาความสัมพันธ์กับรายชื่อสำรองไว้ เพื่อกลับไปคุยได้ทันทีถ้าดีลแรกไม่ปิด
- ไม่ใช้ยอดที่หวังไว้วางแผนใช้เงิน แผนจ้างคนหรือขยายงานเริ่มได้เมื่อเงินเข้าบัญชีแล้ว ก่อนนั้นใช้แผนเดิมที่ Runway รองรับ
เริ่มจากตรงไหน
- คำนวณ Runway แล้วนับถอยหลังด้วยแผนเวลาของตัวเองบวกเวลาเผื่อ เพื่อหาวันที่ต้องเริ่ม
- กำหนดผลที่ต้องการ เช่น Term Sheet 2 ฉบับ แล้วหารย้อนด้วยอัตราที่ผ่านแต่ละขั้นเพื่อหาขนาดรายชื่อ
- ทำรายชื่อพร้อมคะแนน จากระยะของบริษัท ขนาดเงิน อุตสาหกรรม การนำรอบ และช่องทางเข้าถึง
- เตรียมเอกสารให้เสร็จก่อนนัด ทั้ง Pitch Deck และ Data Room
- นัดประชุมครั้งแรกเป็นชุดในช่วง 3–4 สัปดาห์ และติดตามด้วยตารางเดียวทุกสัปดาห์
- นับเฉพาะเงินที่เข้าบัญชี และรักษารายชื่อสำรองไว้จนกว่าจะปิดรอบ ภายใต้ข้อห้ามเจรจาที่ลงนามไว้
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำการลงทุนหรือกฎหมายสำหรับบริษัทใดบริษัทหนึ่ง แผนเวลา อัตราที่ผ่านแต่ละขั้น และจำนวนนักลงทุนในบทความเป็นตัวอย่างสมมติ ไม่ใช่ค่าเฉลี่ยของตลาด แหล่งข้อมูลตรวจสอบ ณ เดือนพฤศจิกายน 2569