Burn Rate และ Runway: เงินสดของบริษัทจะอยู่ได้อีกกี่เดือน และควรเริ่มระดมทุนเมื่อไร
วิธีคำนวณ Gross Burn, Net Burn และ Runway ให้ตรงกับความจริง ค่าใช้จ่ายที่มักลืมนับรวมถึงค่าชดเชยพนักงาน และตัวอย่างสามกรณีที่แสดงว่าอัตราการเติบโตรายเดือนเปลี่ยนคำตอบได้ทั้งหมด
ในบทความนี้
คำถามที่ผู้ก่อตั้งควรตอบได้ทันทีโดยไม่ต้องเปิดไฟล์คือ "เงินสดที่มีอยู่ตอนนี้ พาบริษัทไปได้อีกกี่เดือน" หลายบริษัทตอบได้แค่คร่าว ๆ จนเงินเหลือน้อยเกินกว่าจะแก้อะไรได้ทัน ทั้งที่ตัวเลขนี้คำนวณง่าย และเป็นตัวเลขแรก ๆ ที่นักลงทุนถามในการคุยครั้งแรก
บทความนี้อธิบายความต่างของ Gross Burn กับ Net Burn วิธีคำนวณ Runway ให้ตรงกับความจริง ค่าใช้จ่ายที่มักลืมนับ และวิธีวางแผนว่าควรเริ่มระดมทุนหรือเริ่มลดค่าใช้จ่ายเมื่อไร พร้อมตัวอย่างสามกรณีที่ต่างกันแค่อัตราการเติบโต
Gross Burn, Net Burn และ Runway
- Gross Burn คือเงินสดที่จ่ายออกทั้งหมดในหนึ่งเดือน ทั้งเงินเดือน ค่าเช่า ค่าระบบ ค่าการตลาด ไม่หักรายรับ
- Net Burn คือเงินสดที่ลดลงจริงในหนึ่งเดือน เท่ากับเงินสดจ่ายออกลบเงินสดรับเข้า
- Runway คือจำนวนเดือนที่เงินสดคงเหลือพากิจการไปได้ ถ้า Net Burn เป็นอย่างที่เป็นอยู่
Net Burn = เงินสดจ่ายออกต่อเดือน − เงินสดรับเข้าต่อเดือน
Runway (เดือน) = เงินสดคงเหลือ ÷ Net Burn
Gross Burn บอกว่าถ้ารายได้หายไปทั้งหมด บริษัทจะอยู่ได้กี่เดือน ส่วน Net Burn บอกสถานการณ์ปัจจุบัน ควรดูทั้งสองตัว เพราะรายได้ของบริษัทที่เพิ่งเริ่มมักไม่แน่นอน ลูกค้ารายใหญ่รายเดียวเลื่อนจ่ายก็ทำให้ Net Burn กระโดดได้
ตัวอย่าง
ตัวอย่างสมมติ สตาร์ทอัพแห่งหนึ่งมีเงินสด 6 ล้านบาท รับเงินจากลูกค้าเดือนละ 400,000 บาท และจ่ายออกเดือนละ 1,000,000 บาท
| รายการต่อเดือน | บาท |
|---|---|
| เงินเดือนและสวัสดิการพนักงาน 8 คน | 600,000 |
| ค่าเช่าสำนักงานและระบบซอฟต์แวร์ | 150,000 |
| การตลาดและการขาย | 250,000 |
| Gross Burn | 1,000,000 |
| เงินสดรับจากลูกค้า | −400,000 |
| Net Burn | 600,000 |
| Runway | 6,000,000 ÷ 600,000 = 10 เดือน |
ทำให้ตัวเลขตรงกับความจริง
Runway ที่คำนวณจากงบกำไรขาดทุนมักดูยาวกว่าความจริง เพราะกำไรขาดทุนกับเงินสดไม่เท่ากัน ใช้ตัวเลขจากบัญชีธนาคารหรืองบกระแสเงินสด และระวังรายการเหล่านี้
- ใช้ค่าเฉลี่ยสามเดือน Net Burn เดือนเดียวอาจต่ำเพราะลูกค้าจ่ายก้อนใหญ่พอดี หรือสูงเพราะมีค่าใช้จ่ายรายปี
- ค่าใช้จ่ายที่จ่ายเป็นรายปีหรือรายไตรมาส เช่น ค่าประกัน ค่าลิขสิทธิ์ซอฟต์แวร์รายปี ค่าสอบบัญชี
- ภาษีและเงินที่ต้องนำส่ง เช่น ภาษีมูลค่าเพิ่ม ภาษีหัก ณ ที่จ่าย และเงินสมทบประกันสังคม ซึ่งเป็นเงินที่อยู่ในบัญชีแต่ไม่ใช่ของบริษัท
- เงินต้นของเงินกู้ ไม่อยู่ในงบกำไรขาดทุน แต่เป็นเงินสดที่จ่ายออกจริง
- แผนจ้างคนเพิ่ม ถ้าอนุมัติจ้างอีกสามคนเดือนหน้าแล้ว Runway ต้องคิดจากค่าใช้จ่ายหลังจ้าง ไม่ใช่วันนี้
กันเงินค่าชดเชยพนักงานไว้
ถ้าวันหนึ่งต้องลดคนหรือปิดกิจการ พระราชบัญญัติคุ้มครองแรงงานกำหนดให้จ่ายค่าชดเชยตามอายุงาน ในวันที่เลิกจ้าง
| อายุงาน | ค่าชดเชย (ค่าจ้างอัตราสุดท้าย) |
|---|---|
| ไม่ถึง 120 วัน | ไม่ต้องจ่าย |
| 120 วัน แต่ไม่ถึง 1 ปี | 30 วัน |
| 1 ปี แต่ไม่ถึง 3 ปี | 90 วัน |
| 3 ปี แต่ไม่ถึง 6 ปี | 180 วัน |
| 6 ปี แต่ไม่ถึง 10 ปี | 240 วัน |
| 10 ปี แต่ไม่ถึง 20 ปี | 300 วัน |
| 20 ปีขึ้นไป | 400 วัน |
ถ้าเลิกจ้างโดยไม่บอกกล่าวล่วงหน้าตามกฎหมาย ต้องจ่ายสินจ้างแทนการบอกกล่าวล่วงหน้าเพิ่มอีก ในตัวอย่าง ถ้าพนักงานทั้ง 8 คนทำงานมา 1–3 ปี และค่าจ้างรวมเดือนละ 600,000 บาท ค่าชดเชย 90 วันจะเท่ากับราว 1.8 ล้านบาท เงินที่ใช้ดำเนินงานได้จริงจึงเหลือ 4.2 ล้านบาท และ Runway ที่ปลอดภัยคือ 7 เดือน ไม่ใช่ 10 เดือน
อัตราการเติบโตเปลี่ยนคำตอบทั้งหมด
สูตร Runway ข้างบนสมมติว่ารายได้คงที่ ซึ่งไม่ใช่ความจริงของบริษัทที่กำลังโต คำถามที่ดีกว่าคือ Paul Graham แห่ง Y Combinator เรียกว่า Default Alive หรือ Default Dead ถ้าค่าใช้จ่ายคงที่ และรายได้โตในอัตราเท่ากับช่วงหลัง บริษัทจะมีกำไรก่อนเงินหมด (Default Alive) หรือเงินหมดก่อน (Default Dead)
ใช้ตัวอย่างเดิม ค่าใช้จ่ายคงที่เดือนละ 1 ล้านบาท เทียบสามกรณี
- รายได้คงที่ 400,000 บาท เงินหมดในเดือนที่ 10
- รายได้โตเดือนละ 5% เงินหมดราวกลางเดือนที่ 16 ขณะที่รายได้ขึ้นมาถึงราว 850,000 บาท ใกล้คุ้มทุนแต่ไม่ทัน
- รายได้โตเดือนละ 8% รายได้แซงค่าใช้จ่ายในเดือนที่ 12 เงินสดต่ำสุดราว 2.19 ล้านบาทในเดือนที่ 11 แล้วค่อย ๆ เพิ่มขึ้น
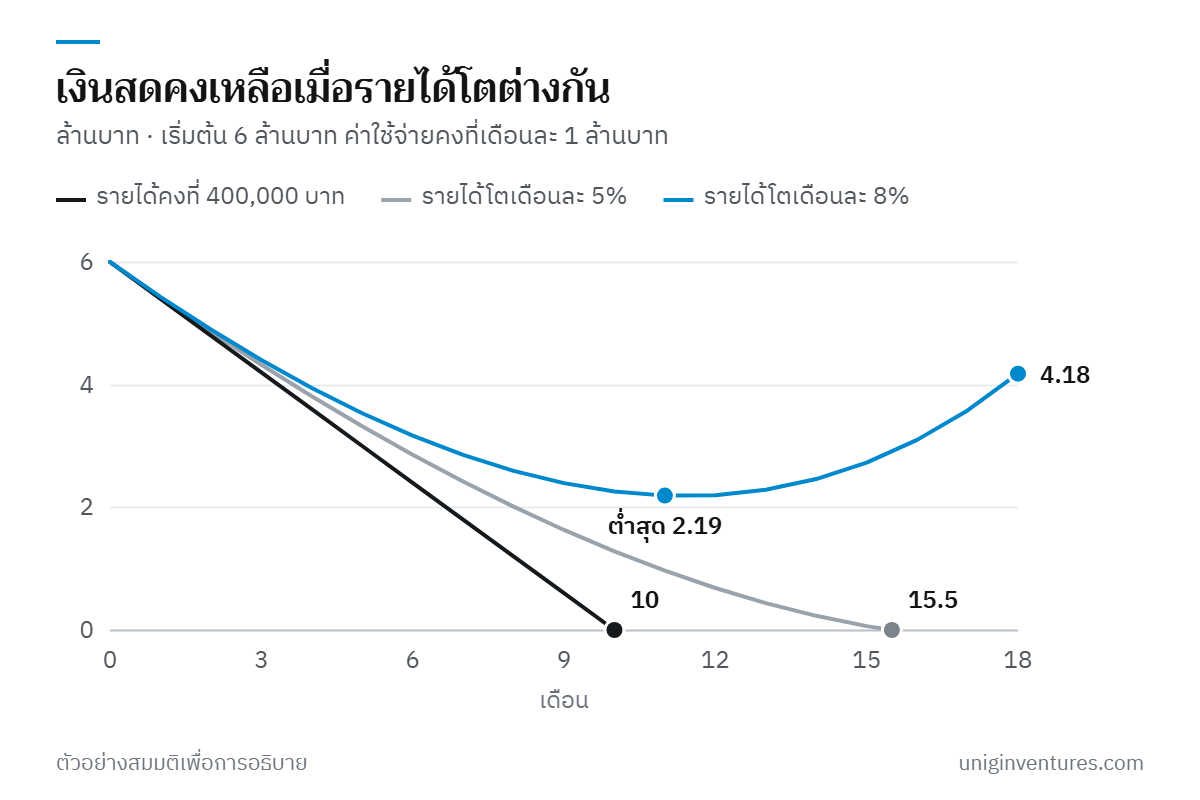
ถ้ากันค่าชดเชย 1.8 ล้านบาทไว้ด้วย กรณีโต 5% จะมีเงินที่ใช้ได้จริงต่ำกว่าเงินกันไว้ตั้งแต่เดือนที่ 9 และแม้กรณีโต 8% ซึ่งเงินสดต่ำสุด 2.19 ล้านบาท ก็เหลือส่วนเผื่อไม่ถึง 400,000 บาท ตัวอย่างนี้แสดงว่าอัตราการเติบโตรายเดือนสำคัญพอ ๆ กับจำนวนเงินในบัญชี
ควรเริ่มระดมทุนเมื่อไร
ย้อนกลับจากวันที่เงินหมด การระดมทุนแต่ละรอบใช้เวลาตั้งแต่เริ่มคุยจนเงินเข้าบัญชี ทั้งการนัดพบ การตรวจสอบกิจการ (Due Diligence) และการทำสัญญา ความเร็วขึ้นกับตลาดและความพร้อมของบริษัท วางแผนแบบนี้
เดือนที่ต้องเริ่มระดมทุน = Runway − เวลาที่คาดว่าจะใช้ระดมทุน − ช่วงกันชน
ตัวอย่างสมมติ ถ้าคาดว่าการระดมทุนใช้ 6 เดือน และต้องการช่วงกันชนอีก 3 เดือนเผื่อรอบเลื่อน บริษัทที่มี Runway 10 เดือนต้องเริ่มภายในเดือนหน้า ส่วนบริษัทที่มี Runway ปลอดภัย 7 เดือนหลังกันค่าชดเชยไว้ เริ่มช้าไปแล้ว
อีกเหตุผลที่ควรเริ่มเร็ว คือบริษัทที่ระดมทุนขณะเงินเหลือน้อยมีอำนาจต่อรองน้อย นักลงทุนดู Runway ออก และรู้ว่าอีกฝ่ายรอไม่ได้
เตรียมแผนลดค่าใช้จ่ายไว้ก่อน
Paul Graham เตือนว่าบริษัทที่ได้เงินทุนแล้วมักพังเพราะจ้างคนเร็วเกินไป และไม่ควรฝากความอยู่รอดไว้กับการระดมทุนรอบถัดไปอย่างเดียว วิธีที่ใช้ได้คือกำหนดจุดตัดสินใจไว้ล่วงหน้าตอนที่ยังไม่ตึง เช่น
- Runway ต่ำกว่า 12 เดือน เริ่มกระบวนการระดมทุน และทบทวนงบการตลาดที่วัดผลไม่ได้
- ต่ำกว่า 9 เดือน หยุดจ้างคนเพิ่ม เว้นตำแหน่งที่สร้างรายได้โดยตรง
- ต่ำกว่า 6 เดือน ทำแผนลดค่าใช้จ่ายที่เตรียมไว้ให้บริษัทเป็น Default Alive โดยไม่ต้องพึ่งเงินทุนใหม่
ตัวเลขเหล่านี้เป็นตัวอย่าง ปรับตามเวลาที่ธุรกิจของคุณใช้ระดมทุนจริง ประเด็นสำคัญคือตัดสินใจตอนที่ยังมีเวลาคิด และแผนลดค่าใช้จ่ายต้องรวมค่าชดเชยและเงื่อนไขสัญญาเช่าไว้ด้วย
เริ่มต้นสัปดาห์นี้
- ดึงยอดเงินสดรับและจ่ายจากบัญชีธนาคารสามเดือนล่าสุด คำนวณ Gross Burn และ Net Burn เฉลี่ย
- เพิ่มค่าใช้จ่ายรายปี ภาษีที่ต้องนำส่ง เงินต้นเงินกู้ และแผนจ้างคน แล้วคำนวณ Runway ใหม่
- คำนวณค่าชดเชยตามอายุงานของพนักงานทุกคน แล้วหักออกจากเงินสดเพื่อหา Runway ที่ปลอดภัย
- ใส่อัตราการเติบโตของรายได้สามเดือนล่าสุด ดูว่าบริษัทเป็น Default Alive หรือ Default Dead
- เขียนจุดตัดสินใจ 12, 9 และ 6 เดือนของบริษัทเอง แล้วอัปเดต Runway ทุกเดือนในรายงานผู้บริหาร