SAFE และ Convertible Note สำหรับสตาร์ทอัพไทย: เพดานมูลค่า ส่วนลด และข้อจำกัดของบริษัทจำกัด
SAFE และ Convertible Note ช่วยระดมทุนโดยยังไม่ต้องตั้งราคาหุ้น แต่เอกสารออกแบบมาสำหรับกฎหมายต่างประเทศ วิธีคำนวณเพดานมูลค่าและส่วนลด ข้อจำกัดตาม ป.พ.พ. และช่องทาง PP-SME ของ ก.ล.ต.
ในบทความนี้
ผู้ก่อตั้งที่เพิ่งเริ่มระดมทุนมักเจอคำถามเดียวกัน บริษัทยังเล็กเกินกว่าจะตั้งมูลค่าได้อย่างมีเหตุผล แต่ต้องการเงินตอนนี้ ในสหรัฐฯ และสิงคโปร์ คำตอบที่นิยมคือ SAFE หรือ Convertible Note นักลงทุนให้เงินก่อน แล้วค่อยแปลงเป็นหุ้นในรอบถัดไปที่มีการตั้งราคาหุ้นจริง
ปัญหาคือเอกสารเหล่านี้ออกแบบมาสำหรับกฎหมายต่างประเทศ ถ้าบริษัทของคุณเป็นบริษัทจำกัดไทย การหยิบแบบฟอร์มมาใช้ตรง ๆ อาจติดข้อกฎหมายหลายข้อ บทความนี้อธิบายว่าเครื่องมือทั้งสองทำงานอย่างไร Valuation Cap และส่วนลดคำนวณอย่างไร และบริษัทจำกัดไทยมีช่องทางอะไรที่ใช้ได้จริง
SAFE กับ Convertible Note ต่างกันอย่างไร
SAFE (Simple Agreement for Future Equity) สร้างขึ้นที่ Y Combinator ในปี 2556 เป็นสัญญาสั้น ๆ ที่นักลงทุนจ่ายเงินวันนี้ เพื่อแลกกับสิทธิได้หุ้นในอนาคต SAFE ไม่ใช่เงินกู้ ไม่มีดอกเบี้ย และไม่มีวันครบกำหนดชำระ ตั้งแต่ปี 2561 แบบมาตรฐานของ Y Combinator คือ Post-money SAFE ซึ่งกำหนดเพดานมูลค่าเป็นมูลค่าบริษัทหลังรับเงินลงทุนแล้ว
Convertible Note คือเงินกู้ที่แปลงเป็นหุ้นได้ จึงมักมีดอกเบี้ยและวันครบกำหนด ถ้าถึงวันครบกำหนดแล้วยังไม่มีรอบระดมทุนใหม่ นักลงทุนอาจขอเงินคืน หรือเจรจาขยายเวลาหรือแปลงสภาพตามเงื่อนไขในสัญญา
| SAFE | Convertible Note | |
|---|---|---|
| สถานะ | ไม่ใช่หนี้ | หนี้ |
| ดอกเบี้ย | ไม่มี | มักมี |
| วันครบกำหนด | ไม่มี | มี |
| แปลงเป็นหุ้นเมื่อ | มีรอบระดมทุนที่ตั้งราคาหุ้น | มีรอบระดมทุนที่ตั้งราคาหุ้น หรือตามเงื่อนไขอื่นในสัญญา |
| ความเสี่ยงของผู้ก่อตั้ง | ไม่ต้องคืนเงินตามกำหนด | ถ้าไม่มีรอบใหม่ อาจต้องคืนเงินหรือเจรจาใหม่ |
Valuation Cap และส่วนลดทำงานอย่างไร
เงื่อนไขที่สำคัญที่สุดของทั้งสองแบบมีสองข้อ
- เพดานมูลค่า (Valuation Cap) มูลค่าสูงสุดที่ใช้คำนวณราคาแปลงสภาพ ไม่ว่ารอบถัดไปจะตั้งมูลค่าสูงแค่ไหน
- ส่วนลด (Discount) ส่วนลดจากราคาหุ้นของรอบถัดไป เป็นผลตอบแทนที่นักลงทุนยอมรับความเสี่ยงก่อน
ถ้ามีทั้งสองข้อ นักลงทุนมักได้ใช้ราคาที่ต่ำกว่า
ราคาจากเพดาน = เพดานมูลค่า ÷ จำนวนหุ้นก่อนรอบใหม่
ราคาจากส่วนลด = ราคาหุ้นรอบใหม่ × (1 − ส่วนลด)
ราคาแปลงสภาพ = ค่าที่ต่ำกว่าของสองค่านี้
ตัวอย่าง
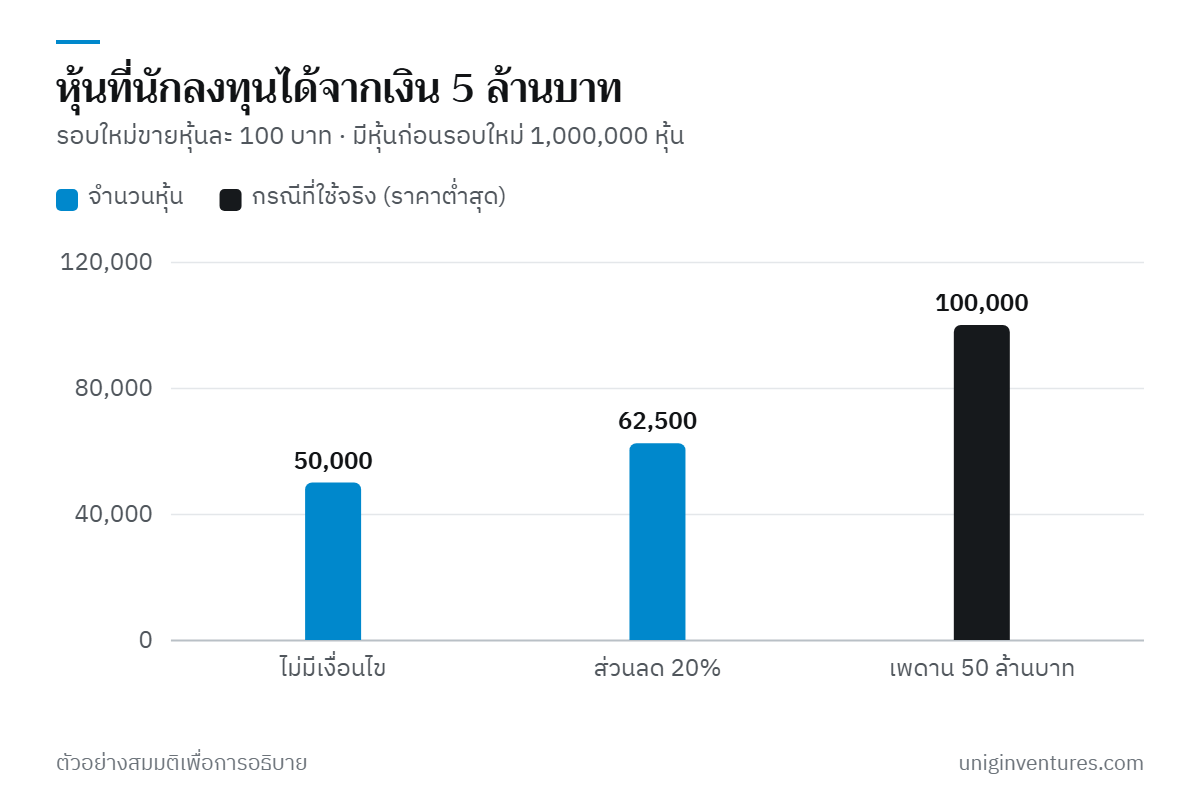
ตัวอย่างสมมติ นักลงทุนให้เงิน 5 ล้านบาท เพดานมูลค่า 50 ล้านบาท ส่วนลด 20% ต่อมาบริษัทระดมทุนรอบใหม่ที่มูลค่าก่อนรับเงิน 100 ล้านบาท และมีหุ้นอยู่ 1,000,000 หุ้น ราคาหุ้นรอบใหม่จึงเป็นหุ้นละ 100 บาท (ตัวอย่างนี้ใช้เพดานแบบก่อนรับเงินเพื่อให้คำนวณง่าย)
| กรณี | ราคาแปลงสภาพ (บาท/หุ้น) | หุ้นที่ได้จากเงิน 5 ล้านบาท |
|---|---|---|
| ไม่มีเพดานและส่วนลด | 100 | 50,000 |
| ส่วนลด 20% | 100 × 0.8 = 80 | 62,500 |
| เพดาน 50 ล้านบาท | 50,000,000 ÷ 1,000,000 = 50 | 100,000 |
นักลงทุนจะได้ราคาที่ต่ำกว่าคือ 50 บาท และได้หุ้น 100,000 หุ้น เป็นสองเท่าของกรณีไม่มีเงื่อนไข สิ่งที่ผู้ก่อตั้งต้องเห็นคือ ยิ่งรอบถัดไปตั้งมูลค่าสูงกว่าเพดานมากเท่าไร หุ้นที่ต้องแบ่งให้นักลงทุนรายแรกก็ยิ่งมาก เพดานมูลค่าจึงเป็นการตั้งมูลค่าบริษัทแบบอ้อม ๆ ไม่ใช่การเลื่อนเรื่องมูลค่าออกไปจริง
ส่วน Post-money SAFE คิดง่ายกว่าในมุมผู้ก่อตั้ง เพราะเพดานเป็นมูลค่าหลังรับเงิน สัดส่วนที่นักลงทุนจะได้ก่อนรอบใหม่เท่ากับเงินลงทุนหารด้วยเพดาน เช่น ลงทุน 5 ล้านบาทที่เพดาน 50 ล้านบาท เท่ากับ 10% ถ้าออก SAFE หลายฉบับ ให้รวมสัดส่วนของทุกฉบับเพื่อดูว่าผู้ก่อตั้งจะเหลือเท่าไรก่อนเข้ารอบใหม่
ข้อจำกัดของบริษัทจำกัดไทย
ประมวลกฎหมายแพ่งและพาณิชย์มีหลายมาตราที่ทำให้การแปลงเงินเป็นหุ้นในบริษัทจำกัดไม่ง่ายเหมือนในต่างประเทศ
- มาตรา 1229 บัญญัติว่าบริษัทจะออกหุ้นกู้ไม่ได้ การออกตราสารหนี้แปลงสภาพของบริษัทจำกัดจึงต้องทำตามกฎหมายหลักทรัพย์และหลักเกณฑ์ของ ก.ล.ต.
- มาตรา 1119 กำหนดให้ชำระค่าหุ้นเป็นเงิน และผู้ถือหุ้นจะหักหนี้กับบริษัทไม่ได้ การปล่อยกู้ธรรมดาแล้วหวังจะเอาหนี้มาหักเป็นค่าหุ้นทีหลังจึงทำตรง ๆ ไม่ได้
- มาตรา 1220 การเพิ่มทุนด้วยการออกหุ้นใหม่ต้องใช้มติพิเศษของที่ประชุมผู้ถือหุ้น
- มาตรา 1222 หุ้นที่ออกใหม่ต้องเสนอให้ผู้ถือหุ้นเดิมตามสัดส่วนที่ถืออยู่ก่อน ถ้าจะจัดสรรให้นักลงทุนต้องวางกระบวนการให้ถูกต้อง
- มาตรา 1105 ห้ามออกหุ้นในราคาต่ำกว่ามูลค่าที่ตราไว้ ราคาแปลงสภาพที่คำนวณได้จึงต้องไม่ต่ำกว่ามูลค่าหุ้นที่จดทะเบียนไว้
ผลคือเอกสาร SAFE ของ Y Combinator ซึ่งเขียนสำหรับบริษัทที่จดทะเบียนในสหรัฐฯ และมีฉบับสำหรับแคนาดา หมู่เกาะเคย์แมน และสิงคโปร์ ไม่ได้ออกแบบมาสำหรับบริษัทจำกัดไทย Y Combinator เองก็แนะนำให้ปรึกษาทนายที่มีใบอนุญาตในประเทศนั้นก่อนใช้
ช่องทางที่ใช้ได้ในไทย
หุ้นกู้แปลงสภาพแบบเฉพาะเจาะจงสำหรับ SME (PP-SME)
ก.ล.ต. ออกหลักเกณฑ์ให้บริษัทจำกัดที่เป็น SME ตามนิยามของกฎหมาย และวิสาหกิจขนาดใหญ่ เสนอขายหุ้นหรือหุ้นกู้แปลงสภาพ (Convertible Debenture) ให้ผู้ลงทุนในวงจำกัดได้ โดยไม่ต้องยื่นขออนุญาตหรือยื่นแบบแสดงรายการข้อมูล สาระสำคัญตามที่ ก.ล.ต. สรุปไว้ มีดังนี้
- ต้องลงทะเบียนเข้าร่วมโครงการส่งเสริมการระดมทุนผ่านตลาดทุนระหว่าง ก.ล.ต. และ สสว. ผ่านเว็บไซต์ของ สสว.
- ขายให้ผู้ลงทุนสถาบันได้ไม่จำกัดวงเงินและจำนวนราย ซึ่งนิยามผู้ลงทุนสถาบันตามประกาศ กจ. 39/2564 รวมกิจการเงินร่วมลงทุน (PE) นิติบุคคลร่วมลงทุน (VC) และผู้ลงทุนที่มีลักษณะเฉพาะ (Angel Investor) ไว้แล้ว รวมถึงขายให้กรรมการและพนักงานได้ไม่จำกัด
- วิสาหกิจขนาดกลางและขนาดใหญ่ขายให้ผู้ลงทุนอื่นได้ไม่เกิน 10 ราย และไม่เกิน 50 ล้านบาท รวมทั้งหุ้นและหุ้นกู้แปลงสภาพ
- ต้องจัดทำเอกสารสรุปข้อมูล (Factsheet) ห้ามโฆษณาเป็นวงกว้าง จดข้อจำกัดการโอนหุ้นกู้แปลงสภาพกับ ก.ล.ต. ทุกครั้งที่เสนอขาย รายงานผลการขายภายใน 15 วันนับแต่ปิดการเสนอขาย และรายงานการแปลงสภาพภายใน 15 วันนับแต่วันที่แปลง
ช่องทางนี้คือสิ่งที่ใกล้กับ Convertible Note มากที่สุดสำหรับบริษัทจำกัดไทย เงื่อนไขอย่างเพดานมูลค่า ส่วนลด ดอกเบี้ย และวันครบกำหนด เขียนไว้ในข้อกำหนดของหุ้นกู้ได้ แต่ต้องออกแบบให้สอดคล้องกับข้อจำกัดในหัวข้อก่อน เช่น ราคาแปลงสภาพไม่ต่ำกว่ามูลค่าที่ตราไว้ และการเพิ่มทุนเพื่อรองรับการแปลงสภาพ
ทางเลือกอื่นที่ควรรู้
- ออกหุ้นเพิ่มทุนตรง ๆ ในราคาที่ตกลงกัน ใช้ PP-SME ได้เช่นกัน ง่ายต่อการเข้าใจ แต่ต้องตกลงมูลค่ากันตอนนี้
- คราวด์ฟันดิงผ่านผู้ให้บริการที่ได้รับอนุญาตจาก ก.ล.ต. เป็นอีกช่องทางหนึ่งตามหลักเกณฑ์ของ ก.ล.ต.
- ตั้งบริษัทแม่ในต่างประเทศ เพื่อใช้ SAFE ตามกฎหมายของประเทศนั้น มีต้นทุนจัดตั้ง ภาษี และการดูแลที่ต้องชั่งกับประโยชน์ ควรตัดสินใจร่วมกับทนายและที่ปรึกษาภาษีตั้งแต่ต้น ไม่ใช่ย้ายทีหลังเมื่อมีนักลงทุนหลายรายแล้ว
เงื่อนไขที่ต้องเจรจาให้ชัด
- เพดานมูลค่า ตั้งเป็นมูลค่าก่อนหรือหลังรับเงิน และสมเหตุสมผลกับความคืบหน้าของบริษัทหรือไม่
- ส่วนลด ใช้คู่กับเพดาน หรือแยกกัน
- เหตุที่ทำให้แปลงสภาพ รอบระดมทุนขนาดเท่าไรจึงนับว่าเป็นรอบที่ต้องแปลง
- กรณีขายกิจการก่อนแปลง นักลงทุนได้เงินคืน ได้หุ้น หรือได้ผลตอบแทนเป็นกี่เท่า
- สำหรับตราสารที่เป็นหนี้ อัตราดอกเบี้ย วันครบกำหนด และทางเลือกเมื่อครบกำหนดแต่ยังไม่มีรอบใหม่
- สิทธิพิเศษ เช่น MFN (ได้เงื่อนไขดีที่สุดที่ให้นักลงทุนรายหลัง) หรือสิทธิลงทุนในรอบถัดไป
ก่อนเซ็น
- ทำตารางผู้ถือหุ้น (Cap Table) จำลองการแปลงสภาพที่มูลค่ารอบถัดไปหลายระดับ รวมถึงกรณีที่รอบถัดไปมูลค่าต่ำกว่าเพดาน
- รวมตราสารแปลงสภาพทุกฉบับที่ออกไปแล้วในการคำนวณ ไม่ใช่ดูทีละฉบับ
- ตรวจว่าบริษัทเข้าเงื่อนไข PP-SME หรือช่องทางที่จะใช้ และเตรียมมติผู้ถือหุ้นให้พร้อม
- ให้ทนายที่เข้าใจกฎหมายบริษัทและหลักทรัพย์ของไทยตรวจเอกสารก่อนรับเงิน
ตราสารแปลงสภาพช่วยให้ปิดดีลได้เร็วขึ้นจริง แต่ความเร็วนั้นมาจากการเลื่อนการคำนวณออกไป ไม่ได้ทำให้การคำนวณหายไป ผู้ก่อตั้งที่เข้าใจตัวเลขตั้งแต่วันแรกจะไม่ต้องแปลกใจกับตารางผู้ถือหุ้นในวันที่แปลงสภาพ
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมาย หลักเกณฑ์ของ ก.ล.ต. ที่อ้างถึงเป็นข้อมูล ณ เดือนกันยายน 2569