วงจรเงินสด (Cash Conversion Cycle): ดึงเงินที่จมอยู่ในสต็อกและลูกหนี้กลับมา
ขายดีขึ้นแต่เงินสดตึงขึ้นเพราะเงินจมอยู่ในสต็อกและลูกหนี้ วิธีคำนวณ DIO, DSO, DPO จากงบการเงินของคุณเอง แปลงจำนวนวันเป็นเงินบาท และห้าวิธีย่อวงจรเงินสด พร้อมตัวอย่างตัวเลข
ในบทความนี้
ธุรกิจที่ขายดีขึ้นทุกเดือนแต่เงินในบัญชีกลับตึงขึ้นเรื่อย ๆ ไม่ใช่เรื่องแปลก เงินสดของกิจการซื้อมาขายไปหรือผลิตสินค้าต้องเดินทางเป็นวงกลม จ่ายค่าสินค้าออกไป สินค้าวางอยู่ในคลัง ขายเป็นเงินเชื่อ แล้วจึงรอลูกค้าจ่าย ยิ่งวงกลมนี้ยาว เงินก็ยิ่งจมอยู่ในสต็อกและลูกหนี้นานขึ้น และยิ่งขายมาก เงินที่จมก็ยิ่งมาก
ตัวเลขที่บอกความยาวของวงกลมนี้คือ วงจรเงินสด (Cash Conversion Cycle) นับเป็นจำนวนวัน บทความนี้อธิบายวิธีคำนวณจากงบการเงินของคุณเอง แปลงจำนวนวันให้เป็นเงินบาท และเลือกว่าจะดึงเงินที่จมอยู่กลับมาจากตรงไหนก่อน
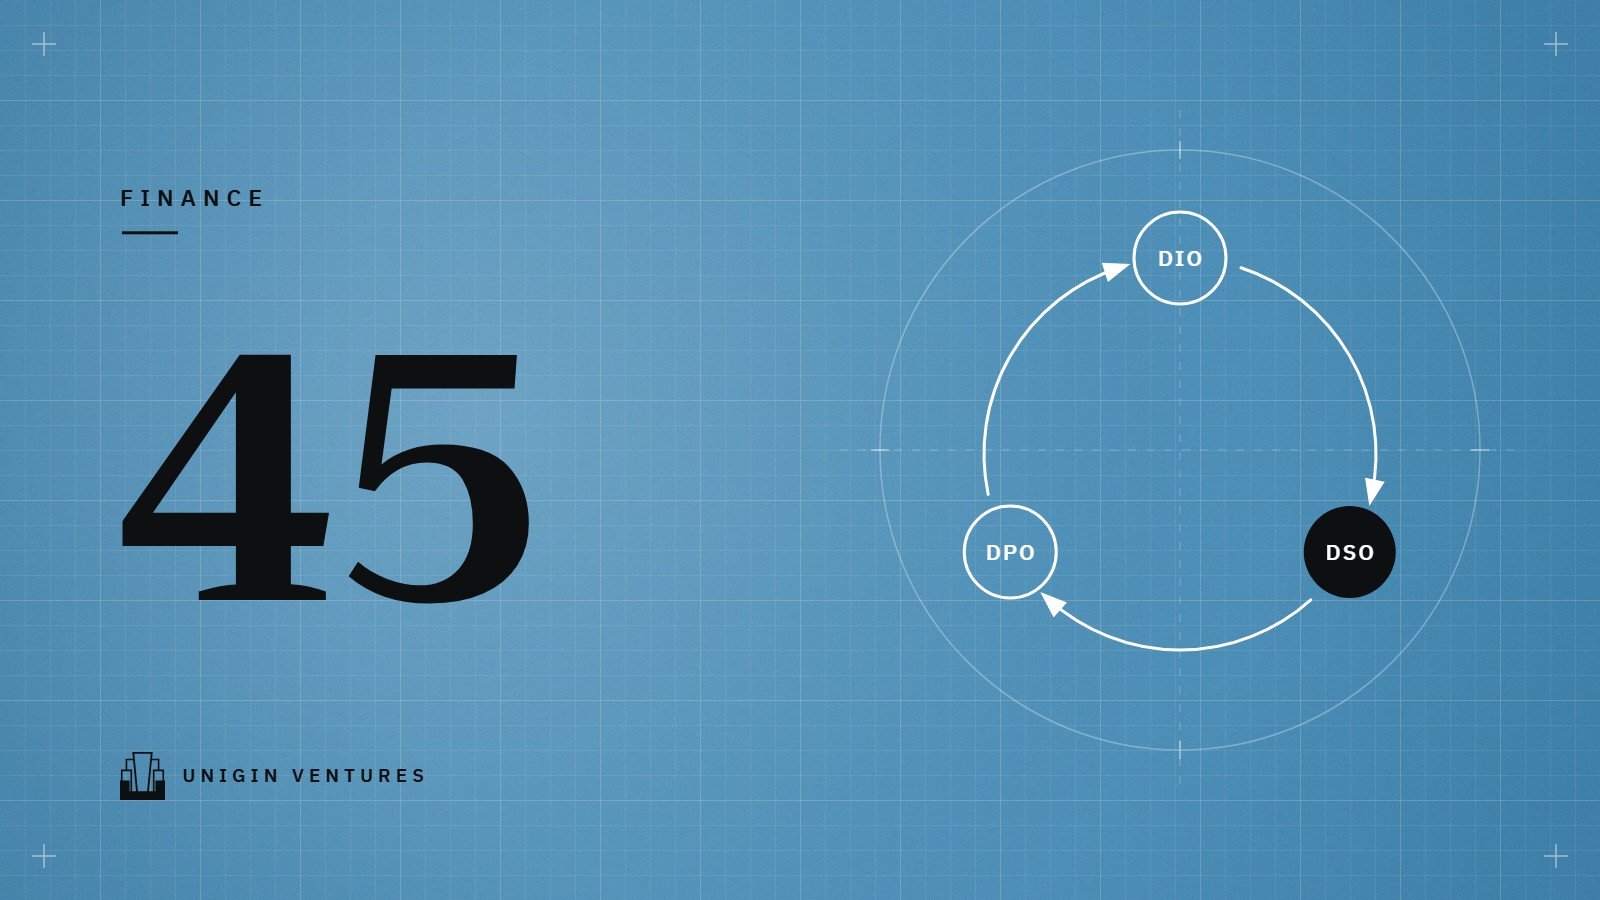
วงจรเงินสดมีสามส่วน
- ระยะเวลาขายสินค้าเฉลี่ย (DIO: Days Inventory Outstanding) สินค้าอยู่ในคลังกี่วันก่อนขายออก
- ระยะเวลาเก็บหนี้เฉลี่ย (DSO: Days Sales Outstanding) ขายไปแล้วกี่วันจึงได้เงินจากลูกค้า
- ระยะเวลาชำระหนี้เฉลี่ย (DPO: Days Payable Outstanding) ซื้อของมาแล้วกี่วันจึงจ่ายเงินให้ซัพพลายเออร์
วงจรเงินสด = DIO + DSO − DPO
ตลาดหลักทรัพย์แห่งประเทศไทยใช้สูตรเดียวกันนี้กับบริษัทจดทะเบียน ผลลัพธ์คือจำนวนวันที่กิจการต้องใช้เงินของตัวเองหนุนการค้าไว้ ตั้งแต่วันที่จ่ายเงินให้ซัพพลายเออร์จนถึงวันที่ได้เงินคืนจากลูกค้า ยิ่งน้อยยิ่งดี และธุรกิจบางประเภทที่ขายเป็นเงินสดทันทีแต่ได้เครดิตจากซัพพลายเออร์ อาจมีวงจรเงินสดติดลบ คือได้เงินจากลูกค้าก่อนต้องจ่ายค่าสินค้าด้วยซ้ำ
คำนวณจากงบการเงินของคุณ
ใช้ตัวเลขทั้งปีจากงบกำไรขาดทุน และยอดคงเหลือจากงบฐานะการเงิน ถ้าเป็นไปได้ให้ใช้ยอดเฉลี่ยของต้นปีกับสิ้นปี
DIO = สินค้าคงเหลือ ÷ ต้นทุนขาย × 365
DSO = ลูกหนี้การค้า ÷ รายได้จากการขาย × 365
DPO = เจ้าหนี้การค้า ÷ ต้นทุนขาย × 365
ข้อสังเกตสองข้อ DIO และ DPO หารด้วยต้นทุนขาย เพราะสินค้าและเจ้าหนี้บันทึกด้วยราคาทุน ส่วน DSO หารด้วยยอดขาย เพราะลูกหนี้บันทึกด้วยราคาขาย ถ้ากิจการมีทั้งขายเงินสดและเงินเชื่อ การหารด้วยยอดขายเงินเชื่ออย่างเดียวจะได้ตัวเลขที่ใกล้ความจริงกว่า ส่วน DPO ถ้ามีข้อมูลยอดซื้อทั้งปี ใช้ยอดซื้อแทนต้นทุนขายจะแม่นยำกว่า
ตัวอย่าง
ตัวอย่างสมมติ บริษัทจัดจำหน่ายอุปกรณ์แห่งหนึ่งมียอดขายปีละ 36.5 ล้านบาท (เฉลี่ยวันละ 100,000 บาท) และต้นทุนขาย 25.55 ล้านบาท (วันละ 70,000 บาท)
| รายการ | ยอดคงเหลือ (บาท) | หารด้วยต่อวัน | จำนวนวัน |
|---|---|---|---|
| สินค้าคงเหลือ | 2,800,000 | ต้นทุนขาย 70,000 | DIO 40 |
| ลูกหนี้การค้า | 3,500,000 | ยอดขาย 100,000 | DSO 35 |
| เจ้าหนี้การค้า | 2,100,000 | ต้นทุนขาย 70,000 | DPO 30 |
| วงจรเงินสด | 40 + 35 − 30 = 45 วัน |
เงินที่จมอยู่ในการค้าของบริษัทนี้เท่ากับสินค้าคงเหลือบวกลูกหนี้ หักเจ้าหนี้ คือ 2.8 + 3.5 − 2.1 = 4.2 ล้านบาท เป็นเงินที่กิจการต้องหามาหนุนไว้ตลอดเวลา จากเงินทุนของเจ้าของหรือจากเงินกู้
แปลงวันเป็นเงินบาท
จำนวนวันมีประโยชน์ก็ต่อเมื่อรู้ว่าแต่ละวันมีค่าเท่าไร วิธีคิดง่าย ๆ คือ
- DSO ลดลง 1 วัน ได้เงินกลับมาเท่ากับยอดขายหนึ่งวัน ในตัวอย่างคือ 100,000 บาท
- DIO ลดลง 1 วัน ได้เงินกลับมาเท่ากับต้นทุนขายหนึ่งวัน คือ 70,000 บาท
- DPO เพิ่มขึ้น 1 วัน เงินอยู่กับกิจการนานขึ้นเท่ากับต้นทุนขายหนึ่งวัน คือ 70,000 บาท
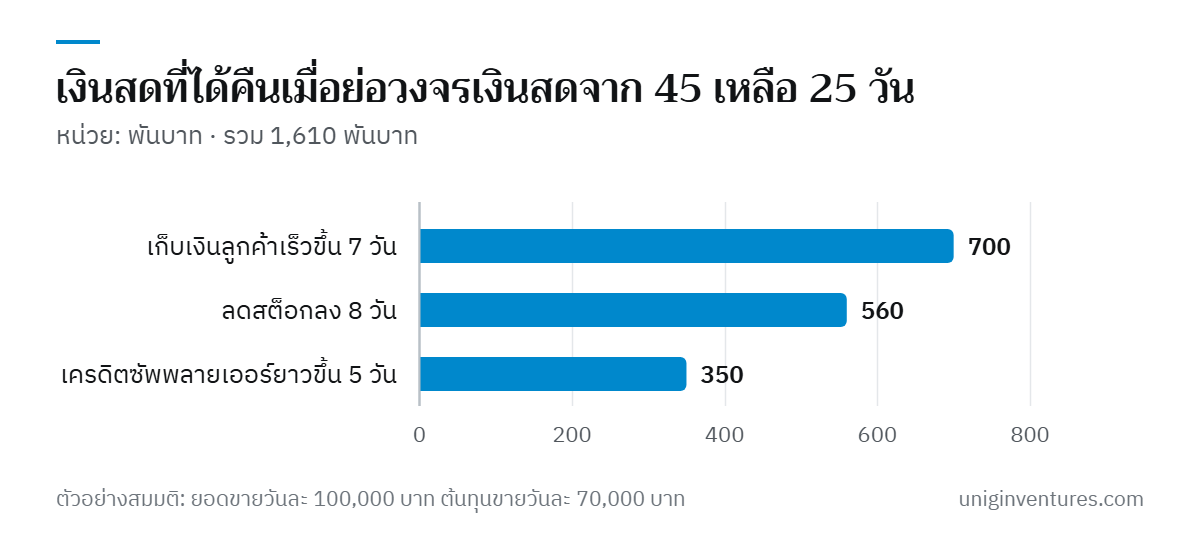
ถ้าบริษัทในตัวอย่างเก็บเงินเร็วขึ้น 7 วัน (DSO 35 → 28) ลดสต็อกลง 8 วัน (DIO 40 → 32) และตกลงเครดิตกับซัพพลายเออร์ได้ยาวขึ้น 5 วัน (DPO 30 → 35) วงจรเงินสดจะเหลือ 25 วัน และมีเงินสดกลับมา 1.61 ล้านบาท โดยไม่ต้องขายเพิ่มแม้แต่บาทเดียว
อีกด้านหนึ่งที่มักถูกมองข้ามคือ การเติบโตก็กินเงินสด ถ้ายอดขายโตขึ้น 20% โดยจำนวนวันเท่าเดิม เงินที่จมในการค้าจะโตตามเป็น 5.04 ล้านบาท กิจการต้องหาเงินเพิ่มอีก 840,000 บาทเพื่อรองรับยอดขายที่เพิ่มขึ้น นี่คือเหตุผลที่ธุรกิจที่โตเร็วมักขาดสภาพคล่อง ทั้งที่มีกำไร
ห้าวิธีย่อวงจรเงินสด
1. เก็บเงินลูกค้าให้เร็วขึ้น
- ออกใบแจ้งหนี้วันเดียวกับที่ส่งของหรือส่งงาน ทุกวันที่ช้าไปคือวันที่บวกเข้า DSO
- ดูรายงานอายุลูกหนี้ (Aging Report) ทุกสัปดาห์ และโทรเตือนก่อนครบกำหนด ไม่ใช่หลังเลยกำหนด
- ตั้งเงื่อนไขเครดิตเป็นลายลักษณ์อักษร และทบทวนวงเงินของลูกค้าที่จ่ายช้าเป็นประจำ
- สำหรับงานโครงการ เก็บเงินมัดจำหรือแบ่งงวดตามความคืบหน้า
2. ลดสินค้าที่ขายช้า
แยกสินค้าตามความเร็วในการขาย สินค้าไม่กี่รายการที่ขายช้ามักกินเงินในคลังเป็นสัดส่วนสูง ลดจำนวนสั่งซื้อต่อครั้งแล้วสั่งถี่ขึ้น ทบทวนจุดสั่งซื้อใหม่จากยอดขายจริง และระบายสินค้าเก่าแม้ต้องลดราคา เงินที่ได้คืนมักมีค่ามากกว่าสินค้าที่วางรอบนชั้น
3. เจรจาเครดิตกับซัพพลายเออร์อย่างตรงไปตรงมา
ขอเครดิตยาวขึ้นโดยใช้สิ่งที่ซัพพลายเออร์ต้องการเป็นข้อแลก เช่น สั่งซื้อสม่ำเสมอ พยากรณ์ยอดล่วงหน้า หรือรวมยอดสั่งซื้อไว้กับรายเดียว สิ่งที่ไม่ควรทำคือจ่ายช้ากว่าที่ตกลงกันไว้ วิธีนั้นทำให้ DPO ดูดีในงบแต่ทำลายความเชื่อใจ และซัพพลายเออร์จำนวนมากก็เป็น SME ที่ต้องการเงินสดเหมือนคุณ
4. คิดให้ดีก่อนรับหรือทิ้งส่วนลดเงินสด
เงื่อนไข "2/10 net 30" หมายความว่าจ่ายภายใน 10 วันได้ส่วนลด 2% หรือจ่ายเต็มจำนวนภายใน 30 วัน ถ้าไม่รับส่วนลด คุณจ่ายเงินเพิ่ม 2% เพื่อยืดเวลาอีก 20 วัน
ต้นทุนต่อปีของการทิ้งส่วนลด = 2 ÷ 98 × 365 ÷ 20 ≈ 37.2%
ตัวเลขนี้สูงกว่าดอกเบี้ยเงินกู้ทั่วไปมาก ถ้ามีเงินสดหรือวงเงินที่ต้นทุนต่ำกว่า การรับส่วนลดมักคุ้มกว่าการยืด DPO
5. ธุรกิจบริการก็มีวงจรเงินสด
ธุรกิจบริการไม่มีสินค้าคงเหลือ แต่มีงานที่ทำไปแล้วแต่ยังไม่ได้เรียกเก็บเงิน ซึ่งทำหน้าที่เหมือนสต็อก ให้นับจำนวนวันตั้งแต่เริ่มงานจนถึงวันออกใบแจ้งหนี้ด้วย การเรียกเก็บตามงวดงานแทนการรอจบโครงการมักย่อวงจรได้มากที่สุด
ข้อควรระวังเวลาอ่านตัวเลข
- เทียบกับตัวเองก่อนเทียบกับคนอื่น วงจรเงินสดต่างกันมากตามประเภทธุรกิจ ค้าปลีกที่ขายเงินสด ผู้ผลิต และผู้จัดจำหน่ายไม่ควรใช้เกณฑ์เดียวกัน ดูแนวโน้มของตัวเองทุกเดือนสำคัญกว่า
- ยอดสิ้นปีอาจหลอกตา ธุรกิจที่มีฤดูกาลอาจมีสต็อกหรือลูกหนี้สิ้นปีต่ำหรือสูงผิดปกติ ใช้ยอดเฉลี่ยหรือคำนวณเป็นรายเดือนจะเห็นภาพจริงกว่า
- ค่าเฉลี่ยซ่อนลูกค้ารายใหญ่ DSO 35 วันอาจมาจากลูกค้าส่วนใหญ่จ่ายใน 20 วัน แต่ลูกค้ารายใหญ่รายเดียวจ่ายใน 90 วัน ดูรายงานอายุลูกหนี้คู่กันเสมอ
- ตัวเลขที่ดีขึ้นเร็วเกินไปควรตรวจ DIO ที่ลดฮวบอาจมาจากสต็อกขาดจนเสียยอดขาย และ DPO ที่ยาวขึ้นมากอาจมาจากการจ่ายช้า ไม่ใช่การเจรจา
เริ่มต้นสัปดาห์นี้
- ดึงงบการเงินปีล่าสุด คำนวณ DIO, DSO, DPO และวงจรเงินสด
- คำนวณว่า 1 วันของแต่ละส่วนมีค่ากี่บาท (ยอดขายต่อวัน และต้นทุนขายต่อวัน)
- เลือกเป้าหมายเดียวที่ทำได้ภายในหนึ่งไตรมาส ส่วนใหญ่ DSO เป็นจุดที่เริ่มง่ายที่สุด
- คำนวณซ้ำทุกเดือนจากงบรายเดือน แล้วใส่ไว้ในรายงานผู้บริหารคู่กับยอดเงินสด
นักลงทุนและธนาคารถามเรื่องเงินทุนหมุนเวียนเสมอ เพราะเป็นตัวบอกว่าเงินที่ลงไปจะถูกใช้สร้างการเติบโต หรือจะไปจมอยู่ในคลังและลูกหนี้ ผู้ก่อตั้งที่ตอบได้ว่าวงจรเงินสดของตัวเองกี่วัน และกำลังทำอะไรให้สั้นลง จะดูพร้อมกว่าผู้ที่รู้แต่ยอดขาย