เงินกู้ดอกเบี้ยลอยตัว: คำนวณภาระที่เพิ่มขึ้นเมื่อ MLR หรือ MOR เปลี่ยน
ดอกเบี้ยลอยตัวที่อ้างอิง MLR และ MOR คิดอย่างไร สูตรประมาณดอกเบี้ยที่เพิ่ม ตัวอย่างค่างวด ดอกเบี้ย O/D และ DSCR เมื่ออัตราขึ้น 0.25% ถึง 1.00% และสิ่งที่ทำได้ก่อนอัตราเปลี่ยน
ในบทความนี้
เงินกู้ระยะยาวและวงเงินเบิกเกินบัญชี (O/D) ของ SME ส่วนใหญ่คิดดอกเบี้ยแบบลอยตัว เขียนในสัญญาว่า MLR ลบหรือบวกเท่าไร หรือ MOR บวกเท่าไร เจ้าของกิจการจำนวนมากรู้อัตราที่จ่ายอยู่วันนี้ แต่ไม่เคยคำนวณว่าถ้าธนาคารประกาศขึ้นอัตราอ้างอิง ค่างวด ดอกเบี้ย O/D และอัตราส่วนที่ธนาคารใช้วัดความสามารถชำระหนี้จะเปลี่ยนไปเท่าไร
บทความนี้อธิบายว่าดอกเบี้ยลอยตัวคิดอย่างไร ให้สูตรประมาณภาระที่เพิ่มขึ้นแบบเร็ว ตัวอย่างคำนวณสามกรณี และสิ่งที่ทำได้ก่อนดอกเบี้ยจะเปลี่ยน
ดอกเบี้ยลอยตัวคิดอย่างไร
อัตราดอกเบี้ยลอยตัวคืออัตราที่เปลี่ยนไปตามต้นทุนของสถาบันการเงิน และเปลี่ยนตามที่สถาบันการเงินประกาศ ต่างจากอัตราคงที่ซึ่งกำหนดเป็นตัวเลขเฉพาะตลอดช่วงที่ตกลง ธนาคารแห่งประเทศไทย (ธปท.) อธิบายอัตราอ้างอิงที่ใช้บ่อยไว้ดังนี้
- MLR (Minimum Loan Rate) อัตราที่เรียกเก็บจากลูกค้ารายใหญ่ชั้นดีที่มีประวัติการเงินดีและหลักประกันเพียงพอ ส่วนใหญ่ใช้กับเงินกู้ที่มีกำหนดระยะเวลาแน่นอน
- MOR (Minimum Overdraft Rate) อัตราที่เรียกเก็บจากลูกค้ารายใหญ่ชั้นดีสำหรับวงเงินเบิกเกินบัญชี
- MRR (Minimum Retail Rate) อัตราที่เรียกเก็บจากลูกค้ารายย่อยชั้นดี เช่น สินเชื่อส่วนบุคคลและสินเชื่อที่อยู่อาศัย
อัตราในสัญญาจึงมีสองส่วน คืออัตราอ้างอิงที่ธนาคารประกาศ กับส่วนต่าง (Spread) ที่ตกลงกันไว้ เช่น MLR − 0.50% ส่วนต่างคงที่ตามสัญญา แต่อัตราอ้างอิงขยับได้ทุกครั้งที่ธนาคารประกาศ แต่ละธนาคารประกาศอัตราของตัวเอง จึงต้องดูประกาศของธนาคารที่คุณกู้อยู่
อัตราอ้างอิงเหล่านี้ขยับตามอัตราดอกเบี้ยนโยบาย แต่ไม่จำเป็นต้องเท่ากันทุกอัตรา บทความของ ธปท. เมื่อเดือนมิถุนายน 2566 พบว่าในรอบที่คณะกรรมการนโยบายการเงิน (กนง.) ขึ้นดอกเบี้ยนโยบาย 6 ครั้งตั้งแต่สิงหาคม 2565 ธนาคารพาณิชย์ขนาดใหญ่ปรับ MLR ขึ้นมากกว่า MRR ธุรกิจที่กู้อ้างอิง MLR หรือ MOR จึงอาจรับผลมากกว่าสินเชื่อรายย่อย ล่าสุดเมื่อ 28 ตุลาคม 2569 กนง. มีมติเป็นเอกฉันท์ให้คงอัตราดอกเบี้ยนโยบายที่ 1.00% ต่อปี และระบุว่าต้นทุนการกู้ยืมของภาคเอกชนผ่านสินเชื่อยังทรงตัวสอดคล้องกับดอกเบี้ยนโยบาย
สูตรประมาณภาระที่เพิ่มขึ้น
ก่อนเปิดตารางผ่อน ใช้สูตรนี้ดูขนาดของผลกระทบได้ภายในหนึ่งนาที
ดอกเบี้ยที่เพิ่มต่อปี ≈ (เงินต้นคงค้างของเงินกู้ + ยอดใช้ O/D เฉลี่ย) × อัตราที่เปลี่ยน
ตัวอย่างสมมติ เงินต้นคงค้าง 10,000,000 บาท ใช้ O/D เฉลี่ย 2,000,000 บาท ถ้าอัตราอ้างอิงขึ้น 0.50% ดอกเบี้ยในปีถัดไปจะเพิ่มประมาณ 12,000,000 × 0.50% = 60,000 บาท ตัวเลขนี้สูงกว่าความจริงเล็กน้อยเพราะเงินต้นลดลงระหว่างปี แต่พอสำหรับตัดสินใจว่าต้องคำนวณละเอียดหรือไม่
สิ่งที่สูตรนี้ไม่ได้บอกคือเงินสดที่ออกจริงในแต่ละเดือน ซึ่งขึ้นกับว่าสัญญาให้ธนาคารปรับค่างวด หรือคงค่างวดเดิมแล้วขยายระยะเวลาผ่อน ถ้าค่างวดคงที่ ส่วนที่ไปตัดเงินต้นจะลดลง และหนี้จะหมดช้ากว่าที่วางแผนไว้ ถ้าค่างวดต่ำกว่าดอกเบี้ยของเดือนนั้น เงินต้นจะไม่ลดลงเลย
ตัวอย่างคำนวณ: สามกรณีของอัตราที่ขึ้น
ตัวอย่างสมมติ บริษัทกู้เงินระยะยาว 10,000,000 บาท ผ่อนเท่ากันทุกเดือน 60 งวด อัตราตามสัญญา MLR − 0.50% ซึ่งวันนี้เท่ากับ 6.00% ต่อปี และมีวงเงิน O/D 3,000,000 บาท ใช้เฉลี่ย 2,000,000 บาท อัตรา MOR + 0.50% ซึ่งวันนี้เท่ากับ 7.00% ต่อปี บริษัทมีกระแสเงินสดสำหรับชำระหนี้ปีละ 3,200,000 บาท และสัญญากำหนดอัตราส่วนความสามารถชำระหนี้ (DSCR) ไม่ต่ำกว่า 1.25 เท่า ตารางคิดค่างวดใหม่ตลอด 60 งวดเหมือนอัตราเปลี่ยนตั้งแต่วันแรก เพื่อให้เทียบกันง่าย
| รายการ | อัตราเดิม | +0.25% | +0.50% | +1.00% |
|---|---|---|---|---|
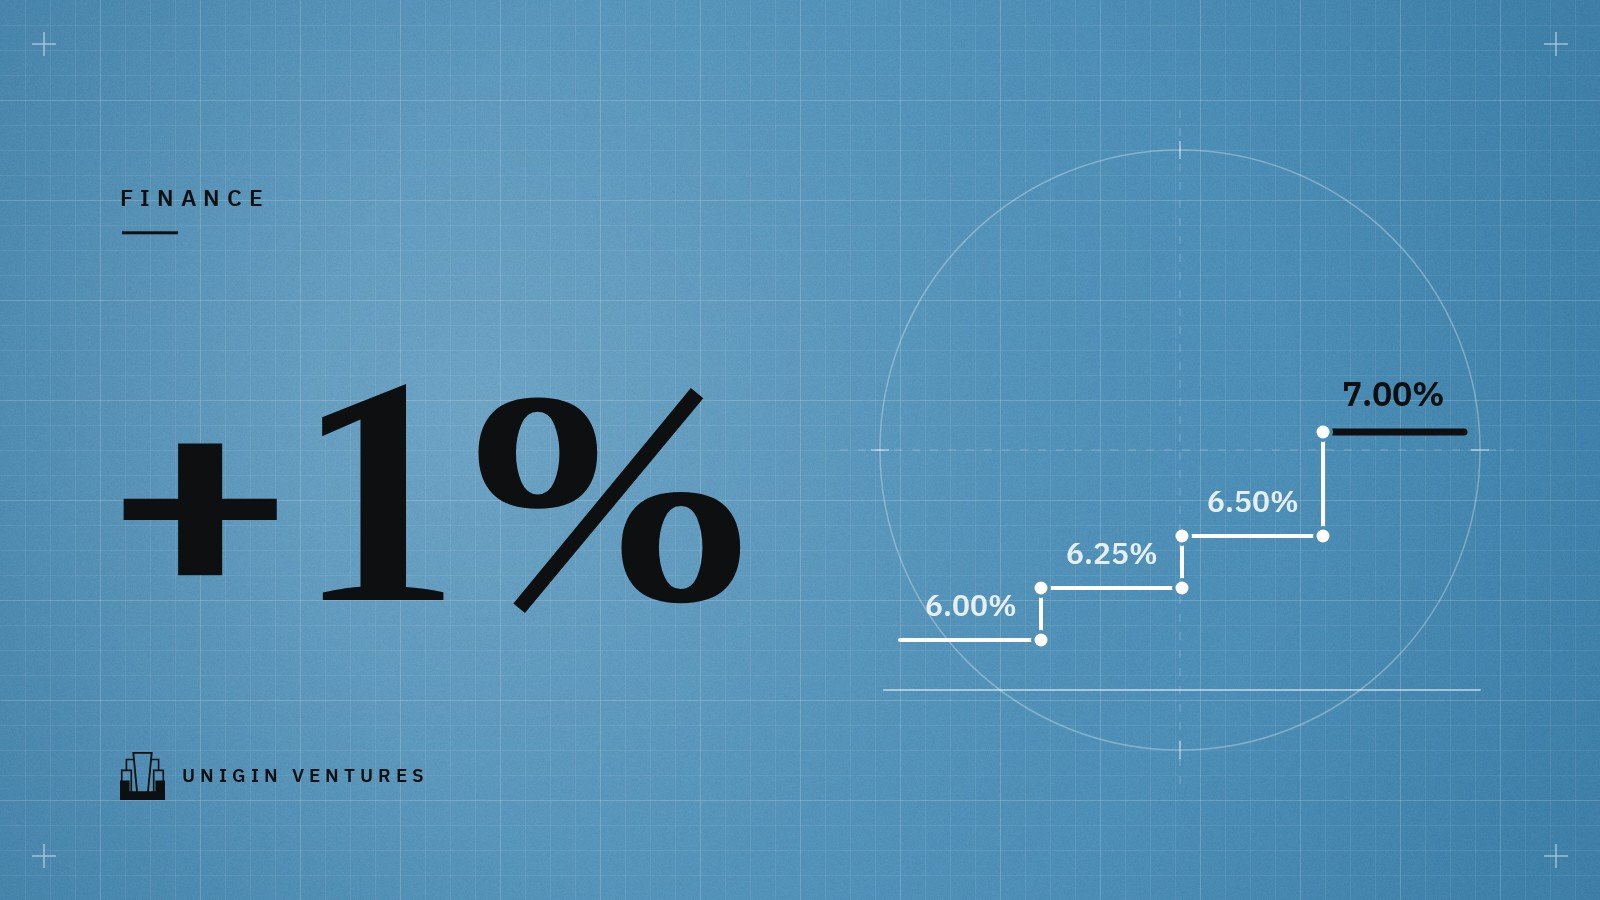
| อัตราเงินกู้ระยะยาว | 6.00% | 6.25% | 6.50% | 7.00% |
| ค่างวดต่อเดือน (บาท) | 193,328 | 194,492 | 195,661 | 198,012 |
| ค่างวดต่อปี (บาท) | 2,319,936 | 2,333,904 | 2,347,932 | 2,376,144 |
| ดอกเบี้ย O/D ต่อปี (บาท) | 140,000 | 145,000 | 150,000 | 160,000 |
| ภาระหนี้รวมต่อปี (บาท) | 2,459,936 | 2,478,904 | 2,497,932 | 2,536,144 |
| เงินสดที่ต้องจ่ายเพิ่มต่อปี (บาท) | — | 18,968 | 37,996 | 76,208 |
| DSCR (เท่า) | 1.30 | 1.29 | 1.28 | 1.26 |
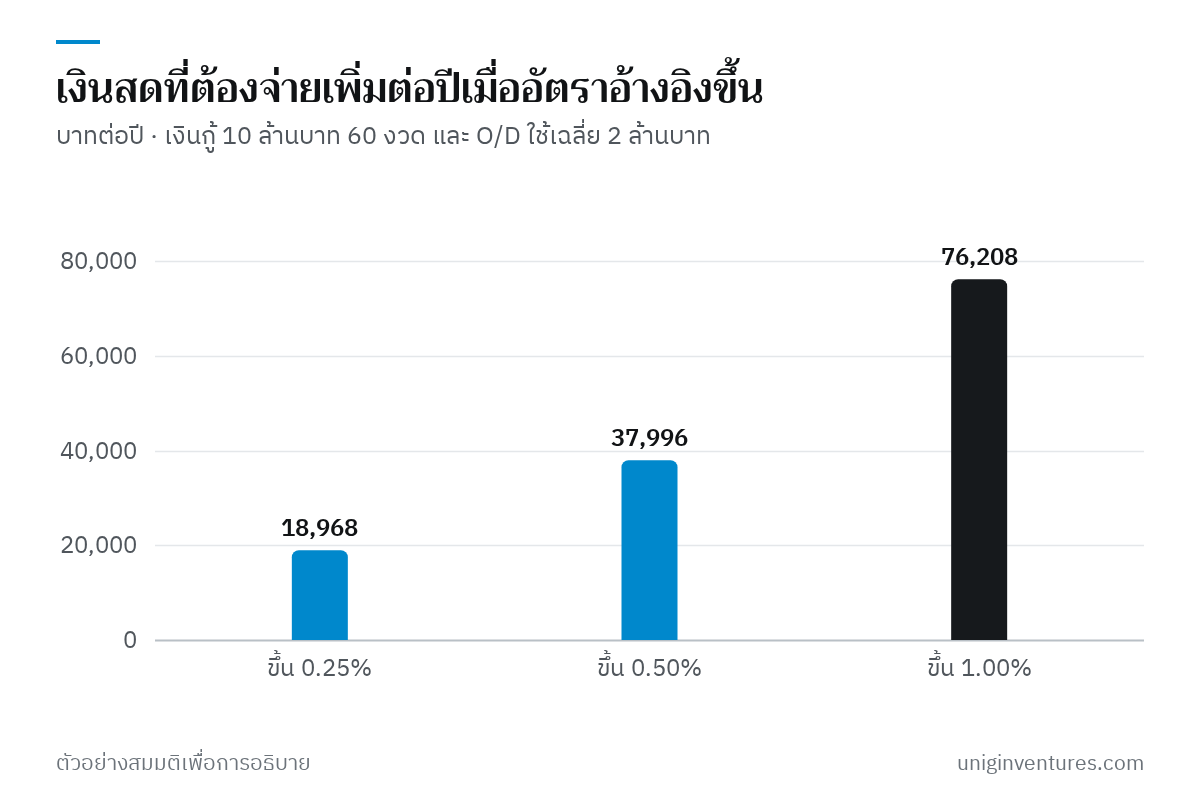
สิ่งที่ควรเห็นจากตารางมีสามข้อ
- ค่างวดเพิ่มน้อยกว่าที่สูตรประมาณ อัตราขึ้น 1.00% สูตรประมาณให้ดอกเบี้ยเพิ่มราว 120,000 บาทในปีแรก แต่ค่างวดรวม O/D เพิ่มเพียง 76,208 บาทต่อปี เพราะค่างวดแบบเท่ากันทุกเดือนกระจายดอกเบี้ยที่เพิ่มไปตลอด 5 ปี ส่วนดอกเบี้ยในงบกำไรขาดทุนของปีแรกจะเพิ่มมากกว่าค่างวด เพราะปีแรกเงินต้นยังสูง
- DSCR ลดลงทีละน้อยแต่ระยะห่างจากเกณฑ์หายเร็ว DSCR ลดจาก 1.30 เป็น 1.26 เท่า ดูเหมือนน้อย แต่ระยะห่างจากเกณฑ์ 1.25 เท่าลดจาก 0.05 เหลือ 0.01 ถ้ากระแสเงินสดของปีนั้นลดลงพร้อมกันแม้เพียงเล็กน้อย บริษัทจะผิดเงื่อนไข ดูวิธีติดตามใน Covenant ในสัญญาเงินกู้
- O/D รับผลทันที ดอกเบี้ย O/D คิดจากยอดที่ใช้จริงในแต่ละวัน อัตราเปลี่ยนเมื่อไร ต้นทุนเปลี่ยนเมื่อนั้น ยอดใช้เฉลี่ยที่สูงขึ้นในช่วงที่ลูกค้าจ่ายช้าจะทำให้ผลรุนแรงขึ้นอีกชั้น
อ่านสัญญาให้รู้ว่าอะไรเปลี่ยนได้
ก่อนคำนวณ เปิดสัญญาเงินกู้และหนังสือแจ้งอนุมัติวงเงิน แล้วหาคำตอบของคำถามเหล่านี้
- อัตราอ้างอิงคืออะไร (MLR, MOR, MRR หรืออัตราอื่น) และส่วนต่างเท่าไร
- มีช่วงอัตราคงที่ในปีแรก ๆ หรือไม่ และหลังจากนั้นเปลี่ยนเป็นอัตราลอยตัวเท่าไร
- เมื่ออัตราเปลี่ยน ธนาคารปรับค่างวด หรือคงค่างวดแล้วขยายระยะเวลาผ่อน
- ถ้าผิดเงื่อนไขทางการเงิน (Covenant) หรือผิดนัด อัตราจะเปลี่ยนเป็นอัตราผิดนัดเท่าไร
- ถ้าต้องการชำระคืนก่อนกำหนดหรือย้ายไปกู้ธนาคารอื่น มีค่าธรรมเนียมเท่าไร
สิ่งที่ทำได้ก่อนอัตราจะเปลี่ยน
- ทำตารางทดสอบสามกรณีทุกไตรมาส ใส่ยอดหนี้จริงลงตารางแบบในตัวอย่าง ดูทั้งเงินสดที่ต้องจ่ายเพิ่มและ DSCR แล้วใส่ผลลงใน ประมาณการกระแสเงินสด 13 สัปดาห์
- ลดยอดใช้ O/D ที่ใช้ค้างเป็นเงินทุนระยะยาว ยอดที่ไม่เคยลดลงเลยตลอดปีคือเงินทุนถาวร ควรเทียบกับเงินกู้ที่มีกำหนดเวลา ดู วงเงิน O/D กับเงินกู้ระยะสั้น
- ถามธนาคารเรื่องอัตราคงที่หรือเครื่องมือป้องกันความเสี่ยงดอกเบี้ย เช่นการตกลงอัตราคงที่บางช่วง หรือสัญญาแลกเปลี่ยนอัตราดอกเบี้ย (Interest Rate Swap) สำหรับวงเงินขนาดใหญ่ เทียบต้นทุนที่ต้องจ่ายเพื่อความแน่นอนกับผลในตารางทดสอบ ไม่ใช่เดาทิศทางดอกเบี้ย
- เจรจาส่วนต่างเมื่องบดีขึ้น ส่วนต่างตกลงจากความเสี่ยงของบริษัทในวันที่กู้ เมื่อ DSCR และหลักประกันดีขึ้น ใช้ตัวเลขเหล่านั้นขอส่วนต่างที่ต่ำลง ดูสิ่งที่ธนาคารดูใน เตรียมยื่นสินเชื่อ SME
- เก็บเงินสดสำรองให้ครอบคลุมกรณีที่แย่ที่สุดในตาราง ในตัวอย่างคือ 76,208 บาทต่อปี หรือราว 6,350 บาทต่อเดือน
เริ่มจากตรงไหน
- รวบรวมสัญญาเงินกู้และวงเงินทุกฉบับลงตารางเดียว ระบุยอดคงค้าง อัตราอ้างอิง ส่วนต่าง และวิธีปรับค่างวด
- ใช้สูตรประมาณคำนวณผลของอัตราที่ขึ้น 0.25%, 0.50% และ 1.00% ถ้าผลกระทบมีนัยต่อกำไรหรือ DSCR ให้ทำตารางผ่อนละเอียด
- ติดตามประกาศอัตราดอกเบี้ยของธนาคารที่กู้อยู่ และผลการประชุม กนง. ซึ่ง ธปท. เผยแพร่หลังการประชุมทุกครั้ง
บริษัท ยอดหนี้ อัตราดอกเบี้ย และกระแสเงินสดในบทความเป็นตัวอย่างสมมติเพื่อการอธิบาย ไม่ใช่อัตราของธนาคารใด ค่างวดคำนวณแบบผ่อนเท่ากันทุกเดือนและปัดเป็นบาท อัตราดอกเบี้ยนโยบายเป็นข้อมูล ณ วันที่ 28 ตุลาคม 2569 บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่การคาดการณ์ทิศทางดอกเบี้ยหรือคำแนะนำทางการเงินสำหรับกิจการใดกิจการหนึ่ง
แหล่งข้อมูล
- อัตราดอกเบี้ยเงินกู้แบบคงที่และแบบลอยตัว ความหมายของ MLR MOR MRR — ธนาคารแห่งประเทศไทย
- ผลการประชุมคณะกรรมการนโยบายการเงิน ครั้งที่ 5/2569 (28 ตุลาคม 2569) — ธนาคารแห่งประเทศไทย
- จากดอกเบี้ยนโยบายสู่ดอกเบี้ย ธพ.: ครั้งนี้ที่ไม่เหมือนเดิม (มิถุนายน 2566) — ธนาคารแห่งประเทศไทย
- อัตราดอกเบี้ยนโยบาย — ธนาคารแห่งประเทศไทย