O/D หรือเงินกู้ระยะสั้น: เลือกแหล่งเงินทุนหมุนเวียนจากรูปแบบการใช้เงินจริง
วงเงินเบิกเกินบัญชีกับตั๋วสัญญาใช้เงินคิดดอกเบี้ยต่างกันอย่างไร คำนวณต้นทุนทั้งปีจากยอดใช้เงินรายเดือน อ่านอัตรา MOR และเงื่อนไขในสัญญาที่ต้องตรวจก่อนเซ็น
ในบทความนี้
ช่วงที่ต้องสต็อกของก่อนฤดูขาย หรือรับงานใหญ่ที่ลูกค้าจ่ายช้า บริษัทต้องการเงินทุนหมุนเวียน (Working Capital) เพิ่มชั่วคราว หลายรายเดินไปขอเงินกู้ก้อนเดียวเท่ายอดที่ต้องใช้สูงสุด แล้วจ่ายดอกเบี้ยเต็มก้อนทั้งปี ทั้งที่ใช้เงินเต็มจำนวนแค่ไม่กี่เดือน
บทความนี้เทียบสองเครื่องมือหลักที่ธนาคารให้ SME ใช้หมุนเงิน คือวงเงินเบิกเกินบัญชี (Overdraft หรือ O/D) กับเงินกู้ระยะสั้นแบบกำหนดจำนวนและระยะเวลา เช่น ตั๋วสัญญาใช้เงิน (Promissory Note หรือ P/N) พร้อมตัวอย่างคำนวณต้นทุนจริงจากรูปแบบการใช้เงินรายเดือน และเงื่อนไขในสัญญาที่ต้องอ่านก่อนเซ็น
สองเครื่องมือนี้ต่างกันอย่างไร
O/D: วงเงินที่ผูกกับบัญชีกระแสรายวัน
ธนาคารอนุมัติวงเงินไว้ให้ บริษัทจ่ายเช็คหรือโอนเงินออกจากบัญชีกระแสรายวันได้เกินยอดที่มีอยู่จนถึงวงเงิน ดอกเบี้ยคิดเป็นรายวันจากยอดที่เบิกเกินจริงในแต่ละวัน เงินที่ลูกค้าโอนเข้ามาจะลดยอดหนี้ทันที ไม่ต้องทำเรื่องเบิกหรือคืนทีละครั้ง
ในทางกฎหมาย O/D อยู่บนสัญญาบัญชีเดินสะพัด ตามประมวลกฎหมายแพ่งและพาณิชย์มาตรา 856 คือคู่สัญญาตกลงหักกลบหนี้ที่เกิดจากการรับจ่ายระหว่างกัน แล้วชำระเฉพาะยอดคงเหลือ ข้อที่ควรรู้คือ มาตรา 655 ซึ่งห้ามคิดดอกเบี้ยในดอกเบี้ยที่ค้างชำระโดยทั่วไป ยกเว้นประเพณีการค้าที่คิดดอกเบี้ยทบต้นในบัญชีเดินสะพัด ดอกเบี้ย O/D ที่ไม่ได้จ่ายจึงอาจถูกทบเข้ายอดหนี้และคิดดอกเบี้ยต่อได้ ตรวจในสัญญาว่าธนาคารทบดอกเบี้ยรอบใด
เงินกู้ระยะสั้น: ได้เงินเป็นก้อน คืนตามกำหนด
บริษัทได้รับเงินทั้งจำนวนในวันเบิก แล้วคืนเงินต้นพร้อมดอกเบี้ยเมื่อครบกำหนด เช่น 3 หรือ 6 เดือน รูปแบบที่ธนาคารไทยใช้บ่อยคือตั๋วสัญญาใช้เงินภายใต้วงเงินที่อนุมัติไว้ ครบกำหนดแล้วอาจต่ออายุตั๋วใหม่ได้ถ้าธนาคารยินยอม ดอกเบี้ยคิดจากเงินต้นทั้งก้อนตลอดอายุตั๋ว ไม่ว่าเงินนั้นจะถูกใช้จริงหรือนอนอยู่ในบัญชี
| เรื่อง | O/D | ตั๋วสัญญาใช้เงิน (P/N) |
|---|---|---|
| วิธีใช้เงิน | เบิกและคืนได้ทุกวันจนถึงวงเงิน | ได้เป็นก้อน ตามจำนวนและวันที่กำหนด |
| ฐานดอกเบี้ย | ยอดที่เบิกเกินจริงรายวัน | เงินต้นทั้งก้อนตลอดอายุตั๋ว |
| อัตราอ้างอิงที่พบบ่อย | MOR บวกหรือลบส่วนต่าง | อัตราที่ตกลงตอนเบิก หรืออิง MLR |
| เหมาะกับ | ความต้องการเงินที่ขึ้นลงทุกวัน คาดยากว่าเท่าไร | ความต้องการก้อนใหญ่ที่รู้ล่วงหน้าว่ากี่เดือน |
| ความเสี่ยงหลัก | ธนาคารอาจทบทวนหรือเรียกคืนวงเงินได้ตามสัญญา | ต้องมีเงินคืนครบในวันครบกำหนด หรือได้รับการต่ออายุ |
อ่านอัตราดอกเบี้ยอ้างอิงให้ออก
ธนาคารแห่งประเทศไทยอธิบายว่า MOR (Minimum Overdraft Rate) คืออัตราที่ธนาคารพาณิชย์เรียกเก็บจากลูกค้ารายใหญ่ชั้นดีสำหรับวงเงินเบิกเกินบัญชี ส่วน MLR (Minimum Loan Rate) ใช้กับลูกค้ารายใหญ่ชั้นดีที่กู้ระยะยาวแบบมีกำหนดเวลา ทั้งสองเป็นอัตราลอยตัว (Floating Rate) ที่เปลี่ยนตามต้นทุนของธนาคาร และแต่ละธนาคารประกาศอัตราของตัวเอง
SME ส่วนใหญ่ไม่ได้อยู่ในกลุ่ม "รายใหญ่ชั้นดี" จึงมักได้อัตราแบบ MOR บวกส่วนต่าง เช่น MOR + 1% ความหมายคือ เมื่อธนาคารปรับ MOR ขึ้นหรือลง ดอกเบี้ยของคุณจะเปลี่ยนตามทันทีโดยไม่ต้องแก้สัญญา เวลาเทียบข้อเสนอจากหลายธนาคาร ให้ถามเป็นอัตราร้อยละต่อปีที่ใช้ ณ วันนี้ ไม่ใช่แค่ส่วนต่าง เพราะ MOR ของแต่ละธนาคารไม่เท่ากัน ดูอัตราล่าสุดได้ที่เว็บไซต์ของธนาคาร และหน้าเปรียบเทียบสินเชื่อ SME ของศูนย์คุ้มครองผู้ใช้บริการทางการเงินของ ธปท.
ตัวอย่างคำนวณ: ต้นทุนขึ้นกับรูปแบบการใช้เงิน
ตัวอย่างสมมติ บริษัทจัดจำหน่ายแห่งหนึ่งต้องการเงินทุนหมุนเวียนต่างกันทุกเดือน ปกติใช้ 0.4–1.0 ล้านบาท แต่ช่วงสต็อกสินค้าก่อนฤดูขาย 3 เดือนต้องใช้ 3.0 ล้านบาท ยอดเงินที่ต้องใช้เฉลี่ยรายเดือนรวมทั้งปีเท่ากับ 15.0 ล้านบาท-เดือน หรือเฉลี่ย 1.25 ล้านบาทต่อเดือน
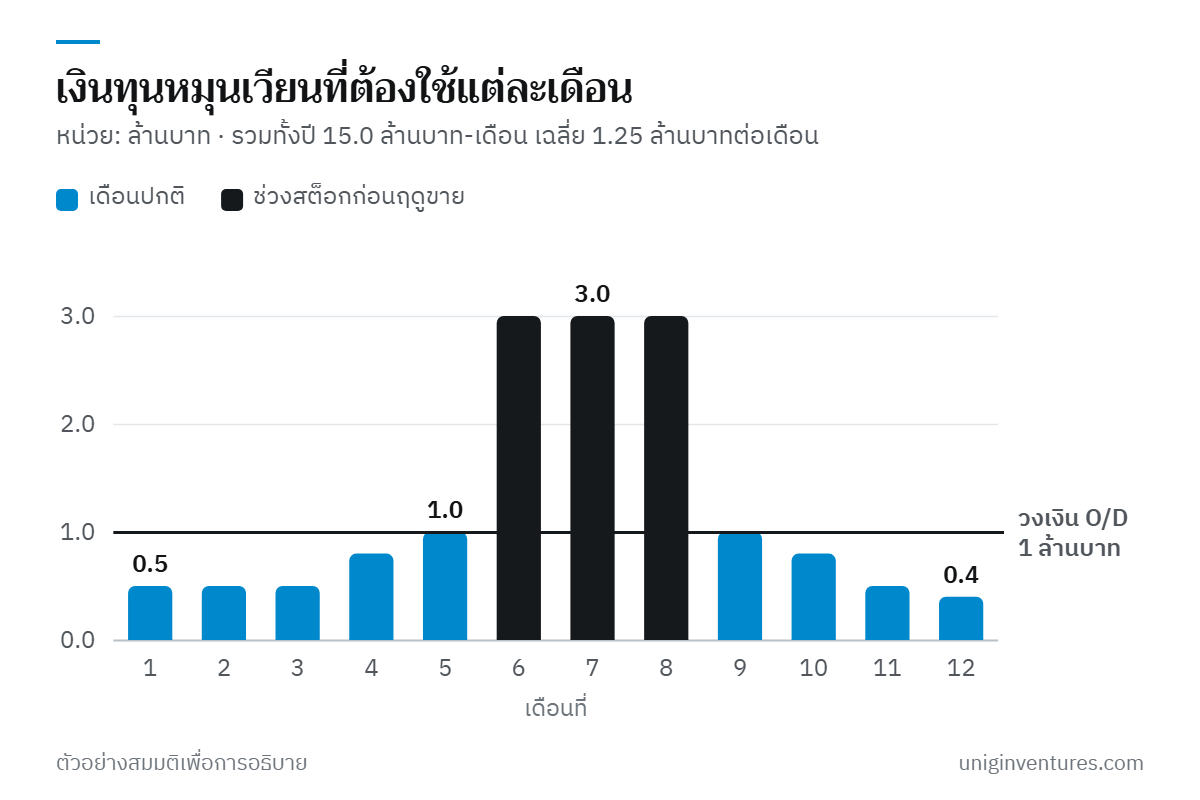
สมมติอัตราและเงื่อนไขดังนี้ (ตัวเลขเพื่อการอธิบาย ไม่ใช่อัตราของธนาคารใด) O/D ดอกเบี้ย 7.5% ต่อปี มีค่าธรรมเนียมวงเงินส่วนที่ไม่ได้ใช้ 0.5% ต่อปี เงินกู้ระยะสั้น 12 เดือนดอกเบี้ย 6.5% ต่อปี และตั๋วสัญญาใช้เงิน 3 เดือนดอกเบี้ย 6.75% ต่อปี ทางเลือกมีสามแบบ
| ทางเลือก | วิธีคิด | ต้นทุน |
|---|---|---|
| ก. O/D วงเงิน 3 ล้านบาท | ดอกเบี้ย 15.0 ล้าน × 7.5% ÷ 12 = 93,750 + ค่าธรรมเนียมส่วนที่ไม่ได้ใช้ 21.0 ล้าน × 0.5% ÷ 12 = 8,750 | 102,500 |
| ข. เงินกู้ 3 ล้านบาท 12 เดือน | 3,000,000 × 6.5% | 195,000 |
| ค. O/D 1 ล้านบาท + ตั๋ว 2 ล้านบาท 3 เดือน | ดอกเบี้ย O/D 9.0 ล้าน × 7.5% ÷ 12 = 56,250 + ค่าธรรมเนียม 3.0 ล้าน × 0.5% ÷ 12 = 1,250 + ตั๋ว 2,000,000 × 6.75% × 3 ÷ 12 = 33,750 | 91,250 |
"ล้านบาท-เดือน" คือผลรวมของยอดเงินที่ใช้ในแต่ละเดือน หารด้วย 12 แล้วคูณอัตราต่อปีจะได้ดอกเบี้ยทั้งปี ในทางเลือก ก. วงเงินรวม 12 เดือนคือ 36.0 ล้านบาท-เดือน ใช้จริง 15.0 จึงเหลือส่วนที่ไม่ได้ใช้ 21.0 ส่วนในทางเลือก ค. O/D รับเฉพาะยอดที่ไม่เกิน 1 ล้านบาทซึ่งรวมได้ 9.0 ล้านบาท-เดือน ส่วนเกินในเดือนที่ 6–8 ใช้ตั๋วสัญญาใช้เงินแทน
ข้อสังเกตจากตัวอย่างนี้มีสามข้อ
- อัตราต่ำกว่าไม่ได้แปลว่าถูกกว่า เงินกู้ 12 เดือนดอกเบี้ยต่ำสุด แต่ต้นทุนสูงเกือบสองเท่า เพราะจ่ายดอกเบี้ยจากเงิน 3 ล้านบาททั้งปี ทั้งที่ใช้เฉลี่ยเพียง 1.25 ล้านบาท
- O/D เหมาะกับส่วนที่ขึ้นลงทุกวัน ส่วนความต้องการก้อนใหญ่ที่รู้ล่วงหน้า แยกไปใช้เงินกู้ระยะสั้นที่ดอกเบี้ยต่ำกว่าได้
- ผลต่างขึ้นกับค่าธรรมเนียม ถ้าธนาคารไม่เก็บค่าธรรมเนียมส่วนที่ไม่ได้ใช้ ทางเลือก ก. จะเหลือ 93,750 บาท ขณะที่ทางเลือก ค. เหลือ 90,000 บาท สองแบบเกือบเท่ากัน คำนวณด้วยเงื่อนไขจริงของข้อเสนอที่ได้รับเสมอ
ดอกเบี้ยทั้งปีของ O/D ≈ ผลรวมยอดเบิกเฉลี่ยรายเดือน × อัตราดอกเบี้ยต่อปี ÷ 12
ดอกเบี้ยเงินกู้ก้อน = เงินต้น × อัตราดอกเบี้ยต่อปี × จำนวนเดือน ÷ 12
ข้อมูลที่ต้องใช้คือประมาณการกระแสเงินสดรายเดือนหรือรายสัปดาห์ที่บอกว่าแต่ละช่วงต้องใช้เงินเท่าไร ถ้ายังไม่มี เริ่มจากแผน ประมาณการกระแสเงินสด 13 สัปดาห์
เงื่อนไขในสัญญาที่ต้องอ่านก่อนเซ็น
การทบทวนและเรียกคืนวงเงิน
สัญญา O/D มักมีอายุวงเงินและให้ธนาคารทบทวนทุกปี และหลายสัญญาเขียนให้ธนาคารเรียกให้ชำระหนี้ได้เมื่อทวงถาม อย่าใช้ O/D เป็นเงินทุนถาวรสำหรับซื้อเครื่องจักรหรือขยายสาขา เพราะถ้าวงเงินถูกลดหรือไม่ต่ออายุ บริษัทจะต้องหาเงินมาคืนทั้งก้อนในเวลาสั้น สินทรัพย์ระยะยาวควรใช้เงินกู้ระยะยาวหรือเงินทุน
ค่าธรรมเนียมที่ไม่อยู่ในอัตราดอกเบี้ย
ถามให้ครบว่ามีค่าธรรมเนียมแรกเข้า ค่าธรรมเนียมวงเงินส่วนที่ไม่ได้ใช้ ค่าต่ออายุ ค่าประเมินหลักประกัน หรือค่าธรรมเนียมการออกตั๋วหรือไม่ แล้วนำมารวมในการคำนวณ ค่าธรรมเนียมเล็กน้อยต่อปีเปลี่ยนคำตอบได้ ดังที่เห็นในตัวอย่าง
ดอกเบี้ยผิดนัดและลำดับการตัดชำระ
ธปท. กำหนดให้ผู้ให้บริการทางการเงินคิดดอกเบี้ยผิดนัดได้ไม่เกินอัตราตามสัญญาบวก 3% ต่อปี และคิดจากเงินต้นของงวดที่ผิดนัดจริงเท่านั้น ไม่รวมงวดในอนาคต มีผลตั้งแต่ 1 เมษายน 2564 ส่วนการตัดชำระหนี้ให้ตัดงวดที่ค้างนานที่สุดก่อน มีผลตั้งแต่ 1 กรกฎาคม 2564 เกณฑ์นี้เขียนโดยอ้างอิงสินเชื่อที่ผ่อนเป็นงวด ถ้าเป็น O/D หรือตั๋วที่ชำระครั้งเดียว ให้ถามธนาคารว่าดอกเบี้ยเมื่อเกินวงเงินหรือเมื่อผิดนัดคิดอัตราเท่าไรและจากฐานใด
หลักประกันและผู้ค้ำ
วงเงินหมุนเวียนของ SME มักขอหลักประกัน หรือให้กรรมการค้ำประกันส่วนตัว อ่านขอบเขตการค้ำว่าครอบคลุมเฉพาะวงเงินนี้หรือหนี้ทุกประเภทกับธนาคาร ถ้าหลักประกันไม่พอ ถามธนาคารเรื่องการใช้โครงการค้ำประกันสินเชื่อของ บสย. ร่วมด้วย
อากรแสตมป์
ตามบัญชีอัตราอากรแสตมป์ ลักษณะ 5 สัญญากู้ยืมเงินหรือการตกลงให้เบิกเงินเกินบัญชีจากธนาคาร เสียอากร 1 บาทต่อทุก 2,000 บาทหรือเศษของ 2,000 บาท ของยอดเงินกู้หรือวงเงินที่ตกลง ถ้าคำนวณแล้วเกิน 10,000 บาทให้เสีย 10,000 บาท ในตัวอย่าง วงเงิน 3 ล้านบาทเสียอากร 1,500 บาท ธนาคารมักแจ้งค่าใช้จ่ายนี้ตอนทำสัญญา
สัญญาณว่าเลือกเครื่องมือผิด
- O/D ไม่เคยกลับมาเป็นบวก ถ้ายอดเบิกเกินค้างใกล้เต็มวงเงินทั้งปี แปลว่าใช้ O/D เป็นเงินทุนถาวร ควรเปลี่ยนส่วนที่ค้างประจำเป็นเงินกู้ที่มีกำหนดผ่อนชำระ
- เงินกู้ก้อนนอนอยู่ในบัญชีหลายเดือน จ่ายดอกเบี้ยให้เงินที่ไม่ได้ใช้ ลองลดขนาดก้อนแล้วใช้ O/D รับส่วนที่ขึ้นลง
- ต่ออายุตั๋วทุกรอบโดยไม่เคยลดยอด ความต้องการนี้ไม่ใช่ระยะสั้นแล้ว
- ต้องเบิกเพิ่มเพื่อจ่ายดอกเบี้ย ปัญหาอยู่ที่กำไรหรือวงจรเงินสด ไม่ใช่เครื่องมือ ดูเรื่อง วงจรเงินสด ก่อนขอวงเงินเพิ่ม
เริ่มจากตรงไหน
- ทำตารางยอดเงินที่ต้องใช้รายเดือนสำหรับ 12 เดือนข้างหน้า แยกส่วนพื้นฐานที่ใช้ตลอด กับส่วนที่ขึ้นตามฤดูหรือตามโครงการ
- ขอข้อเสนอจากธนาคารอย่างน้อยสองแห่ง ให้ระบุอัตราร้อยละต่อปี ณ วันนี้ อัตราอ้างอิงที่ใช้ และค่าธรรมเนียมทุกรายการ
- คำนวณต้นทุนทั้งปีของแต่ละแบบ ด้วยสูตรข้างบน รวมทางเลือกผสม O/D กับเงินกู้ระยะสั้น
- อ่านเงื่อนไขการทบทวนวงเงิน ดอกเบี้ยผิดนัด และการค้ำประกัน ก่อนเซ็น
- ทบทวนทุกไตรมาส ว่ายอด O/D กลับมาใกล้ศูนย์ได้ตามแผนหรือไม่
เครื่องมือที่ถูกคือเครื่องมือที่รูปร่างตรงกับความต้องการเงินของคุณ ใช้ O/D รับส่วนที่ขึ้นลงคาดยาก ใช้เงินกู้ระยะสั้นรับก้อนที่รู้ล่วงหน้า แล้วจ่ายดอกเบี้ยเฉพาะเงินที่ได้ใช้จริง
แหล่งข้อมูล
- ดอกเบี้ยเงินกู้ อัตราคงที่ อัตราลอยตัว MLR MOR MRR — ธนาคารแห่งประเทศไทย
- หลักเกณฑ์การคิดดอกเบี้ยผิดนัดชำระหนี้และการตัดชำระหนี้ — ธนาคารแห่งประเทศไทย
- เปรียบเทียบสินเชื่อ SMEs และธุรกิจขนาดเล็ก-กลาง — ศูนย์คุ้มครองผู้ใช้บริการทางการเงิน ธนาคารแห่งประเทศไทย
- บัญชีอัตราอากรแสตมป์ (ลักษณะ 5 กู้ยืมเงินหรือการตกลงให้เบิกเงินเกินบัญชี) — กรมสรรพากร
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 655 — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 856 — Thai Law Online