โตแล้วเงินขาด: คำนวณเงินทุนหมุนเวียนที่ต้องใช้เมื่อยอดขายเพิ่ม
ยอดขายที่เพิ่มขึ้นต้องใช้เงินจมในลูกหนี้และสต็อกก่อนกำไรเข้ามา คำนวณเงินที่ต้องใช้เพิ่มจากจำนวนวัน หาอัตราที่โตได้ด้วยกำไรของตัวเอง แล้วเลือกคันโยกและแหล่งเงินที่ปิดช่องว่าง
ในบทความนี้
ยอดขายโตขึ้น 30% กำไรก็เพิ่ม แต่เงินในบัญชีกลับน้อยลงจนต้องขอเลื่อนจ่ายซัพพลายเออร์ เรื่องนี้เกิดกับธุรกิจที่ขายดีมากกว่าธุรกิจที่ขายไม่ออก บทความ "How Fast Can Your Company Afford to Grow?" ของ Neil C. Churchill และ John Mullins ใน Harvard Business Review ฉบับพฤษภาคม 2544 อธิบายไว้ว่า บริษัทที่มีกำไรแต่พยายามโตเร็วเกินไปอาจเงินสดหมดได้ แม้สินค้าจะขายดีมากก็ตาม
สาเหตุคือการเติบโตต้องใช้เงินทุนหมุนเวียน (Working Capital) เพิ่มก่อนที่กำไรจะเข้ามา บทความนี้แสดงวิธีคำนวณว่ายอดขายที่เพิ่มขึ้นต้องใช้เงินเพิ่มเท่าไร หาอัตราการเติบโตที่ธุรกิจจ่ายไหวด้วยกำไรของตัวเอง และเลือกว่าจะลดเงินที่ต้องใช้หรือหาเงินมาเติมจากทางไหน
ทำไมขายได้มากขึ้นแล้วเงินสดลดลง
BDC ธนาคารเพื่อการพัฒนาธุรกิจของรัฐบาลแคนาดา นิยามเงินทุนหมุนเวียนว่าเป็นเงินที่ธุรกิจต้องใช้ในการดำเนินงานระยะสั้น คำนวณจากสินทรัพย์หมุนเวียนหักหนี้สินหมุนเวียน และระบุว่าเงินทุนหมุนเวียนต้องเพิ่มตามรายได้ โดยเฉพาะธุรกิจที่ขายสินค้า เพราะยอดขายที่เพิ่มขึ้นต้องใช้เงินซื้อสินค้าคงเหลือและรอเก็บเงินจากลูกหนี้รายใหม่
ในการวางแผน ให้ดูเฉพาะส่วนที่เกิดจากการค้าขายประจำวัน เรียกว่าเงินทุนหมุนเวียนจากการดำเนินงาน
เงินทุนหมุนเวียนจากการดำเนินงาน = ลูกหนี้การค้า + สินค้าคงเหลือ − เจ้าหนี้การค้า
ทั้งสามรายการโตตามยอดขายโดยอัตโนมัติ ถ้าลูกค้าจ่ายเงินช้าเท่าเดิมและเก็บสต็อกนานเท่าเดิม ยอดขายที่เพิ่มขึ้นเท่าไรก็มีเงินจมในลูกหนี้และสต็อกเพิ่มขึ้นในสัดส่วนเดียวกัน ส่วนเจ้าหนี้การค้าช่วยออกเงินให้บางส่วนเท่านั้น
คำนวณเงินที่ต้องใช้เพิ่มจากจำนวนวัน
วิธีที่ใช้ง่ายที่สุดคือแปลงแต่ละรายการเป็นจำนวนวัน แบบเดียวกับการคิดวงจรเงินสด (Cash Conversion Cycle) ซึ่ง SET Investnow ของตลาดหลักทรัพย์แห่งประเทศไทยให้สูตรไว้ว่า วงจรเงินสด = ระยะเวลาขายสินค้า + ระยะเวลาเก็บหนี้ − ระยะเวลาจ่ายหนี้
ลูกหนี้การค้า = ยอดขายต่อปี × ระยะเวลาเก็บหนี้ (วัน) ÷ 365
สินค้าคงเหลือ = ต้นทุนขายต่อปี × ระยะเวลาขายสินค้า (วัน) ÷ 365
เจ้าหนี้การค้า = ต้นทุนขายต่อปี × ระยะเวลาจ่ายหนี้ (วัน) ÷ 365
ตัวอย่างสมมติ บริษัทขายส่งอุปกรณ์แห่งหนึ่งมียอดขายปีนี้ 60 ล้านบาท อัตรากำไรขั้นต้น 30% จึงมีต้นทุนขาย 42 ล้านบาท ลูกค้าจ่ายเงินเฉลี่ย 60 วัน สินค้าอยู่ในคลังเฉลี่ย 45 วัน และบริษัทจ่ายซัพพลายเออร์ภายใน 30 วัน ปีหน้าเจ้าของตั้งเป้ายอดขายเพิ่ม 30% เป็น 78 ล้านบาท โดยเงื่อนไขการค้าทุกอย่างเท่าเดิม (ตัวเลขไม่รวม VAT)
| รายการ (พันบาท) | ปีนี้ | ปีหน้า | เพิ่มขึ้น |
|---|---|---|---|
| ยอดขาย | 60,000 | 78,000 | 18,000 |
| ต้นทุนขาย (70%) | 42,000 | 54,600 | 12,600 |
| ลูกหนี้การค้า (60 วัน) | 9,863 | 12,822 | 2,959 |
| สินค้าคงเหลือ (45 วัน) | 5,178 | 6,732 | 1,554 |
| หักเจ้าหนี้การค้า (30 วัน) | −3,452 | −4,488 | −1,036 |
| เงินทุนหมุนเวียนจากการดำเนินงาน | 11,589 | 15,066 | 3,477 |
เงินทุนหมุนเวียนของบริษัทนี้เท่ากับ 19.3% ของยอดขาย แปลว่ายอดขายที่เพิ่มขึ้นทุก 100 บาทต้องใช้เงินจมเพิ่มราว 19.3 บาท ยอดขายเพิ่ม 18 ล้านบาทจึงต้องใช้เงินเพิ่ม 3.48 ล้านบาท
ถ้าบริษัทมีกำไรสุทธิ 4% ของยอดขาย กำไรปีหน้าจะเป็น 3.12 ล้านบาท น้อยกว่าเงินที่ต้องจมเพิ่ม 357,000 บาท ทั้งที่ยังไม่ได้จ่ายเงินปันผลและยังไม่ได้ซื้อรถหรือเครื่องมือใหม่ งบกำไรขาดทุนจะแสดงปีที่ดีที่สุดของบริษัท แต่เงินสดปลายปีจะลดลง
ธุรกิจบริการก็มีเงินจม
ธุรกิจบริการไม่มีสต็อกสินค้า แต่ต้องจ่ายเงินเดือนทีมก่อนส่งงานและวางบิล งานที่ทำไปแล้วแต่ยังไม่ได้วางบิลจึงทำหน้าที่เหมือนสินค้าคงเหลือ ให้นับจำนวนวันตั้งแต่เริ่มจ่ายต้นทุนของงานจนถึงวันวางบิล แล้วใช้ต้นทุนบริการแทนต้นทุนขายในสูตรเดียวกัน
โตได้เร็วแค่ไหนโดยใช้กำไรของตัวเอง
จากตัวอย่างข้างต้น เงินที่ต้องใช้เพิ่มคือสัดส่วนเงินทุนหมุนเวียนคูณยอดขายที่เพิ่มขึ้น ส่วนเงินที่หาได้เองคือกำไรสุทธิของปีหน้า จุดที่สองตัวเลขเท่ากันคืออัตราการเติบโตสูงสุดที่ไม่ต้องหาเงินจากข้างนอก
อัตราการเติบโตที่จ่ายไหวด้วยกำไร = อัตรากำไรสุทธิ ÷ (สัดส่วนเงินทุนหมุนเวียนต่อยอดขาย − อัตรากำไรสุทธิ)
ตัวอย่าง: 4% ÷ (19.3% − 4%) ≈ 26%
สูตรนี้เป็นสูตรอย่างง่ายที่คิดจากตัวอย่างในบทความนี้ ตั้งอยู่บนสมมติฐานว่าเก็บกำไรไว้ทั้งหมด ไม่จ่ายเงินปันผล จำนวนวันของลูกหนี้ สต็อก และเจ้าหนี้คงที่ และไม่มีเงินลงทุนในสินทรัพย์ถาวรนอกจากส่วนที่ค่าเสื่อมราคาครอบคลุม ธุรกิจจริงที่ต้องซื้อเครื่องจักรหรือขยายคลังสินค้าจะโตได้ช้ากว่าตัวเลขนี้
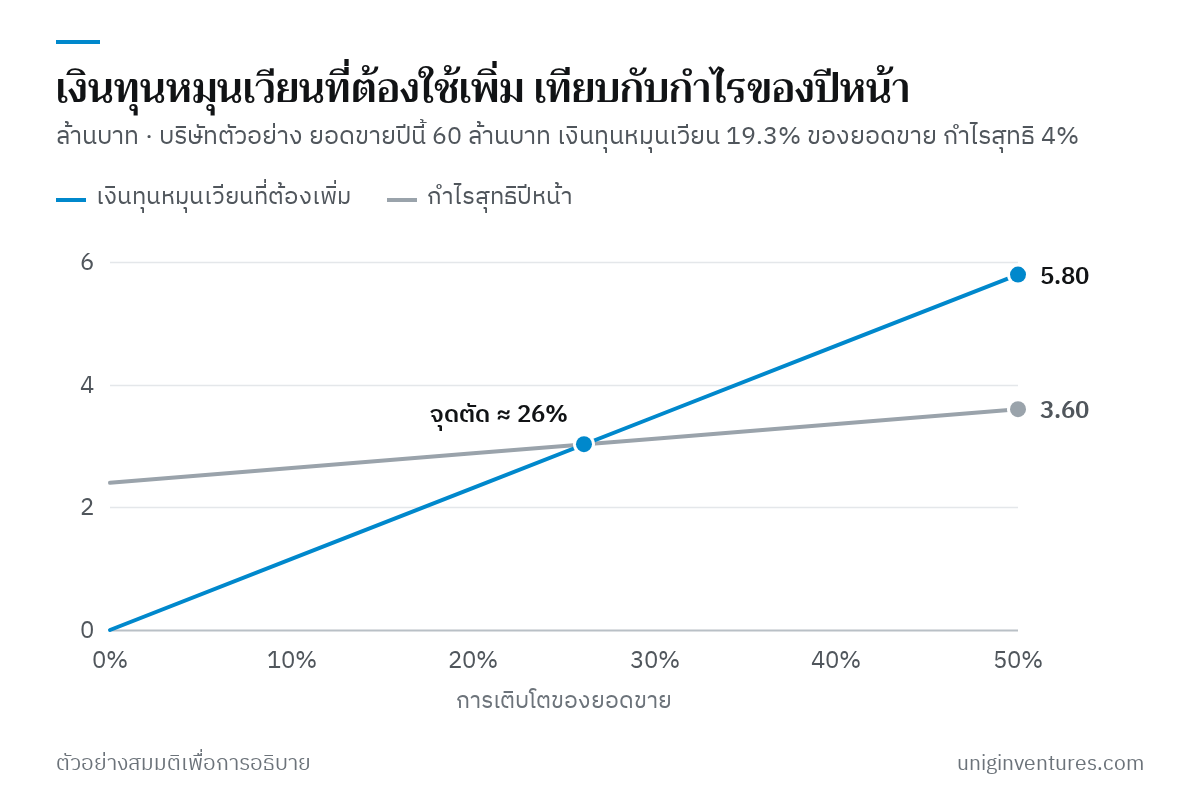
กราฟแสดงว่าเส้นเงินที่ต้องใช้ชันกว่าเส้นกำไรเกือบห้าเท่า ถ้าบริษัทในตัวอย่างโต 50% จะต้องใช้เงินเพิ่ม 5.80 ล้านบาท ขณะที่กำไรมี 3.60 ล้านบาท ขาดอยู่ 2.20 ล้านบาท ยิ่งโตเร็ว ช่องว่างยิ่งกว้าง
สามคันโยกที่ลดเงินที่ต้องใช้
BDC แนะนำให้เริ่มจากการปรับการดำเนินงานก่อนหาเงินเพิ่ม ได้แก่ เก็บเงินลูกค้าให้เร็วขึ้น ลดต้นทุนการผลิต หมุนสต็อกให้เร็วขึ้น และขยายเวลาจ่ายเจ้าหนี้ ตารางนี้แสดงเงินที่ได้คืนจากแต่ละทาง ที่ยอดขายปีหน้า 78 ล้านบาทของบริษัทตัวอย่าง
| สิ่งที่เปลี่ยน | เงินที่ได้คืน 1 วัน (พันบาท) | เปลี่ยนเท่าไร | เงินที่ได้คืน (พันบาท) |
|---|---|---|---|
| เก็บเงินลูกค้าเร็วขึ้น | 213.7 | 60 → 45 วัน | 3,205 |
| ลดสต็อก | 149.6 | 45 → 35 วัน | 1,496 |
| จ่ายซัพพลายเออร์ช้าลง | 149.6 | 30 → 40 วัน | 1,496 |
ลูกหนี้หนึ่งวันมีค่ามากกว่าสต็อกหนึ่งวัน เพราะลูกหนี้คิดจากยอดขาย ส่วนสต็อกและเจ้าหนี้คิดจากต้นทุนขาย การเก็บเงินเร็วขึ้น 15 วันอย่างเดียวจึงได้เงินคืน 3.21 ล้านบาท เกือบเท่าเงินที่ต้องจมเพิ่ม 3.48 ล้านบาท ถ้าทำได้ครบทั้งสามข้อ เงินทุนหมุนเวียนปีหน้าจะเหลือราว 8.87 ล้านบาท ต่ำกว่าปีนี้ทั้งที่ยอดขายโต 30%
- ลูกหนี้ ออกใบแจ้งหนี้วันที่ส่งของ ติดตามตามอายุหนี้ทุกสัปดาห์ และขอเงินมัดจำหรือแบ่งงวดเงินในสัญญา B2B กับงานใหญ่
- สต็อก ลดจำนวนวันของสินค้าที่ขายช้าก่อน โดยใช้การจัดกลุ่ม ABC และจุดสั่งซื้อใหม่
- เจ้าหนี้ เจรจาเครดิตเทอมกับซัพพลายเออร์ เป็นข้อตกลงที่ชัดเจน ไม่ใช่การจ่ายช้าเอง ซึ่งทำให้เสียเครดิตและส่วนลดเงินสด
ควรระวังลูกค้ารายใหญ่รายใหม่ที่ขอเครดิต 90 หรือ 120 วัน ดีลแบบนี้ทำให้ยอดขายโตเร็ว แต่ดันจำนวนวันของลูกหนี้ทั้งบริษัทขึ้น ก่อนรับงานให้คำนวณเงินที่ต้องจมเพิ่มด้วยสูตรเดียวกัน แล้วรวมต้นทุนของเงินก้อนนั้นเข้าไปในราคา
เลือกแหล่งเงินมาเติมช่องว่าง
ถ้าปรับการดำเนินงานแล้วยังขาด BDC เสนอทางเลือกที่เหลือไว้สามทาง คือนำกำไรกลับมาลงทุน กู้เงินทุนหมุนเวียน และเพิ่มทุนจากผู้ถือหุ้น โดยระบุว่าสถาบันการเงินมักให้เงินกู้ทุนหมุนเวียนตามกระแสเงินสดในอดีตและที่คาดการณ์ไว้ ทางเลือกที่ SME ไทยใช้บ่อยมีดังนี้
- เก็บกำไรไว้ในบริษัท งดหรือลดเงินปันผลในปีที่ตั้งใจโต เป็นเงินที่ไม่มีต้นทุนดอกเบี้ย
- วงเงินธนาคาร เงินทุนหมุนเวียนที่ขึ้นลงตามฤดูกาลเหมาะกับวงเงินที่เบิกและคืนได้ ดูความต่างในวงเงิน O/D กับเงินกู้ระยะสั้น
- เปลี่ยนใบแจ้งหนี้เป็นเงินสด เมื่อลูกค้าเป็นบริษัทใหญ่ที่จ่ายช้าแต่จ่ายแน่ อ่านเรื่อง Factoring และ Invoice Financing
- เงินทุนระยะยาวหรือเพิ่มทุน เงินทุนหมุนเวียนส่วนที่จะอยู่ตลอดตราบที่ธุรกิจยังมีขนาดนี้ เป็นเงินลงทุนถาวรเหมือนเครื่องจักร การใช้เงินกู้ระยะสั้นที่ต้องต่ออายุทุกปีมาจ่ายส่วนนี้ทำให้บริษัทเสี่ยงเมื่อธนาคารไม่ต่อวงเงิน
สิ่งที่ธนาคารและนักลงทุนอยากเห็นคือตัวเลขแบบเดียวกับตารางข้างต้น ว่าเงินที่ขอจะไปจมอยู่ที่ไหน เท่าไร และกลับมาเมื่อไร การยื่นขอวงเงินพร้อมตารางนี้ดีกว่าการบอกแค่ว่า "ยอดขายโตจึงต้องการเงินเพิ่ม"
เริ่มจากตรงไหน
- คำนวณจำนวนวันของลูกหนี้ สต็อก และเจ้าหนี้จากงบปีล่าสุดหรืองบ 12 เดือนล่าสุด
- หาสัดส่วนเงินทุนหมุนเวียนต่อยอดขาย แล้วคูณกับยอดขายที่เพิ่มขึ้นตามเป้าปีหน้า
- เทียบกับกำไรสุทธิที่คาดว่าจะเก็บไว้ได้ ถ้ากำไรน้อยกว่า ช่องว่างนั้นคือเงินที่ต้องหา
- ลองปรับจำนวนวันทีละข้อในตาราง เพื่อดูว่าคันโยกไหนปิดช่องว่างได้มากที่สุด
- เงินที่ยังขาด ให้เลือกแหล่งเงินให้ตรงกับลักษณะ แล้วติดตามรายสัปดาห์ด้วยประมาณการกระแสเงินสด 13 สัปดาห์
การเติบโตไม่ใช่ปัญหา ปัญหาคือการรู้ว่าต้องใช้เงินเพิ่มหลังจากเงินหมดไปแล้ว เจ้าของที่คำนวณตัวเลขนี้ก่อนตั้งเป้ายอดขาย จะเลือกได้ว่าจะโตเท่าที่กำไรพาไปได้ หรือจะหาเงินมาเติมตั้งแต่ยังมีเวลาต่อรอง
แหล่งข้อมูล
- How Fast Can Your Company Afford to Grow? (Neil C. Churchill, John Mullins, May 2001) — Harvard Business Review
- How working capital helps you to keep growing — BDC (Business Development Bank of Canada)
- Working capital projection tool — BDC (Business Development Bank of Canada)
- วงจรเงินสด หัวใจของการอยู่รอดของธุรกิจ — SET Investnow ตลาดหลักทรัพย์แห่งประเทศไทย