ซื้อเครื่องจักรคุ้มไหม: ตัดสินใจลงทุนด้วย Payback, NPV และ IRR
คำนวณกระแสเงินสดหลังภาษีของเครื่องจักรหนึ่งเครื่อง แล้วดูว่า Payback, NPV และ IRR ตอบคำถามต่างกันอย่างไร ทำไมโครงการที่คืนทุนเร็วกว่าอาจทำให้บริษัทจนลง และวิธีทดสอบตัวเลขก่อนเซ็นสั่งซื้อ
ในบทความนี้
เครื่องจักรราคา 2 ล้านบาทที่เซลส์บอกว่า "คืนทุนในสามปี" อาจคุ้มจริง หรืออาจทำให้บริษัทเสียเงินเปล่าก็ได้ ขึ้นกับว่าคำนวณคืนทุนจากตัวเลขอะไร นับภาษีหรือยัง และเงินที่ได้คืนในปีที่สี่ห้ามีค่าเท่าเงินที่จ่ายออกไปวันนี้หรือไม่ การตัดสินใจลงทุนในสินทรัพย์ถาวร (Capital Expenditure หรือ Capex) เป็นเรื่องที่ย้อนกลับยาก เงินก้อนใหญ่ออกไปทันที แต่ผลตอบแทนทยอยกลับมาหลายปี
บทความนี้ใช้ตัวอย่างเครื่องจักรหนึ่งเครื่อง ไล่ตั้งแต่ประมาณกระแสเงินสดหลังภาษี คำนวณระยะเวลาคืนทุน (Payback Period) มูลค่าปัจจุบันสุทธิ (Net Present Value หรือ NPV) และอัตราผลตอบแทนภายใน (Internal Rate of Return หรือ IRR) แล้วเทียบกับเครื่องอีกเครื่องที่คืนทุนเร็วกว่าแต่ไม่ควรซื้อ ปิดท้ายด้วยการทดสอบตัวเลขก่อนเซ็นสั่งซื้อ
เริ่มจากกระแสเงินสดส่วนเพิ่ม ไม่ใช่กำไรทางบัญชี
ทั้งสามวิธีใช้ตัวเลขชุดเดียวกัน คือเงินสดที่เปลี่ยนไปเพราะลงทุนครั้งนี้ ถ้าตัวเลขชุดนี้ผิด วิธีคำนวณที่ดีแค่ไหนก็ให้คำตอบผิด ก่อนเปิดสเปรดชีต ให้ตอบสามคำถาม
- เงินออกเท่าไร และเมื่อไร นับราคาเครื่อง ค่าขนส่ง ค่าติดตั้ง ค่าอบรมพนักงาน และเงินทุนหมุนเวียนที่ต้องเพิ่ม เช่น วัตถุดิบที่ต้องสต็อกมากขึ้นเมื่อผลิตได้เร็วขึ้น
- เงินเข้าหรือเงินที่ประหยัดได้ปีละเท่าไร เทียบกับกรณี "ไม่ซื้อ" เสมอ ถ้าเครื่องใหม่ลดค่าแรงล่วงเวลาและของเสีย ให้นับเฉพาะส่วนที่ลดลงจริง ไม่ใช่ค่าแรงทั้งหมดของสายการผลิต
- ใช้ได้กี่ปี และปลายทางเหลืออะไร อายุใช้งานจริงของเครื่อง ค่าซ่อมใหญ่ระหว่างทาง และราคาขายต่อเมื่อเลิกใช้
สิ่งที่ไม่ควรนับ คือเงินที่จ่ายไปแล้วและเรียกคืนไม่ได้ (Sunk Cost) เช่น ค่าที่ปรึกษาที่ศึกษาความเป็นไปได้ไปแล้ว และค่าใช้จ่ายส่วนกลางที่ต้องจ่ายอยู่ดีไม่ว่าจะซื้อหรือไม่ ส่วนดอกเบี้ยเงินกู้ที่ใช้ซื้อเครื่อง ไม่ต้องหักในกระแสเงินสด เพราะต้นทุนเงินถูกนับแล้วผ่านอัตราคิดลดที่ใช้คำนวณ NPV ถ้าหักซ้ำจะนับต้นทุนเงินสองครั้ง
ตัวอย่าง: กระแสเงินสดหลังภาษีของเครื่อง ก
ตัวอย่างสมมติ โรงงานขนาดเล็กแห่งหนึ่งพิจารณาซื้อเครื่องจักร ก ราคารวมติดตั้ง 2,000,000 บาท คาดว่าจะลดค่าแรงล่วงเวลาและของเสียได้ปีละ 650,000 บาท เป็นเวลา 5 ปี ปลายปีที่ 5 ไม่มีราคาขายต่อ สมมติว่าซื้อวันแรกของรอบบัญชี
ภาษีทำให้เงินที่ประหยัดได้เหลือไม่ถึง 650,000 บาท แต่ค่าเสื่อมราคาก็ช่วยลดภาษีกลับมาบางส่วน พระราชกฤษฎีกาว่าด้วยการหักค่าสึกหรอและค่าเสื่อมราคาของทรัพย์สิน (ฉบับที่ 145) กำหนดอัตราสูงสุดสำหรับทรัพย์สินอย่างอื่นที่ไม่ใช่อาคาร ที่ดิน และสินค้า ไว้ร้อยละ 20 ของมูลค่าต้นทุนต่อปี ตัวอย่างนี้หักปีละ 20% หรือ 400,000 บาท (ถ้าซื้อระหว่างปี ปีแรกต้องหักตามสัดส่วนของระยะเวลาที่ได้ทรัพย์สินมา) และสมมติว่ากำไรที่เพิ่มขึ้นเสียภาษีเงินได้นิติบุคคลที่ 20% ซึ่งเป็นอัตราของกำไรสุทธิส่วนที่เกิน 3 ล้านบาทของ SME ตามหน้าอัตราภาษีของกรมสรรพากร ถ้ากำไรของบริษัทอยู่ในขั้นที่เสีย 15% หรือได้รับยกเว้น ตัวเลขจะเปลี่ยน
| รายการ | บาท |
|---|---|
| เงินที่ประหยัดได้ก่อนภาษี | 650,000 |
| หัก ค่าเสื่อมราคาทางภาษี (20% ของ 2,000,000) | −400,000 |
| กำไรเพิ่มขึ้นก่อนภาษี | 250,000 |
| ภาษีเงินได้นิติบุคคล 20% | −50,000 |
| กระแสเงินสดหลังภาษี (650,000 − 50,000) | 600,000 |
ค่าเสื่อมราคาไม่ใช่เงินที่จ่ายออกไป จึงไม่หักจากกระแสเงินสด แต่ใช้คำนวณภาษีเท่านั้น ผลคือเครื่อง ก สร้างเงินสดหลังภาษีปีละ 600,000 บาท ตัวเลขนี้คือวัตถุดิบของทั้งสามวิธีต่อจากนี้
Payback: กี่ปีถึงได้เงินคืน
ระยะเวลาคืนทุน = เงินลงทุน ÷ กระแสเงินสดต่อปี (ถ้าเท่ากันทุกปี)
เครื่อง ก = 2,000,000 ÷ 600,000 = 3.33 ปี
Payback เข้าใจง่ายและตอบคำถามที่เจ้าของกิจการกังวลจริง คือเงินจะจมอยู่นานแค่ไหน บริษัทที่เงินสดตึงจึงมักตั้งเกณฑ์ เช่น "ต้องคืนทุนภายใน 4 ปี" แต่ตำรา Principles of Finance ของ OpenStax ชี้ข้อจำกัดไว้ชัด คือ Payback ไม่คิดมูลค่าของเงินตามเวลา เงินหนึ่งบาทในปีที่สามถูกนับเท่ากับหนึ่งบาทวันนี้ และไม่สนใจเงินที่เข้ามาหลังจุดคืนทุนเลย เครื่องที่ทำเงินต่ออีกสิบปีกับเครื่องที่พังทันทีหลังคืนทุน ได้คะแนนเท่ากัน
ทางแก้บางส่วนคือระยะเวลาคืนทุนแบบคิดลด (Discounted Payback) ซึ่งนับเงินแต่ละปีเป็นมูลค่าปัจจุบันก่อน ที่อัตราคิดลด 10% เครื่อง ก คืนทุนแบบคิดลดในราว 4.26 ปี ช้ากว่าแบบธรรมดาเกือบหนึ่งปี แต่ก็ยังไม่ดูเงินหลังจุดคืนทุนอยู่ดี
NPV: การลงทุนนี้ทำให้บริษัทรวยขึ้นเท่าไร
NPV คือมูลค่าปัจจุบันของเงินสดที่ได้รับ หักมูลค่าปัจจุบันของเงินที่จ่ายออก ถ้าเป็นบวก แปลว่าโครงการให้ผลตอบแทนมากกว่าต้นทุนเงินทุนของบริษัท และเพิ่มมูลค่าให้บริษัทเท่ากับตัวเลขนั้น ถ้าติดลบ บริษัทจะดีกว่าถ้าไม่ลงทุน
NPV = Σ [ กระแสเงินสดปีที่ t ÷ (1 + r) ยกกำลัง t ] − เงินลงทุนวันนี้
r = อัตราคิดลด ใช้ต้นทุนเงินทุน (Cost of Capital) ของบริษัท
ตัวอย่างนี้ใช้อัตราคิดลด 10% ซึ่งเป็นตัวเลขสมมติ ในชีวิตจริงให้ใช้ต้นทุนเงินทุนของบริษัทเอง ซึ่งรวมดอกเบี้ยเงินกู้หลังภาษีและผลตอบแทนที่ผู้ถือหุ้นต้องการ
| ปี | กระแสเงินสด | ตัวคูณคิดลด | มูลค่าปัจจุบัน |
|---|---|---|---|
| 0 | −2,000,000 | 1.0000 | −2,000,000 |
| 1 | 600,000 | 0.9091 | 545,455 |
| 2 | 600,000 | 0.8264 | 495,868 |
| 3 | 600,000 | 0.7513 | 450,789 |
| 4 | 600,000 | 0.6830 | 409,808 |
| 5 | 600,000 | 0.6209 | 372,553 |
| NPV | 274,472 |
(ตัวเลขรายปีปัดเศษเป็นบาท ผลรวมจึงอาจต่างจาก NPV ได้หนึ่งบาท)
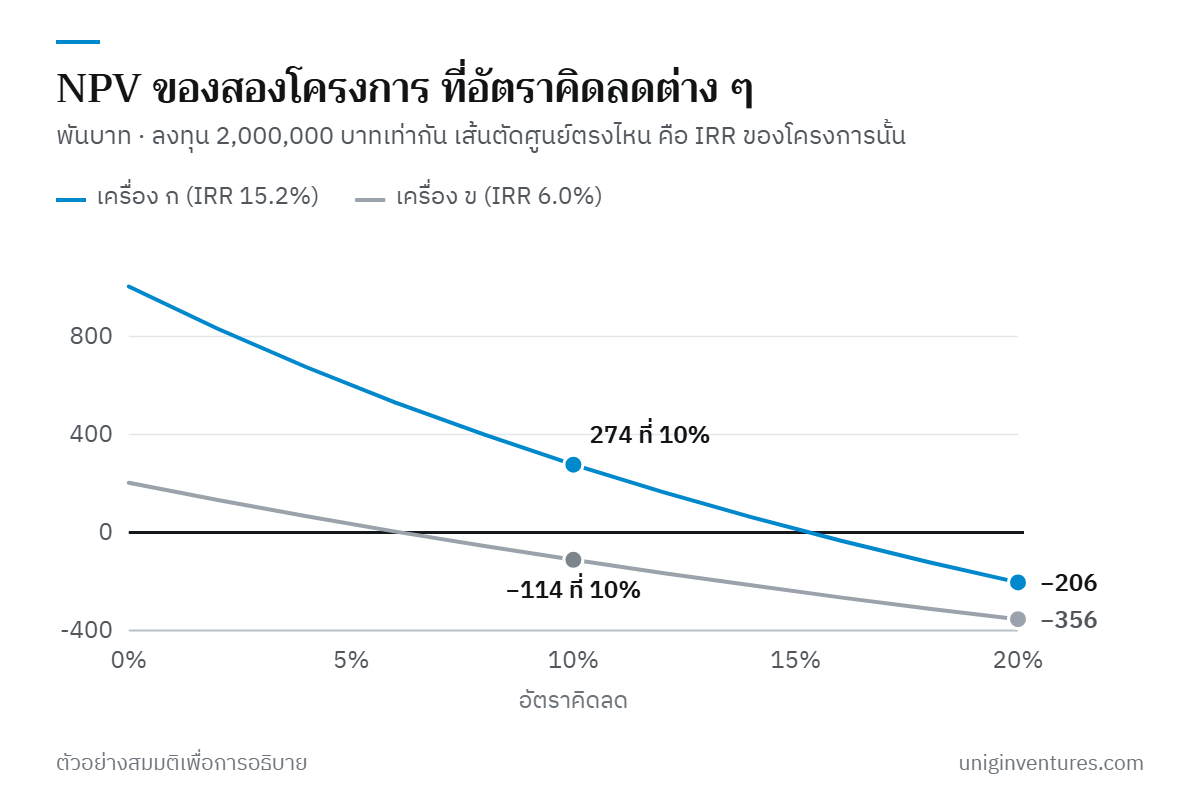
NPV ของเครื่อง ก เท่ากับ 274,472 บาท แปลว่าหลังได้ผลตอบแทน 10% ต่อปีตามที่ต้องการแล้ว ยังเหลือมูลค่าเพิ่มอีกราว 2.7 แสนบาทในรูปมูลค่าปัจจุบัน ตามหลักใน OpenStax ให้รับโครงการที่ NPV เป็นบวก และปฏิเสธโครงการที่ NPV ติดลบ เมื่อต้องเลือกระหว่างโครงการที่เลือกได้เพียงทางเดียว โดยทั่วไปให้เลือกโครงการที่ NPV สูงกว่า ถ้างบลงทุนมีจำกัดและโครงการมีขนาดต่างกัน OpenStax แนะนำให้ดูดัชนีความสามารถในการทำกำไร (Profitability Index) ประกอบ
IRR: ผลตอบแทนต่อปีที่โครงการให้
IRR คืออัตราคิดลดที่ทำให้ NPV เท่ากับศูนย์พอดี หรือพูดอีกแบบคือผลตอบแทนต่อปีที่เงินลงทุนก้อนนี้สร้างได้ เครื่อง ก มี IRR ประมาณ 15.2% สูงกว่าต้นทุนเงินทุน 10% จึงผ่านเกณฑ์ ในทางปฏิบัติใช้ฟังก์ชัน IRR ของสเปรดชีตคำนวณ โดยใส่เงินลงทุนเป็นค่าลบในปีที่ 0 ตามด้วยกระแสเงินสดแต่ละปี
IRR เล่าให้คนที่ไม่ใช่นักการเงินฟังได้ง่ายกว่า NPV แต่มีกับดักสามข้อ
- ไม่บอกขนาด โครงการเล็กที่ IRR 40% อาจสร้างมูลค่าน้อยกว่าโครงการใหญ่ที่ IRR 18% เมื่อเลือกได้ทางเดียว ให้ตัดสินด้วย NPV
- กระแสเงินสดสลับเครื่องหมายหลายครั้งอาจมี IRR มากกว่าหนึ่งค่า เช่น โครงการที่ต้องลงเงินซ่อมใหญ่หรือรื้อถอนกลางทาง
- สมมติว่าเงินที่ได้ระหว่างทางนำไปลงทุนต่อได้ที่ IRR เดิม ซึ่งอาจสูงเกินจริงเมื่อ IRR สูงมาก OpenStax อธิบาย Modified IRR (MIRR) ซึ่งทบต้นกระแสเงินสดด้วยต้นทุนเงินทุนแทน ให้คำตอบค่าเดียวและแก้ปัญหาสมมติฐานการนำเงินไปลงทุนต่อ
คืนทุนเร็วกว่า ไม่ได้แปลว่าดีกว่า
สมมติต่อว่ามีเครื่อง ข ราคาเท่ากัน 2,000,000 บาท ให้กระแสเงินสดหลังภาษี 1,000,000 บาทในปีที่ 1 และ 2 แล้วเหลือ 200,000 บาทในปีที่ 3 หลังจากนั้นเลิกใช้ เครื่อง ข คืนทุนพอดี 2 ปี เร็วกว่าเครื่อง ก ถ้าใช้เกณฑ์ "คืนทุนเร็วที่สุด" เครื่อง ข จะชนะ
| ตัวชี้วัด | เครื่อง ก | เครื่อง ข |
|---|---|---|
| กระแสเงินสดรวม 5 ปี (บาท) | 3,000,000 | 2,200,000 |
| Payback | 3.33 ปี | 2.00 ปี |
| NPV (บาท) | 274,472 | −114,200 |
| IRR | 15.2% | 6.0% |
แต่เมื่อคิดมูลค่าของเงินตามเวลา เครื่อง ข มี NPV ติดลบ 114,200 บาท และ IRR เพียง 6.0% ต่ำกว่าต้นทุนเงินทุน เงินที่ได้คืนเร็วไม่พอชดเชยที่เครื่องหยุดทำเงินเร็ว ส่วนเครื่อง ก ทำเงินต่อหลังจุดคืนทุนอีกเกือบสองปี ซึ่ง Payback ไม่นับเลย
Payback ยังมีประโยชน์ในฐานะเกณฑ์เสริม เช่น ถ้าบริษัทมีเงินสดสำรองพอแค่สองปี โครงการที่คืนทุนช้ากว่านั้นมีความเสี่ยงด้านสภาพคล่องจริง แต่ไม่ควรใช้เป็นเกณฑ์ตัดสินเพียงตัวเดียว
ทดสอบตัวเลขก่อนเซ็นสั่งซื้อ
ทุกตัวเลขในตัวอย่างเป็นการประมาณ และตัวที่มักคลาดมากที่สุดคือเงินที่จะประหยัดได้ ซึ่งมักมาจากผู้ขายเครื่อง ลองลดตัวเลขนี้ลง 20% จาก 650,000 เหลือ 520,000 บาทต่อปี กำไรเพิ่มขึ้นก่อนภาษีเหลือ 120,000 บาท ภาษี 24,000 บาท กระแสเงินสดหลังภาษีเหลือ 496,000 บาทต่อปี
- NPV ที่ 10% กลายเป็นติดลบ 119,770 บาท
- IRR ลดเหลือประมาณ 7.6% ต่ำกว่าต้นทุนเงินทุน
แปลว่าเครื่อง ก ผ่านเกณฑ์ก็ต่อเมื่อเงินที่ประหยัดได้ใกล้เคียงกับที่ประมาณไว้ ก่อนตัดสินใจจึงควรหาจุดคุ้มทุนของสมมติฐานหลัก เช่น เงินที่ประหยัดได้ต่อปีต่ำสุดเท่าไร NPV ยังไม่ติดลบ แล้วถามตัวเองตรง ๆ ว่ามีหลักฐานอะไรว่าจะได้ตามนั้น เช่น ข้อมูลค่าล่วงเวลาและของเสียย้อนหลัง 12 เดือน หรือผลจากโรงงานที่ใช้เครื่องรุ่นเดียวกัน
เริ่มจากตรงไหน
- เขียนกระแสเงินสดส่วนเพิ่มรายปีเทียบกับกรณีไม่ลงทุน รวมค่าติดตั้ง เงินทุนหมุนเวียนที่เพิ่มขึ้น และค่าซ่อมใหญ่ ไม่รวม Sunk Cost และดอกเบี้ย
- คำนวณภาษีจากค่าเสื่อมราคาตามอัตราที่กฎหมายภาษีอนุญาต และอัตราภาษีที่บริษัทเสียจริงในขั้นกำไรนั้น
- กำหนดอัตราคิดลดจากต้นทุนเงินทุนของบริษัท ใช้อัตราเดียวกันกับทุกโครงการที่มีความเสี่ยงใกล้กัน
- คำนวณ NPV เป็นเกณฑ์หลัก ใช้ IRR ช่วยสื่อสาร และใช้ Payback ตรวจว่าเงินสดของบริษัทรอไหวหรือไม่
- ลดสมมติฐานหลักลง 10–20% ทีละตัว ถ้า NPV ติดลบง่าย ให้หาหลักฐานเพิ่มหรือเจรจาราคาเครื่องก่อน
- หลังซื้อ เก็บตัวเลขจริงเทียบกับที่ประมาณไว้ทุกไตรมาส เพื่อให้การประมาณครั้งหน้าแม่นขึ้น
แหล่งข้อมูล
- Principles of Finance บทที่ 16 How Companies Think about Investing (สรุป: Payback, NPV, IRR) — OpenStax
- Principles of Finance บทที่ 16 Key Terms (Discounted Payback, MIRR) — OpenStax
- พระราชกฤษฎีกาว่าด้วยการหักค่าสึกหรอและค่าเสื่อมราคาของทรัพย์สิน (ฉบับที่ 145) พ.ศ. 2527 — กรมสรรพากร
- อัตราภาษีและการคำนวณภาษีเงินได้นิติบุคคล — กรมสรรพากร