Gross Margin Bridge: แยกให้เห็นว่ากำไรขั้นต้นเปลี่ยนเพราะราคา ส่วนผสม หรือต้นทุน
ยอดขายโตแต่กำไรขั้นต้นลด อาจไม่ได้มาจากต้นทุนอย่างเดียว ใช้สูตรสี่ตัวแยกผลจากปริมาณ ส่วนผสมสินค้า ราคา และต้นทุนต่อหน่วยเป็นบาท พร้อมตัวอย่างสองช่องทางขายและวิธีอ่านผล
ในบทความนี้
ยอดขายปีนี้โตขึ้น 14% แต่กำไรขั้นต้นกลับลดลง เจ้าของกิจการที่เจอตัวเลขแบบนี้มักได้คำอธิบายสั้น ๆ ว่า "ต้นทุนขึ้น" ซึ่งอาจจริงแค่บางส่วน กำไรขั้นต้นเปลี่ยนได้จากสี่สาเหตุพร้อมกัน คือขายได้มากหรือน้อยลง ขายสินค้ากลุ่มที่กำไรต่ำมากขึ้น ราคาขายเปลี่ยน และต้นทุนต่อหน่วยเปลี่ยน ถ้าไม่แยกออกมาเป็นตัวเลข ก็ไม่รู้ว่าควรแก้ที่ราคา ที่ฝ่ายขาย หรือที่การจัดซื้อ
บทความนี้อธิบายการทำสะพานกำไรขั้นต้น (Gross Margin Bridge) แบบที่ใช้สเปรดชีตธรรมดาทำได้ สูตรสี่ตัว ตัวอย่างสินค้าสองกลุ่ม และวิธีอ่านผลเพื่อตัดสินใจ
Gross Margin Bridge คืออะไร
สะพานกำไรขั้นต้นคือตารางหรือกราฟที่เริ่มจากกำไรขั้นต้นของงวดก่อน แล้วบวกลบผลของแต่ละสาเหตุทีละก้อนจนได้กำไรขั้นต้นของงวดนี้ ทุกก้อนรวมกันต้องเท่ากับส่วนต่างพอดี ไม่มีส่วนที่อธิบายไม่ได้เหลืออยู่
- ผลจากปริมาณขาย (Volume) ขายได้มากหรือน้อยลง โดยสมมติว่ากำไรต่อหน่วยเฉลี่ยยังเท่าเดิม
- ผลจากส่วนผสมสินค้า (Mix) สัดส่วนการขายเลื่อนไปทางสินค้าที่กำไรต่อหน่วยสูงหรือต่ำกว่าเดิม
- ผลจากราคาขาย (Price) ราคาต่อหน่วยเปลี่ยน รวมถึงส่วนลดที่ให้ลูกค้า
- ผลจากต้นทุนต่อหน่วย (Cost) ราคาวัตถุดิบ ค่าแรงทางตรง หรือค่าขนส่งขาเข้าเปลี่ยน
รายงานผู้ออกข้อสอบของ ACCA สรุปเงื่อนไขของผลจากส่วนผสมไว้ชัด ถ้าสินค้าทุกตัวมีกำไรต่อหน่วยเท่ากัน หรือสัดส่วนจำนวนที่ขายไม่เปลี่ยน ผลจากส่วนผสมจะเป็นศูนย์ ธุรกิจที่ขายสินค้าหลายกลุ่มซึ่งกำไรต่างกันมากจึงควรแยกผลข้อนี้ออกมาเสมอ
สูตรสี่ตัว
สูตรชุดนี้คำนวณเป็นบาท ใช้ข้อมูลแค่จำนวนที่ขาย ราคาขายต่อหน่วย และต้นทุนต่อหน่วยของแต่ละกลุ่มสินค้าในสองงวด
ปริมาณ = (จำนวนรวมงวดนี้ − จำนวนรวมงวดก่อน) × กำไรต่อหน่วยเฉลี่ยงวดก่อน
ส่วนผสม = Σ(จำนวนงวดนี้ × กำไรต่อหน่วยงวดก่อน) − จำนวนรวมงวดนี้ × กำไรต่อหน่วยเฉลี่ยงวดก่อน
ราคา = Σ จำนวนงวดนี้ × (ราคางวดนี้ − ราคางวดก่อน)
ต้นทุน = Σ จำนวนงวดนี้ × (ต้นทุนงวดก่อน − ต้นทุนงวดนี้)
กำไรต่อหน่วยเฉลี่ยงวดก่อนคือกำไรขั้นต้นงวดก่อนหารด้วยจำนวนหน่วยรวมงวดก่อน ลำดับในชุดนี้คือแยกปริมาณกับส่วนผสมด้วยกำไรต่อหน่วยของงวดก่อน แล้ววัดราคาและต้นทุนด้วยจำนวนของงวดนี้ ลำดับอื่นก็ใช้ได้แต่ตัวเลขแต่ละก้อนจะต่างออกไปเล็กน้อย จึงควรใช้ลำดับเดียวทุกงวด
ตัวอย่าง: ยอดขายโต 14% แต่กำไรขั้นต้นลด
ตัวอย่างสมมติ ผู้ผลิตซอสบรรจุขวดขายสองช่องทาง ขายส่งให้ร้านค้าปลีก (กลุ่ม A) และขายตรงทางออนไลน์ (กลุ่ม B)
| กลุ่ม | ปีก่อน: จำนวน | ราคา | ต้นทุน | ปีนี้: จำนวน | ราคา | ต้นทุน |
|---|---|---|---|---|---|---|
| A ขายส่ง | 10,000 | 100 | 70 | 14,000 | 98 | 74 |
| B ออนไลน์ | 5,000 | 150 | 90 | 4,000 | 155 | 92 |
ปีก่อนยอดขาย 1,750,000 บาท กำไรขั้นต้น 600,000 บาท อัตรากำไรขั้นต้น 34.3% ปีนี้ยอดขาย 1,992,000 บาท เพิ่มขึ้น 13.8% แต่กำไรขั้นต้นเหลือ 588,000 บาท ลดลง 12,000 บาท อัตรากำไรขั้นต้นลงมาที่ 29.5%
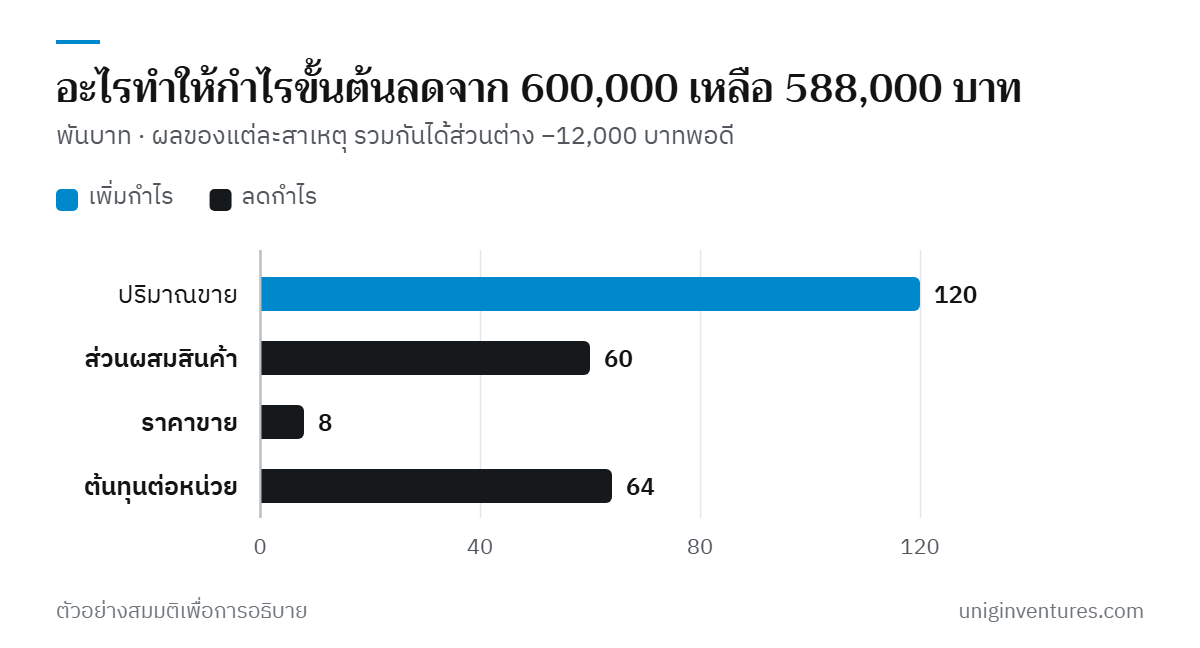
กำไรต่อหน่วยเฉลี่ยปีก่อนคือ 600,000 ÷ 15,000 = 40 บาท แยกส่วนต่าง 12,000 บาทได้ดังนี้
| รายการ | วิธีคิด | ผล |
|---|---|---|
| กำไรขั้นต้นปีก่อน | 600,000 | |
| ปริมาณ | (18,000 − 15,000) × 40 | +120,000 |
| ส่วนผสม | (14,000 × 30 + 4,000 × 60) − 18,000 × 40 | −60,000 |
| ราคา | 14,000 × (−2) + 4,000 × 5 | −8,000 |
| ต้นทุน | 14,000 × (−4) + 4,000 × (−2) | −64,000 |
| กำไรขั้นต้นปีนี้ | 588,000 |
อ่านผลแล้วตัดสินใจอย่างไร
ตัวอย่างนี้บอกเรื่องที่คำว่า "ต้นทุนขึ้น" บอกไม่ได้
- การเติบโตมาจากช่องทางที่กำไรต่ำ ขายส่งเพิ่ม 4,000 ขวดแต่ออนไลน์ลด 1,000 ขวด ผลจากส่วนผสม −60,000 บาทใหญ่พอ ๆ กับต้นทุน คำถามต่อไปคือออนไลน์ลดลงเพราะอะไร และการขยายขายส่งใช้ส่วนลดเป็นตัวดึงหรือไม่
- ส่วนลดขายส่งเกือบกลบการขึ้นราคาออนไลน์ ลดราคาขายส่ง 2 บาทต่อขวดทำให้เสีย 28,000 บาท ขึ้นราคาออนไลน์ 5 บาทได้คืน 20,000 บาท
- ต้นทุนขายส่งขึ้น 4 บาทต่อขวด มากกว่ากลุ่มออนไลน์สองเท่า ถ้ามาจากบรรจุภัณฑ์หรือขนส่งที่ใช้เฉพาะขายส่ง ก็ควรเอาไปคิดตอนต่อรองเงื่อนไขกับร้านค้า
กำไรต่อขวดของขายส่งลดจาก 30 เหลือ 24 บาท ขณะที่ออนไลน์เพิ่มจาก 60 เป็น 63 บาท ถ้าจะตั้งเป้าปีหน้า ตัวเลขที่ควรติดตามจึงไม่ใช่ยอดขายรวม แต่เป็นกำไรต่อหน่วยและสัดส่วนของแต่ละช่องทาง
ข้อควรระวังเวลาทำจริง
- หน่วยต้องเทียบกันได้ ถ้ากลุ่มหนึ่งนับเป็นขวดอีกกลุ่มนับเป็นกิโลกรัม ผลจากส่วนผสมจะเพี้ยน FTI Consulting แนะนำให้ใช้หน่วยเดียวกันหรือคำนวณแยกเป็นรายการ
- สินค้าใหม่และสินค้าที่เลิกขาย ไม่มีราคาของอีกงวดให้เทียบ ให้แยกเป็นบรรทัดของตัวเองในสะพาน อย่าปนกับผลจากราคา
- ยิ่งละเอียดยิ่งแม่น ถ้าแยกแค่ระดับกลุ่มใหญ่ การขายเปลี่ยนไปทางสินค้าราคาสูงในกลุ่มเดียวกันจะไปโผล่เป็นผลจากราคา ไม่ใช่ส่วนผสม
- ต้นทุนต่อหน่วยต้องมาจากบัญชีที่ปิดถูก ถ้าวิธีตีราคาสินค้าคงเหลือหรือการปันส่วนต้นทุนเปลี่ยนระหว่างปี ผลจากต้นทุนจะรวมผลทางบัญชีไว้ด้วย
เริ่มจากตรงไหน
- ดึงข้อมูลสามคอลัมน์ต่อกลุ่มสินค้า จำนวนที่ขาย ยอดขาย และต้นทุนขาย ของสองงวดที่จะเทียบ แล้วหารเป็นราคาและต้นทุนต่อหน่วย
- เริ่มจากสามถึงห้ากลุ่ม แบ่งตามช่องทางหรือกลุ่มสินค้าที่กำไรต่างกันชัด แล้วค่อยละเอียดขึ้นเมื่อข้อมูลพร้อม
- ใส่สูตรสี่ตัวในสเปรดชีต และตรวจว่าผลรวมเท่ากับส่วนต่างกำไรขั้นต้นจริง
- ทำทุกไตรมาสพร้อมปิดงบ และใช้ลำดับการคำนวณเดิมทุกครั้ง
- เขียนคำอธิบายหนึ่งบรรทัดต่อก้อน ว่าเกิดจากอะไรและใครรับผิดชอบ ก้อนที่ใหญ่ที่สุดคือเรื่องแรกที่ต้องคุย
ถ้าต้องการรู้ว่าสินค้าตัวไหนทำเงินจริงหลังหักต้นทุนผันแปรทั้งหมด ดูเพิ่มเติมเรื่อง Contribution Margin รายสินค้า และถ้าผลจากราคาติดลบติดต่อกันหลายงวด เรื่อง ตั้งราคาจากคุณค่า อาจช่วยได้
บริษัทและตัวเลขในบทความนี้เป็นตัวอย่างสมมติเพื่ออธิบายวิธีคำนวณ