กำไรส่วนเกินรายสินค้า: สินค้าตัวไหนทำเงินจริง และเมื่อไรไม่ควรเลิกขาย
เฉลี่ยค่าเช่าและเงินเดือนลงสินค้าแต่ละตัวอาจทำให้เลิกขายสินค้าที่ช่วยจ่ายต้นทุนอยู่ ใช้กำไรส่วนเกิน (Contribution Margin) ดูว่าตัวไหนทำเงิน และควรผลิตอะไรก่อนเมื่อกำลังผลิตเต็ม
ในบทความนี้
เจ้าของกิจการที่ขายสินค้าหลายตัวมักอยากรู้ว่าตัวไหนทำเงินจริง ตัวไหนควรเลิก วิธีที่ใช้บ่อยคือเอาค่าเช่า เงินเดือน และค่าใช้จ่ายคงที่อื่น ๆ มาเฉลี่ยลงสินค้าแต่ละตัว แล้วดูว่าตัวไหนขาดทุน วิธีนี้ดูละเอียด แต่ทำให้ตัดสินใจผิดได้ง่าย เพราะค่าเช่าไม่ได้หายไปเมื่อเลิกขายสินค้าตัวหนึ่ง
บทความนี้ใช้กำไรส่วนเกิน (Contribution Margin) วิเคราะห์ว่าสินค้าแต่ละตัวช่วยจ่ายต้นทุนคงที่ได้เท่าไร เมื่อไรควรเลิกขายจริง และเมื่อเครื่องจักร เตาอบ หรือชั่วโมงทำงานมีจำกัด ควรให้น้ำหนักกับสินค้าตัวไหน ตัวอย่างทั้งหมดเป็นตัวอย่างสมมติที่เปลี่ยนเป็นตัวเลขของกิจการคุณได้ทันที
กำไรส่วนเกินบอกอะไร
กำไรส่วนเกินคือราคาขายหักต้นทุนผันแปร หรือต้นทุนที่เพิ่มขึ้นทุกครั้งที่ขายเพิ่มหนึ่งหน่วย เช่น วัตถุดิบ บรรจุภัณฑ์ ค่าคอมมิชชัน และค่าธรรมเนียมช่องทางขาย เงินส่วนที่เหลือนี้ใช้จ่ายต้นทุนคงที่ เมื่อจ่ายครบแล้วจึงเป็นกำไร
กำไรส่วนเกินต่อหน่วย = ราคาขาย − ต้นทุนผันแปรต่อหน่วย
อัตรากำไรส่วนเกิน = กำไรส่วนเกินต่อหน่วย ÷ ราคาขาย
กำไรจากการดำเนินงาน = กำไรส่วนเกินรวมของทุกสินค้า − ต้นทุนคงที่รวม
อัตรากำไรส่วนเกินบอกว่ายอดขายทุก 100 บาทเหลือไว้จ่ายต้นทุนคงที่เท่าไร ตัวเลขนี้ใช้เทียบสินค้าที่ราคาต่างกันมากได้ดีกว่ากำไรต่อชิ้น
ตัวอย่าง: ร้านเบเกอรี่สามสินค้า
ตัวอย่างสมมติ ร้านเบเกอรี่ส่งขายให้ร้านกาแฟและร้านค้า ทำสินค้าสามตัว ตัวเลขต่อเดือนเป็นดังนี้
| สินค้า | ราคา (บาท) | ต้นทุนผันแปร (บาท) | กำไรส่วนเกินต่อชิ้น (บาท) | อัตรากำไรส่วนเกิน | ขายต่อเดือน (ชิ้น) | กำไรส่วนเกินรวม (บาท) |
|---|---|---|---|---|---|---|
| ขนมปังแซนด์วิช | 40 | 22 | 18 | 45.0% | 3,000 | 54,000 |
| ครัวซองต์ | 35 | 15 | 20 | 57.1% | 2,000 | 40,000 |
| เค้กชิ้น | 60 | 42 | 18 | 30.0% | 1,000 | 18,000 |
| รวม | 44.8% | 112,000 |
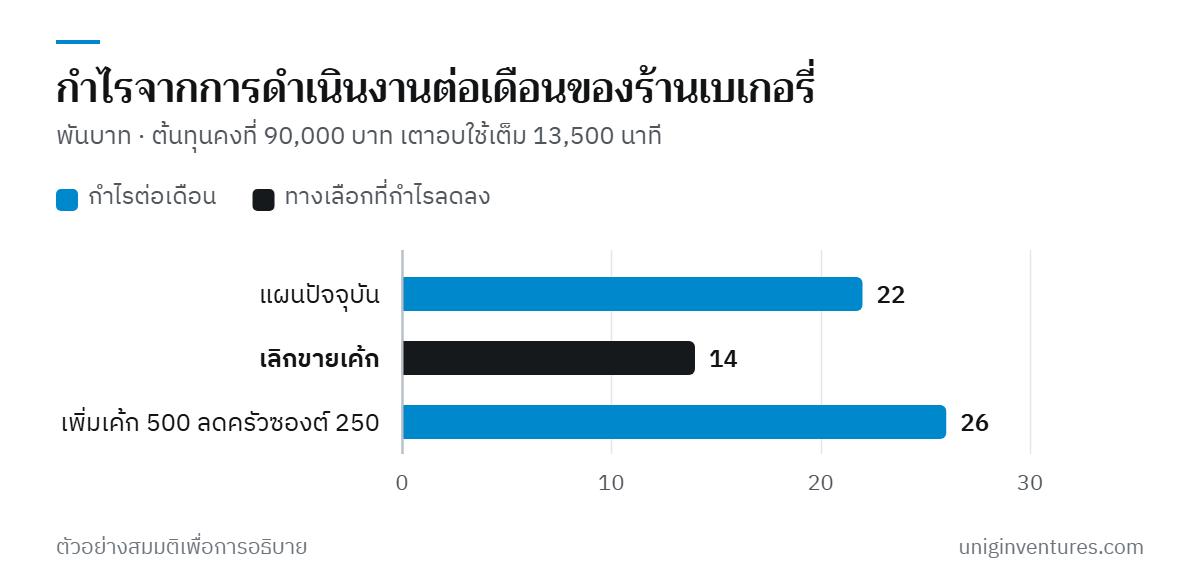
รายได้รวม 250,000 บาท ต้นทุนคงที่ต่อเดือน 90,000 บาท ได้แก่ ค่าเช่า เงินเดือนพนักงาน ค่าเสื่อมราคาเตาอบ และค่าจ้างพนักงานแต่งเค้กแบบพาร์ตไทม์ 10,000 บาท กำไรจากการดำเนินงานคือ 112,000 − 90,000 = 22,000 บาท
กับดักของการเฉลี่ยต้นทุนคงที่
ถ้าเฉลี่ยต้นทุนคงที่ 90,000 บาทตามสัดส่วนรายได้ ขนมปังรับ 48% เท่ากับ 43,200 บาท ครัวซองต์รับ 28% เท่ากับ 25,200 บาท และเค้กรับ 24% เท่ากับ 21,600 บาท ผลที่ได้คือ
| สินค้า | กำไรส่วนเกิน (บาท) | ต้นทุนคงที่ที่เฉลี่ยมา (บาท) | กำไรหลังเฉลี่ย (บาท) |
|---|---|---|---|
| ขนมปังแซนด์วิช | 54,000 | 43,200 | 10,800 |
| ครัวซองต์ | 40,000 | 25,200 | 14,800 |
| เค้กชิ้น | 18,000 | 21,600 | −3,600 |
| รวม | 112,000 | 90,000 | 22,000 |
ตารางนี้ชวนให้คิดว่าเลิกขายเค้กแล้วกำไรจะเพิ่มขึ้น 3,600 บาท แต่เมื่อเลิกขายจริง ต้นทุนคงที่ที่หายไปมีแค่ค่าจ้างพนักงานแต่งเค้ก 10,000 บาท ค่าเช่า เงินเดือนประจำ และค่าเสื่อมราคาเตาอบยังอยู่ครบ
กำไรหลังเลิกขายเค้ก = (112,000 − 18,000) − (90,000 − 10,000) = 94,000 − 80,000 = 14,000 บาท
กำไรลดลงจาก 22,000 เหลือ 14,000 บาท เพราะเค้กให้กำไรส่วนเกิน 18,000 บาท มากกว่าต้นทุนคงที่ที่ประหยัดได้ 10,000 บาท ตัวเลขที่ควรใช้ตัดสินใจคือ กำไรส่วนเกินหักต้นทุนคงที่ที่จะหายไปจริงเมื่อเลิกสินค้านั้น ในกรณีนี้เท่ากับ 18,000 − 10,000 = 8,000 บาทต่อเดือน ตราบใดที่ตัวเลขนี้เป็นบวก การเลิกขายจะทำให้กำไรรวมลดลง ต้นทุนคงที่ที่ถูกเฉลี่ยมาแต่ไม่หายไปเมื่อตัดสินใจ ไม่ควรนำมาใช้ตัดสินใจ
เมื่อทรัพยากรมีจำกัด ดูกำไรส่วนเกินต่อหน่วยของสิ่งที่ขาด
ถ้ากำลังผลิตเหลือ ทุกสินค้าที่มีกำไรส่วนเกินเป็นบวกควรขายเพิ่ม แต่เมื่อมีทรัพยากรที่เต็ม เช่น เตาอบ ชั่วโมงช่าง หรือพื้นที่วางของบนชั้น คำถามเปลี่ยนเป็น "ทรัพยากรที่ขาดหนึ่งหน่วยควรใช้ทำอะไร" ต้องจัดอันดับสินค้าด้วยกำไรส่วนเกินต่อหน่วยของทรัพยากรนั้น ไม่ใช่กำไรส่วนเกินต่อชิ้น
ในตัวอย่าง เตาอบใช้เต็ม 13,500 นาทีต่อเดือน (225 ชั่วโมง) แต่ละสินค้าใช้เวลาเตาไม่เท่ากัน
| สินค้า | เวลาเตาต่อชิ้น (นาที) | เวลาเตาทั้งเดือน (นาที) | กำไรส่วนเกินต่อนาทีเตา (บาท) |
|---|---|---|---|
| ขนมปังแซนด์วิช | 2 | 6,000 | 9.00 |
| ครัวซองต์ | 3 | 6,000 | 6.67 |
| เค้กชิ้น | 1.5 | 1,500 | 12.00 |
ครัวซองต์มีกำไรส่วนเกินต่อชิ้นสูงสุด แต่ใช้เตานานที่สุด ส่วนเค้กซึ่งดูขาดทุนในตารางเฉลี่ยต้นทุน กลับทำเงินได้มากที่สุดต่อนาทีเตา ถ้ามีลูกค้าขอเค้กเพิ่ม 500 ชิ้นต่อเดือน ร้านต้องใช้เตาเพิ่ม 750 นาที ซึ่งได้มาจากการลดครัวซองต์ 250 ชิ้น
กำไรส่วนเกินที่เพิ่ม = (500 × 18) − (250 × 20) = 9,000 − 5,000 = 4,000 บาทต่อเดือน
กำไรจากการดำเนินงานเพิ่มเป็น 26,000 บาท โดยไม่ต้องลงทุนเพิ่ม การคำนวณนี้สมมติว่าลูกค้าที่ได้ครัวซองต์น้อยลงยังซื้อสินค้าอื่นจากร้านเท่าเดิม ถ้าสินค้าสองตัวขายพ่วงกัน ให้คิดผลกระทบนั้นรวมด้วย
ข้อควรระวังก่อนใช้ตัวเลข
- แยกต้นทุนผันแปรให้ครบ นอกจากวัตถุดิบ ให้รวมบรรจุภัณฑ์ ค่าขนส่งต่อออเดอร์ ค่าคอมมิชชันของพนักงานขาย และค่าธรรมเนียมแพลตฟอร์มหรือบัตรเครดิต ซึ่งมักถูกลืม
- ต้นทุนบางอย่างคงที่แค่ช่วงสั้น ค่าแรงที่จ่ายเป็นรายเดือนดูเหมือนคงที่ แต่ถ้ายอดขายโตจนต้องจ้างกะเพิ่ม ต้นทุนนั้นจะกระโดด
- คิดตามช่องทางและลูกค้าด้วย สินค้าตัวเดียวกันที่ขายผ่านแพลตฟอร์มที่เก็บค่าธรรมเนียมสูง อาจมีกำไรส่วนเกินต่างจากขายส่งมาก
- สัดส่วนการขายเปลี่ยน กำไรเปลี่ยน อัตรากำไรส่วนเกินรวม 44.8% ในตัวอย่างเป็นค่าเฉลี่ยถ่วงตามยอดขาย ถ้าขายเค้กมากขึ้น ตัวเลขรวมจะลดลงแม้กำไรเงินบาทเพิ่มขึ้น
- สินค้าบางตัวมีเหตุผลที่ไม่ใช่ตัวเลข เช่น เป็นสินค้าที่ลูกค้ารายใหญ่ซื้อพ่วงกับตัวอื่น การเลิกขายอาจทำให้เสียลูกค้าทั้งราย
เริ่มทำกับกิจการของคุณ
- ทำตารางกำไรส่วนเกินของสินค้า 10 ตัวที่ขายมากที่สุด ใช้ราคาขายจริงหลังส่วนลด และต้นทุนผันแปรจากใบแจ้งหนี้ล่าสุด
- เรียงตามอัตรากำไรส่วนเกิน สินค้าที่อัตราต่ำมากหรือติดลบเป็นตัวแรกที่ต้องทบทวนราคาหรือต้นทุน
- แยกต้นทุนคงที่ที่ผูกกับสินค้าเฉพาะตัว เช่น พนักงานหรือเครื่องมือที่ใช้กับสินค้านั้นอย่างเดียว เพื่อรู้ว่าถ้าเลิกขายจะประหยัดได้เท่าไรจริง
- หาทรัพยากรที่เต็มก่อน เครื่องจักร คน หรือพื้นที่ แล้วคำนวณกำไรส่วนเกินต่อหน่วยของทรัพยากรนั้นเพื่อจัดลำดับการผลิตและการขาย
- ทบทวนทุกไตรมาส หรือทุกครั้งที่ราคาวัตถุดิบหรือค่าธรรมเนียมช่องทางขายเปลี่ยน
ตารางกำไรส่วนเกินไม่ได้บอกทุกอย่าง แต่ช่วยให้คำถามว่า "สินค้าตัวไหนทำเงิน" มีคำตอบที่ตรวจสอบได้ และป้องกันการตัดสินใจเลิกสินค้าที่จริง ๆ แล้วช่วยจ่ายค่าเช่าอยู่