ซื้อแฟรนไชส์: คำนวณระยะคืนทุนและยอดขายขั้นต่ำก่อนจ่ายค่าแรกเข้า
ค่าแรกเข้าเป็นแค่ส่วนหนึ่งของเงินลงทุน รวมเงินที่ต้องใช้ทั้งหมด หักค่ารอยัลตี้และเงินเดือนของเจ้าของ แล้วเทียบระยะคืนทุนกับอายุสัญญา พร้อมยอดขายต่อวันที่ร้านต้องทำได้
ในบทความนี้
- ค่าธรรมเนียมที่ผู้ซื้อแฟรนไชส์จ่ายมีสามชั้น
- ขั้นที่ 1: รวมเงินลงทุนทั้งหมดก่อนวันเปิดร้าน
- ขั้นที่ 2: กำไรเงินสดต่อเดือน ต้องหักเงินเดือนของเจ้าของด้วย
- ขั้นที่ 3: ระยะคืนทุน เทียบกับอายุสัญญา
- ขั้นที่ 4: ยอดขายขั้นต่ำที่ร้านต้องทำได้
- ข้อมูลที่ต้องขอก่อนเซ็นสัญญา
- บัญชีและภาษี: ค่าแรกเข้าไม่ได้เป็นค่าใช้จ่ายทั้งก้อนในปีแรก
- เริ่มจากตรงไหน
ตัวเลขสองตัวที่คนสนใจซื้อแฟรนไชส์มองหาก่อนคือค่าแรกเข้ากับระยะเวลาคืนทุน ทั้งสองตัวเลขฟังดูชัดเจน แต่ตอบคำถามที่ผู้ซื้อต้องรู้จริงไม่ได้ เงินที่ต้องใช้ก่อนเปิดร้านมีมากกว่าค่าแรกเข้าหลายเท่า ค่าธรรมเนียมรายเดือนคิดจากยอดขาย ไม่ใช่จากกำไร และระยะคืนทุนที่ได้ยินมาอาจยังไม่ได้หักเงินเดือนของคนที่ยืนหน้าร้าน ซึ่งมักเป็นเจ้าของเอง
บทความนี้พาคิดตัวเลขสี่ชุดที่ควรมีบนกระดาษก่อนโอนค่าแรกเข้า ได้แก่ เงินลงทุนทั้งหมด กำไรเงินสดต่อเดือน ระยะคืนทุนเทียบกับอายุสัญญา และยอดขายขั้นต่ำที่ร้านต้องทำได้ พร้อมรายการข้อมูลที่ต้องขอจากผู้ขายแฟรนไชส์ เพื่อให้คำนวณจากตัวเลขของสาขาจริง ไม่ใช่จากตัวเลขในโบรชัวร์
ค่าธรรมเนียมที่ผู้ซื้อแฟรนไชส์จ่ายมีสามชั้น
กรมพัฒนาธุรกิจการค้าแบ่งเงินที่ผู้ลงทุนแฟรนไชส์ต้องจ่ายให้เจ้าของแฟรนไชส์ (Franchisor) ไว้เป็นกลุ่ม ๆ ซึ่งใช้เป็นโครงของการคำนวณได้ดี
- ค่าแรกเข้าหรือค่าธรรมเนียมแฟรนไชส์ (Franchise Fee) จ่ายครั้งเดียวเพื่อได้สิทธิ์ใช้ชื่อ ระบบ และความรู้ของแบรนด์
- ค่ารอยัลตี้ (Royalty Fee) หรือค่าส่วนแบ่งรายได้ จ่ายเป็นเปอร์เซ็นต์ของรายได้จากการขายสินค้าหรือบริการ
- ค่าการตลาด (Marketing Fee) มักเก็บเป็นเปอร์เซ็นต์ของรายได้ เพื่อนำไปทำการตลาดส่วนรวมของแบรนด์
- ค่าใช้จ่ายอื่น เช่น ค่าอบรม และค่าบริการเป็นครั้ง ๆ
นอกจากเงินที่จ่ายให้เจ้าของแฟรนไชส์ ยังมีเงินที่ผู้ซื้อจ่ายเองก่อนขายได้ชิ้นแรก เช่น ค่าตกแต่งร้านตามแบบของแบรนด์ อุปกรณ์ เงินประกันค่าเช่า และวัตถุดิบล็อตแรก ทั้งหมดนี้รวมกันจึงเป็นเงินลงทุนที่ต้องคืนทุน ไม่ใช่ค่าแรกเข้าอย่างเดียว
ขั้นที่ 1: รวมเงินลงทุนทั้งหมดก่อนวันเปิดร้าน
ตัวอย่างในบทความนี้เป็นตัวอย่างสมมติของร้านเครื่องดื่มแฟรนไชส์หนึ่งสาขา สัญญา 5 ปี (60 เดือน) ค่าเช่าพื้นที่เดือนละ 30,000 บาท ตัวเลขทุกตัวไม่รวม VAT
| รายการ | จำนวนเงิน |
|---|---|
| ค่าแรกเข้า (Franchise Fee) | 300,000 |
| ตกแต่งร้านและอุปกรณ์ตามแบบของแบรนด์ | 650,000 |
| เงินประกันค่าเช่า 3 เดือน | 90,000 |
| วัตถุดิบและบรรจุภัณฑ์ล็อตแรก | 60,000 |
| เงินสำรองช่วงเปิดร้าน (ค่าใช้จ่ายก่อนเปิดและเดือนแรก ๆ ที่ยอดขายยังไม่เต็ม) | 150,000 |
| รวมเงินลงทุน | 1,250,000 |
ค่าแรกเข้าในตัวอย่างนี้เป็นแค่ 24% ของเงินที่ต้องเตรียม รายการที่มักหลุดจากการคำนวณคือเงินสำรองช่วงเปิดร้าน ซึ่งเผื่อไว้สำหรับช่วงที่ลูกค้ายังไม่รู้จักร้านและยอดขายยังไม่ถึงเป้า ระหว่างนั้นค่าเช่า เงินเดือน และค่ารอยัลตี้เริ่มเดินตั้งแต่วันแรก ส่วนเงินประกันค่าเช่าจะได้คืนเมื่อจบสัญญาเช่า แต่ระหว่างนั้นเป็นเงินที่ถูกกันไว้ ใช้หมุนในร้านไม่ได้
ขั้นที่ 2: กำไรเงินสดต่อเดือน ต้องหักเงินเดือนของเจ้าของด้วย
แยกค่าใช้จ่ายรายเดือนเป็นสองกลุ่ม กลุ่มแรกเปลี่ยนตามยอดขาย (ต้นทุนผันแปร) กลุ่มที่สองต้องจ่ายเท่าเดิมไม่ว่าจะขายได้เท่าไร (ต้นทุนคงที่) ร้านสมมติขายได้เดือนละ 300,000 บาท
| รายการ | สัดส่วนของยอดขาย | บาทต่อเดือน |
|---|---|---|
| ยอดขาย | 100% | 300,000 |
| วัตถุดิบและบรรจุภัณฑ์ที่ซื้อจากแบรนด์ | 38% | −114,000 |
| ค่ารอยัลตี้ | 5% | −15,000 |
| ค่าการตลาด | 2% | −6,000 |
| ค่าเช่าพื้นที่ | คงที่ | −30,000 |
| พนักงาน 3 คน รวมเงินสมทบประกันสังคม | คงที่ | −50,000 |
| ค่าน้ำ ค่าไฟ และค่าส่วนกลาง | คงที่ | −15,000 |
| ค่าใช้จ่ายอื่น (ซ่อมบำรุง ค่าธรรมเนียมรับชำระเงิน) | คงที่ | −10,000 |
| ค่าตอบแทนเจ้าของที่ทำงานในร้าน | คงที่ | −25,000 |
| กำไรเงินสดต่อเดือน | 35,000 |
บรรทัดสุดท้ายของต้นทุนเป็นบรรทัดที่ต้องถามทุกครั้งว่าตัวเลขคืนทุนที่ได้รับมานับรวมไว้หรือไม่ ถ้าเจ้าของยืนหน้าร้านเองทุกวัน เวลานั้นมีราคา ถ้าไม่หัก กำไรจะดูเหมือน 60,000 บาท และระยะคืนทุนสั้นลงเกือบครึ่ง ทั้งที่ความจริงคือเจ้าของกำลังจ่ายเงินเดือนตัวเองด้วยเงินที่คิดว่าเป็นกำไร ใช้ตัวเลขเท่ากับเงินเดือนที่ต้องจ้างผู้จัดการร้านมาทำแทน
อีกเรื่องที่ต้องเห็นคือค่ารอยัลตี้และค่าการตลาดรวม 7% คิดจากยอดขาย ไม่ใช่จากกำไร ที่ยอดขาย 300,000 บาท ร้านจ่ายสองรายการนี้ 21,000 บาท เท่ากับ 60% ของกำไรเงินสดที่เหลือ และเดือนที่ร้านขาดทุนก็ยังต้องจ่ายเต็มจำนวน
ขั้นที่ 3: ระยะคืนทุน เทียบกับอายุสัญญา
ระยะคืนทุน (เดือน) = เงินลงทุนทั้งหมด ÷ กำไรเงินสดต่อเดือน
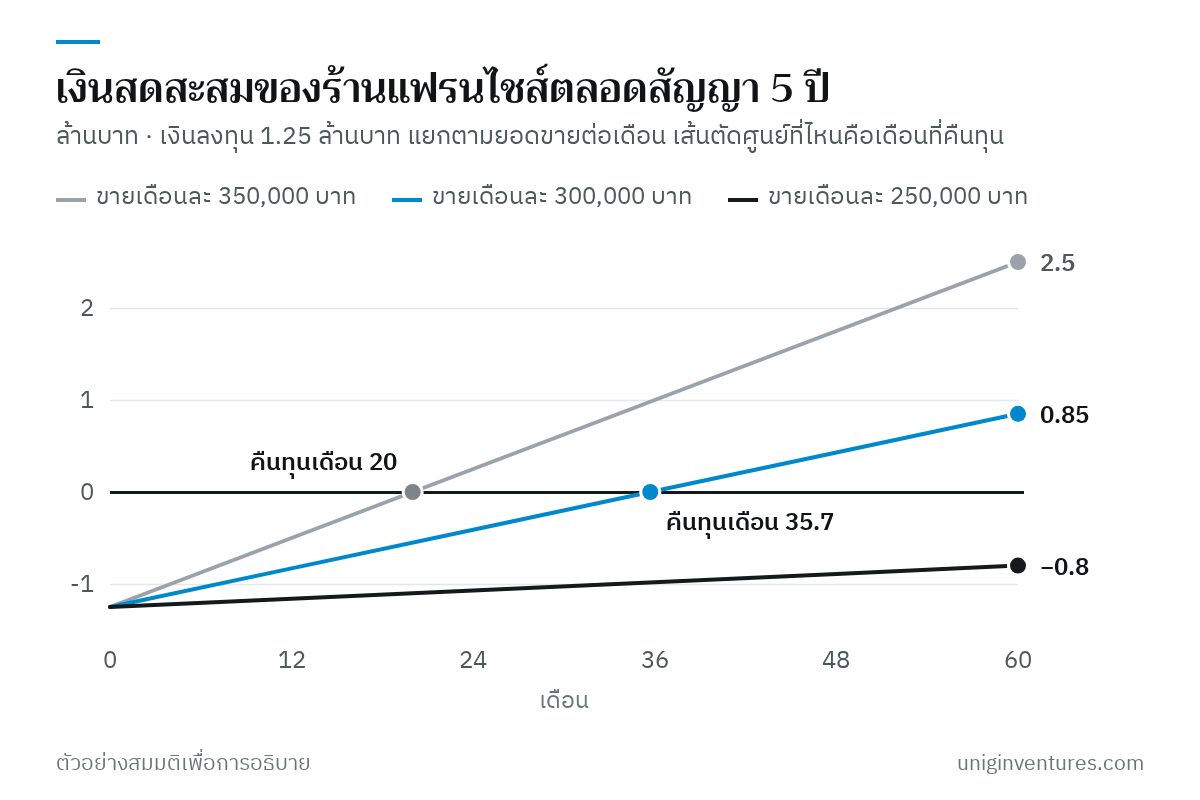
ร้านสมมติคืนทุนใน 1,250,000 ÷ 35,000 = 35.7 เดือน หรือราว 3 ปี จากสัญญา 5 ปี ถ้าไม่หักค่าตอบแทนเจ้าของ จะได้ 1,250,000 ÷ 60,000 = 20.8 เดือน ตัวเลขคนละเรื่องกันทั้งที่เป็นร้านเดียวกัน
คำแนะนำเรื่องการเลือกลงทุนแฟรนไชส์ของกรมพัฒนาธุรกิจการค้าให้ดูว่าระยะคืนทุนไม่เกินครึ่งหนึ่งของอายุสัญญา เหตุผลคือครึ่งหลังของสัญญาเป็นช่วงที่ผู้ซื้อได้กำไรจริง และเมื่อครบสัญญาอาจต้องจ่ายค่าต่ออายุ หรือปรับปรุงร้านตามแบบใหม่ของแบรนด์ ร้านสมมติต้องคืนทุนภายใน 30 เดือน แต่ใช้ 35.7 เดือน จึงยังไม่ผ่านเกณฑ์นี้
ตัวเลขนี้ยังไวต่อยอดขายมาก เพราะต้นทุนคงที่ไม่ลดตามยอดขาย
| ยอดขายต่อเดือน | กำไรเงินสดต่อเดือน | ระยะคืนทุน | เงินสดสะสมเมื่อครบสัญญา |
|---|---|---|---|
| 250,000 | 7,500 | 166.7 เดือน (เกินอายุสัญญา) | −800,000 |
| 270,000 | 18,500 | 67.6 เดือน (เกินอายุสัญญา) | −140,000 |
| 300,000 | 35,000 | 35.7 เดือน | 850,000 |
| 350,000 | 62,500 | 20.0 เดือน | 2,500,000 |
ยอดขายที่ลดลง 10% จาก 300,000 เหลือ 270,000 บาท ทำให้กำไรเงินสดหายไปเกือบครึ่ง จาก 35,000 เหลือ 18,500 บาท และร้านคืนทุนไม่ทันอายุสัญญา เงินสดสะสมในตารางคือกำไรเงินสดรวม 60 เดือนลบเงินลงทุน ยังไม่นับเงินประกันค่าเช่าที่ได้คืนและมูลค่าที่เหลือของอุปกรณ์
ขั้นที่ 4: ยอดขายขั้นต่ำที่ร้านต้องทำได้
แทนที่จะถามว่าร้านจะขายได้เท่าไร ให้กลับคำถามเป็นยอดขายต่ำสุดที่ทำให้ตัวเลขผ่าน แล้วไปตรวจกับสาขาที่เปิดอยู่จริงว่าทำได้หรือไม่ ร้านสมมติมีต้นทุนผันแปร 45% ของยอดขาย (วัตถุดิบ 38% รอยัลตี้ 5% ค่าการตลาด 2%) เหลือเป็นกำไรส่วนเกิน (Contribution Margin) 55% ต้นทุนคงที่รวมค่าตอบแทนเจ้าของเดือนละ 130,000 บาท
ยอดขายที่ไม่ขาดทุน = ต้นทุนคงที่ต่อเดือน ÷ อัตรากำไรส่วนเกิน
ยอดขายที่คืนทุนทันเป้า = (ต้นทุนคงที่ต่อเดือน + เงินลงทุน ÷ จำนวนเดือนเป้าหมาย) ÷ อัตรากำไรส่วนเกิน
- ยอดขายที่ไม่ขาดทุน 130,000 ÷ 55% = ราว 236,400 บาทต่อเดือน หรือราว 7,900 บาทต่อวันถ้าเปิด 30 วัน
- ยอดขายที่คืนทุนใน 30 เดือน (130,000 + 1,250,000 ÷ 30) ÷ 55% = (130,000 + 41,667) ÷ 55% = ราว 312,100 บาทต่อเดือน หรือราว 10,400 บาทต่อวัน
แปลงเป็นจำนวนแก้วหรือจำนวนบิลต่อวันจะเห็นภาพชัดขึ้น ถ้าบิลเฉลี่ย 80 บาท ยอด 10,400 บาทต่อวันคือราว 130 บิลต่อวัน จากนั้นไปยืนดูหน้าสาขาที่ทำเลคล้ายกันในวันธรรมดาหนึ่งวันและวันหยุดหนึ่งวัน นับว่ามีลูกค้าเท่าไร ตัวเลขที่นับเองนี้เชื่อได้มากกว่ายอดขายเฉลี่ยที่ได้ยินมา
ข้อมูลที่ต้องขอก่อนเซ็นสัญญา
สูตรข้างต้นจะแม่นเท่าตัวเลขที่ใส่ลงไป กรมพัฒนาธุรกิจการค้าแนะนำให้ไปดูสาขาที่สนใจ เจรจากับเจ้าของแฟรนไชส์ และศึกษารายละเอียดสัญญาก่อนตัดสินใจ รายการที่ควรขอเป็นลายลักษณ์อักษรมีดังนี้
- ค่าธรรมเนียมทุกรายการและวิธีคิด ค่ารอยัลตี้และค่าการตลาดคิดจากยอดขายก่อนหรือหลังหักส่วนลดและค่าคอมมิชชันของแอปส่งอาหาร มียอดขั้นต่ำต่อเดือนหรือไม่
- สินค้าและอุปกรณ์ที่บังคับซื้อจากแบรนด์ พร้อมราคาต่อหน่วย และเงื่อนไขการปรับราคา เพราะส่วนนี้เป็นต้นทุนก้อนใหญ่ที่สุดของร้านสมมติ
- อายุสัญญา ค่าต่ออายุ และเงื่อนไขปรับปรุงร้าน เมื่อครบสัญญาต้องตกแต่งใหม่หรือไม่ และใครเป็นคนจ่าย
- พื้นที่คุ้มครอง แบรนด์จะเปิดสาขาอื่นใกล้ร้านได้หรือไม่ ในรัศมีเท่าไร
- การเลิกสัญญา ถ้าขาดทุนจนอยากปิด หรือถูกบอกเลิก อุปกรณ์และของตกแต่งเป็นของใคร มีค่าปรับเท่าไร
- ตัวเลขของสาขาจริง ขอรายชื่อผู้ซื้อแฟรนไชส์รายเดิมเพื่อโทรถามเรื่องยอดขาย ต้นทุน และระยะคืนทุนที่เขาเจอจริง ถามด้วยว่ามีสาขาที่ปิดไปแล้วกี่แห่ง และปิดเพราะอะไร
สัญญาแฟรนไชส์เป็นสัญญาที่ผูกพันหลายปีและมักเขียนโดยฝ่ายเจ้าของแฟรนไชส์ ควรให้ทนายความอ่านก่อนเซ็น โดยเฉพาะข้อบอกเลิกสัญญาและค่าปรับ
บัญชีและภาษี: ค่าแรกเข้าไม่ได้เป็นค่าใช้จ่ายทั้งก้อนในปีแรก
ถ้าซื้อแฟรนไชส์ในนามบริษัท ค่าแรกเข้าคือต้นทุนของสิทธิ์ที่ใช้ได้ตามอายุสัญญา พระราชกฤษฎีกาว่าด้วยการหักค่าสึกหรอและค่าเสื่อมราคาของทรัพย์สิน (ฉบับที่ 145) กำหนดให้ต้นทุนเพื่อการได้มาซึ่งสิทธิ์อย่างอื่นที่จำกัดอายุการใช้ หักได้ในอัตราร้อยละ 100 หารด้วยจำนวนปีอายุการใช้ ค่าแรกเข้า 300,000 บาทของสัญญา 5 ปีจึงทยอยหักปีละ 60,000 บาท ส่วนค่าตกแต่งและอุปกรณ์ก็หักค่าเสื่อมราคาตามอายุการใช้งาน
ผลคือกำไรในงบการเงินจะต่ำกว่ากำไรเงินสดในตารางข้างต้น เพราะมีค่าตัดจำหน่ายและค่าเสื่อมราคาที่ไม่ได้จ่ายเป็นเงินสดแล้ว การคำนวณระยะคืนทุนจึงใช้กำไรเงินสด ส่วนการวางแผนภาษีใช้กำไรทางบัญชี ให้ผู้ทำบัญชียืนยันวิธีบันทึกตามข้อตกลงในสัญญาจริงก่อนปิดงบปีแรก
เริ่มจากตรงไหน
- ขอรายการค่าใช้จ่ายครบทุกบรรทัด ทั้งเงินที่จ่ายให้แบรนด์และเงินที่ต้องจ่ายเองก่อนเปิดร้าน แล้วบวกเงินสำรองช่วงเปิดร้าน
- ทำตารางกำไรเงินสดต่อเดือน ที่หักค่าตอบแทนของเจ้าของและคิดรอยัลตี้กับค่าการตลาดจากยอดขาย
- คำนวณระยะคืนทุนแล้วเทียบกับครึ่งหนึ่งของอายุสัญญา
- หายอดขายขั้นต่ำต่อวัน ทั้งยอดที่ไม่ขาดทุนและยอดที่คืนทุนทันเป้า แล้วแปลงเป็นจำนวนบิล
- ตรวจกับสาขาจริง ยืนนับลูกค้าหน้าร้านและโทรคุยกับผู้ซื้อแฟรนไชส์รายเดิมอย่างน้อยสามราย
- ลองลดยอดขาย 10–20% ถ้าตัวเลขยังคืนทุนได้ก่อนครบสัญญา จึงค่อยพิจารณาเงื่อนไขในสัญญาต่อ
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำการลงทุน ภาษี หรือกฎหมายสำหรับธุรกิจใดธุรกิจหนึ่ง ร้าน ตัวเลข และอัตราค่าธรรมเนียมในบทความเป็นตัวอย่างสมมติ ไม่ได้มาจากแฟรนไชส์ใดแฟรนไชส์หนึ่ง ข้อมูลของหน่วยงานรัฐตรวจสอบ ณ เดือนพฤศจิกายน 2569