สินค้าค้างสต็อก: ลดราคา ขายล้าง หรือเก็บไว้ เลือกจากเงินสดที่ได้กลับมา
หาสินค้าค้างสต็อก เทียบการเก็บไว้ ลดราคา และขายล้างด้วยเงินสดที่ได้กลับมา หายอดขายขั้นต่ำที่ทำให้ลดราคาคุ้ม และทำบัญชีกับภาษีให้ถูกเมื่อขายต่ำกว่าทุน
ในบทความนี้
สินค้าที่วางอยู่ในคลังมาหลายเดือนโดยแทบไม่มีใครซื้อ เป็นเงินสดที่ถูกล็อกไว้ และยังกินค่าที่เก็บ ค่าประกัน และเสี่ยงเสื่อมสภาพทุกเดือน เจ้าของกิจการหลายคนไม่ยอมลดราคาเพราะ "ขายต่ำกว่าทุนแล้วขาดทุน" แล้วเก็บต่อไปจนสินค้าตกรุ่น สุดท้ายต้องขายเป็นของเหลือในราคาที่ต่ำกว่าเดิมมาก
บทความนี้ให้วิธีหาสินค้าค้างสต็อก เทียบสามทางเลือก คือเก็บไว้ขายราคาเต็ม ลดราคา หรือขายล้างทันที ด้วยเงินสดที่จะได้กลับมาจริง และบอกเรื่องบัญชีกับภาษีที่ต้องทำให้ถูก เมื่อขายต่ำกว่าทุนหรือต้องทำลายสินค้า
หาสินค้าค้างสต็อกให้เจอ
เริ่มจากรายงานสินค้าคงเหลือรายตัว แล้วคำนวณว่าถ้าขายเท่าที่ผ่านมา สต็อกที่มีอยู่จะขายหมดในกี่เดือน
จำนวนเดือนที่สต็อกจะขายหมด = จำนวนคงเหลือ ÷ ยอดขายเฉลี่ยต่อเดือน
ตัวอย่างสมมติ ร้านขายอุปกรณ์ครัวมีหม้อทอดไร้น้ำมันรุ่นหนึ่งเหลือ 1,000 เครื่อง ต้นทุนเครื่องละ 400 บาท ราคาขายปกติ 700 บาท หกเดือนที่ผ่านมาขายได้เฉลี่ยเดือนละ 20 เครื่อง สต็อกนี้จึงต้องใช้เวลา 1,000 ÷ 20 = 50 เดือนกว่าจะขายหมด ขณะที่ผู้ผลิตจะออกรุ่นใหม่ในอีกราว 12 เดือน
ไม่มีเกณฑ์ทางการว่ากี่เดือนจึงเรียกว่าค้าง แต่ละกิจการตั้งเองตามอายุของสินค้า สินค้าแฟชั่นหรืออิเล็กทรอนิกส์ควรใช้เกณฑ์สั้นกว่าวัสดุก่อสร้าง ถ้ายังไม่ได้แบ่งกลุ่มสินค้า ดูวิธีใน บริหารสต็อกแบบ ABC และจุดสั่งซื้อใหม่
ต้นทุนที่จ่ายไปแล้วไม่ใช่เกณฑ์ตัดสินใจ
ตำรา Principles of Managerial Accounting ของ OpenStax อธิบายว่าต้นทุนจม (Sunk Cost) คือต้นทุนที่หลีกเลี่ยงไม่ได้เพราะเกิดขึ้นแล้ว และไม่เกี่ยวกับการตัดสินใจ เพราะไม่มีผลต่อสิ่งที่จะเกิดในอนาคต
ค่าหม้อทอด 400,000 บาทจ่ายไปแล้ว ไม่ว่าเลือกทางไหนก็เอาคืนไม่ได้ สิ่งที่ต่างกันระหว่างทางเลือกมีแค่เงินสดที่จะได้รับจากวันนี้ไป และต้นทุนที่ต้องจ่ายเพิ่มระหว่างรอขาย การเปรียบเทียบเฉพาะส่วนที่ต่างกันแบบนี้ ตำราเล่มเดียวกันเรียกว่าการวิเคราะห์ส่วนต่าง (Differential Analysis) คำถามที่ถูกจึงไม่ใช่ "ขาดทุนไหม" แต่เป็น "ทางไหนได้เงินกลับมามากที่สุด"
ต้นทุนของการเก็บต่อ
ตำรา Principles of Finance ของ OpenStax ให้ความหมายของต้นทุนการถือครองสินค้า (Carrying Cost) ว่าเป็นต้นทุนทั้งหมดของการมีสินค้าเก็บไว้ ได้แก่ ค่าพื้นที่เก็บ ค่าประกันภัย การล้าสมัยและเสื่อมเสีย และต้นทุนค่าเสียโอกาสของเงินที่จมอยู่ในสินค้า
ต้นทุนเหล่านี้ไม่ขึ้นในใบเสร็จฉบับใด จึงมักถูกมองข้าม ให้ประมาณเป็นบาทต่อชิ้นต่อเดือน เช่น ค่าเช่าคลังที่หารตามพื้นที่ที่สินค้านั้นใช้ ดอกเบี้ยของวงเงินที่ต้องใช้แทนเงินที่จมอยู่ และส่วนที่คาดว่าจะเสียหาย ในตัวอย่างนี้สมมติว่ารวมแล้วเท่ากับ 8 บาทต่อเครื่องต่อเดือน หรือ 2% ของต้นทุนต่อเดือน
เทียบสามทางเลือกด้วยเงินสดที่ได้กลับมา
ต่อจากตัวอย่างสมมติเดิม เจ้าของมีสามทางเลือกสำหรับ 12 เดือนข้างหน้า และสมมติว่าเมื่อรุ่นใหม่ออก ผู้รับซื้อสินค้าเหมาจะให้ราคาเพียงเครื่องละ 80 บาท ราคาขายในตัวอย่างหักค่าธรรมเนียมการขายแล้ว และคิดต้นทุนการเก็บจากจำนวนเฉลี่ยระหว่างต้นปีกับปลายปี โดยสมมติว่าสต็อกลดลงเท่า ๆ กันทุกเดือน
- เก็บไว้ขายราคาเต็ม ขาย 700 บาท เดือนละ 20 เครื่อง แล้วขายเหมาส่วนที่เหลือหลังรุ่นใหม่ออก
- ลดราคา 30% ขาย 490 บาท และคาดว่าจะขายได้เดือนละ 80 เครื่อง
- ขายล้างทันที ขายเหมาทั้งหมดให้ผู้รับซื้อวันนี้ เครื่องละ 250 บาท
| รายการ | เก็บไว้ขายราคาเต็ม | ลดราคา 30% | ขายล้างทันที |
|---|---|---|---|
| ขายได้ใน 12 เดือน | 240 × 700 = 168,000 | 960 × 490 = 470,400 | 1,000 × 250 = 250,000 |
| ขายเหมาส่วนที่เหลือ | 760 × 80 = 60,800 | 40 × 80 = 3,200 | 0 |
| ต้นทุนการเก็บ (จำนวนเฉลี่ย × 8 × 12) | −84,480 | −49,920 | 0 |
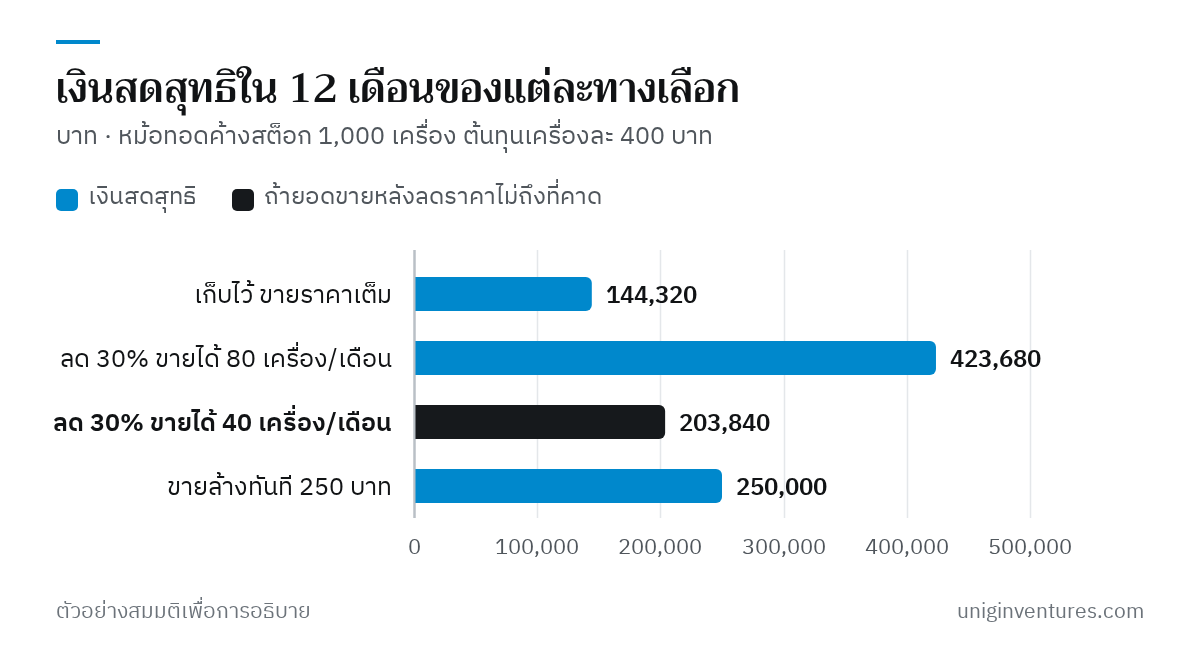
| เงินสดสุทธิ | 144,320 | 423,680 | 250,000 |
จำนวนเฉลี่ยของการเก็บไว้ขายราคาเต็มคือ (1,000 + 760) ÷ 2 = 880 เครื่อง ส่วนการลดราคาคือ (1,000 + 40) ÷ 2 = 520 เครื่อง ทุกทางเลือกได้เงินน้อยกว่าต้นทุน 400,000 บาท แต่การเก็บไว้ขายราคาเต็ม ซึ่งดูเหมือนไม่ขาดทุนเพราะยังขายเกินทุน กลับได้เงินน้อยที่สุด เพราะขายได้น้อย ต้องจ่ายค่าเก็บนาน และส่วนใหญ่ไปจบที่ราคาเหมาหลังสินค้าตกรุ่น
ทางเลือกที่ดีที่สุดขึ้นกับยอดขายหลังลดราคา
ตัวเลข 80 เครื่องต่อเดือนเป็นแค่การคาดการณ์ ถ้าลดราคาแล้วขายได้เพียงเดือนละ 40 เครื่อง จะขายได้ 480 × 490 = 235,200 บาท ขายเหมาส่วนที่เหลือ 520 × 80 = 41,600 บาท และเสียค่าเก็บ 760 × 8 × 12 = 72,960 บาท เหลือเงินสดสุทธิ 203,840 บาท น้อยกว่าการขายล้างทันที
หาจุดที่สองทางเลือกได้เงินเท่ากันได้ด้วยการให้ q เป็นจำนวนที่ขายได้ต่อเดือนหลังลดราคา
เงินสดสุทธิของการลดราคา = 490 × 12q + 80 × (1,000 − 12q) − 8 × 12 × (2,000 − 12q) ÷ 2 = 5,496q − 16,000
ตั้งให้เท่ากับ 250,000 บาทของการขายล้าง จะได้ q ประมาณ 48.4 เครื่อง แปลว่าการลดราคาคุ้มกว่าการขายล้างก็ต่อเมื่อขายได้อย่างน้อยเดือนละ 49 เครื่อง หรือราว 2.5 เท่าของยอดขายเดิม ก่อนตัดสินใจจึงควรทดลองลดราคาหนึ่งถึงสองสัปดาห์ แล้วดูยอดขายจริงเทียบกับจุดนี้ ไม่ใช่เดาจากความรู้สึก
อีกเรื่องที่ตารางไม่ได้แสดงคือเวลาของเงิน การขายล้างได้เงิน 250,000 บาทวันนี้ ส่วนการลดราคาได้เงินทยอยเข้ามาตลอดปี ถ้ากิจการกำลังขาดเงินสดหรือมีเงินกู้ดอกเบี้ยสูง เงินที่ได้เร็วกว่ามีค่ามากกว่าตัวเลขในตาราง ดูผลต่อเงินทุนหมุนเวียนใน วงจรเงินสด (Cash Conversion Cycle)
ทางเลือกอื่นที่ควรเทียบด้วย
- ขายเป็นชุดกับสินค้าขายดี ได้ราคาต่อชิ้นดีกว่าการขายเหมา ถ้ากำไรส่วนเกินของสินค้าขายดีรับส่วนลดได้ ดูวิธีคิดใน Contribution Margin: สินค้าตัวไหนทำเงินจริง
- คืนหรือแลกกับผู้ขาย ถ้าสัญญาซื้อมีเงื่อนไขรับคืน หรือผู้ขายยอมแลกเป็นรุ่นที่ขายได้ แม้มีค่าธรรมเนียมก็อาจได้เงินมากกว่าทางอื่น
- ขายผ่านช่องทางอื่น เช่น ขายให้ลูกค้าองค์กร หรือขายในตลาดที่ยังต้องการรุ่นนี้ ใช้ตารางเดียวกันเทียบได้ทันที
บัญชีและภาษีเมื่อขายต่ำกว่าทุนหรือทำลายสินค้า
บัญชี: ลดมูลค่าสินค้าเมื่อขายได้ต่ำกว่าทุน
มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ของสภาวิชาชีพบัญชีกำหนดให้วัดมูลค่าสินค้าคงเหลือด้วยราคาทุนหรือมูลค่าสุทธิที่จะได้รับ (Net Realizable Value) แล้วแต่มูลค่าใดจะต่ำกว่า มูลค่าสุทธิที่จะได้รับคือราคาที่คาดว่าจะขายได้ตามปกติธุรกิจ หักต้นทุนที่ต้องจ่ายเพื่อทำให้เสร็จและเพื่อขาย ถ้าสินค้าเสียหาย ล้าสมัย หรือราคาขายลดลง อาจได้ต้นทุนคืนไม่ครบ
ในตัวอย่าง ถ้าตัดสินใจขายล้างเครื่องละ 250 บาท มูลค่าสุทธิที่จะได้รับต่ำกว่าทุน 150 บาทต่อเครื่อง งบการเงินต้องรับรู้ผลขาดทุนจากการลดมูลค่า 150,000 บาทในงวดนั้น รายการนี้ไม่กระทบเงินสด แค่ทำให้งบสะท้อนมูลค่าจริงของสต็อก ดูวิธีคำนวณเพิ่มเติมใน บัญชีสินค้าคงเหลือ: FIFO ถัวเฉลี่ย และการตรวจนับ
ภาษี: ราคาตลาดและเหตุอันสมควร
- ตีราคาสินค้าคงเหลือ ประมวลรัษฎากร มาตรา 65 ทวิ (6) กำหนดให้คำนวณราคาสินค้าคงเหลือ ณ วันสุดท้ายของรอบระยะเวลาบัญชีตามราคาทุนหรือราคาตลาด แล้วแต่อย่างใดจะน้อยกว่า
- ขายต่ำกว่าราคาตลาด ถ้าขายต่ำกว่าราคาตลาดโดยไม่มีเหตุอันสมควร เจ้าพนักงานประเมินมีอำนาจประเมินรายได้ตามราคาตลาดตามมาตรา 65 ทวิ (4) และฐานภาษีมูลค่าเพิ่มให้ถือราคาตลาดตามมาตรา 79/3 (1)
- หลักฐานของเหตุอันสมควร ข้อหารือของกรมสรรพากรเลขที่ กค 0811(กม)/134 ลงวันที่ 29 มกราคม 2542 ตอบผู้ผลิตที่จะขายสินค้าใกล้หมดอายุ หมดอายุ และไม่ได้มาตรฐานต่ำกว่าทุนว่า ถ้าตรวจสภาพสินค้าตามเงื่อนไขที่บริษัทกำหนด ได้รับอนุมัติจากผู้มีอำนาจ และมีฝ่ายคลังสินค้ากับฝ่ายบัญชีร่วมสังเกตการณ์และลงชื่อเป็นพยานในการขาย ถือเป็นการขายต่ำกว่าราคาตลาดโดยมีเหตุอันสมควร ข้อหารือเป็นคำตอบเฉพาะกรณี แต่บอกได้ว่าควรเก็บหลักฐานอะไร
- ทำลายสินค้า คำสั่งกรมสรรพากรที่ ป.79/2541 แก้ไขโดย ป.84/2542 กำหนดแนวทางให้ได้รับอนุมัติจากผู้มีอำนาจ มีบุคคลจากฝ่ายคลังสินค้า ฝ่ายบัญชี ฝ่ายขาย หรือฝ่ายตรวจสอบร่วมสังเกตการณ์และลงชื่อเป็นพยาน เชิญผู้สอบบัญชีมาเป็นพยาน และถ้าสินค้าเก็บรอทำลายพร้อมกันได้ ต้องแจ้งสรรพากรพื้นที่หรือสรรพากรจังหวัดล่วงหน้า 30 วันก่อนวันทำลาย
สรุปคือเมื่อตัดสินใจขายต่ำกว่าทุน ให้ทำเป็นเอกสาร ระบุเหตุผล สภาพสินค้า ราคาที่ได้ และผู้อนุมัติ ก่อนขายจริง เรื่องภาษีของกิจการแต่ละแห่งต่างกัน ควรปรึกษาผู้สอบบัญชีหรือที่ปรึกษาภาษีก่อนลดมูลค่าหรือทำลายสินค้าจำนวนมาก
เริ่มจากตรงไหน
- ดึงรายงานสินค้าคงเหลือรายตัว คำนวณจำนวนเดือนที่สต็อกจะขายหมด แล้วเรียงจากมากไปน้อย
- ประมาณต้นทุนการเก็บเป็นบาทต่อชิ้นต่อเดือน และวันที่สินค้าจะตกรุ่นหรือหมดอายุ
- ขอราคาจากผู้รับซื้อเหมาอย่างน้อยสองราย เพื่อรู้มูลค่าของการขายล้างวันนี้
- ทำตารางเทียบเงินสดสุทธิของแต่ละทางเลือก โดยไม่นำต้นทุนที่จ่ายไปแล้วมาคิด แล้วหายอดขายขั้นต่ำที่ทำให้การลดราคาคุ้ม
- ทดลองลดราคาในช่วงสั้น ดูยอดขายจริง แล้วเลือกทางที่ได้เงินกลับมามากที่สุด
- บันทึกการลดมูลค่าในงบ เก็บเอกสารอนุมัติและพยานตามแนวของกรมสรรพากร และปรับจุดสั่งซื้อไม่ให้สินค้าตัวเดิมค้างซ้ำ
ร้านค้า สินค้า และตัวเลขในบทความเป็นตัวอย่างสมมติเพื่ออธิบายวิธีคิด
แหล่งข้อมูล
- 10.1 Identify Relevant Information for Decision-Making — OpenStax, Principles of Managerial Accounting
- 19.5 Inventory Management — OpenStax, Principles of Finance
- มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (ปรับปรุง 2565) — สภาวิชาชีพบัญชี
- ประมวลรัษฎากร มาตรา 65–76 (มาตรา 65 ทวิ (4) และ (6)) — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 77–79 (มาตรา 79/3 (1)) — กรมสรรพากร
- ข้อหารือ กค 0811(กม)/134 ขายสินค้าต่ำกว่าต้นทุน — กรมสรรพากร
- คำสั่งกรมสรรพากรที่ ป.79/2541 แนวทางปฏิบัติ กรณีการทำลายของเสียและสินค้าที่เสื่อมคุณภาพ — กรมสรรพากร
- คำสั่งกรมสรรพากรที่ ป.84/2542 แก้ไขเพิ่มเติมคำสั่งที่ ป.79/2541 — กรมสรรพากร