บัญชีสินค้าคงเหลือสำหรับ SME: FIFO ถัวเฉลี่ย การลดมูลค่า และการตรวจนับสต็อก
วิธีคิดต้นทุนแบบ FIFO กับถัวเฉลี่ยทำให้กำไรต่างกันอย่างไร เมื่อไรต้องลดมูลค่าสต็อกตาม TFRS for NPAEs และทำไมของที่นับแล้วขาดอาจต้องเสียภาษีมูลค่าเพิ่ม พร้อมตัวอย่างคำนวณ
ในบทความนี้
สำหรับร้านค้า ผู้ค้าส่ง และโรงงานขนาดเล็ก สินค้าคงเหลือมักเป็นสินทรัพย์ก้อนใหญ่ที่สุดรองจากเงินสด แต่หลายกิจการรู้ยอดสต็อกจริงปีละครั้งตอนปิดงบ และพบว่าตัวเลขในระบบไม่ตรงกับของบนชั้น กำไรที่เห็นทั้งปีจึงเปลี่ยนไปในวันสุดท้าย
บทความนี้อธิบายว่ามาตรฐานบัญชีที่ SME ส่วนใหญ่ใช้กำหนดเรื่องสินค้าคงเหลือไว้อย่างไร วิธีคิดต้นทุนแบบเข้าก่อนออกก่อน (FIFO) กับวิธีถัวเฉลี่ยให้กำไรต่างกันแค่ไหน เมื่อไรต้องลดมูลค่าสต็อก และการตรวจนับเกี่ยวกับภาษีอย่างไร พร้อมตัวอย่างคำนวณที่ใช้ทวนกับผู้ทำบัญชีได้
สินค้าคงเหลือคืออะไรในงบการเงิน
บริษัทจำกัดที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์ส่วนใหญ่ใช้มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ฉบับปรับปรุง 2565 ซึ่งเรื่องสินค้าคงเหลืออยู่ในบทที่ 8 สาระสำคัญมีสามข้อ
- วัดมูลค่าด้วยราคาทุนหรือมูลค่าสุทธิที่จะได้รับ แล้วแต่มูลค่าใดจะต่ำกว่า (ย่อหน้า 8.4)
- ราคาทุนรวมทุกอย่างที่ทำให้สินค้าพร้อมขาย คือราคาซื้อ อากรขาเข้าและภาษีที่ขอคืนไม่ได้ ค่าขนส่ง ค่าขนถ่าย หักด้วยส่วนลดการค้า สำหรับสินค้าที่ผลิตเองรวมค่าแรงทางตรงและค่าใช้จ่ายการผลิตด้วย (ย่อหน้า 8.5–8.7)
- เลือกวิธีคำนวณต้นทุนได้สามวิธี วิธีราคาเจาะจง วิธีเข้าก่อนออกก่อน หรือวิธีถัวเฉลี่ย (ย่อหน้า 8.9) วิธีเข้าหลังออกก่อน (LIFO) ไม่อยู่ในรายการ
ภาษีเงินได้นิติบุคคลก็มีหลักคล้ายกัน มาตรา 65 ทวิ (6) แห่งประมวลรัษฎากรให้คำนวณราคาสินค้าคงเหลือวันสุดท้ายของรอบบัญชีตามราคาทุนหรือราคาตลาด แล้วแต่อย่างใดจะน้อยกว่า และเมื่อเลือกหลักเกณฑ์คำนวณราคาทุนแล้วต้องใช้ต่อไปตลอด จะเปลี่ยนได้ต่อเมื่อได้รับอนุมัติจากอธิบดีกรมสรรพากร การเลือกวิธีตั้งแต่ปีแรกจึงสำคัญกว่าที่หลายคนคิด
FIFO กับถัวเฉลี่ย: ตัวอย่างที่กำไรต่างกัน
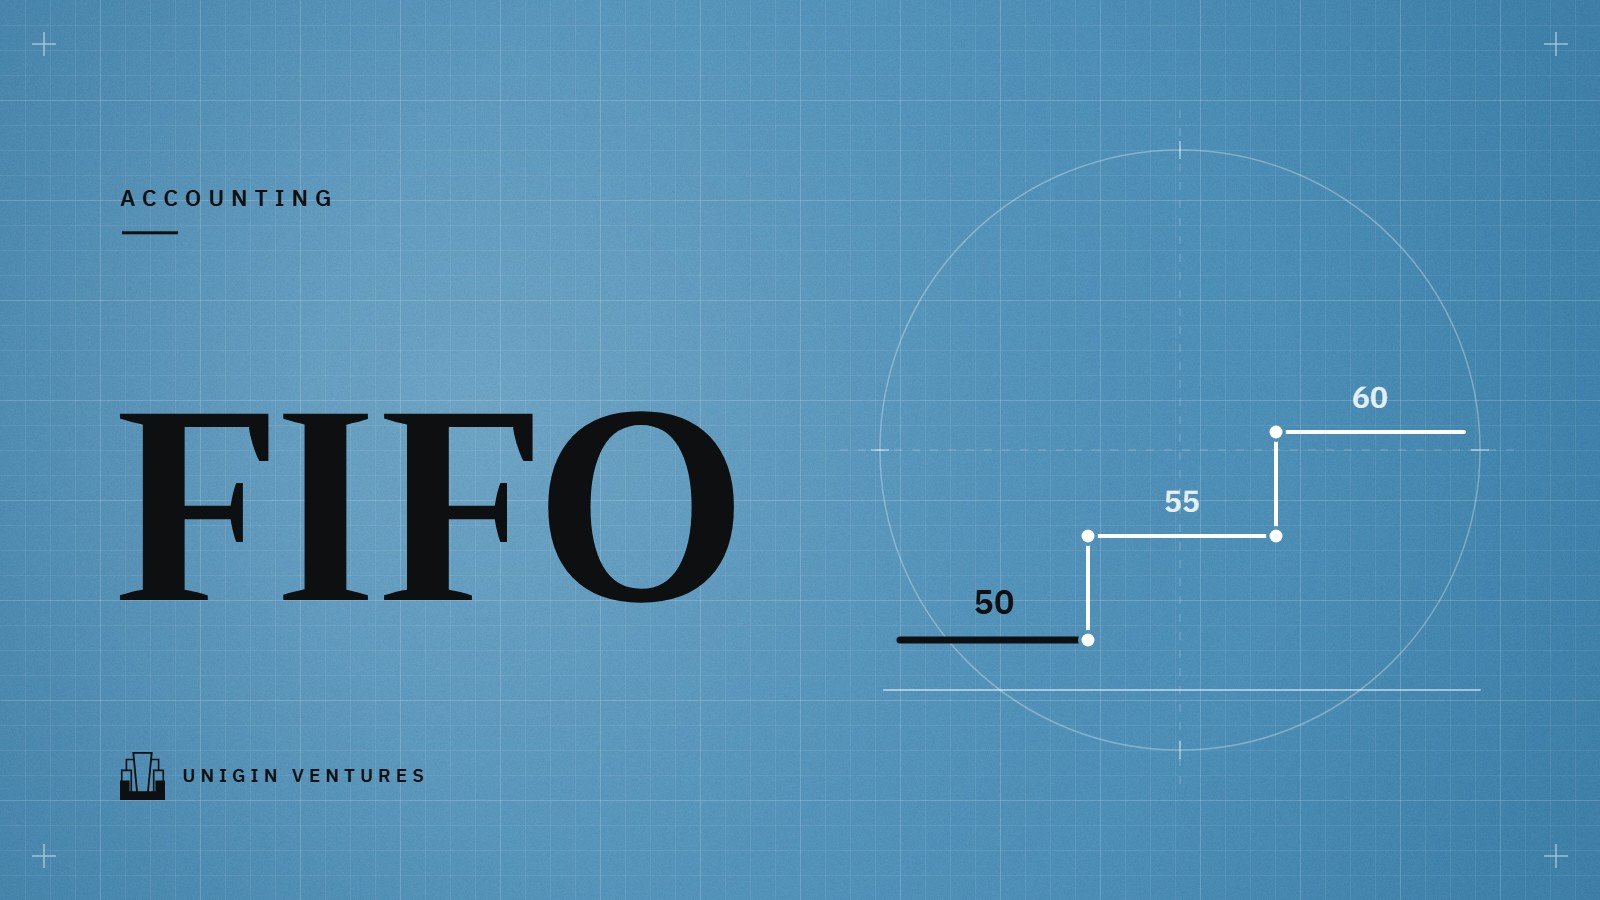
ตัวอย่างสมมติ ร้านขายอุปกรณ์ไฟฟ้าซื้อหลอดไฟรุ่นหนึ่งสามครั้งในปี ราคาต้นทุนสูงขึ้นทุกครั้ง แล้วขายออกไป 250 หลอดในราคาหลอดละ 90 บาท ได้รายได้ 22,500 บาท
| ล็อต | จำนวน (หลอด) | ราคาทุนต่อหลอด (บาท) | รวม (บาท) |
|---|---|---|---|
| ล็อต 1 | 100 | 50 | 5,000 |
| ล็อต 2 | 200 | 55 | 11,000 |
| ล็อต 3 | 100 | 60 | 6,000 |
| รวม | 400 | 22,000 |
วิธีเข้าก่อนออกก่อน (FIFO)
ถือว่าของที่ซื้อก่อนขายออกก่อน 250 หลอดที่ขายไปจึงมาจากล็อต 1 ทั้งหมด 100 หลอด และล็อต 2 อีก 150 หลอด
ต้นทุนขาย = (100 × 50) + (150 × 55) = 5,000 + 8,250 = 13,250 บาท
สินค้าคงเหลือ 150 หลอด = (50 × 55) + (100 × 60) = 2,750 + 6,000 = 8,750 บาท
วิธีถัวเฉลี่ยถ่วงน้ำหนัก
เฉลี่ยต้นทุนทั้งหมดที่มีในงวดก่อน แล้วใช้ราคาเดียวกันทั้งของที่ขายและของที่เหลือ
ต้นทุนเฉลี่ย = 22,000 ÷ 400 = 55 บาทต่อหลอด
ต้นทุนขาย = 250 × 55 = 13,750 บาท
สินค้าคงเหลือ 150 หลอด = 150 × 55 = 8,250 บาท
| รายการ (บาท) | FIFO | ถัวเฉลี่ย |
|---|---|---|
| รายได้ | 22,500 | 22,500 |
| ต้นทุนขาย | 13,250 | 13,750 |
| กำไรขั้นต้น | 9,250 | 8,750 |
| สินค้าคงเหลือปลายงวด | 8,750 | 8,250 |
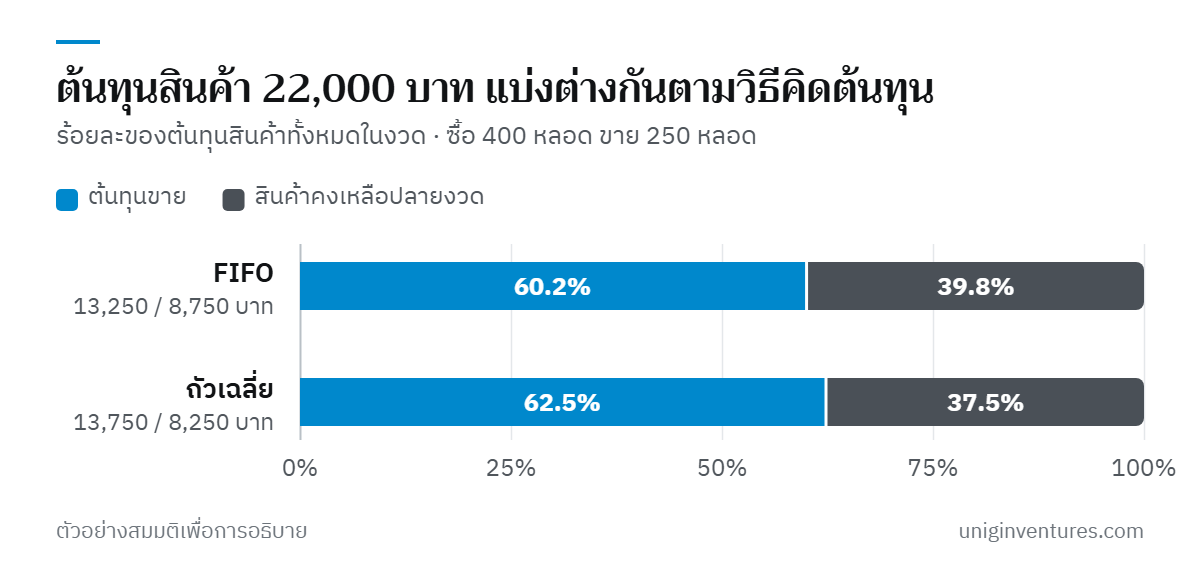
เมื่อราคาซื้อสูงขึ้น FIFO ให้ต้นทุนขายต่ำกว่าและกำไรสูงกว่า ส่วนถัวเฉลี่ยทำให้ต้นทุนต่อหน่วยเรียบกว่า ทั้งสองวิธีถูกต้องตามมาตรฐาน ต่างกันแค่จังหวะเวลาที่ต้นทุนกลายเป็นค่าใช้จ่าย ในตัวอย่างนี้ส่วนต่าง 500 บาทจะไหลไปเป็นต้นทุนขายในงวดถัดไปเมื่อขายหลอดที่เหลือ
เลือกวิธีไหนดี
- วิธีราคาเจาะจง เหมาะกับสินค้าชิ้นใหญ่ที่แยกตัวได้ เช่น รถยนต์ เครื่องจักร หรือสินค้าที่มีเลขประจำเครื่อง
- FIFO ตรงกับการหยิบของจริงของสินค้าที่มีวันหมดอายุหรือตกรุ่น ยอดสต็อกปลายงวดใกล้ราคาซื้อล่าสุด
- ถัวเฉลี่ย เหมาะกับสินค้าเหมือนกันจำนวนมากที่ปนกันในคลัง ราคาต่อหน่วยไม่กระโดดตามล็อต โปรแกรมบัญชีหลายตัวใช้ถัวเฉลี่ยเคลื่อนที่ซึ่งคำนวณใหม่ทุกครั้งที่รับของ
ไม่ว่าเลือกแบบไหน ให้ตั้งค่าในโปรแกรมบัญชีให้ตรงกับนโยบายที่เปิดเผยในหมายเหตุงบการเงิน และใช้วิธีเดียวกันทุกปี
เมื่อไรต้องลดมูลค่าสต็อก
มูลค่าสุทธิที่จะได้รับ (Net Realizable Value) คือราคาที่คาดว่าจะขายได้ตามปกติ หักต้นทุนที่ต้องจ่ายเพื่อให้ขายได้ (ย่อหน้า 8.11) ถ้าสินค้าเสียหาย ล้าสมัย หรือราคาขายตกจนต่ำกว่าทุน ต้องลดมูลค่าลงมา และให้พิจารณาเป็นรายการสินค้าแต่ละประเภท (ย่อหน้า 8.12)
ต่อจากตัวอย่างสมมติ ใช้วิธีถัวเฉลี่ย ตอนสิ้นปีพบหลอดไฟ 40 หลอดกล่องบุบ คาดว่าขายลดราคาได้หลอดละ 45 บาท และต้องเสียค่าขนส่งให้ร้านที่รับซื้อหลอดละ 3 บาท
มูลค่าสุทธิที่จะได้รับ = 45 − 3 = 42 บาทต่อหลอด
ลดมูลค่า = 40 × (55 − 42) = 520 บาท
ตามมาตรฐาน ยอด 520 บาทนี้บันทึกเป็นส่วนหนึ่งของต้นทุนขายในงวดที่ลดมูลค่า (ย่อหน้า 8.16) ส่วนทางภาษี ราคาตลาดตามมาตรา 65 ทวิ (6) กับมูลค่าสุทธิตามมาตรฐานบัญชีไม่ได้นิยามแบบเดียวกัน และการตั้งค่าเผื่อแบบประมาณรวม ๆ อาจเข้าข่ายเงินสำรองที่มาตรา 65 ตรี (1) ห้ามนำมาหัก ควรเก็บหลักฐานราคาขายจริงหรือใบเสนอซื้อไว้ และให้ผู้ทำบัญชีพิจารณาว่าต้องบวกกลับตอนยื่นภาษีหรือไม่
ตรวจนับสต็อกและผลทางภาษีของของที่ขาด
ยอดในระบบบอกว่าควรมีของเท่าไร การตรวจนับบอกว่ามีจริงเท่าไร ส่วนต่างที่ไม่ได้อธิบายคือปัญหาที่ต้องรู้ก่อนผู้สอบบัญชีหรือเจ้าหน้าที่สรรพากรจะเจอ
ของขาดในทางบัญชี
สมมติว่าระบบบอกว่ามีหลอดไฟ 150 หลอด แต่นับได้ 144 หลอด ขาด 6 หลอด ต้นทุนถัวเฉลี่ย 55 บาท ผลขาดทุนจากสินค้าสูญหาย 6 × 55 = 330 บาท ตามมาตรฐานบันทึกเป็นค่าใช้จ่ายในการบริหาร ไม่ใช่ต้นทุนขาย (ย่อหน้า 8.16)
ของขาดในทางภาษีมูลค่าเพิ่ม
- ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มที่ขายสินค้าต้องทำ รายงานสินค้าและวัตถุดิบ ตามมาตรา 87 (3) โดยลงรายการภายในสามวันทำการนับแต่วันที่ได้มาหรือจำหน่ายออกไป และเก็บรายงานกับเอกสารประกอบไว้ไม่น้อยกว่าห้าปีตามมาตรา 87/3
- มาตรา 77/1 (8) (จ) ให้ถือว่า สินค้าที่ขาดจากรายงานสินค้าและวัตถุดิบเป็นการขาย และมาตรา 79 (3) ให้ใช้ราคาตลาดของสินค้าในวันที่ความรับผิดเกิดขึ้นเป็นฐานภาษี
ในตัวอย่าง ของที่ขาด 6 หลอดซึ่งขายปกติหลอดละ 90 บาท อาจต้องเสียภาษีมูลค่าเพิ่มจากฐาน 6 × 90 = 540 บาท ทั้งที่ไม่มีใครจ่ายเงินมาเลย ถ้าสินค้าเสียหายจากเหตุที่พิสูจน์ได้ เช่น ภัยธรรมชาติ ให้เก็บหลักฐานไว้และปรึกษาผู้ทำบัญชีก่อนตัดยอด เพราะผลทางภาษีขึ้นกับข้อเท็จจริง
ขั้นตอนตรวจนับสิ้นปี
- หยุดรับและจ่ายของระหว่างนับ หรือกำหนดเวลาตัดยอดที่ชัดเจน ใบรับของและใบส่งของก่อนเวลานั้นลงระบบให้ครบ
- แยกของที่ไม่ใช่ของเรา เช่น ของฝากขายจากซัพพลายเออร์ หรือของที่ลูกค้าจ่ายเงินแล้วแต่ยังไม่มารับ และนับของเราที่อยู่นอกคลัง เช่น ของฝากขายที่ร้านอื่น
- นับเป็นคู่ คนหนึ่งนับ อีกคนบันทึก ใช้ใบนับที่มีเลขกำกับ ห้ามเห็นยอดในระบบก่อนนับ
- แยกของเสียและของค้างนาน ไว้พิจารณาลดมูลค่าตามหัวข้อก่อน
- ไล่หาสาเหตุของผลต่าง ก่อนปรับยอด ผลต่างจำนวนมากมักมาจากการลงรับของผิดหน่วย หรือขายไปแล้วแต่ไม่ได้ตัดสต็อก ไม่ใช่ของหายจริง
- เก็บใบนับและรายงานผลต่างที่เซ็นรับรอง ผู้สอบบัญชีอาจขอเข้าสังเกตการณ์การตรวจนับ และจะขอดูเอกสารเหล่านี้
เริ่มจากตรงไหน
- ยืนยันวิธีคิดต้นทุน ที่ใช้อยู่กับผู้ทำบัญชี ดูว่าโปรแกรมบัญชีตั้งค่าตรงกับที่เปิดเผยในหมายเหตุงบการเงินปีก่อนหรือไม่ ถ้าอยากเปลี่ยนวิธี ให้คุยเรื่องการขออนุมัติจากกรมสรรพากรก่อน
- เช็กว่าราคาทุนรวมค่าขนส่งขาเข้าแล้ว หลายกิจการบันทึกค่าขนส่งเป็นค่าใช้จ่ายทันที ทำให้ต้นทุนต่อหน่วยต่ำเกินจริง
- นับสต็อกบางส่วนทุกเดือน เช่น นับสินค้า 20 รายการที่มูลค่าสูงสุด เพื่อเจอผลต่างเร็วก่อนสิ้นปี
- ทำรายงานอายุสต็อก แยกตามระยะเวลาที่ค้าง สินค้าที่ไม่เคลื่อนไหวนานควรถูกยกมาตัดสินใจว่าจะลดราคา ส่งคืน หรือลดมูลค่า
- ถ้าจดทะเบียนภาษีมูลค่าเพิ่ม ให้ตรวจว่ารายงานสินค้าและวัตถุดิบลงรายการทันเวลาและยอดตรงกับของจริง
สินค้าคงเหลือที่บันทึกถูกวิธีและนับตรงกับระบบ ทำให้กำไรรายเดือนเชื่อถือได้ และลดเรื่องที่ต้องอธิบายตอนผู้สอบบัญชี ธนาคาร หรือนักลงทุนตรวจงบการเงิน
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางบัญชีหรือภาษีสำหรับกรณีเฉพาะ ข้อมูลกฎหมายและมาตรฐาน ณ เดือนตุลาคม 2569
แหล่งข้อมูล
- มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (ปรับปรุง 2565) บทที่ 8 สินค้าคงเหลือ — สภาวิชาชีพบัญชี
- ประมวลรัษฎากร มาตรา 65–76 (มาตรา 65 ทวิ (6) และ 65 ตรี (1)) — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 77–79 (มาตรา 77/1 (8) (จ) และมาตรา 79 (3)) — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 87–90 (รายงานสินค้าและวัตถุดิบ และการเก็บรักษาเอกสาร) — กรมสรรพากร