แยกเงินส่วนตัวกับเงินบริษัท: เงินกู้กรรมการ เงินทดรอง และสิ่งที่ผู้สอบบัญชีจะถาม
เงินที่เจ้าของเบิกออกไปหรือจ่ายแทนบริษัทโดยไม่มีเอกสาร กลายเป็นลูกหนี้กรรมการที่ผู้สอบบัญชีและสรรพากรถาม วิธีแยกเงิน 5 แบบ บันทึกให้ถูก และแก้ยอดที่สะสมมาแล้ว
ในบทความนี้
ในบริษัทเล็ก เจ้าของมักใช้บัตรส่วนตัวจ่ายค่าของบริษัท หรือโอนเงินบริษัทออกไปใช้ก่อนแล้วค่อยว่ากัน ช่วงแรกดูเหมือนไม่มีปัญหา เพราะเงินก็วนอยู่ในคนกลุ่มเดียวกัน แต่บริษัทจำกัดเป็นนิติบุคคลแยกจากผู้ถือหุ้น เงินทุกบาทที่ข้ามเส้นระหว่างเจ้าของกับบริษัทต้องมีชื่อเรียกในบัญชี และชื่อที่มักถูกใช้เมื่อไม่มีเอกสารคือ "ลูกหนี้กรรมการ" หรือ "เงินกู้ยืมจากกรรมการ" ที่ยอดโตขึ้นทุกปี
ยอดเหล่านี้คือสิ่งที่ผู้สอบบัญชี เจ้าหน้าที่สรรพากร ธนาคาร และนักลงทุนถามถึงเป็นอันดับต้น ๆ บทความนี้อธิบายว่าเงินระหว่างเจ้าของกับบริษัทมีกี่แบบ แต่ละแบบต้องบันทึกและมีเอกสารอย่างไร กฎหมายภาษีข้อไหนที่เกี่ยวข้อง และถ้ายอดค้างสะสมมาแล้วควรเริ่มแก้จากตรงไหน
ทำไมเงินปนกันจึงเป็นปัญหา
ค่าใช้จ่ายที่หักภาษีไม่ได้
มาตรา 65 ตรี แห่งประมวลรัษฎากรกำหนดรายจ่ายที่ห้ามนำมาหักในการคำนวณกำไรสุทธิ ข้อที่เกี่ยวกับเรื่องนี้โดยตรงมีสามข้อ
- (3) รายจ่ายอันมีลักษณะเป็นการส่วนตัว การให้โดยเสน่หา หรือการกุศล (เว้นแต่ที่กฎหมายกำหนดให้หักได้)
- (13) รายจ่ายซึ่งมิใช่รายจ่ายเพื่อหากำไรหรือเพื่อกิจการโดยเฉพาะ
- (18) รายจ่ายซึ่งผู้จ่ายพิสูจน์ไม่ได้ว่าใครเป็นผู้รับ
ค่าอาหารครอบครัว ค่าเดินทางเที่ยวส่วนตัว หรือเงินที่โอนออกไปโดยไม่มีหลักฐานว่าจ่ายให้ใครเพื่ออะไร ถ้าบันทึกเป็นค่าใช้จ่ายของบริษัท เมื่อถูกตรวจจะถูกตัดออก ทำให้กำไรที่ต้องเสียภาษีสูงขึ้น
บริษัทให้กรรมการยืมโดยไม่คิดดอกเบี้ย
มาตรา 65 ทวิ (4) กำหนดว่า ถ้าบริษัทให้กู้ยืมเงินโดยไม่มีดอกเบี้ย หรือมีดอกเบี้ยต่ำกว่าราคาตลาดโดยไม่มีเหตุอันสมควร เจ้าพนักงานประเมินมีอำนาจประเมินดอกเบี้ยตามราคาตลาดในวันที่ให้กู้ยืม เงินที่เจ้าของเบิกออกไปแล้วบันทึกเป็นลูกหนี้กรรมการโดยไม่คิดดอกเบี้ย จึงอาจกลายเป็นรายได้ดอกเบี้ยที่บริษัทไม่เคยได้รับจริง แต่ต้องนำมาคำนวณภาษี
งบการเงินแสดงให้ทุกคนเห็น
คำชี้แจงประกาศกรมพัฒนาธุรกิจการค้า เรื่อง กำหนดรายการย่อที่ต้องมีในงบการเงิน พ.ศ. 2566 ระบุว่ารายการ "เงินให้กู้ยืมระยะสั้น" รวมถึงเงินให้กู้ยืมแก่กรรมการ พนักงาน และบุคคลที่เกี่ยวข้องกัน ส่วน "เงินกู้ยืมระยะยาว" รวมถึงเงินกู้ยืมจากบุคคลหรือกิจการที่เกี่ยวข้องกัน ยอดเหล่านี้จึงปรากฏในงบการเงินที่ยื่นต่อกรมพัฒนาธุรกิจการค้า ซึ่งธนาคารและนักลงทุนค้นดูได้ ยอดให้กรรมการกู้ที่สูงเมื่อเทียบกับทุนหรือเงินสดมักถูกถามว่าเงินไปอยู่ที่ไหน และจะได้คืนเมื่อไร
เงินระหว่างเจ้าของกับบริษัท 5 แบบ
| รายการ | บันทึกเป็น | เอกสารที่ต้องมี |
|---|---|---|
| กรรมการให้บริษัทกู้ยืม | หนี้สิน (เงินกู้ยืมจากกรรมการ) | สัญญากู้ระบุยอด ดอกเบี้ย และกำหนดชำระ หลักฐานเงินเข้าบัญชีบริษัท |
| บริษัทให้กรรมการกู้ยืม | สินทรัพย์ (เงินให้กู้ยืมแก่กรรมการ) | มติกรรมการ สัญญากู้ ดอกเบี้ยที่อธิบายได้ว่าสมเหตุสมผล ตารางชำระคืน |
| เงินทดรองจ่าย (Advance) ให้ไปใช้จ่ายงานบริษัท | สินทรัพย์ชั่วคราว จนกว่าจะเคลียร์ | ใบขอเบิก ใบเสร็จในชื่อบริษัท และแบบเคลียร์เงินทดรองภายในกำหนด |
| กรรมการจ่ายค่าใช้จ่ายของบริษัทแทน | ค่าใช้จ่ายของบริษัท คู่กับหนี้ที่ต้องคืนกรรมการ | ใบกำกับภาษีหรือใบเสร็จในชื่อบริษัท แบบขอเบิกคืน |
| บริษัทจ่ายค่าใช้จ่ายส่วนตัวของกรรมการ | ไม่ใช่ค่าใช้จ่ายของบริษัท บันทึกเป็นลูกหนี้กรรมการแล้วเรียกคืน | หลักฐานการจ่าย และหลักฐานการชำระคืน |
ถ้าตั้งใจให้เจ้าของได้รับเงินจากบริษัทเป็นประจำ ให้จ่ายผ่านช่องทางที่มีชื่อชัด เช่น เงินเดือนหรือค่าตอบแทนกรรมการที่บันทึกและหักภาษีตามระบบ หรือเงินปันผลที่ผ่านมติ ไม่ใช่การเบิกไปเรื่อย ๆ แล้วมาตีความทีหลัง
ตัวอย่าง: ยอดที่ไม่เคยเคลียร์
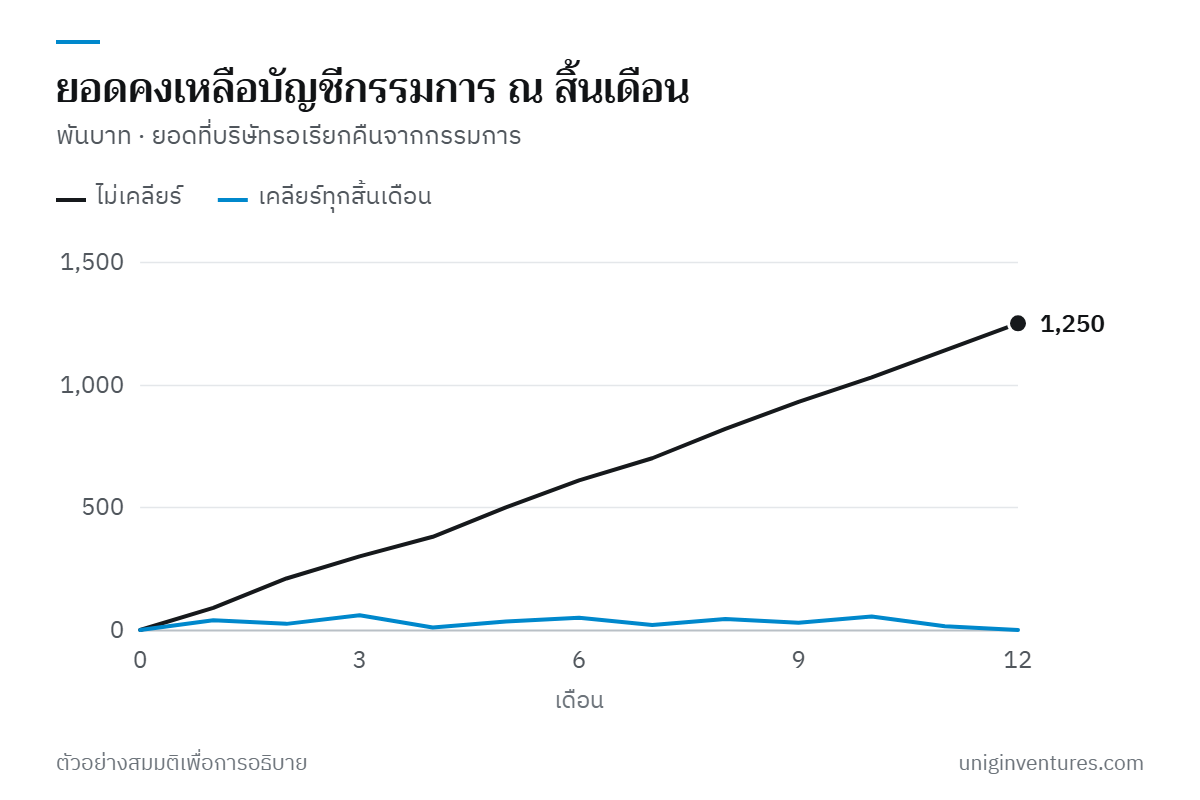
ตัวอย่างสมมติ เจ้าของบริษัทแห่งหนึ่งโอนเงินบริษัทออกไปใช้เป็นระยะ บางครั้งจ่ายค่าของบริษัทด้วยบัตรส่วนตัว และไม่เคยทำแบบเคลียร์ สิ้นปีผู้ทำบัญชีรวบรวมได้ดังนี้
| รายการในปี | บาท |
|---|---|
| เงินที่โอนออกให้เจ้าของโดยไม่มีเอกสารประกอบ | 1,200,000 |
| ค่าใช้จ่ายส่วนตัวที่บริษัทจ่ายให้ | 300,000 |
| ค่าใช้จ่ายของบริษัทที่เจ้าของจ่ายแทน (มีใบเสร็จในชื่อบริษัท) | −250,000 |
| ลูกหนี้กรรมการคงเหลือสุทธิ | 1,250,000 |
ถ้ายอด 1,250,000 บาทนี้ค้างอยู่ตลอดปีถัดไปโดยไม่คิดดอกเบี้ย และสมมติว่าอัตราดอกเบี้ยตลาดที่ใช้ประเมินคือ 5% ต่อปี ดอกเบี้ยที่อาจถูกประเมินเป็นรายได้ของบริษัทคือ 1,250,000 × 5% = 62,500 บาทต่อปี และค่าใช้จ่ายส่วนตัว 300,000 บาท ถ้าเคยบันทึกเป็นค่าใช้จ่ายของบริษัทไว้ ก็ต้องกลับรายการออก
ระบบที่ทำให้เงินไม่ปนกันอีก
- แยกบัญชีธนาคารและบัตร รายรับของบริษัทเข้าบัญชีบริษัทเท่านั้น ใช้บัตรหรือบัญชีของบริษัทจ่ายค่าใช้จ่ายของบริษัท
- ขอเอกสารในชื่อบริษัททุกครั้ง ถ้าจำเป็นต้องจ่ายเงินส่วนตัวไปก่อน ให้ขอใบกำกับภาษีหรือใบเสร็จในชื่อและเลขประจำตัวผู้เสียภาษีของบริษัท
- กำหนดวันเคลียร์เงินทดรอง เช่น ภายใน 7 วันหลังใช้จ่าย หรือก่อนสิ้นเดือน เงินที่เคลียร์ไม่ได้ต้องคืนเป็นเงินสด
- ทำตารางบัญชีกรรมการรายเดือน แยกรายการตาม 5 แบบข้างต้น ให้เจ้าของเซ็นรับรองยอดทุกสิ้นเดือน
- จ่ายเจ้าของผ่านเงินเดือนหรือเงินปันผล เพื่อให้เงินที่เจ้าของได้รับมีฐานะทางบัญชีและภาษีชัดเจนตั้งแต่ต้น
- เงินกู้ทุกก้อนต้องมีสัญญา ไม่ว่าจะเป็นกรรมการให้บริษัทกู้หรือบริษัทให้กรรมการกู้ ระบุยอด อัตราดอกเบี้ย และกำหนดชำระ พร้อมมติกรรมการ
ถ้ายอดค้างสะสมมาแล้ว เริ่มจากตรงไหน
- แยกยอดคงเหลือตาม 5 แบบ ร่วมกับผู้ทำบัญชี ไล่จากรายการเดินบัญชีธนาคารย้อนหลัง
- หาเอกสารของรายการที่เป็นของบริษัทจริง ค่าใช้จ่ายที่มีใบเสร็จในชื่อบริษัทย้ายไปเป็นค่าใช้จ่ายได้ ส่วนที่ไม่มีเอกสารให้ยอมรับว่าเป็นของเจ้าของ
- ทำสัญญาและแผนชำระคืน สำหรับยอดที่บริษัทให้กรรมการยืม และคุยกับที่ปรึกษาภาษีเรื่องอัตราดอกเบี้ยที่อธิบายได้
- ลดยอดด้วยช่องทางที่ถูกต้อง เช่น เจ้าของโอนเงินคืน หรือถ้าจะหักกับเงินปันผลหรือค่าตอบแทน ให้ผ่านมติและบันทึกภาษีครบ ไม่ใช่เขียนตัดยอดทิ้ง
- เล่าให้ผู้สอบบัญชีฟังก่อนปิดงบ ผู้สอบบัญชีจะถามอยู่แล้ว การเตรียมตารางและเอกสารไว้ก่อนช่วยให้การตรวจสอบเร็วขึ้น
การแยกเงินไม่ได้แปลว่าเจ้าของจะใช้เงินบริษัทไม่ได้ แต่ทุกบาทที่ออกจากบริษัทต้องมีชื่อเรียกที่ถูกต้องและมีเอกสารรองรับ บริษัทที่ทำเรื่องนี้เป็นระบบตั้งแต่ต้น จะตอบคำถามของผู้สอบบัญชี ธนาคาร และนักลงทุนได้ด้วยตารางเดียว
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางภาษีหรือกฎหมาย การประเมินดอกเบี้ยและภาษีในกรณีจริงขึ้นกับข้อเท็จจริงของแต่ละบริษัท ข้อมูลกฎหมาย ณ เดือนกันยายน 2569