ทะเบียนสินทรัพย์ถาวรและการตรวจนับประจำปี: ทำให้ตัวเลขในงบตรงกับของที่มีอยู่จริง
เครื่องจักรที่ทิ้งไปแล้วแต่ยังคิดค่าเสื่อม โน้ตบุ๊กที่หายไปกับพนักงาน วิธีทำทะเบียนสินทรัพย์ ตรวจนับทีละขั้น กระทบยอดกับบัญชี และตัดรายการที่ไม่มีอยู่จริง พร้อมตัวอย่างคำนวณ
ในบทความนี้
งบการเงินของ SME จำนวนมากมีเครื่องจักร คอมพิวเตอร์ และเครื่องปรับอากาศที่ไม่มีอยู่แล้วจริง บางชิ้นเสียและถูกทิ้งไปหลายปี บางชิ้นหายไปพร้อมพนักงานที่ลาออก แต่ยังคิดค่าเสื่อมราคาทุกเดือนเหมือนเดิม ในทางกลับกัน ของที่ซื้อมาใช้อยู่ทุกวันกลับไม่มีในรายการ ตัวเลขสินทรัพย์ในงบจึงไม่ตรงกับของจริง และคนที่ถามเรื่องนี้ก่อนเจ้าของกิจการมักเป็นผู้สอบบัญชี ธนาคาร หรือนักลงทุนที่ทำ Due Diligence
บทความนี้อธิบายวิธีทำทะเบียนสินทรัพย์ถาวร (Fixed Asset Register) ที่ใช้งานได้จริง ขั้นตอนตรวจนับประจำปี การกระทบยอดทะเบียนกับบัญชีแยกประเภท และการจัดการผลต่างที่เจอ พร้อมตัวอย่างตัวเลขว่าการตัดสินทรัพย์ที่ไม่มีอยู่จริงออกกระทบกำไรเท่าไร
ทำไมบัญชีแยกประเภทอย่างเดียวไม่พอ
บัญชีแยกประเภททั่วไปบอกได้แค่ยอดรวม เช่น บัญชีคอมพิวเตอร์มีราคาทุน 450,000 บาท แต่ไม่ได้บอกว่าเป็นเครื่องไหน อยู่ที่ใคร และซื้อเมื่อไร ทะเบียนสินทรัพย์ถาวรคือรายการแยกทีละชิ้นที่ยอดรวมต้องเท่ากับบัญชีแยกประเภท
ข้อมูลรายชิ้นจำเป็นทั้งทางบัญชีและภาษี ตำรา Principles of Accounting ของ OpenStax อธิบายว่ามูลค่าตามบัญชี (Book Value) คือราคาทุนเดิมหักค่าเสื่อมราคาสะสม จึงต้องรู้ราคาทุนและค่าเสื่อมของแต่ละชิ้นจึงจะรู้ว่าเหลือมูลค่าเท่าไร ส่วนทางภาษี พระราชกฤษฎีกาฉบับที่ 145 พ.ศ. 2527 มาตรา 4 ให้คำนวณค่าเสื่อมราคาตามระยะเวลาที่ได้ทรัพย์สินมาในแต่ละรอบระยะเวลาบัญชี จึงต้องมีวันที่ได้มาของแต่ละชิ้น และมาตรา 3 กำหนดว่าเมื่อเลือกวิธีการทางบัญชีและอัตราแล้วต้องใช้ตลอดไป เว้นแต่ได้รับอนุมัติจากอธิบดีกรมสรรพากรให้เปลี่ยน วิธีและอัตราของแต่ละหมวดจึงควรบันทึกไว้ในทะเบียน (อัตราสูงสุดทางภาษีและผลต่างกับบัญชีอ่านได้ในค่าเสื่อมราคาและสินทรัพย์ถาวร)
ทะเบียนที่ใช้ตรวจนับได้ ต้องมีช่องอะไรบ้าง
| ช่อง | ใช้ทำอะไร |
|---|---|
| รหัสสินทรัพย์ | ตรงกับป้ายที่ติดบนตัวของ ใช้จับคู่ตอนตรวจนับ |
| ชื่อ รุ่น และหมายเลขเครื่อง (Serial Number) | แยกของที่หน้าตาเหมือนกัน เช่น โน้ตบุ๊กรุ่นเดียวกันหลายเครื่อง |
| หมวดและบัญชีแยกประเภท | รวมยอดเพื่อกระทบกับบัญชี |
| วันที่ได้มาและวันที่พร้อมใช้งาน | เริ่มคิดค่าเสื่อมราคาและคำนวณตามระยะเวลาทางภาษี |
| ราคาทุนและเลขที่เอกสารซื้อ | ย้อนดูใบกำกับภาษีหรือสัญญาได้ ราคาทุนรวมค่าขนส่ง ภาษีที่ไม่ได้ขอคืน ค่าติดตั้ง |
| สถานที่ตั้งและผู้รับผิดชอบ | รู้ว่าต้องไปนับที่ไหน และถามใครเมื่อหาไม่เจอ |
| วิธี อายุการใช้ประโยชน์ และอัตรา | คำนวณค่าเสื่อมราคาให้ตรงกันทุกปี |
| ค่าเสื่อมราคาสะสมและมูลค่าตามบัญชี | รู้ว่าถ้าต้องตัดออกจะขาดทุนเท่าไร |
| สถานะและวันที่ตรวจนับล่าสุด | ใช้งาน ไม่ได้ใช้ ชำรุด รอจำหน่าย หรือตัดออกแล้ว |
เรื่องราคาทุน OpenStax อธิบายว่าต้นทุนทั้งหมดที่จ่ายเพื่อให้ได้สินทรัพย์มารวมอยู่ในราคาทุน ไม่ใช่แค่ราคาซื้อ เช่น ค่าขนส่ง ภาษี ค่าประกอบ และค่าธรรมเนียมทางกฎหมาย ส่วนค่าบำรุงรักษาตามปกติที่ไม่ได้ยืดอายุ เพิ่มกำลังการผลิต หรือทำให้ใช้งานได้ดีขึ้น บันทึกเป็นค่าใช้จ่ายทันที แต่การปรับปรุงที่ยืดอายุการใช้งานให้รวมเป็นราคาทุนแล้วคิดค่าเสื่อมราคาต่อ
ตั้งเกณฑ์ขั้นต่ำให้ชัด
ของราคาไม่กี่ร้อยบาทที่ใช้ได้หลายปี เช่น เมาส์หรือเก้าอี้พลาสติก ถ้าลงทะเบียนทุกชิ้น ทะเบียนจะยาวจนไม่มีใครดูแล กิจการส่วนใหญ่จึงตั้งนโยบายร่วมกับผู้ทำบัญชีว่าของที่ราคาตั้งแต่เท่าไรจึงบันทึกเป็นสินทรัพย์ เกณฑ์นี้ควรเขียนเป็นลายลักษณ์อักษร ใช้เหมือนกันทุกปี และแจ้งทุกคนที่มีหน้าที่สั่งซื้อ
ตรวจนับประจำปีทีละขั้น
- กำหนดวันและขอบเขต นับใกล้วันสิ้นรอบบัญชี เพื่อให้ผลใช้ปรับงบปีนั้นได้ทัน พิมพ์ทะเบียนแยกตามสถานที่ เช่น สำนักงาน โรงงาน คลังสินค้า และสาขา
- ให้คนที่ไม่ได้ถือของเป็นคนนับ OpenStax อธิบายหลักควบคุมภายในว่าคนที่ดูแลทรัพย์สินไม่ควรเป็นคนเดียวกับคนที่ถือบันทึกบัญชีของทรัพย์สินนั้น ทีมนับจึงควรมีอย่างน้อยหนึ่งคนที่ไม่ได้ใช้หรือดูแลของในจุดนั้น (ดูการแยกหน้าที่ในทีมเล็ก)
- นับจากของไปหาทะเบียน และจากทะเบียนไปหาของ เดินจากรายการในทะเบียนเพื่อหาของที่หายไป แล้วเดินดูของที่อยู่จริงเพื่อหาของที่ไม่มีในทะเบียน สองทางนี้จับปัญหาได้คนละแบบ
- ติดป้ายรหัสและจดสภาพ ของที่ยังไม่มีป้ายให้ติดตอนนับ จดสภาพว่าใช้งาน ไม่ได้ใช้ หรือชำรุด และถ่ายรูปของที่ชำรุดเก็บเป็นหลักฐาน
- ของที่อยู่นอกสำนักงาน เช่น โน้ตบุ๊กที่พนักงานนำกลับบ้าน หรือรถที่ใช้ต่างจังหวัด ให้ผู้รับผิดชอบส่งรูปที่เห็นป้ายรหัสหรือหมายเลขเครื่อง พร้อมลงชื่อยืนยัน
- สรุปผลและให้ผู้มีอำนาจอนุมัติ ทีมนับลงชื่อในรายการผลต่าง แล้วให้กรรมการหรือผู้จัดการอนุมัติก่อนปรับปรุงบัญชี
ตัวอย่าง: กระทบยอดและผลต่างที่เจอ
ตัวอย่างสมมติ บริษัทผลิตอาหารแห่งหนึ่งตรวจนับสินทรัพย์ครั้งแรกในรอบหลายปี ขั้นแรกเทียบยอดรวมของทะเบียนกับบัญชีแยกประเภทก่อนออกไปนับ
| หมวด | บัญชีแยกประเภท | ทะเบียน | ผลต่าง |
|---|---|---|---|
| เครื่องจักรและอุปกรณ์โรงงาน | 2,400,000 | 2,400,000 | 0 |
| เครื่องตกแต่งและอุปกรณ์สำนักงาน | 680,000 | 680,000 | 0 |
| คอมพิวเตอร์ | 450,000 | 410,000 | 40,000 |
| ยานพาหนะ | 1,200,000 | 1,200,000 | 0 |
| รวม | 4,730,000 | 4,690,000 | 40,000 |
ผลต่าง 40,000 บาทในหมวดคอมพิวเตอร์คือเซิร์ฟเวอร์ที่ซื้อในปีนี้ ผู้ทำบัญชีบันทึกเข้าบัญชีแล้วแต่ยังไม่ได้เพิ่มในทะเบียน ทีมนับเจอเครื่องจริงในห้องเซิร์ฟเวอร์ จึงเพิ่มรายการพร้อมติดป้าย ส่วนการนับของจริงเจอปัญหาอีกสามรายการ ทุกรายการซื้อมาแล้วประมาณสี่ปีและคิดค่าเสื่อมราคาปีละ 20% ของราคาทุน
| รายการ | ราคาทุน | ค่าเสื่อมราคาสะสม | มูลค่าตามบัญชี |
|---|---|---|---|
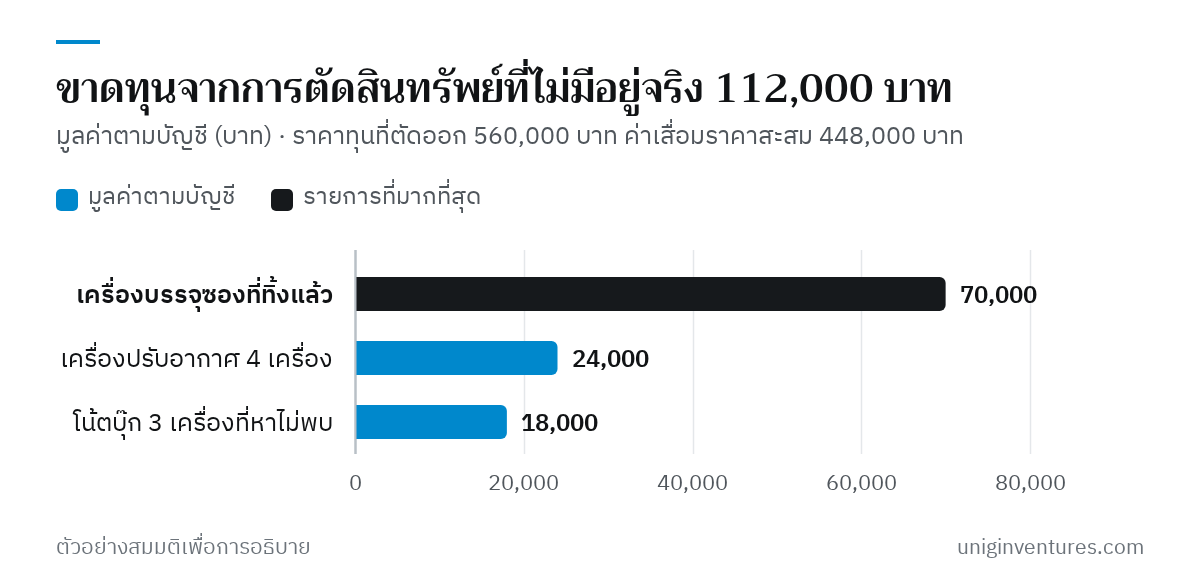
| เครื่องบรรจุซองที่เสียและถูกทิ้งไปแล้ว | 350,000 | 280,000 | 70,000 |
| เครื่องปรับอากาศ 4 เครื่องที่รื้อทิ้งตอนย้ายสำนักงาน | 120,000 | 96,000 | 24,000 |
| โน้ตบุ๊ก 3 เครื่องที่หาไม่พบ | 90,000 | 72,000 | 18,000 |
| รวม | 560,000 | 448,000 | 112,000 |
เจอผลต่างแล้วทำอย่างไร
ของที่ทิ้ง ขาย หรือหายไปแล้ว
OpenStax แสดงการบันทึกเมื่อจำหน่ายสินทรัพย์ว่าต้องตัดทั้งราคาทุนและค่าเสื่อมราคาสะสมของสินทรัพย์นั้นออกจากบัญชี แล้วเทียบเงินที่ได้รับกับมูลค่าตามบัญชี ได้มากกว่าเป็นกำไร ได้น้อยกว่าเป็นขาดทุน ของที่ทิ้งไปโดยไม่ได้เงินเลยจึงขาดทุนเท่ากับมูลค่าตามบัญชีทั้งหมด ในตัวอย่าง บริษัทตัดราคาทุน 560,000 บาทและค่าเสื่อมราคาสะสม 448,000 บาทออก และรับรู้ขาดทุน 112,000 บาท
ขาดทุนก้อนนี้ไม่ใช่ความเสียหายใหม่ แต่เป็นการรับรู้สิ่งที่เกิดขึ้นไปแล้ว ถ้าไม่ตัดออก บริษัทจะยังคิดค่าเสื่อมราคาของที่ไม่มีอยู่ต่อไปจนครบ 112,000 บาทในปีถัด ๆ ไปอยู่ดี การตัดออกทำให้สินทรัพย์ในงบตรงกับความจริงและค่าเสื่อมราคาปีหน้าไม่สูงเกินจริง
สำหรับโน้ตบุ๊กที่หาไม่พบ ให้ตามหาก่อนตัดออก เช่น ตรวจเอกสารคืนอุปกรณ์ของพนักงานที่ลาออก และสอบถามผู้รับผิดชอบเดิม แล้วบันทึกผลการตามหาไว้เป็นหลักฐาน ส่วนผลทางภาษีของการตัดสินทรัพย์ที่สูญหายหรือชำรุด ให้ปรึกษาผู้ทำบัญชีหรือผู้สอบบัญชี และเก็บรายงานการตรวจนับ รูปถ่าย และเอกสารอนุมัติไว้ ถ้าเป็นการขายสินทรัพย์ อ่านเรื่องภาษีมูลค่าเพิ่มและกำไรจากการขายได้ในภาษีเมื่อบริษัทขายทรัพย์สิน
ของที่มีอยู่จริงแต่ไม่อยู่ในทะเบียน
ตรวจว่าบันทึกเข้าบัญชีแล้วหรือยัง ถ้าบันทึกเป็นสินทรัพย์แล้วแต่ไม่อยู่ในทะเบียน แบบเซิร์ฟเวอร์ในตัวอย่าง ให้เพิ่มรายการ ถ้าเคยบันทึกเป็นค่าใช้จ่ายไปแล้วและราคาสูงกว่าเกณฑ์ขั้นต่ำ ให้ผู้ทำบัญชีพิจารณาว่าต้องปรับปรุงหรือไม่ แล้วจดเหตุไว้เพื่อไม่ให้เกิดซ้ำ
ของที่ยังอยู่แต่ไม่ได้ใช้หรือชำรุด
เปลี่ยนสถานะในทะเบียน แล้วตัดสินใจว่าจะซ่อม ขาย หรือทิ้ง ของที่จอดทิ้งไว้ยังกินพื้นที่และค่าเสื่อมราคา และถ้ามูลค่าที่จะได้คืนต่ำกว่ามูลค่าตามบัญชีมาก ให้ปรึกษาผู้ทำบัญชีเรื่องการลดมูลค่าสินทรัพย์
เริ่มจากตรงไหน
- ขอทะเบียนสินทรัพย์ฉบับล่าสุดจากผู้ทำบัญชี แล้วเทียบยอดรวมแต่ละหมวดกับบัญชีแยกประเภทก่อนออกไปนับ
- เพิ่มช่องที่ยังขาดตามตารางด้านบน โดยเฉพาะรหัส หมายเลขเครื่อง สถานที่ตั้ง และผู้รับผิดชอบ
- เขียนเกณฑ์ขั้นต่ำการบันทึกเป็นสินทรัพย์ และเกณฑ์แยกค่าซ่อมแซมกับการปรับปรุง แล้วแจ้งคนที่สั่งซื้อ
- นัดวันตรวจนับก่อนสิ้นรอบบัญชี ให้ทีมที่มีคนไม่ได้ถือของร่วมนับ นับทั้งสองทิศทางและติดป้ายให้ครบ
- สรุปผลต่างพร้อมมูลค่าตามบัญชี ขออนุมัติ แล้วให้ผู้ทำบัญชีปรับปรุงก่อนปิดงบ (ดูเตรียมปิดบัญชีสิ้นปี)
- ตั้งกติกาว่าทุกครั้งที่ซื้อ ย้าย ทิ้ง หรือขายสินทรัพย์ ต้องแจ้งผู้ทำบัญชีภายในเดือนนั้น และเก็บใบคืนอุปกรณ์ทุกครั้งที่พนักงานลาออก
บริษัทและตัวเลขในบทความเป็นตัวอย่างสมมติเพื่อการอธิบาย บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางบัญชีหรือภาษีสำหรับกรณีเฉพาะ ข้อมูลกฎหมาย ณ เดือนพฤศจิกายน 2569
แหล่งข้อมูล
- 11.2 Analyze and Classify Capitalized Costs versus Expenses, Principles of Accounting Volume 1 — OpenStax (Rice University)
- 11.3 Explain and Apply Depreciation Methods to Allocate Capitalized Costs, Principles of Accounting Volume 1 — OpenStax (Rice University)
- 11.5 Describe Some Special Issues in Accounting for Long-Term Assets, Principles of Accounting Volume 1 — OpenStax (Rice University)
- 8.3 Describe Internal Controls within an Organization, Principles of Accounting Volume 1 — OpenStax (Rice University)
- พระราชกฤษฎีกาว่าด้วยการหักค่าสึกหรอและค่าเสื่อมราคาของทรัพย์สิน (ฉบับที่ 145) พ.ศ. 2527 — กรมสรรพากร