ค่าใช้จ่ายค้างจ่ายและการตัดยอดสิ้นงวด: ทำให้กำไรรายเดือนตรงกับความจริง
รายการที่ต้องตรวจทุกสิ้นเดือน วิธีประมาณค่าใช้จ่ายค้างจ่ายจากเอกสารที่มีอยู่ ตัวอย่างกำไรที่สูงเกินจริง 30% การตัดยอดขายและรับสินค้าช่วงรอยต่อเดือน และผลทางภาษีตอนสิ้นปี
ในบทความนี้
งบรายเดือนของ SME จำนวนมากบันทึกค่าใช้จ่ายตอนที่บิลมาถึง ไม่ใช่ในเดือนที่ใช้จริง ค่าไฟของเดือนนี้ไปโผล่เดือนหน้า ค่าคอมมิชชันของยอดขายเดือนนี้ไปลงตอนจ่ายกลางเดือนถัดไป โบนัสทั้งปีไปกองอยู่ในเดือนธันวาคม ผลคือกำไรรายเดือนขึ้นลงตามจังหวะที่เอกสารมาถึง และเจ้าของกิจการตัดสินใจจากตัวเลขที่ดีกว่าความจริง
บทความนี้ให้รายการที่ต้องตรวจทุกสิ้นเดือน วิธีประมาณค่าใช้จ่ายค้างจ่าย (Accrued Expenses) จากหลักฐานที่มีอยู่ วิธีตัดยอด (Cut-off) ยอดขายและการรับสินค้าให้อยู่ถูกเดือน และผลทางภาษีเมื่อพลาดตอนสิ้นปีบัญชี
ค้างจ่ายและตัดยอดคืออะไร
บริษัทในไทยต้องทำบัญชีตามเกณฑ์คงค้าง คือบันทึกรายได้และค่าใช้จ่ายในงวดที่รายการเกิดขึ้น ไม่ว่าเงินจะเข้าออกแล้วหรือยัง (อ่านพื้นฐานใน Accrual กับ Cash Basis) การทำงานนี้ตอนสิ้นเดือนมีสี่รายการปรับปรุงหลัก
- ค่าใช้จ่ายค้างจ่าย ใช้บริการหรือเกิดภาระแล้ว แต่ยังไม่ได้รับบิลหรือยังไม่ได้จ่าย เช่น ค่าไฟ ค่าคอมมิชชัน ดอกเบี้ย
- ค่าใช้จ่ายจ่ายล่วงหน้า (Prepaid Expenses) จ่ายไปแล้วแต่ได้ประโยชน์หลายเดือน เช่น เบี้ยประกันภัยรายปี ต้องทยอยลงเป็นค่าใช้จ่ายทุกเดือน
- รายได้ค้างรับ (Accrued Income) ทำงานเสร็จแล้วแต่ยังไม่ได้ออกใบแจ้งหนี้
- รายได้รับล่วงหน้า (Deferred Revenue) รับเงินแล้วแต่ยังไม่ได้ส่งมอบงาน ยังไม่ใช่รายได้ของเดือนนี้
ส่วนการตัดยอดคือการตรวจว่ารายการที่เกิดช่วงรอยต่อของเดือน เช่นสินค้าที่ส่งวันที่ 31 หรือรับเข้าคลังวันสุดท้าย ถูกบันทึกในเดือนที่เกิดขึ้นจริง ไม่ใช่เดือนที่เอกสารลงวันที่
รายการที่ต้องตรวจทุกสิ้นเดือน
ไม่ต้องรอใบแจ้งหนี้ ค่าใช้จ่ายค้างจ่ายส่วนใหญ่ประมาณได้จากเอกสารที่บริษัทมีอยู่แล้ว ทำตารางนี้ครั้งเดียวแล้วใช้ซ้ำทุกเดือน
| รายการ | หลักฐานที่ใช้ประมาณ |
|---|---|
| ค่าไฟฟ้า น้ำประปา โทรศัพท์ | ค่าเฉลี่ย 3 เดือนล่าสุด หรือเลขมิเตอร์วันสิ้นเดือน |
| ค่าคอมมิชชันพนักงานขาย | ยอดขายของเดือนคูณอัตราตามนโยบายคอมมิชชัน |
| โบนัสสิ้นปี | งบประมาณโบนัสทั้งปีหารด้วย 12 ปรับเมื่อผลงานเปลี่ยน |
| ค่าที่ปรึกษา ค่าทำบัญชี ค่าบริการรายไตรมาส | ค่าบริการตามสัญญาเฉลี่ยต่อเดือน |
| ดอกเบี้ยเงินกู้ที่ธนาคารตัดต้นเดือนถัดไป | ยอดเงินต้นคงค้างคูณอัตราดอกเบี้ยคูณจำนวนวัน |
| สินค้าหรือบริการที่รับแล้วแต่ใบแจ้งหนี้ยังไม่มา | ใบสั่งซื้อ (PO) คู่กับใบรับสินค้า |
| เบี้ยประกันภัย ค่าสมาชิกซอฟต์แวร์รายปี ค่าเช่าจ่ายล่วงหน้า | ยอดที่จ่ายหารด้วยจำนวนเดือนที่ได้ประโยชน์ |
| งานที่ทำเสร็จแต่ยังไม่ได้ออกใบแจ้งหนี้ | ใบส่งมอบงาน หรือรายงานความคืบหน้าของโครงการ |
ตั้งเกณฑ์ขั้นต่ำ (Materiality) ไว้ด้วย รายการที่เล็กกว่าเกณฑ์ลงบัญชีเมื่อบิลมาได้ เพื่อไม่ให้การปิดงบช้าเพราะตามหาค่าน้ำดื่มไม่กี่ร้อยบาท เกณฑ์ที่เหมาะขึ้นกับขนาดกิจการ ตกลงกับผู้ทำบัญชีแล้วใช้ให้คงที่
ตัวอย่างคำนวณ: กำไรเดือนตุลาคมก่อนและหลังปรับปรุง
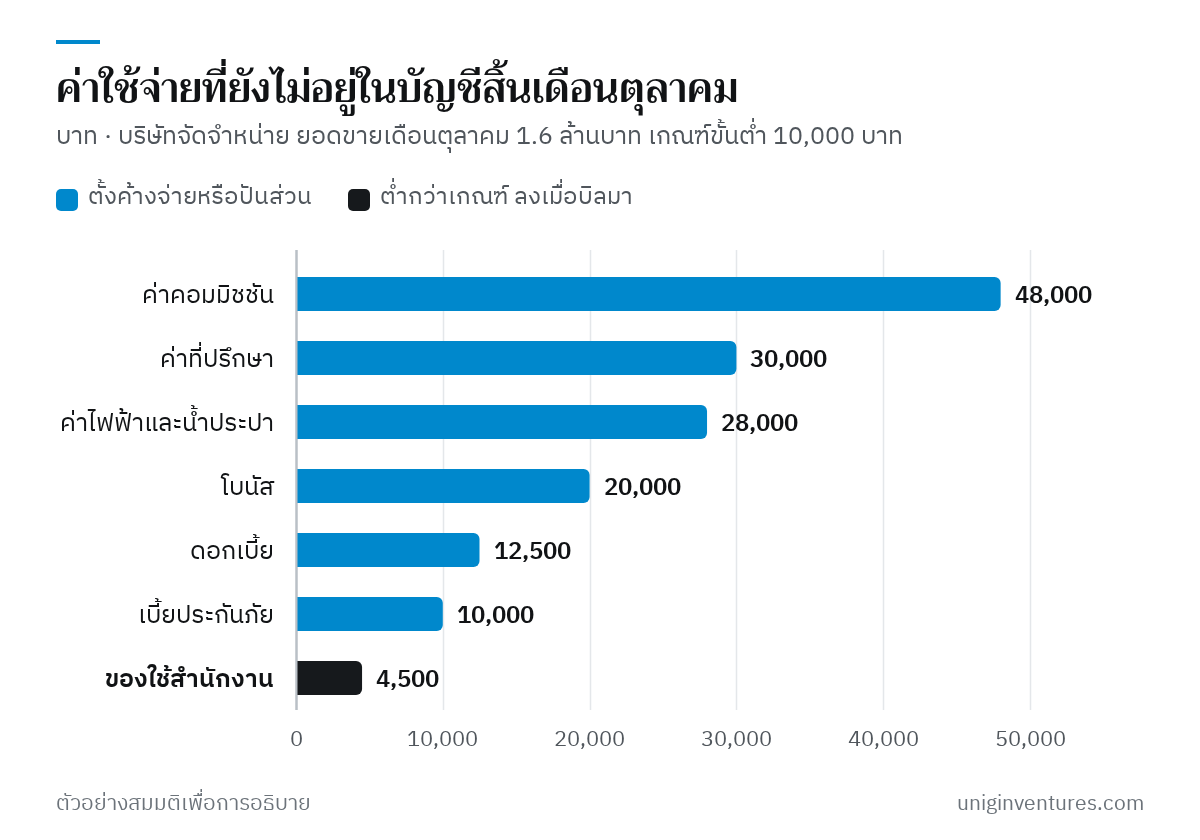
ตัวอย่างสมมติ บริษัทจัดจำหน่ายแห่งหนึ่งออกใบแจ้งหนี้เดือนตุลาคม 1,600,000 บาท ค่าใช้จ่ายที่ลงบัญชีแล้ว 1,300,000 บาท งบก่อนปรับปรุงจึงแสดงกำไร 300,000 บาท บริษัทตั้งเกณฑ์ขั้นต่ำไว้ 10,000 บาท และจ่ายเบี้ยประกันภัยทั้งปี 120,000 บาทในเดือนมกราคมโดยลงเป็นค่าใช้จ่ายทั้งก้อนในเดือนนั้น
| รายการ | วิธีคิด | ผลต่อกำไร |
|---|---|---|
| กำไรก่อนปรับปรุง | ใบแจ้งหนี้ 1,600,000 − ค่าใช้จ่ายที่ลงแล้ว 1,300,000 | 300,000 |
| รายได้ค้างรับ | งานติดตั้งที่ส่งมอบแล้ว ยังไม่ได้วางบิล | 80,000 |
| ค่าคอมมิชชันค้างจ่าย | 3% × ยอดขาย 1,600,000 | −48,000 |
| ค่าที่ปรึกษาค้างจ่าย | 90,000 ต่อไตรมาส ÷ 3 | −30,000 |
| ค่าไฟฟ้าและน้ำประปาค้างจ่าย | ค่าเฉลี่ย 3 เดือน | −28,000 |
| โบนัสค้างจ่าย | งบโบนัส 240,000 ÷ 12 | −20,000 |
| ดอกเบี้ยค้างจ่าย | ธนาคารตัดวันที่ 5 พฤศจิกายน | −12,500 |
| เบี้ยประกันภัยของเดือนตุลาคม | 120,000 ÷ 12 | −10,000 |
| กำไรหลังปรับปรุง | 231,500 |
รายการเบี้ยประกันภัยต้องแก้ทั้งปี ไม่ใช่แค่เดือนตุลาคม ยอด 120,000 บาทที่ลงไว้ในเดือนมกราคมต้องกลับเป็นค่าใช้จ่ายจ่ายล่วงหน้า แล้วทยอยลงเดือนละ 10,000 บาท ตารางนี้แสดงเฉพาะส่วนของเดือนตุลาคม
งบก่อนปรับปรุงแสดงกำไรสูงกว่าความจริง 68,500 บาท หรือราว 30% ของกำไรที่ถูกต้อง อัตรากำไรสุทธิลดจาก 18.8% เหลือ 13.8% ของรายได้ ค่าของใช้สำนักงาน 4,500 บาทที่บิลมาเดือนหน้าต่ำกว่าเกณฑ์ จึงลงเมื่อบิลมาถึง ซึ่งเป็นความคลาดเคลื่อนที่บริษัทยอมรับได้
ตัดยอดขายและการรับสินค้าให้อยู่ถูกเดือน
รายการที่ผิดเดือนบ่อยที่สุดอยู่ในสองสามวันสุดท้ายของเดือนและสองสามวันแรกของเดือนถัดไป ตรวจด้วยวิธีนี้ทุกเดือน
- ฝั่งขาย ดึงใบส่งของห้าใบสุดท้ายของเดือนและห้าใบแรกของเดือนถัดไป เทียบกับใบแจ้งหนี้ สินค้าที่ส่งมอบวันที่ 31 ตุลาคมเป็นรายได้ของเดือนตุลาคมถ้าเงื่อนไขการขายโอนความเป็นเจ้าของเมื่อส่งมอบ แม้ใบแจ้งหนี้จะลงวันที่ 1 พฤศจิกายน ดูหลักการรับรู้รายได้ใน รับรู้รายได้ให้ถูก
- ฝั่งซื้อ สินค้าที่รับเข้าคลังแล้วแต่ใบแจ้งหนี้ยังไม่มา ให้บันทึกเป็นสินค้าคงเหลือคู่กับเจ้าหนี้ ไม่อย่างนั้นยอดตรวจนับสินค้าจะมากกว่าบัญชี และต้นทุนขายจะผิด
- รับเงินล่วงหน้า เงินมัดจำหรือค่าบริการที่ลูกค้าจ่ายมาก่อนส่งมอบ ให้บันทึกเป็นรายได้รับล่วงหน้า แล้วรับรู้เป็นรายได้เมื่อส่งมอบงาน
กลับรายการต้นเดือนและติดตามความคลาดเคลื่อน
วิธีที่ทำให้ไม่ต้องจำว่าตั้งค้างจ่ายอะไรไว้ คือกลับรายการ (Reversing Entry) ทุกรายการในวันแรกของเดือนถัดไป เมื่อบิลจริงมาถึงก็ลงบัญชีตามปกติ ส่วนต่างระหว่างยอดประมาณกับยอดจริงจะไปอยู่ในเดือนใหม่โดยอัตโนมัติ
จดส่วนต่างนั้นไว้ทุกเดือน ถ้ารายการไหนประมาณพลาดเกิน 10–20% ติดต่อกันหลายเดือน ให้เปลี่ยนหลักฐานที่ใช้ เช่น เลิกใช้ค่าเฉลี่ยแล้วอ่านมิเตอร์จริง ตัวเลขช่วง 10–20% นี้เป็นแนวทางให้ทีมตกลงกันเอง ไม่ใช่เกณฑ์จากมาตรฐานใด
สิ้นปีบัญชี: พลาดแล้วมีผลทางภาษี
ระหว่างปี การตั้งค้างจ่ายผิดเดือนทำให้ตัวเลขบริหารเพี้ยน แต่ตอนสิ้นปีบัญชีมีผลต่อภาษีด้วย ประมวลรัษฎากรมาตรา 65 กำหนดให้คำนวณรายได้และรายจ่ายของบริษัทตามเกณฑ์สิทธิ คือรายได้ของรอบใดให้นับในรอบนั้นแม้ยังไม่ได้รับชำระ และรายจ่ายที่เกี่ยวกับรอบนั้นก็นับในรอบเดียวกันแม้ยังไม่ได้จ่าย คำสั่งกรมสรรพากรที่ ท.ป. 1/2528 วางหลักเดียวกันไว้ และกำหนดข้อยกเว้นสำหรับธุรกิจบางประเภท
มาตรา 65 ตรี (9) ห้ามนำรายจ่ายที่ควรจะได้จ่ายในรอบระยะเวลาบัญชีอื่นมาหักเป็นรายจ่าย เว้นแต่ไม่สามารถลงจ่ายในรอบนั้นได้ จึงลงในรอบถัดไปได้ ค่าคอมมิชชันหรือค่าบริการของเดือนธันวาคมที่ลืมตั้งค้างจ่ายแล้วไปลงในปีถัดไป จึงเสี่ยงที่จะหักไม่ได้ทั้งสองปี ก่อนปิดงบสิ้นปีให้ผู้ทำบัญชีไล่ตารางค้างจ่ายให้ครบทุกรายการ และดูขั้นตอนอื่นใน เตรียมปิดบัญชีสิ้นปี
เริ่มจากตรงไหน
- ทำตารางค้างจ่ายและปันส่วนจากรายการในบทความ ใส่หลักฐานที่ใช้ประมาณและผู้รับผิดชอบของแต่ละรายการ
- ตกลงเกณฑ์ขั้นต่ำกับผู้ทำบัญชี แล้วใช้เกณฑ์เดิมทุกเดือน
- เพิ่มการตรวจตัดยอดใบส่งของและใบรับสินค้าช่วงรอยต่อเดือนเข้าไปในขั้นตอนปิดงบ ดู ปิดงบรายเดือนให้เสร็จใน 10 วันทำการ
- กลับรายการต้นเดือน และจดส่วนต่างระหว่างยอดประมาณกับยอดจริง เพื่อปรับวิธีประมาณ
- เทียบกำไรรายเดือนก่อนและหลังปรับปรุงสักสามเดือน เพื่อดูว่าที่ผ่านมาตัวเลขบริหารคลาดไปเท่าไร
บริษัทและตัวเลขในบทความเป็นตัวอย่างสมมติเพื่อการอธิบาย ข้อกฎหมายตรวจสอบ ณ เดือนพฤศจิกายน 2569 บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำด้านบัญชีหรือภาษีสำหรับกิจการใดกิจการหนึ่ง
แหล่งข้อมูล
- ประมวลรัษฎากร มาตรา 65–76 รวมมาตรา 65 (เกณฑ์สิทธิ) และมาตรา 65 ตรี (9) — กรมสรรพากร
- เงื่อนไขการคำนวณกำไรสุทธิตามมาตรา 65 ตรี (รายจ่ายต้องห้าม) — กรมสรรพากร
- คำสั่งกรมสรรพากรที่ ท.ป. 1/2528 เรื่อง การใช้เกณฑ์สิทธิในการคำนวณรายได้และรายจ่ายของบริษัทหรือห้างหุ้นส่วนนิติบุคคล — กรมสรรพากร
- มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (ปรับปรุง 2565) ตามประกาศสภาวิชาชีพบัญชีที่ 48/2565 — สภาวิชาชีพบัญชี