รับรู้รายได้ให้ถูก: งานบริการ โครงการ และ Subscription ต้องบันทึกรายได้เมื่อไร
รายได้เกิดเมื่อให้บริการ ไม่ใช่เมื่อวางบิลหรือรับเงิน หลักการตาม TFRS for NPAEs บทที่ 18 ตัวอย่างคำนวณรายได้รับล่วงหน้าและขั้นความสำเร็จของโครงการ จุดที่ภาษีมูลค่าเพิ่มใช้เกณฑ์ต่างจากบัญชี และรายการปรับปรุงทุกสิ้นเดือน
ในบทความนี้
- รายได้เกิดเมื่อทำงาน ไม่ใช่เมื่อวางบิลหรือรับเงิน
- มาตรฐานที่ใช้: TFRS for NPAEs บทที่ 18
- งานบริการต่อเนื่อง: รับรู้ตามเดือนที่ให้บริการ
- Subscription และค่าบริการรายปี: เงินเข้าก่อน รายได้ทยอยตามมา
- งานโครงการ: รับรู้ตามขั้นความสำเร็จ
- ภาษีใช้เกณฑ์ไม่เหมือนกันทุกตัว
- สิ่งที่นักลงทุนและผู้สอบบัญชีจะดู
- เริ่มจากตรงไหน
ธุรกิจบริการจำนวนมากบันทึกรายได้ตามวันที่ออกใบแจ้งหนี้หรือวันที่เงินเข้าบัญชี วิธีนี้ทำง่าย แต่ทำให้กำไรรายเดือนแกว่งตามรอบการเก็บเงิน ไม่ได้แกว่งตามงานที่ทำจริง เดือนที่ลูกค้าจ่ายค่าบริการรายปีล่วงหน้าดูกำไรดีมาก ส่วนเดือนที่ทำงานโครงการหนักแต่ยังไม่ถึงงวดวางบิลกลับดูขาดทุน
บทความนี้อธิบายหลักการรับรู้รายได้ (Revenue Recognition) ของงานสามแบบ คือบริการต่อเนื่อง โครงการ และ Subscription ตามมาตรฐานการรายงานทางการเงินที่ SME ไทยส่วนใหญ่ใช้ พร้อมตัวอย่างตัวเลข จุดที่บัญชีกับภาษีมูลค่าเพิ่มใช้เกณฑ์ต่างกัน และรายการที่ควรปรับปรุงทุกสิ้นเดือน
รายได้เกิดเมื่อทำงาน ไม่ใช่เมื่อวางบิลหรือรับเงิน
ในแต่ละสัญญามีเหตุการณ์สามอย่างที่มักเกิดไม่พร้อมกัน คือการให้บริการ การออกใบแจ้งหนี้ และการรับเงิน ตามเกณฑ์คงค้าง (Accrual Basis) รายได้เกิดจากเหตุการณ์แรกเท่านั้น ส่วนต่างของเวลาระหว่างสามเหตุการณ์นี้จะไปอยู่ในงบแสดงฐานะการเงิน
| สถานการณ์ | บัญชีที่เกิดขึ้น | ประเภท |
|---|---|---|
| รับเงินแล้ว แต่ยังไม่ได้ให้บริการ | รายได้รับล่วงหน้า (Deferred Revenue) | หนี้สิน |
| ให้บริการแล้ว แต่ยังไม่ได้วางบิล | รายได้ค้างรับ (Accrued Revenue) | สินทรัพย์ |
| วางบิลแล้ว แต่ยังไม่ได้รับเงิน | ลูกหนี้การค้า | สินทรัพย์ |
รายได้รับล่วงหน้าเป็นหนี้สินเพราะบริษัทยังมีภาระต้องให้บริการ ถ้าไม่ทำก็ต้องคืนเงิน เงินก้อนนั้นจึงยังไม่ใช่ผลงานของบริษัท
มาตรฐานที่ใช้: TFRS for NPAEs บทที่ 18
บริษัทจำกัดที่ไม่ได้อยู่ในตลาดหลักทรัพย์และไม่ใช่กิจการที่มีส่วนได้เสียสาธารณะ ส่วนใหญ่จัดทำบัญชีตามมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ฉบับปรับปรุง 2565 ของสภาวิชาชีพบัญชี บทที่ 18 กำหนดเรื่องรายได้จากการให้บริการไว้ดังนี้
- รับรู้ตามขั้นความสำเร็จของงาน ณ วันสิ้นรอบระยะเวลารายงาน เมื่อประมาณผลของงานได้อย่างน่าเชื่อถือ วิธีนี้เรียกว่าวิธีอัตราส่วนของงานที่ทำเสร็จ (ย่อหน้า 18.14–18.15)
- ประมาณผลได้อย่างน่าเชื่อถือ หมายถึงครบสี่เงื่อนไข คือวัดจำนวนรายได้ได้ มีความเป็นไปได้ค่อนข้างแน่ที่จะได้รับเงิน วัดขั้นความสำเร็จได้ และวัดต้นทุนทั้งที่เกิดแล้วและที่จะเกิดจนงานเสร็จได้
- วิธีวัดขั้นความสำเร็จ มีสามทาง ได้แก่ การสำรวจงานที่ทำแล้ว อัตราส่วนของบริการที่ให้แล้วเทียบกับบริการทั้งหมด และสัดส่วนของต้นทุนที่เกิดแล้วเทียบกับประมาณการต้นทุนทั้งสิ้น (ย่อหน้า 18.18)
- เงินรับล่วงหน้าไม่ใช่ตัววัดความคืบหน้า มาตรฐานระบุว่าตามปกติเงินรับล่วงหน้าจากลูกค้าไม่ได้สะท้อนระดับของบริการที่ให้ไปแล้ว
- บริการหลายอย่างที่ให้ต่อเนื่องในช่วงเวลาเดียวกันและจำแนกไม่ได้ ให้รับรู้รายได้ด้วยวิธีเส้นตรงตลอดช่วงเวลานั้น เว้นแต่มีหลักฐานว่าวิธีอื่นเหมาะสมกว่า (ย่อหน้า 18.19)
- ถ้าประมาณผลไม่ได้อย่างน่าเชื่อถือ ให้รับรู้รายได้ไม่เกินค่าใช้จ่ายที่รับรู้ไปแล้วซึ่งคาดว่าจะได้รับคืน และห้ามรับรู้กำไร (ย่อหน้า 18.20–18.21)
งานก่อสร้างมีข้อกำหนดแยกในบทที่ 20 เรื่องสัญญาก่อสร้าง ส่วนบริษัทจดทะเบียนและกิจการที่มีส่วนได้เสียสาธารณะใช้ TFRS 15 ซึ่งอิงจาก IFRS 15 และมีขั้นตอนวิเคราะห์สัญญาห้าขั้นที่ละเอียดกว่า บริษัทที่วางแผนเข้าตลาดหลักทรัพย์ควรปรึกษาผู้สอบบัญชีเรื่องนี้ตั้งแต่เนิ่น ๆ
งานบริการต่อเนื่อง: รับรู้ตามเดือนที่ให้บริการ
งานที่ให้บริการสม่ำเสมอทุกเดือน เช่น รับทำบัญชี ดูแลระบบ หรือที่ปรึกษารายเดือน รับรู้รายได้ในเดือนที่ให้บริการ ไม่ว่าจะวางบิลต้นเดือน ปลายเดือน หรือเดือนถัดไป
ตัวอย่างสมมติ บริษัทดูแลระบบไอทีคิดค่าบริการเดือนละ 50,000 บาท และวางบิลของเดือนธันวาคมในวันที่ 5 มกราคม รายได้ 50,000 บาทยังเป็นของเดือนธันวาคม ณ วันที่ 31 ธันวาคม บริษัทต้องบันทึกรายได้ค้างรับ 50,000 บาท ถ้าไม่บันทึก รายได้ของปีจะขาดไปหนึ่งเดือน และไปโผล่ในปีถัดไปแทน
Subscription และค่าบริการรายปี: เงินเข้าก่อน รายได้ทยอยตามมา
ตัวอย่างสมมติ บริษัทซอฟต์แวร์ขายแพ็กเกจรายปีราคา 120,000 บาท (ไม่รวมภาษีมูลค่าเพิ่ม) ลูกค้าจ่ายทั้งจำนวนในวันที่ 1 ตุลาคม 2569 สำหรับบริการ 12 เดือน บริษัทปิดบัญชีวันที่ 31 ธันวาคม
รายได้ต่อเดือน = 120,000 ÷ 12 = 10,000 บาท
รายได้ปี 2569 = 10,000 × 3 เดือน = 30,000 บาท
รายได้รับล่วงหน้า ณ 31 ธันวาคม 2569 = 120,000 − 30,000 = 90,000 บาท
วันที่รับเงิน บริษัทบันทึกเงินสดคู่กับรายได้รับล่วงหน้า 120,000 บาท จากนั้นทุกสิ้นเดือนโอนรายได้รับล่วงหน้า 10,000 บาทไปเป็นรายได้ จนครบ 12 เดือน
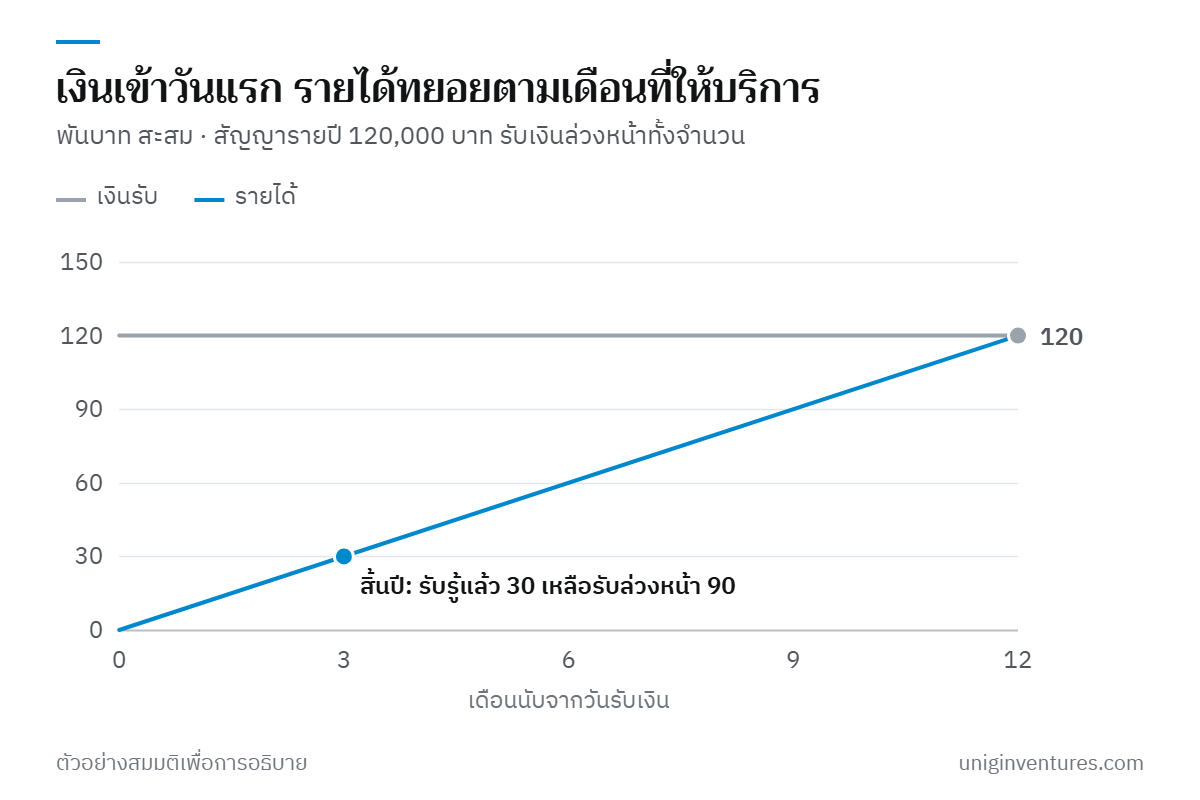
ถ้าบันทึกทั้ง 120,000 บาทเป็นรายได้ของเดือนตุลาคม รายได้ปี 2569 จะสูงเกินจริง 90,000 บาท และปี 2570 จะมีต้นทุนให้บริการเก้าเดือนโดยไม่มีรายได้มาจับคู่
ค่าธรรมเนียมแรกเข้าหรือค่าติดตั้งที่เก็บครั้งเดียวต้องดูเนื้อหาของงาน ถ้าเป็นงานที่ส่งมอบแยกได้และเสร็จแล้ว รับรู้ได้เมื่องานเสร็จ ถ้าเป็นเพียงส่วนหนึ่งของบริการที่ให้ต่อเนื่อง ควรปรึกษาผู้ทำบัญชีว่าควรทยอยรับรู้ตามอายุบริการหรือไม่
งานโครงการ: รับรู้ตามขั้นความสำเร็จ
ตัวอย่างสมมติ บริษัทรับวางระบบให้ลูกค้าในราคาคงที่ 1,000,000 บาท ประมาณการต้นทุนทั้งโครงการ 600,000 บาท แบ่งเก็บเงินสามงวด คือ 30% เมื่อเซ็นสัญญา 40% เมื่อส่งมอบระยะแรก และ 30% เมื่อลูกค้าตรวจรับ ณ สิ้นปีแรก บริษัทเก็บเงินได้เฉพาะงวดแรก และมีต้นทุนเกิดขึ้นแล้ว 240,000 บาท
| รายการ | การคำนวณ | จำนวน (บาท) |
|---|---|---|
| ขั้นความสำเร็จ | 240,000 ÷ 600,000 | 40% |
| รายได้ที่รับรู้ | 1,000,000 × 40% | 400,000 |
| ต้นทุนที่รับรู้ | 240,000 | |
| กำไรขั้นต้น | 400,000 − 240,000 | 160,000 |
| วางบิลแล้ว | 1,000,000 × 30% | 300,000 |
| รายได้ค้างรับ | 400,000 − 300,000 | 100,000 |
ถ้าบันทึกรายได้ตามใบแจ้งหนี้ ปีแรกจะมีรายได้ 300,000 บาท ทั้งที่ทำงานไปแล้ว 40% ถ้าเงื่อนไขเก็บเงินกลับกัน เช่น เก็บ 60% เมื่อเซ็นสัญญา ส่วนที่เก็บเกินงานที่ทำจะเป็นรายได้รับล่วงหน้า 200,000 บาท งวดเก็บเงินเป็นเรื่องที่เจรจากับลูกค้า ไม่ใช่ตัววัดผลงาน
เมื่อประมาณการต้นทุนเปลี่ยน
มาตรฐานกำหนดให้ทบทวนประมาณการตลอดระยะเวลาที่ให้บริการ สมมติว่าปีที่สองงานยากกว่าที่คิด ประมาณการต้นทุนทั้งโครงการเพิ่มเป็น 750,000 บาท และ ณ สิ้นปีที่สองต้นทุนสะสมอยู่ที่ 600,000 บาท
- ขั้นความสำเร็จสะสม = 600,000 ÷ 750,000 = 80%
- รายได้สะสม = 1,000,000 × 80% = 800,000 บาท รายได้ของปีที่สองจึงเท่ากับ 800,000 − 400,000 = 400,000 บาท
- ต้นทุนของปีที่สอง = 600,000 − 240,000 = 360,000 บาท กำไรขั้นต้นของปีที่สองเหลือ 40,000 บาท
กำไรสะสมสองปีเท่ากับ 200,000 บาท ซึ่งตรงกับ 80% ของกำไรทั้งโครงการตามประมาณการใหม่ (1,000,000 − 750,000 = 250,000 บาท) ผลของการประมาณการต่ำไปในปีแรกจึงตกอยู่ในปีที่แก้ไขประมาณการ บริษัทที่ไม่มีระบบเก็บต้นทุนรายโครงการจะคำนวณตัวเลขเหล่านี้ไม่ได้ และจะรู้ว่าโครงการไหนขาดทุนเมื่องานจบแล้วเท่านั้น
ภาษีใช้เกณฑ์ไม่เหมือนกันทุกตัว
- ภาษีเงินได้นิติบุคคล มาตรา 65 แห่งประมวลรัษฎากรกำหนดให้คำนวณรายได้และรายจ่ายตามเกณฑ์สิทธิ คือนำรายได้ที่เกิดขึ้นในรอบระยะเวลาบัญชีใดมารวมคำนวณในรอบนั้น แม้ยังไม่ได้รับชำระ หลักการจึงไปทางเดียวกับบัญชี
- ภาษีมูลค่าเพิ่ม มาตรา 78/1 กำหนดให้ความรับผิดจากการให้บริการเกิดขึ้นเมื่อได้รับชำระราคาค่าบริการ เว้นแต่ได้ออกใบกำกับภาษีหรือได้ใช้บริการก่อน ก็ให้ถือว่าความรับผิดเกิดขึ้นเมื่อนั้น
ในตัวอย่าง Subscription บริษัทที่จดทะเบียนภาษีมูลค่าเพิ่มต้องออกใบกำกับภาษีเมื่อรับเงิน และนำค่าบริการทั้ง 120,000 บาทไปรวมเป็นยอดขายของเดือนภาษีตุลาคม แม้ทางบัญชีจะรับรู้รายได้เดือนละ 10,000 บาท ยอดขายใน ภ.พ.30 กับรายได้ในงบกำไรขาดทุนของธุรกิจบริการจึงไม่เท่ากันเป็นปกติ บริษัทควรทำกระทบยอดระหว่างสองตัวเลขนี้เก็บไว้ เพราะเป็นคำถามที่เจ้าหน้าที่และผู้สอบบัญชีถามเสมอ
คำสั่งกรมสรรพากรที่ ท.ป.1/2528 วางแนวปฏิบัติเรื่องเกณฑ์สิทธิของธุรกิจบางประเภทไว้เพิ่มเติม เช่น กิจการให้เช่าทรัพย์สินและกิจการก่อสร้าง ส่วนการปฏิบัติทางภาษีของเงินค่าบริการที่รับล่วงหน้า ควรให้ผู้ทำบัญชีหรือที่ปรึกษาภาษีตรวจกับสัญญาจริงของบริษัท
สิ่งที่นักลงทุนและผู้สอบบัญชีจะดู
- นโยบายการรับรู้รายได้ที่เขียนไว้ และใช้เหมือนกันทุกสัญญาทุกปี
- ตารางรายได้รับล่วงหน้ารายสัญญา ที่ยอดรวมตรงกับงบแสดงฐานะการเงิน
- ขั้นความสำเร็จของแต่ละโครงการ พร้อมที่มาของประมาณการต้นทุน และหลักฐานว่ามีการทบทวน
- ความต่างระหว่างยอดวางบิล เงินรับ และรายได้ สามตัวเลขนี้ไม่ควรถูกเรียกปนกันในรายงานหรือ Pitch Deck รายได้ประจำต่อเดือน (MRR) ก็เป็นตัวชี้วัดการบริหาร ไม่ใช่รายได้ตามงบการเงิน
- รายได้ที่กระจุกช่วงสิ้นงวด โดยเฉพาะรายการที่วางบิลก่อนส่งมอบงาน
เริ่มจากตรงไหน
- แยกสัญญาทั้งหมดเป็นสามกลุ่ม คือบริการต่อเนื่อง โครงการ และ Subscription หรือค่าบริการจ่ายล่วงหน้า
- เขียนนโยบายรับรู้รายได้ของแต่ละกลุ่มหนึ่งย่อหน้า ระบุวิธีวัดขั้นความสำเร็จที่ใช้ แล้วให้ผู้ทำบัญชีและผู้สอบบัญชีเห็นชอบ
- ทำตารางรายได้รับล่วงหน้า หนึ่งบรรทัดต่อหนึ่งสัญญา มีวันเริ่ม วันสิ้นสุด ยอดเงิน และจำนวนที่รับรู้ในแต่ละเดือน
- เก็บต้นทุนรายโครงการ อย่างน้อยชั่วโมงทำงานของทีมและค่าจ้างภายนอก และทบทวนประมาณการต้นทุนทั้งโครงการทุกเดือน
- เพิ่มสามรายการในขั้นตอนปิดบัญชีรายเดือน คือโอนรายได้รับล่วงหน้าเป็นรายได้ ตั้งรายได้ค้างรับของงานที่ทำแล้วยังไม่วางบิล และกระทบยอดรายได้กับยอดขายใน ภ.พ.30
เมื่อรายได้ถูกบันทึกตามงานที่ทำ กำไรรายเดือนจะบอกผลงานของเดือนนั้นจริง และเจ้าของกิจการจะเห็นว่าสัญญาแบบไหนทำกำไร โดยไม่ถูกรอบการเก็บเงินบังไว้
แหล่งข้อมูล
- มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (ปรับปรุง 2565) บทที่ 18 รายได้ — สภาวิชาชีพบัญชี
- ประมวลรัษฎากร มาตรา 65–76 (มาตรา 65 วรรคสอง เกณฑ์สิทธิ) — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 77–79 (มาตรา 78/1 ความรับผิดในการเสียภาษีมูลค่าเพิ่มจากการให้บริการ) — กรมสรรพากร
- คำสั่งกรมสรรพากรที่ ท.ป.1/2528 เรื่อง การใช้เกณฑ์สิทธิในการคำนวณรายได้และรายจ่าย — กรมสรรพากร
- IFRS 15 Revenue from Contracts with Customers — IFRS Foundation