อ่านงบการเงินสามงบให้เป็นใน 15 นาที: กำไร ฐานะการเงิน และเงินสดเชื่อมกันอย่างไร
งบกำไรขาดทุน งบแสดงฐานะการเงิน และงบกระแสเงินสด ตอบคนละคำถามแต่เชื่อมกันเป็นชุดเดียว ดูตัวอย่างบริษัทที่กำไร 1.76 ล้านบาทแต่เงินสดหาย และลำดับการอ่าน 15 นาทีที่ใช้ได้ทันที
ในบทความนี้
เจ้าของกิจการจำนวนมากได้งบการเงินจากสำนักงานบัญชีปีละครั้ง เซ็นรับรอง แล้วเก็บเข้าแฟ้ม ตัวเลขที่ดูจริง ๆ มีแค่ยอดขายกับกำไร ทั้งที่งบชุดเดียวกันนั้นบอกได้ว่าเงินสดหายไปไหน ลูกค้าจ่ายช้าลงหรือไม่ และกิจการกำลังโตด้วยเงินของตัวเองหรือเงินกู้ นักลงทุนและธนาคารอ่านสิ่งเหล่านี้จากงบของคุณเสมอ
บทความนี้อธิบายว่างบการเงินหลักสามงบตอบคำถามอะไร เชื่อมกันอย่างไร และให้ลำดับการอ่าน 15 นาทีที่ใช้กับงบของตัวเองหรือของคู่ค้าได้ทันที พร้อมตัวอย่างตัวเลขทั้งชุด
สามงบ ตอบสามคำถาม
- งบกำไรขาดทุน (Income Statement) ตลอดทั้งปีที่ผ่านมา กิจการมีรายได้และค่าใช้จ่ายเท่าไร เหลือกำไรหรือขาดทุน เป็นตัวเลข "ช่วงเวลา"
- งบแสดงฐานะการเงิน (Statement of Financial Position) หรือที่เรียกกันว่างบดุล ณ วันสิ้นงวด กิจการมีสินทรัพย์อะไร เป็นหนี้ใคร และเหลือเป็นของเจ้าของเท่าไร เป็นตัวเลข "ณ วันหนึ่ง"
- งบกระแสเงินสด (Statement of Cash Flows) ตลอดทั้งปี เงินสดเข้ามาจากไหน และออกไปที่ไหน แบ่งเป็นกิจกรรมดำเนินงาน กิจกรรมลงทุน และกิจกรรมจัดหาเงิน
สินทรัพย์ = หนี้สิน + ส่วนของเจ้าของ
สมการนี้เป็นหัวใจของงบแสดงฐานะการเงิน และต้องเท่ากันทุกครั้ง
ข้อที่ควรรู้สำหรับ SME ไทย กิจการส่วนใหญ่ที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์ใช้มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ฉบับปรับปรุง 2565 ซึ่งกำหนดให้งบการเงินที่สมบูรณ์มีงบแสดงฐานะการเงิน งบกำไรขาดทุน งบแสดงการเปลี่ยนแปลงส่วนของเจ้าของ และหมายเหตุประกอบงบการเงิน แต่ไม่บังคับให้ทำงบกระแสเงินสด กิจการเลือกทำได้โดยใช้มาตรฐานการบัญชี ฉบับที่ 7 งบการเงินที่คุณได้รับทุกปีจึงอาจไม่มีงบที่สามเลย ซึ่งเป็นงบที่นักลงทุนอยากเห็นที่สุด
ตัวอย่าง: ปีที่กำไรดีแต่เงินสดหาย
ตัวอย่างสมมติ บริษัทจัดจำหน่ายแห่งหนึ่งมียอดขายปีนี้ 20 ล้านบาท โตจาก 16 ล้านบาทของปีก่อน 25% หน่วยในตารางเป็นพันบาท
งบกำไรขาดทุน
| รายการ | พันบาท |
|---|---|
| รายได้จากการขาย | 20,000 |
| ต้นทุนขาย | −13,000 |
| กำไรขั้นต้น (35%) | 7,000 |
| ค่าใช้จ่ายในการขายและบริหาร (รวมค่าเสื่อมราคา 600) | −4,600 |
| ดอกเบี้ยจ่าย | −200 |
| ภาษีเงินได้นิติบุคคล | −440 |
| กำไรสุทธิ | 1,760 |
งบแสดงฐานะการเงิน
| รายการ | ต้นปี | สิ้นปี |
|---|---|---|
| เงินสด | 1,500 | 360 |
| ลูกหนี้การค้า | 2,500 | 4,000 |
| สินค้าคงเหลือ | 2,000 | 2,900 |
| อุปกรณ์และยานพาหนะ (สุทธิ) | 3,000 | 4,400 |
| รวมสินทรัพย์ | 9,000 | 11,660 |
| เจ้าหนี้การค้า | 1,800 | 2,200 |
| เงินกู้ยืมระยะยาวจากธนาคาร | 2,000 | 2,500 |
| ทุนเรือนหุ้น | 2,000 | 2,000 |
| กำไรสะสม | 3,200 | 4,960 |
| รวมหนี้สินและส่วนของเจ้าของ | 9,000 | 11,660 |
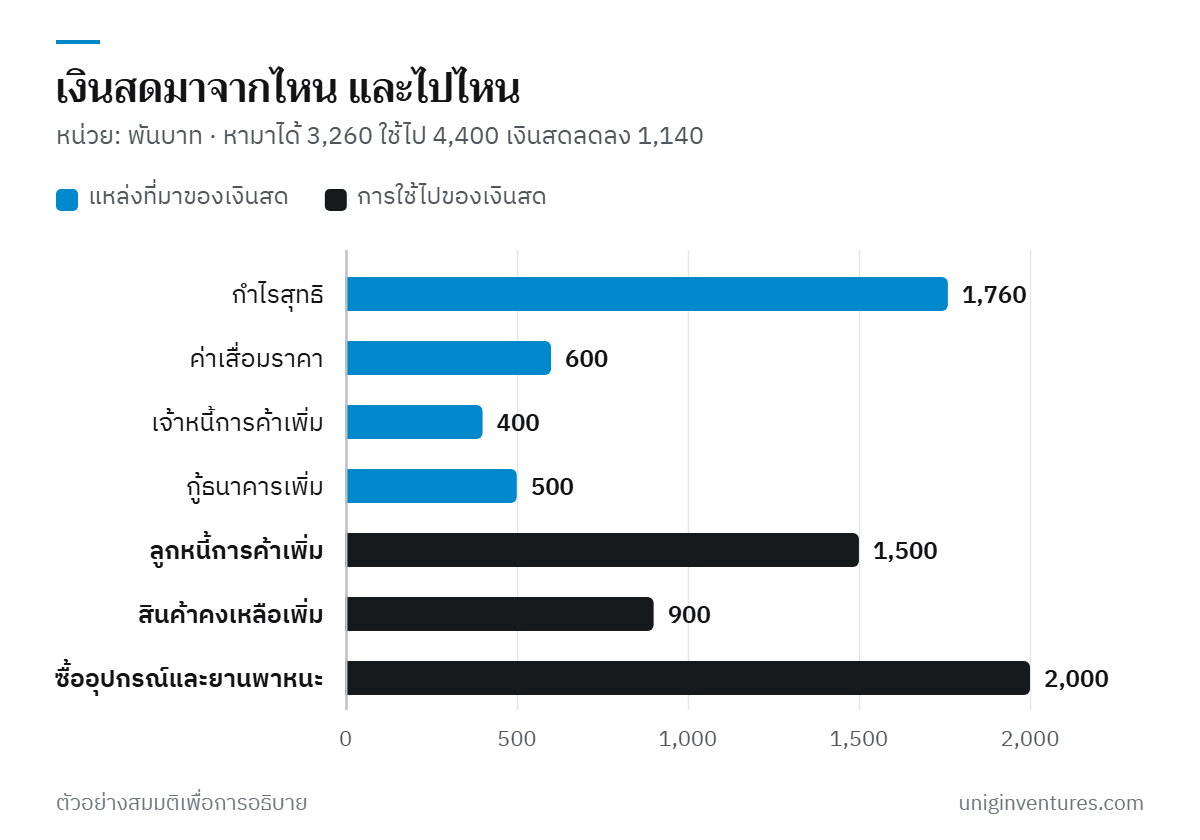
กำไรปีนี้ 1.76 ล้านบาท แต่เงินสดลดลงจาก 1.5 ล้านบาทเหลือ 360,000 บาท หายไป 1.14 ล้านบาท หรือ 76% ถ้าอ่านแค่งบกำไรขาดทุนจะไม่เห็นเรื่องนี้เลย
สามงบเชื่อมกันอย่างไร
มีจุดเชื่อมสามจุดที่ควรจำ
- กำไรสุทธิไหลเข้ากำไรสะสม กำไรสะสมต้นปี 3,200 บวกกำไร 1,760 ได้ 4,960 พอดี เพราะปีนี้ไม่จ่ายเงินปันผล ถ้าจ่ายปันผล กำไรสะสมจะเพิ่มน้อยกว่ากำไร งบแสดงการเปลี่ยนแปลงส่วนของเจ้าของคือที่อธิบายส่วนต่างนี้
- งบกระแสเงินสดอธิบายเงินสดที่เปลี่ยนไป ผลรวมของงบกระแสเงินสดต้องเท่ากับเงินสดสิ้นปีลบต้นปีในงบแสดงฐานะการเงิน คือ −1,140
- งบกระแสเงินสดเริ่มจากกำไร วิธีทางอ้อม (Indirect Method) เริ่มที่กำไรสุทธิ บวกกลับรายการที่ไม่ใช่เงินสด เช่น ค่าเสื่อมราคา แล้วปรับด้วยการเปลี่ยนแปลงของลูกหนี้ สินค้า และเจ้าหนี้
| งบกระแสเงินสด (วิธีทางอ้อม) | พันบาท |
|---|---|
| กำไรสุทธิ | 1,760 |
| บวก ค่าเสื่อมราคา | 600 |
| ลูกหนี้การค้าเพิ่มขึ้น | −1,500 |
| สินค้าคงเหลือเพิ่มขึ้น | −900 |
| เจ้าหนี้การค้าเพิ่มขึ้น | 400 |
| เงินสดสุทธิจากกิจกรรมดำเนินงาน | 360 |
| ซื้ออุปกรณ์และยานพาหนะ | −2,000 |
| เงินสดสุทธิจากกิจกรรมลงทุน | −2,000 |
| กู้ยืมเงินจากธนาคารเพิ่ม | 500 |
| เงินสดสุทธิจากกิจกรรมจัดหาเงิน | 500 |
| เงินสดลดลงสุทธิ | −1,140 |
อุปกรณ์สุทธิที่เพิ่มจาก 3,000 เป็น 4,400 ก็ตรวจได้เช่นกัน คือซื้อใหม่ 2,000 หักค่าเสื่อมราคา 600 ถ้าตัวเลขสามงบไม่ต่อกันแบบนี้ แปลว่ามีรายการที่ยังไม่ได้อธิบาย และควรถามผู้ทำบัญชี
ลำดับการอ่าน 15 นาที
นาทีที่ 0–3: งบกำไรขาดทุน
- ยอดขายโตกี่เปอร์เซ็นต์เทียบกับปีก่อน
- อัตรากำไรขั้นต้น (กำไรขั้นต้น ÷ ยอดขาย) คงที่ ขึ้น หรือลง ถ้าลดลงขณะที่ยอดขายโต อาจแปลว่าซื้อยอดขายด้วยการลดราคา
- ค่าใช้จ่ายขายและบริหารโตเร็วกว่ายอดขายหรือไม่
นาทีที่ 3–7: งบแสดงฐานะการเงิน
- เทียบการเติบโตของลูกหนี้และสินค้ากับยอดขาย ในตัวอย่าง ยอดขายโต 25% แต่ลูกหนี้โต 60% และสินค้าโต 45% เป็นสัญญาณว่าลูกค้าจ่ายช้าลงหรือสต็อกเริ่มค้าง
- ดูเงินสดเทียบกับค่าใช้จ่ายต่อเดือน
- ดูหนี้สินที่มีดอกเบี้ยเทียบกับส่วนของเจ้าของ
ข้อระวัง อัตราส่วนสภาพคล่อง (Current Ratio) ของตัวอย่างนี้อยู่ที่ราว 3.3 เท่าทั้งต้นปีและสิ้นปี (6,000 ÷ 1,800 และ 7,260 ÷ 2,200) ดูเหมือนไม่มีอะไรเปลี่ยน ทั้งที่เงินสดหายไปเกือบหมด เพราะสินทรัพย์หมุนเวียนเกือบทั้งหมดกลายเป็นลูกหนี้และสินค้า อัตราส่วนเดียวจึงไม่พอ
นาทีที่ 7–12: งบกระแสเงินสด
- เงินสดจากกิจกรรมดำเนินงานเทียบกับกำไรสุทธิ ในตัวอย่างได้เงินสดแค่ 360 จากกำไร 1,760 หรือราว 20%
- เงินลงทุนในสินทรัพย์ถาวรมาจากเงินสดที่ธุรกิจหาได้เอง หรือจากเงินกู้และเงินเพิ่มทุน
- ถ้าไม่มีงบกระแสเงินสด ให้ทำคร่าว ๆ เองด้วยตารางแบบข้างบน ใช้เวลาไม่ถึง 10 นาทีเมื่อมีงบสองปีเทียบกัน
นาทีที่ 12–15: หมายเหตุประกอบงบการเงิน
- นโยบายการบัญชีที่สำคัญ เช่น วิธีรับรู้รายได้และวิธีตีราคาสินค้า
- รายการกับบุคคลที่เกี่ยวข้องกัน เช่น เงินให้กู้ยืมแก่กรรมการ หรือเงินกู้ยืมจากกรรมการ
- ภาระผูกพันและหนี้สินที่อาจเกิดขึ้น เช่น การค้ำประกัน คดีความ
- ถ้ามีรายงานของผู้สอบบัญชี อ่านย่อหน้าความเห็นว่าเป็นแบบไม่มีเงื่อนไข หรือมีข้อสังเกตที่ต้องถามต่อ
สัญญาณที่ควรถามต่อ
- เงินสดจากการดำเนินงานต่ำกว่ากำไรหลายปีติดกัน ปีเดียวอาจเป็นเพราะกำลังโต หลายปีติดกันแปลว่ากำไรไม่กลายเป็นเงินสด
- ลูกหนี้หรือสินค้าโตเร็วกว่ายอดขายต่อเนื่อง ตรวจรายงานอายุลูกหนี้และสินค้าค้างสต็อก
- ใช้หนี้ระยะสั้นซื้อสินทรัพย์ระยะยาว เช่น ใช้วงเงินเบิกเกินบัญชีซื้อเครื่องจักร เมื่อธนาคารเรียกคืนวงเงิน ธุรกิจจะตึงทันที
- เงินให้กู้ยืมแก่กรรมการก้อนใหญ่ มักแปลว่าเงินบริษัทกับเงินส่วนตัวยังปนกัน เป็นเรื่องที่นักลงทุนหยิบมาถามเกือบทุกครั้ง
- ส่วนของเจ้าของติดลบ ขาดทุนสะสมมากกว่าทุนที่ใส่ไว้ ต้องมีแผนเพิ่มทุนหรือพลิกให้มีกำไร
เริ่มจากตรงไหน
- ของบการเงินสองปีล่าสุดของบริษัทจากสำนักงานบัญชี แล้วลองอ่านตามลำดับ 15 นาทีด้านบน
- ถ้างบไม่มีงบกระแสเงินสด ขอให้ผู้ทำบัญชีทำเพิ่ม หรือทำเองจากงบสองปี ใช้ประกอบการคุยกับธนาคารและนักลงทุน
- เขียนคำถามจากสัญญาณเตือนที่เจอ แล้วคุยกับผู้ทำบัญชีหรือผู้สอบบัญชีก่อนงบปีถัดไปจะปิด
- ดูงบการเงินที่บริษัทจำกัดอื่นนำส่งไว้ผ่านระบบ DBD DataWarehouse+ ของกรมพัฒนาธุรกิจการค้า เพื่อเทียบอัตรากำไรและโครงสร้างหนี้กับคู่แข่งหรือคู่ค้าในธุรกิจเดียวกัน
เมื่ออ่านสามงบคู่กันเป็น คำถามจะเปลี่ยนจาก "ปีนี้กำไรเท่าไร" เป็น "กำไรกลายเป็นเงินสดหรือยัง และเงินไปอยู่ที่ไหน" ซึ่งเป็นคำถามเดียวกับที่ผู้ให้เงินทุนถาม