ประมาณการค่าชดเชยเกษียณอายุ: คำนวณภาระผลประโยชน์พนักงานในงบ SME ทีละขั้น
กฎหมายแรงงานถือว่าการเกษียณคือการเลิกจ้าง บริษัทต้องจ่ายค่าชดเชยสูงสุด 400 วัน วิธีตั้งประมาณการตาม TFRS for NPAEs ทีละขั้น พร้อมตัวอย่างคำนวณ การบันทึกบัญชีแต่ละปี และการบวกกลับใน ภ.ง.ด.50
ในบทความนี้
พนักงานที่อยู่กับบริษัทจนเกษียณจะได้รับค่าชดเชยตามกฎหมายแรงงาน คนที่ทำงานครบ 20 ปีได้ค่าจ้างอัตราสุดท้าย 400 วัน หรือราว 13 เดือนเศษ เงินก้อนนี้สะสมขึ้นทุกปีที่พนักงานทำงาน แต่บริษัทจำนวนมากไม่เคยบันทึกไว้ในงบ จนถึงปีที่มีคนเกษียณ ค่าใช้จ่ายทั้งก้อนจึงไปลงในปีเดียว กำไรปีนั้นหายไปทั้งที่ภาระเกิดมาตลอดหลายสิบปี
บทความนี้อธิบายว่าทำไมการเกษียณจึงทำให้บริษัทต้องจ่ายค่าชดเชย มาตรฐานบัญชีที่ SME ไทยส่วนใหญ่ใช้ให้ตั้งประมาณการอย่างไร พร้อมตัวอย่างคำนวณทีละขั้น วิธีบันทึกบัญชีในปีต่อ ๆ ไป และเหตุที่ต้องบวกกลับใน ภ.ง.ด.50
ทำไมเกษียณแล้วบริษัทต้องจ่ายค่าชดเชย
พระราชบัญญัติคุ้มครองแรงงาน มาตรา 118/1 ให้ถือว่าการเกษียณอายุตามที่นายจ้างกับลูกจ้างตกลงกัน หรือตามที่นายจ้างกำหนดไว้ เป็นการเลิกจ้าง นายจ้างจึงต้องจ่ายค่าชดเชยตามมาตรา 118 ในอัตราเดียวกับการเลิกจ้างทั่วไป ถ้าบริษัทไม่ได้กำหนดอายุเกษียณไว้ ลูกจ้างที่อายุ 60 ปีขึ้นไปแสดงเจตนาเกษียณได้เอง และมีผลเมื่อครบ 30 วันนับจากวันที่แสดงเจตนา
| ทำงานติดต่อกัน | ค่าชดเชย (ค่าจ้างอัตราสุดท้าย) |
|---|---|
| ครบ 120 วัน แต่ไม่ครบ 1 ปี | 30 วัน |
| ครบ 1 ปี แต่ไม่ครบ 3 ปี | 90 วัน |
| ครบ 3 ปี แต่ไม่ครบ 6 ปี | 180 วัน |
| ครบ 6 ปี แต่ไม่ครบ 10 ปี | 240 วัน |
| ครบ 10 ปี แต่ไม่ครบ 20 ปี | 300 วัน |
| ครบ 20 ปีขึ้นไป | 400 วัน |
อัตรา 400 วันสำหรับคนที่ทำงานครบ 20 ปีเพิ่มเข้ามาในกฎหมายเมื่อปี 2562 สำหรับพนักงานรายเดือน ค่าจ้าง 400 วันเท่ากับเงินเดือนประมาณ 13.33 เดือน
ข้อสำคัญสำหรับการคำนวณคือ ค่าชดเชยจ่ายเมื่อนายจ้างเลิกจ้างหรือเมื่อเกษียณ พนักงานที่ลาออกเองไม่ได้รับ บริษัทจึงไม่ต้องตั้งยอดเต็มให้ทุกคน แต่ต้องประมาณว่าแต่ละคนมีโอกาสอยู่จนเกษียณมากน้อยเพียงใด
มาตรฐานบัญชีให้ทำอะไร
มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) มีบทว่าด้วยผลประโยชน์ของพนักงาน ให้กิจการรับรู้ภาระผูกพันผลประโยชน์หลังออกจากงาน เช่น ค่าชดเชยเกษียณอายุ ด้วยประมาณการที่ดีที่สุด (Best Estimate) ณ วันสิ้นรอบบัญชี ถ้ามูลค่าของเงินตามเวลามีสาระสำคัญให้คิดลดเป็นมูลค่าปัจจุบัน และเปิดเผยลักษณะกับจำนวนของภาระนี้ในหมายเหตุประกอบงบการเงิน
มาตรฐานนี้ไม่บังคับให้จ้างนักคณิตศาสตร์ประกันภัย (Actuary) SME คำนวณเองได้ สภาวิชาชีพบัญชีออกแนวทางการคำนวณไว้เมื่อปี 2563 สรุปเป็นหกขั้น
- เก็บข้อมูลพนักงานรายคน คือ เงินเดือน อายุ และอายุงาน
- คำนวณค่าชดเชยตามอัตราของกฎหมายแรงงาน
- คิดลดด้วยอัตราที่ปราศจากความเสี่ยง เช่น อัตราผลตอบแทนพันธบัตรรัฐบาลระยะยาว
- ประมาณโอกาสที่พนักงานจะอยู่จนเกษียณ แนวทางมีอัตราแนะนำตามช่วงอายุ และกิจการปรับตามข้อมูลของตัวเองได้
- รับรู้ตามสัดส่วนอายุงานที่ทำมาแล้ว
- ทบทวนและปรับสมมติฐานทุกปี
ข้อผิดพลาดที่พบบ่อยคือไม่บันทึกเลย ใช้สมมติฐานเก่าหลายปี ไม่คิดลด และไม่ปรับยอดทุกปี ประมาณการหนี้สินผลประโยชน์พนักงานเป็นประมาณการหนี้สินประเภทหนึ่ง หลักคิดเรื่องภาระที่เกิดจากเหตุการณ์ในอดีตเหมือนที่อธิบายในบทความเรื่องประมาณการหนี้สินและหนี้สินที่อาจเกิดขึ้น
ตัวอย่างคำนวณทีละขั้น
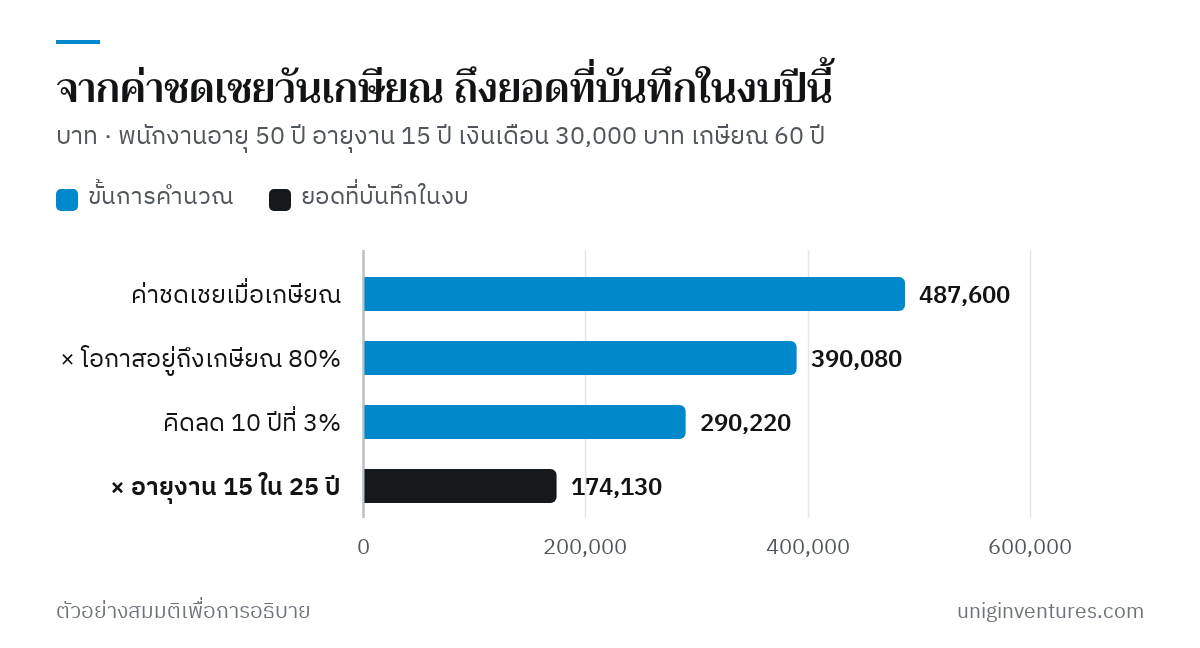
ตัวอย่างสมมติ คุณเอ อายุ 50 ปี ทำงานกับบริษัทมาแล้ว 15 ปี เงินเดือน 30,000 บาท ข้อบังคับของบริษัทกำหนดเกษียณที่ 60 ปี บริษัทใช้สมมติฐานว่าเงินเดือนขึ้นปีละ 2% อัตราคิดลด 3% ต่อปี และคุณเอมีโอกาสอยู่จนเกษียณ 80% ตัวเลขทั้งสามเป็นสมมติฐานของตัวอย่างนี้เท่านั้น อัตราคิดลดจริงให้ดูจากเส้นอัตราผลตอบแทนพันธบัตรรัฐบาล ณ วันสิ้นรอบบัญชี ในช่วงอายุที่ใกล้กับจำนวนปีที่เหลือถึงเกษียณ
1) อายุงานเมื่อเกษียณ = 15 + 10 = 25 ปี ครบ 20 ปี ได้ค่าชดเชย 400 วัน
2) เงินเดือนเมื่อเกษียณ = 30,000 × (1.02 ยกกำลัง 10) ≈ 30,000 × 1.219 = 36,570 บาท
3) ค่าชดเชยเมื่อเกษียณ = 36,570 × 400 ÷ 30 = 487,600 บาท
4) คูณโอกาสที่จะอยู่จนเกษียณ = 487,600 × 80% = 390,080 บาท
5) คิดลด 10 ปีที่ 3% (ตัวคูณ ≈ 0.744) = 390,080 × 0.744 ≈ 290,220 บาท
6) รับรู้ตามอายุงานที่ทำแล้ว 15 ใน 25 ปี = 290,220 × 15 ÷ 25 ≈ 174,130 บาท
ยอดที่ต้องแสดงเป็นประมาณการหนี้สินผลประโยชน์พนักงานของคุณเอ ณ สิ้นปีนี้จึงประมาณ 174,130 บาท ไม่ใช่ 487,600 บาท เพราะยังไม่แน่ว่าจะอยู่จนเกษียณ เงินที่จะจ่ายอีกสิบปีมีมูลค่าวันนี้น้อยกว่า และคุณเอยังต้องทำงานอีก 10 ปีจึงจะได้สิทธิครบ ทำแบบเดียวกันกับพนักงานทุกคนแล้วรวมเป็นยอดของบริษัท
ปีต่อไป: บันทึกบัญชีและทบทวนยอด
สิ้นปีแรกที่ตั้งประมาณการ บันทึก เดบิต ค่าใช้จ่ายผลประโยชน์พนักงาน 174,130 เครดิต ประมาณการหนี้สินผลประโยชน์พนักงาน 174,130 ถ้าบริษัทไม่เคยตั้งยอดนี้มาก่อน ยอดส่วนใหญ่เป็นของปีก่อน ๆ ควรปรึกษาผู้สอบบัญชีว่าจะแสดงส่วนนั้นอย่างไร
สิ้นปีถัดไป คุณเออายุ 51 ปี ทำงานมาแล้ว 16 ปี เหลือ 9 ปีถึงเกษียณ ถ้าสมมติฐานไม่เปลี่ยน ค่าชดเชยวันเกษียณยังเป็น 487,600 บาท คูณ 80% ได้ 390,080 บาท คิดลด 9 ปี (ตัวคูณ ≈ 0.766) ได้ประมาณ 298,800 บาท แล้วรับรู้ 16 ใน 25 ปี ได้ประมาณ 191,230 บาท บริษัทบันทึกส่วนที่เพิ่มขึ้นประมาณ 17,100 บาทเป็นค่าใช้จ่ายของปีนั้น ส่วนเพิ่มนี้มาจากอายุงานที่เพิ่มขึ้นหนึ่งปี และจากการที่วันจ่ายเงินใกล้เข้ามาอีกหนึ่งปี
เหตุการณ์อื่นที่ทำให้ยอดเปลี่ยน
- พนักงานลาออกเอง ไม่ได้รับค่าชดเชย ให้กลับรายการยอดที่ตั้งไว้ของคนนั้นเข้ากำไรขาดทุน
- ขึ้นเงินเดือนมากกว่าสมมติฐาน หรืออัตราคิดลดลดลง ยอดประมาณการจะสูงขึ้น ส่วนต่างเป็นค่าใช้จ่ายของปีที่ปรับ
- จ่ายค่าชดเชยจริงเมื่อเกษียณ บันทึก เดบิต ประมาณการหนี้สินผลประโยชน์พนักงาน เครดิต เงินสด ถ้าจ่ายจริงต่างจากยอดที่ตั้งไว้ ส่วนต่างรับรู้ในปีนั้น
- เลิกจ้างก่อนเกษียณ ก็ต้องจ่ายค่าชดเชยตามอายุงานในตารางข้างบนเช่นกัน ถ้ามีแผนลดคนที่ตัดสินใจแล้ว ต้องพิจารณาประมาณการแยกต่างหาก
ทางภาษี: บวกกลับจนกว่าจะจ่ายจริง
กรมสรรพากรตอบข้อหารือเลขที่ กค 0702/1978 ลงวันที่ 8 เมษายน 2568 ว่าค่าใช้จ่ายที่บริษัทตั้งประมาณการเงินชดเชยเกษียณอายุพนักงานตามมาตรฐานการรายงานทางการเงิน มีลักษณะเป็นเงินสำรองตามมาตรา 65 ตรี (1) แห่งประมวลรัษฎากร จึงหักเป็นรายจ่ายในรอบที่ตั้งไม่ได้ แต่เมื่อบริษัทจ่ายเงินชดเชยจริง ให้ถือเป็นรายจ่ายในรอบบัญชีที่จ่ายได้
| รายการ | ปีที่ 1 | ปีที่ 2 | ปีที่จ่ายจริง |
|---|---|---|---|
| ค่าใช้จ่ายในงบกำไรขาดทุน | 174,130 | 17,100 | ส่วนที่เพิ่มขึ้นของปีนั้น |
| รายจ่ายที่หักได้ทางภาษี | 0 | 0 | เงินที่จ่ายจริง |
| ปรับปรุงใน ภ.ง.ด.50 | บวกกลับ 174,130 | บวกกลับ 17,100 | หักเงินที่จ่ายจริง |
ระหว่างทาง กำไรทางภาษีจะสูงกว่ากำไรทางบัญชีทุกปี แล้วกลับกันในปีที่จ่ายเงิน จึงควรมีตารางยอดประมาณการแยกรายคนที่ส่งต่อให้สำนักงานบัญชีทุกปี เพื่อให้รู้ว่าบวกกลับไปแล้วเท่าไร และหักได้เท่าไรเมื่อจ่ายจริง
เริ่มจากตรงไหน
- ดูข้อบังคับเกี่ยวกับการทำงาน ว่ากำหนดอายุเกษียณไว้ที่เท่าไร ถ้าไม่ได้กำหนด ใช้ 60 ปีตามสิทธิของลูกจ้าง
- ทำตารางพนักงานรายคน ได้แก่ วันเกิด วันเริ่มงาน และเงินเดือนปัจจุบัน
- ตั้งสมมติฐานสามตัวพร้อมเหตุผล คือ อัตราขึ้นเงินเดือนจากประวัติจริงของบริษัท อัตราคิดลดจากเส้นอัตราผลตอบแทนพันธบัตรรัฐบาล และโอกาสอยู่จนเกษียณตามช่วงอายุจากแนวทางของสภาวิชาชีพบัญชีหรือสถิติการลาออกของบริษัท
- คำนวณหกขั้นสำหรับทุกคน แล้วบันทึกยอดรวม และเปิดเผยในหมายเหตุประกอบงบ
- ทบทวนทุกสิ้นปี ปรับข้อมูลพนักงานและสมมติฐาน แล้วส่งตารางบวกกลับให้สำนักงานบัญชีก่อนยื่น ภ.ง.ด.50
ประมาณการนี้ไม่ได้ทำให้บริษัทจ่ายเงินมากขึ้น แต่ทำให้ต้นทุนแรงงานที่เกิดทุกปีอยู่ในงบของปีนั้น ธนาคารและนักลงทุนเห็นภาระที่รออยู่ และเจ้าของรู้ล่วงหน้าว่าต้องเตรียมเงินสดเท่าไรในปีที่พนักงานรุ่นแรกเริ่มเกษียณ
แหล่งข้อมูล
- การเกษียณอายุ — สำนักงานสวัสดิการและคุ้มครองแรงงานจังหวัดสมุทรปราการ
- ค่าชดเชย 400 วัน ตามกฎหมายคุ้มครองแรงงานฉบับใหม่ — สำนักงานสวัสดิการและคุ้มครองแรงงานกรุงเทพมหานครพื้นที่ 3
- Accounting for employee benefits under TFRS for NPAEs — Forvis Mazars Thailand
- TFRS for NPAEs: Provision for Severance Payments — Forvis Mazars Thailand
- ข้อหารือ กค 0702/1978 ภาษีเงินได้นิติบุคคล กรณีประมาณการค่าใช้จ่ายเงินชดเชยเกษียณอายุพนักงาน — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 65 ตรี — กรมสรรพากร
- Government Bond Yield Curve — สมาคมตลาดตราสารหนี้ไทย (ThaiBMA)