ประมาณการหนี้สินและหนี้สินที่อาจเกิดขึ้น: ค่ารับประกันสินค้าและคดีความ ลงบัญชีเมื่อไร
เงื่อนไขสามข้อที่ทำให้ต้องตั้งประมาณการหนี้สิน วิธีคำนวณค่ารับประกันสินค้าจากสถิติเคลมของบริษัท คดีความแบบไหนบันทึกบัญชี แบบไหนเปิดเผยในหมายเหตุ และทำไมต้องบวกกลับใน ภ.ง.ด.50
ในบทความนี้
บริษัทขายเครื่องพร้อมรับประกันหนึ่งปี ยอดขายปีนี้ดี กำไรสูง แต่ค่าซ่อมและค่าเปลี่ยนเครื่องของสินค้าที่ขายไปแล้วจะตามมาในปีหน้า อีกบริษัทหนึ่งถูกลูกค้าฟ้องเรียกค่าเสียหาย ทนายบอกว่ามีโอกาสแพ้ ถ้างบการเงินไม่บันทึกหรือไม่เปิดเผยเรื่องเหล่านี้ กำไรปีนี้จะสูงเกินจริง และภาระทั้งหมดจะไปโผล่ในงบปีหน้าทีเดียว
บทความนี้อธิบายว่าเมื่อไรต้องตั้งประมาณการหนี้สิน (Provision) เมื่อไรแค่เปิดเผยเป็นหนี้สินที่อาจเกิดขึ้น (Contingent Liability) วิธีคำนวณค่ารับประกันสินค้าจากสถิติของบริษัทเอง การจัดการคดีความ และผลทางภาษีที่ต้องปรับใน ภ.ง.ด.50
สามคำที่ต้องแยกให้ออก
- ประมาณการหนี้สิน (Provision) คือหนี้สินที่ยังไม่แน่นอนว่าจะต้องจ่ายเมื่อไรหรือเท่าไร แต่เกิดขึ้นแล้วจริง บันทึกเป็นหนี้สินในงบแสดงฐานะการเงิน และบันทึกค่าใช้จ่ายในงบกำไรขาดทุน
- หนี้สินที่อาจเกิดขึ้น (Contingent Liability) คือภาระที่ยังไม่ผ่านเงื่อนไขการรับรู้ เช่น โอกาสที่ต้องจ่ายยังไม่ถึงระดับค่อนข้างแน่ ไม่บันทึกในงบ แต่เปิดเผยในหมายเหตุประกอบงบการเงิน เว้นแต่โอกาสที่ต้องจ่ายจะน้อยมาก
- สินทรัพย์ที่อาจเกิดขึ้น (Contingent Asset) เช่น เงินที่บริษัทอาจได้จากคดีที่ฟ้องคนอื่น ไม่บันทึกเป็นสินทรัพย์ เพราะอาจทำให้รับรู้รายได้ที่ไม่มีวันได้รับ
มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ซึ่ง SME ไทยส่วนใหญ่ใช้ มีบทว่าด้วยประมาณการหนี้สินและหนี้สินที่อาจเกิดขึ้นโดยเฉพาะ ฉบับปรับปรุง 2565 ซึ่งใช้กับรอบบัญชีที่เริ่มตั้งแต่ 1 มกราคม 2566 เพิ่มเรื่องสินทรัพย์ที่อาจเกิดขึ้นเข้ามา คือไม่ให้รับรู้ในงบ แต่ถ้าค่อนข้างแน่ว่าจะได้รับประโยชน์ ให้เปิดเผยลักษณะของรายการ และถ้าทำได้ ให้เปิดเผยประมาณการผลกระทบทางการเงินด้วย
เงื่อนไขสามข้อที่ทำให้ต้องตั้งประมาณการหนี้สิน
ต้องผ่านครบทั้งสามข้อ จึงบันทึกเป็นประมาณการหนี้สิน
- มีภาระผูกพันในปัจจุบันซึ่งเป็นผลจากเหตุการณ์ในอดีต เช่น ขายสินค้าพร้อมรับประกันไปแล้ว หรือส่งมอบงานที่ถูกฟ้องไปแล้ว
- ค่อนข้างแน่ว่าจะต้องจ่ายทรัพยากรออกไป คำว่าค่อนข้างแน่ (Probable) ในมาตรฐานนี้หมายถึงโอกาสที่จะเกิดมีมากกว่าโอกาสที่จะไม่เกิด
- ประมาณจำนวนได้อย่างน่าเชื่อถือ ไม่ต้องแม่นทุกบาท แต่ต้องมีฐานที่อธิบายได้
สรุปเป็นตารางตามระดับโอกาสที่ต้องจ่าย
| โอกาสที่ต้องจ่าย | วิธีแสดง |
|---|---|
| ค่อนข้างแน่ (มากกว่าไม่เกิด) และประมาณจำนวนได้ | บันทึกประมาณการหนี้สิน |
| อาจเกิด แต่ไม่ถึงค่อนข้างแน่ | เปิดเผยเป็นหนี้สินที่อาจเกิดขึ้นในหมายเหตุ |
| น้อยมาก | ไม่ต้องบันทึกและไม่ต้องเปิดเผย |
ข้อแรกตัดรายการออกไปได้มาก ค่าใช้จ่ายที่บริษัทแค่ตั้งใจว่าจะจ่ายในอนาคต หรือผลขาดทุนจากการดำเนินงานที่คาดว่าจะเกิดปีหน้า ไม่ใช่ประมาณการหนี้สิน เพราะยังไม่มีเหตุการณ์ในอดีตที่ผูกมัดบริษัท
ค่ารับประกันสินค้า: คำนวณจากสถิติเคลมของบริษัท
สินค้าที่ขายพร้อมรับประกันผ่านเงื่อนไขทั้งสามข้อเกือบทุกครั้ง การขายคือเหตุการณ์ในอดีต สินค้าจำนวนมากทำให้ค่อนข้างแน่ว่าจะมีเคลมบางส่วน และสถิติเคลมเดิมใช้ประมาณจำนวนได้ เมื่อภาระประกอบด้วยรายการจำนวนมาก วิธีที่ใช้กันคือถ่วงน้ำหนักผลที่อาจเกิดแต่ละแบบด้วยโอกาสที่จะเกิด หรือที่เรียกว่าค่าคาดหมาย (Expected Value)
ตัวอย่างคำนวณ
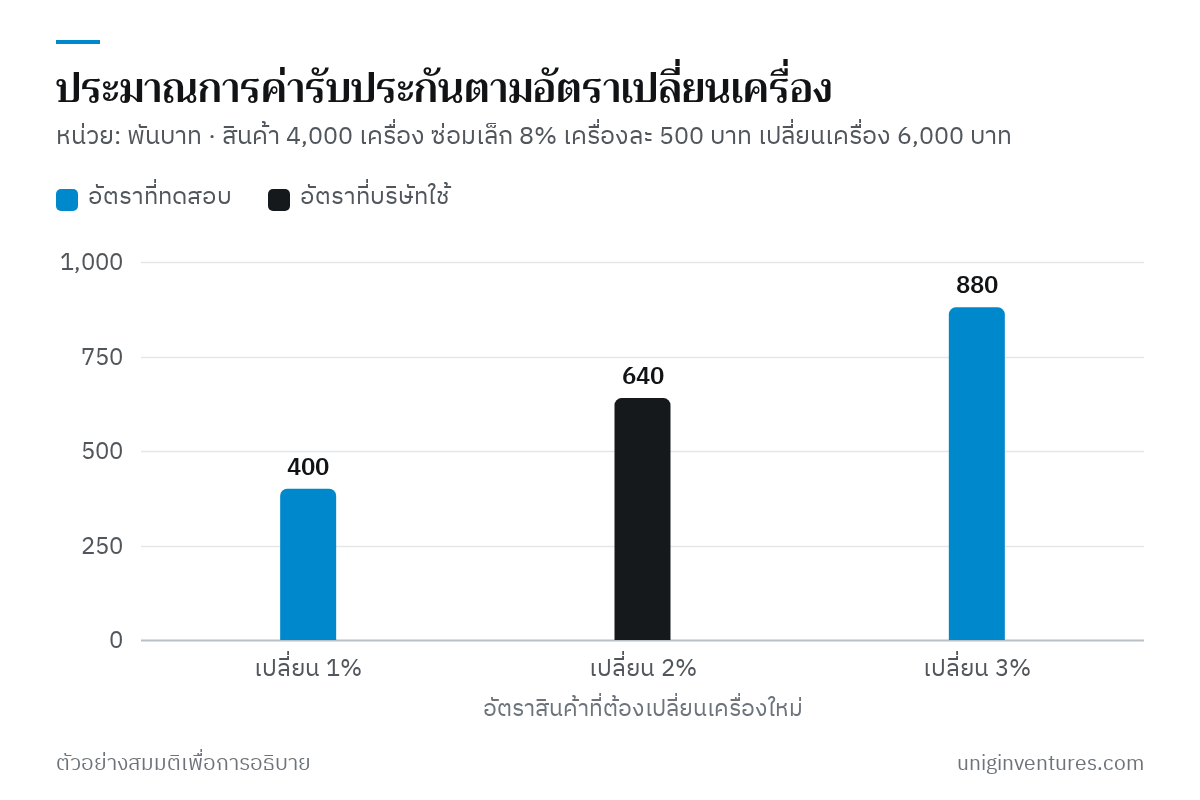
ตัวอย่างสมมติ บริษัทขายเครื่องกรองน้ำในปีนี้ 4,000 เครื่อง รับประกันหนึ่งปี จากสถิติเคลมสามปีที่ผ่านมา เครื่อง 8% ต้องซ่อมเล็ก ค่าใช้จ่ายเฉลี่ย 500 บาทต่อเครื่อง และ 2% ต้องเปลี่ยนเครื่องใหม่ ต้นทุน 6,000 บาทต่อเครื่อง ที่เหลือไม่มีเคลม เพื่อให้ตัวอย่างง่าย สมมติว่าเคลมทั้งหมดเกิดในปีถัดไป
ค่ารับประกันต่อเครื่อง = (8% × 500) + (2% × 6,000) = 40 + 120 = 160 บาท
ประมาณการหนี้สินค่ารับประกัน = 4,000 × 160 = 640,000 บาท
สิ้นปีบันทึก เดบิต ค่าใช้จ่ายรับประกันสินค้า 640,000 เครดิต ประมาณการหนี้สินค่ารับประกัน 640,000
ตัวเลขที่ไวที่สุดคืออัตราการเปลี่ยนเครื่อง เพราะต้นทุนต่อครั้งสูง อัตรานี้ขยับเพียง 1 จุด ประมาณการจะเปลี่ยน 240,000 บาท
ปีถัดไป: ใช้ประมาณการ แล้วทบทวน
ปีถัดไปจ่ายค่าซ่อมและค่าเปลี่ยนเครื่องจริงรวม 520,000 บาท บันทึก เดบิต ประมาณการหนี้สินค่ารับประกัน 520,000 เครดิต เงินสด 520,000 ขั้นนี้ไม่กระทบกำไร เพราะรับรู้ค่าใช้จ่ายไปแล้วตอนตั้งประมาณการ เมื่อหมดระยะรับประกันของสินค้าล็อตนี้ ยอดที่เหลือ 120,000 บาทไม่มีภาระรองรับแล้ว จึงกลับรายการเข้ากำไรขาดทุน
ประมาณการหนี้สินต้องทบทวนทุกครั้งที่ปิดงบ และใช้จ่ายได้เฉพาะเรื่องที่ตั้งไว้ ตัวอย่างนี้บอกว่าต้นทุนจริงเฉลี่ยเครื่องละ 130 บาท ไม่ใช่ 160 บาท ปีต่อไปควรปรับอัตราตามสถิติล่าสุด ไม่ใช่ใช้อัตราเดิมซ้ำ
คดีความและข้อพิพาท
คดีความเป็นภาระรายการเดียว ไม่ใช่รายการจำนวนมากแบบค่ารับประกัน การประมาณจึงมักใช้ผลที่น่าจะเกิดมากที่สุด (Most Likely Outcome) แล้วพิจารณาผลอื่นประกอบ
ตัวอย่างสมมติ ลูกค้าฟ้องเรียกค่าเสียหาย 2,000,000 บาท อ้างว่างานติดตั้งของบริษัททำให้โรงงานหยุดผลิต ทนายของบริษัทประเมิน ณ วันสิ้นปี แล้วได้ผลสามแบบที่อาจเกิดขึ้น
- ทนายเห็นว่าโอกาสแพ้มากกว่าโอกาสชนะ และจำนวนที่น่าจะต้องจ่ายมากที่สุดคือ 800,000 บาท บันทึกประมาณการหนี้สิน 800,000 บาท ไม่ใช่ 2,000,000 บาทตามคำฟ้อง
- ทนายเห็นว่าอาจแพ้ แต่โอกาสชนะมากกว่า ไม่บันทึกในงบ เปิดเผยเป็นหนี้สินที่อาจเกิดขึ้นในหมายเหตุ บอกลักษณะของคดี และถ้าทำได้ บอกประมาณการผลกระทบทางการเงิน
- ทนายเห็นว่าคำฟ้องแทบไม่มีมูล ไม่ต้องบันทึกและไม่ต้องเปิดเผย
สิ่งที่ต้องมีคือความเห็นของทนายเป็นลายลักษณ์อักษร ณ วันสิ้นงวด เพราะเป็นหลักฐานที่ผู้สอบบัญชีใช้ตรวจตัวเลขนี้ ถ้ากลับกัน บริษัทเป็นฝ่ายฟ้องและมีโอกาสได้เงิน ห้ามบันทึกเป็นรายได้ล่วงหน้า ให้เปิดเผยในหมายเหตุเมื่อค่อนข้างแน่ว่าจะได้รับ
ทางภาษี: ประมาณการหักไม่ได้ จ่ายจริงจึงหักได้
ประมวลรัษฎากร มาตรา 65 ตรี (1) ห้ามถือเงินสำรองต่าง ๆ เป็นรายจ่าย ข้อยกเว้นมีเฉพาะธุรกิจบางประเภท เช่น ธุรกิจประกันภัยและสถาบันการเงินบางแห่ง กรมสรรพากรตอบข้อหารือเลขที่ กค 0702/1978 ลงวันที่ 8 เมษายน 2568 เรื่องประมาณการเงินชดเชยเกษียณอายุว่า ค่าใช้จ่ายที่เกิดจากการประมาณการค่าใช้จ่ายในอนาคตเข้าลักษณะเป็นเงินสำรอง หักเป็นรายจ่ายไม่ได้ จนกว่าจะจ่ายเงินชดเชยจริง ประมาณการค่ารับประกันและประมาณการค่าเสียหายจากคดีอยู่ในหลักเดียวกัน
| รายการ | ปีที่ 1 | ปีที่ 2 | รวม |
|---|---|---|---|
| ค่าใช้จ่ายในงบกำไรขาดทุน | 640,000 | −120,000 | 520,000 |
| รายจ่ายที่หักได้ทางภาษี | 0 | 520,000 | 520,000 |
ใน ภ.ง.ด.50 ปีที่ 1 ต้องบวกกลับ 640,000 บาท ปีที่ 2 หักค่าเคลมที่จ่ายจริง 520,000 บาท และนำยอดกลับรายการ 120,000 บาทออกจากกำไรทางภาษี เพราะไม่เคยหักเป็นรายจ่ายมาก่อน รวมสองปีเท่ากัน ต่างกันแค่จังหวะเวลา จึงควรมีตารางติดตามยอดประมาณการแต่ละรายการให้สำนักงานบัญชีใช้ทุกปี
เริ่มจากตรงไหน
- ทำรายการภาระที่ยังไม่แน่นอนทั้งหมด เช่น การรับประกันสินค้า งานแก้ไขหลังส่งมอบ คดีที่ถูกฟ้อง ข้อพิพาทกับลูกค้าหรือคู่ค้า และค่าปรับตามสัญญา
- เก็บสถิติเคลมแยกตามสินค้า จำนวนเครื่องที่ขาย จำนวนเคลม และต้นทุนต่อเคลม อย่างน้อยสองถึงสามปี
- ขอความเห็นทนายเป็นลายลักษณ์อักษรทุกสิ้นปี สำหรับทุกคดีที่มีอยู่ ระบุโอกาสแพ้และจำนวนที่น่าจะต้องจ่าย
- ทบทวนยอดทุกครั้งที่ปิดงบ เทียบประมาณการกับที่จ่ายจริง แล้วปรับอัตรา
- ส่งตารางบวกกลับและหักออกให้สำนักงานบัญชี ก่อนยื่น ภ.ง.ด.50
ประมาณการหนี้สินทำให้ต้นทุนของการขายปีนี้อยู่ในงบปีนี้ ส่วนการเปิดเผยหนี้สินที่อาจเกิดขึ้นทำให้ธนาคารและนักลงทุนเห็นความเสี่ยงก่อนจะกลายเป็นตัวเลข ทั้งสองเรื่องเริ่มจากรายการภาระที่บริษัทจดไว้เอง
แหล่งข้อมูล
- มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (ปรับปรุง 2565) — สภาวิชาชีพบัญชี
- Exposure draft of TFRS for NPAEs: provisions, contingent liabilities and contingent assets — Forvis Mazars Thailand
- Thai Financial Reporting Standard for NPAEs (Revised 2022) — RSM Thailand
- IAS 37 Provisions, Contingent Liabilities and Contingent Assets — IFRS Foundation
- IAS 37 technical article — ACCA
- ข้อหารือ กค 0702/1978 ภาษีเงินได้นิติบุคคล กรณีประมาณการค่าใช้จ่ายเงินชดเชยเกษียณอายุ — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 65 ตรี (1) — กรมสรรพากร