ผังบัญชีที่ใช้ตัดสินใจได้: ออกแบบ Chart of Accounts ของ SME
ออกแบบผังบัญชีให้ปิดงบตามรายการย่อของกรมพัฒนาธุรกิจการค้าได้ และยังบอกได้ว่าสินค้าไหนกำไรจริง โครงเลขรหัส การแยกบัญชีกับมิติ บัญชีที่ช่วยงานภาษี และวิธีย้ายไปใช้ผังใหม่
ในบทความนี้
เจ้าของกิจการหลายคนได้งบการเงินจากสำนักงานบัญชีทุกเดือน แต่ตอบคำถามง่าย ๆ ไม่ได้ เช่น ขายออนไลน์กำไรหรือขาดทุน ค่าขนส่งเพิ่มขึ้นเพราะลูกค้ากลุ่มไหน หรือทำไมค่าใช้จ่ายเบ็ดเตล็ดถึงสูงเท่าเงินเดือนพนักงานสองคน ต้นเหตุมักไม่ใช่ตัวเลขผิด แต่เป็นผังบัญชี (Chart of Accounts) ที่ออกแบบมาเพื่อปิดงบส่งราชการอย่างเดียว ไม่ได้ออกแบบมาให้เจ้าของใช้ตัดสินใจ
บทความนี้อธิบายว่ากฎหมายบังคับเรื่องผังบัญชีแค่ไหน วิธีวางโครงเลขรหัสให้รวมขึ้นเป็นรายการในงบการเงินได้ตรง การแยกรายได้และต้นทุนตามสิ่งที่ต้องตัดสินใจ เมื่อไรควรเปิดบัญชีใหม่และเมื่อไรควรใช้มิติแทน บัญชีที่ช่วยงานภาษี และวิธีย้ายไปใช้ผังใหม่โดยไม่ทำให้ตัวเลขเปรียบเทียบเสีย
กฎหมายกำหนดอะไร และปล่อยให้คุณออกแบบอะไรเอง
พระราชบัญญัติการบัญชี พ.ศ. 2543 มาตรา 7 ให้อธิบดีกรมพัฒนาธุรกิจการค้ามีอำนาจประกาศกำหนดชนิดของบัญชีที่ต้องจัดทำ ข้อความและรายการที่ต้องมีในบัญชี ระยะเวลาลงรายการ และเอกสารประกอบการลงบัญชี และมาตรา 14 ให้เก็บบัญชีและเอกสารประกอบการลงบัญชีไว้ไม่น้อยกว่าห้าปีนับแต่วันปิดบัญชี
ส่วนหน้าตาของงบการเงินที่ส่งกรมพัฒนาธุรกิจการค้า เป็นไปตามประกาศกรมพัฒนาธุรกิจการค้า เรื่อง กำหนดรายการย่อที่ต้องมีในงบการเงิน พ.ศ. 2566 ลงวันที่ 27 ตุลาคม 2566 ซึ่งยกเลิกประกาศฉบับปี 2554 และฉบับแก้ไขที่ตามมา คำชี้แจงของกรมระบุว่าบริษัทจำกัดใช้รายการย่อตามแบบ 2 ซึ่งอ้างอิงมาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) งบกำไรขาดทุนเลือกจำแนกค่าใช้จ่ายได้ทั้งตามธรรมชาติของค่าใช้จ่ายหรือตามหน้าที่ แบบตามหน้าที่มีรายการต้นทุนขายหรือต้นทุนการให้บริการ ค่าใช้จ่ายในการขาย ค่าใช้จ่ายในการบริหาร และค่าใช้จ่ายอื่น และถ้ากิจการไม่มีรายการใด ก็ไม่ต้องแสดงรายการนั้น
สิ่งที่กฎหมายไม่ได้กำหนด คือเลขรหัสบัญชีและจำนวนบัญชีย่อย คุณจึงออกแบบผังบัญชีให้ละเอียดกว่างบที่ส่งราชการได้เสมอ ขอเพียงให้ทุกบัญชีรวมขึ้นไปเป็นรายการย่อในงบได้ตรงบรรทัดเดียว
วางโครงเลขรหัสให้รวมขึ้นเป็นงบได้
โครงที่สำนักงานบัญชีและโปรแกรมบัญชีในไทยนิยมใช้ คือขึ้นต้นรหัสตามหมวดใหญ่ แล้วไล่ระดับลงไป ตารางนี้เป็นตัวอย่างโครงหนึ่ง ไม่ใช่ข้อบังคับ ถ้าโปรแกรมที่ใช้อยู่มีผังตั้งต้นมาแล้ว ให้ปรับจากผังนั้นแทนการเริ่มใหม่
| หลักแรก | หมวด | ตัวอย่างบัญชี | รวมขึ้นไปที่รายการในงบ |
|---|---|---|---|
| 1 | สินทรัพย์ | 1110 เงินฝากธนาคาร, 1210 ลูกหนี้การค้า | เงินสดและรายการเทียบเท่าเงินสด, ลูกหนี้การค้า |
| 2 | หนี้สิน | 2110 เจ้าหนี้การค้า, 2310 ภาษีหัก ณ ที่จ่ายค้างนำส่ง | เจ้าหนี้การค้า, หนี้สินหมุนเวียนอื่น |
| 3 | ส่วนของผู้ถือหุ้น | 3100 ทุนที่ออกและชำระแล้ว, 3300 กำไรสะสม | ทุนที่ออกและชำระแล้ว, กำไร (ขาดทุน) สะสม |
| 4 | รายได้ | 4110 ขายส่ง, 4120 ขายหน้าร้าน, 4130 ขายออนไลน์ | รายได้จากการขาย |
| 5 | ต้นทุนขาย | 5110 ต้นทุนขายส่ง, 5120 ต้นทุนหน้าร้าน, 5130 ต้นทุนออนไลน์ | ต้นทุนขาย |
| 6 | ค่าใช้จ่ายในการขาย | 6110 ค่าขนส่งให้ลูกค้า, 6120 ค่าธรรมเนียมแพลตฟอร์ม | ค่าใช้จ่ายในการขาย |
| 7 | ค่าใช้จ่ายในการบริหาร | 7110 เงินเดือนฝ่ายบริหาร, 7210 ค่าสอบบัญชี | ค่าใช้จ่ายในการบริหาร |
| 8 | รายการอื่น | 8100 ดอกเบี้ยจ่าย, 8200 ภาษีเงินได้ | ต้นทุนทางการเงิน, ภาษีเงินได้ |
หลักที่ใช้ได้กับทุกโครง
- เว้นช่องเลขไว้ ใช้ 4110, 4120, 4130 แทน 4101, 4102, 4103 วันที่เพิ่มช่องทางขายใหม่จะได้แทรกได้โดยไม่ต้องเลื่อนรหัสเดิม
- หนึ่งบัญชีรวมขึ้นได้รายการเดียว ถ้าบัญชีไหนต้องแบ่งไปสองบรรทัดในงบ แปลว่าบัญชีนั้นหยาบเกินไป ให้แยก
- ตั้งชื่อบัญชีให้คนอื่นอ่านแล้วรู้ว่าใส่อะไร และเขียนคำอธิบายสั้น ๆ กำกับบัญชีที่มักใส่ผิด เช่น ค่าขนส่งขาเข้าเป็นต้นทุนสินค้า ค่าขนส่งไปหาลูกค้าเป็นค่าใช้จ่ายในการขาย
- จำกัดบัญชีเบ็ดเตล็ด ถ้ายอดในบัญชีค่าใช้จ่ายเบ็ดเตล็ดโตจนมีนัยสำคัญ ให้เปิดดูว่าเป็นอะไร แล้วเปิดบัญชีให้รายการที่เกิดประจำ
แยกรายได้และต้นทุนตามสิ่งที่ต้องตัดสินใจ
ผังบัญชีที่ใช้ตัดสินใจได้ เริ่มจากคำถามที่เจ้าของต้องตอบบ่อยที่สุด ถ้าคำถามคือ "ช่องทางขายไหนกำไร" รายได้และต้นทุนขายต้องแยกตามช่องทางคู่กันเสมอ ถ้าแยกแค่รายได้แต่ต้นทุนรวมก้อนเดียว ก็คำนวณกำไรขั้นต้นแยกไม่ได้อยู่ดี
ตัวอย่างสมมติ บริษัทจำหน่ายสินค้าแห่งหนึ่งมียอดขายปีละ 12,000,000 บาท ผังบัญชีเดิมมีรายได้จากการขายบัญชีเดียวและต้นทุนขายบัญชีเดียว งบบอกได้แค่ว่ากำไรขั้นต้นรวม 3,810,000 บาท หรือราว 32% ของยอดขาย หลังแยกรายได้และต้นทุนขายตามช่องทาง ตัวเลขชุดเดียวกันให้ภาพอีกแบบ
| ช่องทาง | ยอดขาย | กำไรขั้นต้น | อัตรากำไรขั้นต้น |
|---|---|---|---|
| ขายส่ง | 6,000,000 | 2,520,000 | 42% |
| หน้าร้าน | 3,000,000 | 930,000 | 31% |
| ออนไลน์ | 3,000,000 | 360,000 | 12% |
| รวม | 12,000,000 | 3,810,000 | 31.75% |
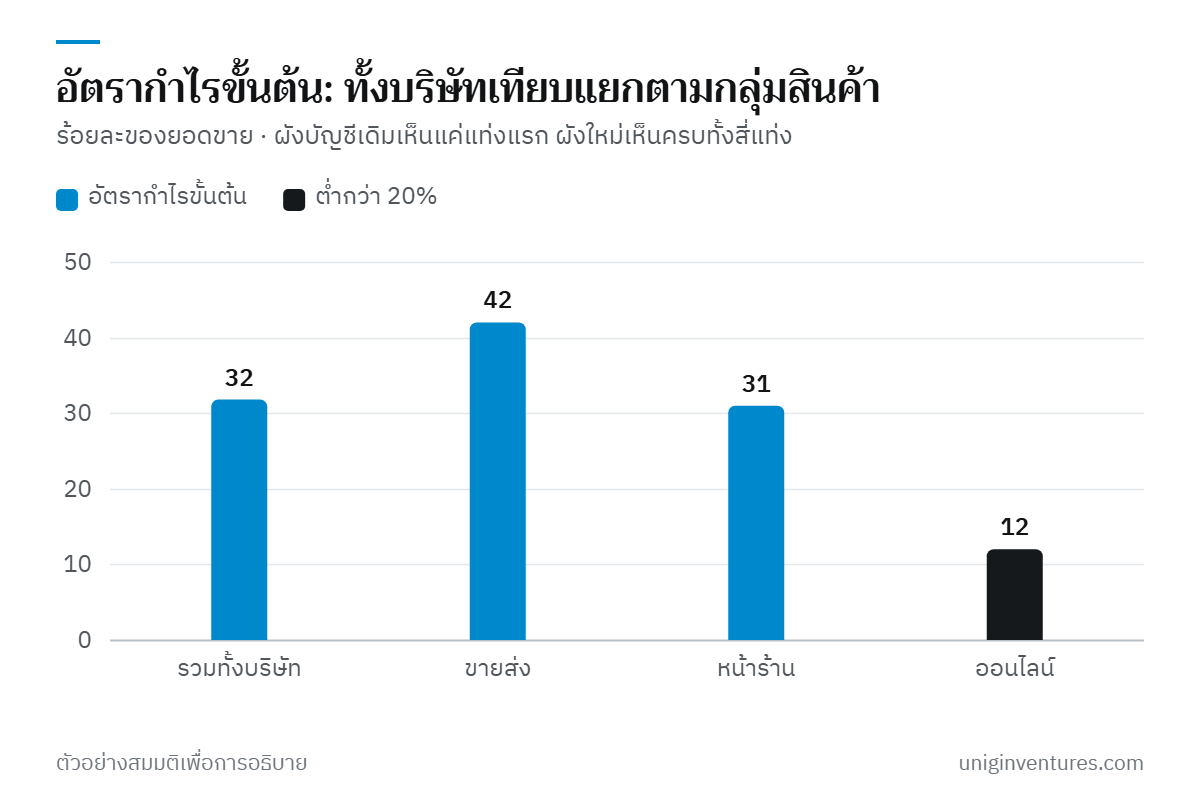
ช่องทางออนไลน์ทำยอดขายหนึ่งในสี่ของบริษัท แต่ได้กำไรขั้นต้นไม่ถึงหนึ่งในสิบของทั้งหมด และยังไม่ได้หักค่าธรรมเนียมแพลตฟอร์มกับค่าขนส่งซึ่งอยู่ในค่าใช้จ่ายในการขาย ถ้าบัญชีค่าใช้จ่ายในการขายแยกตามช่องทางด้วย เจ้าของจะเห็นกำไรส่วนเกิน (Contribution Margin) ของแต่ละช่องทางได้ทันที
ค่าใช้จ่ายควรจำแนกตามหน้าที่ในระดับหมวด (ต้นทุนขาย ขาย บริหาร) ให้ตรงกับรายการย่อของงบ และจำแนกตามธรรมชาติในระดับบัญชีย่อย (เงินเดือน ค่าเช่า ค่าขนส่ง) เพื่อให้เห็นว่าเงินไปไหน วิธีนี้ทำให้ทำงบได้ทั้งสองแบบที่ประกาศอนุญาต และยังใช้วิเคราะห์ภายในได้
บัญชีกับมิติ: อย่าเปิดบัญชีให้ทุกลูกค้า
ความผิดพลาดที่เจอบ่อยในทางกลับกัน คือเปิดบัญชีย่อยให้ทุกลูกค้า ทุกโครงการ หรือทุกสาขา จนผังบัญชีมีหลายร้อยบัญชีที่หน้าตาเหมือนกัน คนบันทึกเลือกผิดได้ง่าย และทุกครั้งที่มีลูกค้าใหม่ต้องแก้ผัง
แยกให้ออกว่าข้อมูลไหนเป็น "อะไร" และข้อมูลไหนเป็น "ของใคร"
- บัญชี ตอบว่าเป็นรายการประเภทไหน เช่น รายได้ขายออนไลน์ ค่าขนส่งให้ลูกค้า ควรมีจำนวนจำกัดและเปลี่ยนไม่บ่อย
- บัญชีย่อยหรือทะเบียนคุมยอด (Subsidiary Ledger) ตอบว่าเป็นหนี้ของใคร เช่น ทะเบียนลูกหนี้รายตัว ทะเบียนเจ้าหนี้รายตัว ทะเบียนทรัพย์สิน ยอดรวมต้องเท่ากับบัญชีคุมในผังบัญชี
- มิติ (Dimension) หรือศูนย์ต้นทุน (Cost Center) ตอบว่าเกิดที่ไหนหรือเพื่อโครงการไหน เช่น สาขา แผนก โครงการ โปรแกรมบัญชีส่วนใหญ่ให้ติดป้ายนี้กับรายการได้โดยไม่ต้องเปิดบัญชีใหม่
กฎง่าย ๆ คือ ถ้าข้อมูลนั้นจะเพิ่มขึ้นเรื่อย ๆ ตามธุรกิจ (ลูกค้า โครงการ) ใช้ทะเบียนหรือมิติ ถ้าเป็นการจัดกลุ่มที่ค่อนข้างคงที่และต้องรวมขึ้นงบ (ช่องทางขายหลัก ประเภทค่าใช้จ่าย) ใช้บัญชี
บัญชีที่ช่วยงานภาษีตอนสิ้นปี
การเปิดบัญชีให้ตรงกับเรื่องภาษีตั้งแต่ต้น ช่วยลดงานไล่หารายการตอนยื่น ภ.ง.ด.50 ได้มาก ตัวอย่างที่ควรมี
- ภาษีซื้อ ภาษีขาย และภาษีซื้อที่ยังไม่ถึงกำหนด แยกจากกัน สำหรับกิจการที่จดทะเบียนภาษีมูลค่าเพิ่ม เพื่อให้กระทบยอดกับ ภ.พ.30 ได้ทุกเดือน
- ภาษีหัก ณ ที่จ่ายค้างนำส่ง แยกตามแบบที่ยื่น เช่น ภ.ง.ด.1 ภ.ง.ด.3 ภ.ง.ด.53 และภาษีถูกหัก ณ ที่จ่ายที่รอเครดิตเป็นอีกบัญชีหนึ่ง
- รายจ่ายที่หักเป็นรายจ่ายทางภาษีไม่ได้ ประมวลรัษฎากรมาตรา 65 ตรี กำหนดรายจ่ายที่ห้ามนำมาหักในการคำนวณกำไรสุทธิ เช่น รายจ่ายส่วนตัว และเบี้ยปรับหรือเงินเพิ่มภาษีอากร ถ้าบันทึกรายการเหล่านี้ในบัญชีแยกไว้ตั้งแต่ต้น ตอนปรับกำไรทางบัญชีเป็นกำไรทางภาษีจะหยิบยอดได้ทันที
- ค่ารับรองและค่าบริจาค แยกบัญชี เพราะทางภาษีมีเพดานการหักของตัวเอง
ย้ายไปใช้ผังใหม่โดยไม่เสียตัวเลขเปรียบเทียบ
- เปลี่ยนตอนต้นรอบบัญชี ถ้าทำได้ เพื่อให้ทั้งปีใช้ผังเดียวกัน และปิดงบสิ้นปีไม่ต้องรวมสองผัง
- ทำตารางจับคู่ผังเก่ากับผังใหม่ ทุกบัญชีเก่าต้องมีปลายทาง ถ้าบัญชีเก่าหนึ่งบัญชีแตกเป็นหลายบัญชีใหม่ ให้เขียนเกณฑ์การแบ่งไว้
- ยกยอดคงเหลือ ของบัญชีงบฐานะการเงินตามตารางจับคู่ แล้วตรวจว่าผลรวมของสินทรัพย์ หนี้สิน และส่วนของผู้ถือหุ้นเท่าเดิม
- จัดตัวเลขปีก่อนใหม่ตามผังใหม่ อย่างน้อยในรายงานผู้บริหาร เพื่อให้เทียบปีต่อปีได้ ถ้าตัวเลขปีก่อนแยกไม่ได้ ให้บอกไว้ในรายงานว่าเริ่มเทียบได้ตั้งแต่เมื่อไร
- คุยกับสำนักงานบัญชีหรือผู้สอบบัญชีก่อนเปลี่ยน เพราะเป็นคนที่ใช้ผังทุกวัน และต้องจับคู่บัญชีเข้ากับรายการย่อในงบที่ส่งราชการ
เริ่มจากตรงไหน
- เขียนคำถามที่อยากให้งบรายเดือนตอบ 3–5 ข้อ เช่น กำไรขั้นต้นตามช่องทาง ค่าขนส่งต่อยอดขาย
- ขอผังบัญชีปัจจุบันจากสำนักงานบัญชี แล้วดูว่าคำถามข้อไหนตอบไม่ได้เพราะบัญชีรวมกันอยู่
- ดูยอดบัญชีเบ็ดเตล็ดและบัญชี "อื่น ๆ" ย้อนหลัง 12 เดือน แล้วเปิดบัญชีให้รายการที่เกิดประจำ
- ตัดสินว่าข้อมูลไหนควรเป็นบัญชี ข้อมูลไหนควรเป็นมิติหรือทะเบียน
- เพิ่มบัญชีที่ช่วยงานภาษี โดยเฉพาะรายจ่ายที่หักทางภาษีไม่ได้
- ทำตารางจับคู่ แล้วเริ่มใช้ผังใหม่ตอนต้นรอบบัญชีถัดไป