ลูกหนี้ค้างนานและหนี้สูญ: ตั้งค่าเผื่อตามอายุหนี้ และตัดหนี้สูญให้หักภาษีได้
ทำรายงานอายุลูกหนี้ ตั้งค่าเผื่อหนี้สงสัยจะสูญตาม TFRS for NPAEs บันทึกบัญชีตอนตัดหนี้ และเกณฑ์ 200,000 กับ 2 ล้านบาทตามกฎกระทรวง ฉบับที่ 186 ที่ทำให้หักเป็นรายจ่ายได้
ในบทความนี้
ยอดลูกหนี้การค้าในงบดูดี แต่ในนั้นมีบิลที่เลยกำหนดมาครึ่งปีปนอยู่ ลูกค้าบางรายเลิกกิจการไปแล้ว บางรายไม่รับโทรศัพท์ ตราบใดที่ยังไม่ได้จัดการ ทั้งกำไรและสินทรัพย์ในงบจะสูงกว่าความจริง และเมื่อถึงวันที่ต้องตัดทิ้ง ถ้าเอกสารไม่ครบ ก็หักเป็นรายจ่ายทางภาษีไม่ได้อีก
บทความนี้อธิบายสามเรื่องที่ต่อกัน คือ ทำรายงานอายุลูกหนี้ (Aged Receivables) ตั้งค่าเผื่อหนี้สงสัยจะสูญ (Allowance for Doubtful Accounts) ตามมาตรฐานที่ SME ไทยส่วนใหญ่ใช้ และตัดหนี้สูญ (Bad Debt Write-off) ให้ถูกทั้งทางบัญชีและภาษี
เริ่มจากรายงานอายุลูกหนี้
รายงานอายุลูกหนี้แยกยอดค้างของลูกค้าแต่ละรายตามจำนวนวันที่เลยกำหนดชำระ ช่วงที่นิยมใช้คือ ยังไม่ถึงกำหนด เกินกำหนด 1–30 วัน 31–60 วัน 61–90 วัน และเกิน 90 วัน โปรแกรมบัญชีส่วนใหญ่ออกรายงานนี้ได้ ข้อสำคัญคือนับจากวันครบกำหนดชำระ ไม่ใช่วันที่ออกใบแจ้งหนี้ ลูกค้าที่ได้เครดิต 60 วันจะได้ไม่ถูกนับว่าค้างตั้งแต่วันแรก
ดูรายงานทุกเดือนพร้อมปิดงบ แล้วถามสามคำถาม
- ยอดในช่วงเกิน 60 วันเพิ่มขึ้นจากเดือนก่อนหรือไม่
- ลูกค้ารายใดมียอดค้างนานเกินสัดส่วนของยอดขาย
- ยอดค้างนานแต่ละรายการ มีใครรับผิดชอบติดตาม และติดตามไปถึงขั้นไหนแล้ว
คำถามสุดท้ายสำคัญกว่าที่คิด เพราะหลักฐานการทวงถามคือเอกสารที่ต้องใช้ตอนตัดหนี้สูญทางภาษีในภายหลัง
ตั้งค่าเผื่อหนี้สงสัยจะสูญ
มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs ปรับปรุง 2565) บทที่ 7 กำหนดให้วัดมูลค่าลูกหนี้ด้วยมูลค่าที่จะได้รับ คือยอดหลังหักค่าเผื่อหนี้สงสัยจะสูญ และให้ประมาณหนี้สงสัยจะสูญได้สามวิธี
- ร้อยละของยอดขายเชื่อสุทธิ ใช้อัตราจากประสบการณ์ในอดีตคูณยอดขายเชื่อของงวด
- ร้อยละของลูกหนี้ตามอายุ ช่วงที่ค้างนานใช้อัตราสูงกว่า เพราะโอกาสไม่ได้รับชำระมากกว่า
- พิจารณาเป็นรายลูกหนี้ ประเมินจากความสามารถชำระและจำนวนที่คาดว่าจะได้รับจริง
ในทางปฏิบัติ หลายกิจการใช้วิธีตามอายุเป็นฐาน แล้วพิจารณารายตัวสำหรับลูกหนี้รายใหญ่หรือรายที่มีข่าวไม่ดี ค่าเผื่อที่เพิ่มขึ้นรับรู้เป็นค่าใช้จ่ายในงบกำไรขาดทุน และค่าเผื่อแสดงเป็นรายการหักจากลูกหนี้ในงบแสดงฐานะการเงิน
ตัวอย่างคำนวณแบบตามอายุ
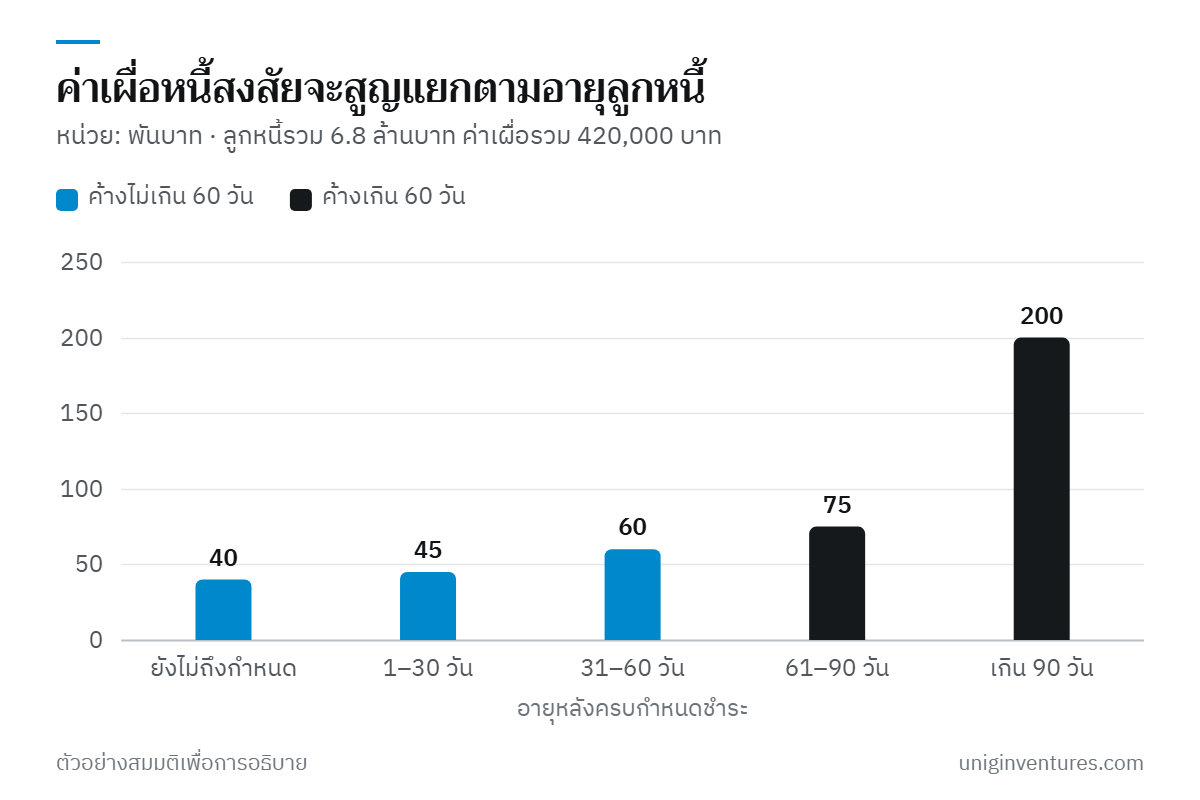
ตัวอย่างสมมติ บริษัทมีลูกหนี้การค้า ณ สิ้นปีรวม 6,800,000 บาท อัตราที่ใช้มาจากประวัติการเก็บเงินของบริษัทเอง
| อายุหลังครบกำหนด | ยอดลูกหนี้ | อัตรา | ค่าเผื่อ |
|---|---|---|---|
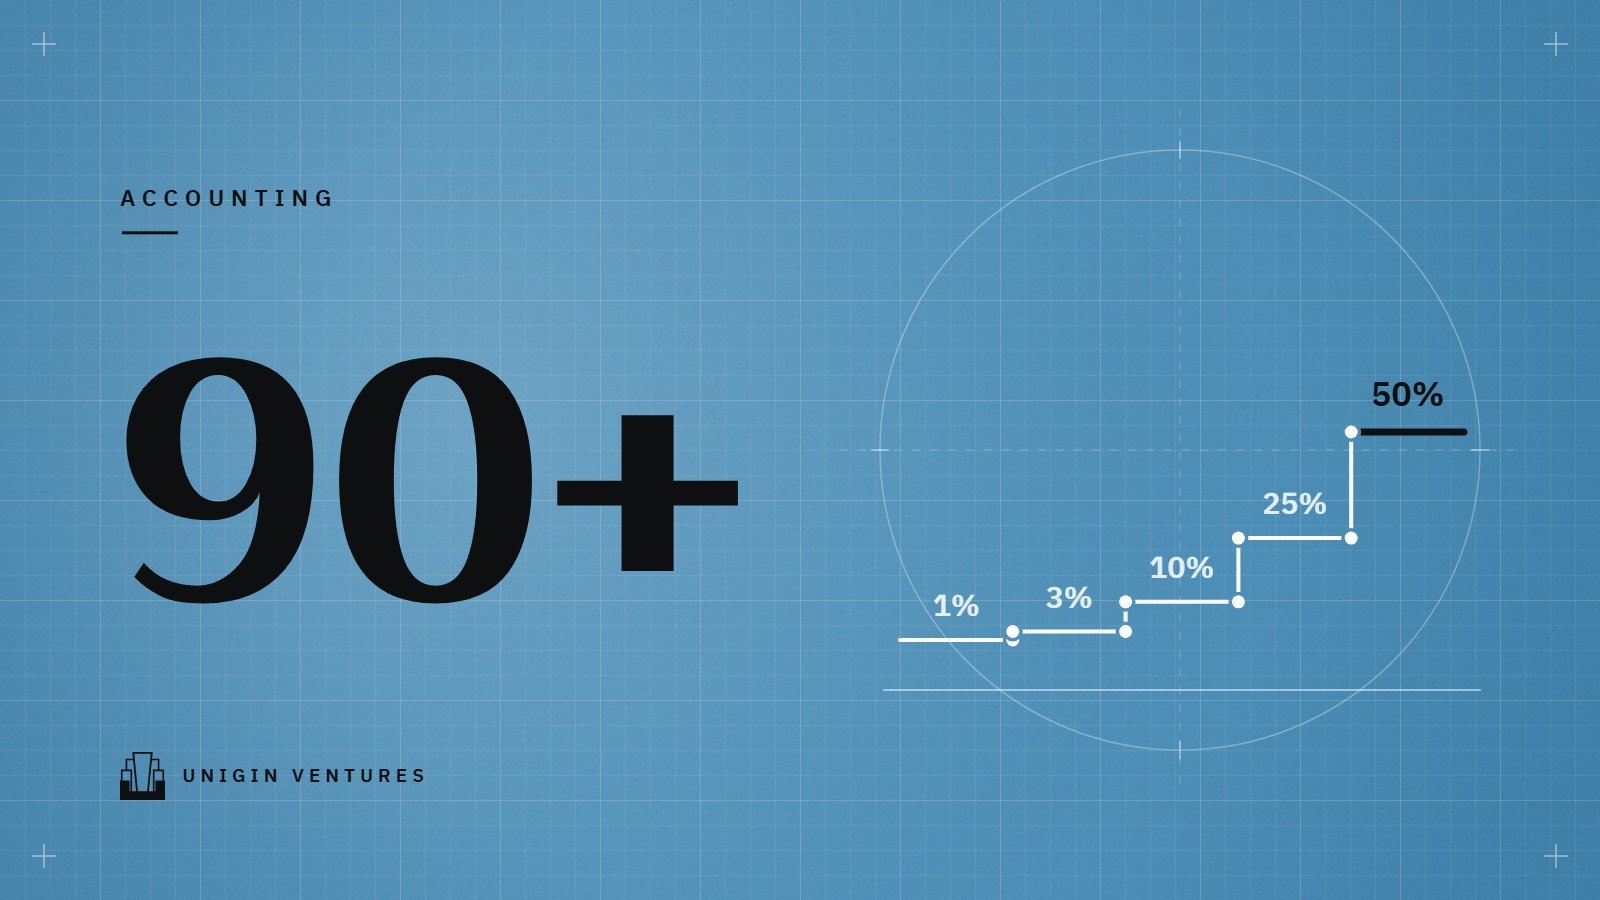
| ยังไม่ถึงกำหนด | 4,000,000 | 1% | 40,000 |
| 1–30 วัน | 1,500,000 | 3% | 45,000 |
| 31–60 วัน | 600,000 | 10% | 60,000 |
| 61–90 วัน | 300,000 | 25% | 75,000 |
| เกิน 90 วัน | 400,000 | 50% | 200,000 |
| รวม | 6,800,000 | 420,000 |
ลูกหนี้สุทธิในงบจึงเท่ากับ 6,800,000 − 420,000 = 6,380,000 บาท สังเกตว่ายอดที่ค้างเกิน 60 วันมีเพียง 700,000 บาท หรือราว 10% ของลูกหนี้ทั้งหมด แต่คิดเป็น 275,000 บาท หรือราว 65% ของค่าเผื่อทั้งหมด
อัตราในตารางเป็นตัวอย่างเท่านั้น ให้ทบทวนอัตราของบริษัทอย่างน้อยปีละครั้ง โดยดูว่าลูกหนี้ในแต่ละช่วงอายุเมื่อปีก่อน สุดท้ายเก็บไม่ได้กี่เปอร์เซ็นต์ แล้วคุยกับผู้สอบบัญชีถึงวิธีที่ใช้
บันทึกบัญชีสามจังหวะ
ต่อจากตัวอย่าง สมมติต้นปีมีค่าเผื่อยกมา 300,000 บาท ระหว่างปีมีลูกค้ารายหนึ่งเลิกกิจการ ค้างอยู่ 80,000 บาท บริษัททวงถามจนถึงที่สุดแล้วจึงตัดเป็นหนี้สูญ
- ตัดหนี้สูญ ตาม TFRS for NPAEs ย่อหน้า 7.7 จำหน่ายลูกหนี้ออกจากบัญชีและปรับลดค่าเผื่อ เดบิต ค่าเผื่อหนี้สงสัยจะสูญ 80,000 เครดิต ลูกหนี้การค้า 80,000 ค่าเผื่อเหลือ 220,000 บาท ขั้นนี้ไม่กระทบกำไร เพราะเคยรับรู้ค่าใช้จ่ายไว้ตอนตั้งค่าเผื่อแล้ว
- ปรับค่าเผื่อสิ้นปี ยอดที่ต้องมีคือ 420,000 บาท จึงตั้งเพิ่ม 200,000 บาท เดบิต หนี้สงสัยจะสูญ (ค่าใช้จ่าย) 200,000 เครดิต ค่าเผื่อหนี้สงสัยจะสูญ 200,000
- ได้รับเงินคืนภายหลัง ย่อหน้า 7.8 ให้โอนกลับบัญชีลูกหนี้และค่าเผื่อแล้วบันทึกรับชำระ หรือเลือกบันทึกหนี้สูญได้รับคืนเป็นรายได้อื่น โดยเปิดเผยนโยบายที่เลือกในหมายเหตุประกอบงบการเงิน
หมายเหตุประกอบงบการเงินต้องเปิดเผยมูลค่าหนี้สูญที่ตัดจำหน่ายระหว่างงวด และหนี้สูญได้รับคืนของงวดด้วย
ทางภาษี: ค่าเผื่อหักไม่ได้ หนี้สูญหักได้ถ้าทำตามเกณฑ์
ประมวลรัษฎากรมาตรา 65 ตรี (1) ไม่ให้ถือเงินสำรองต่าง ๆ เป็นรายจ่าย ข้อยกเว้นมีเฉพาะธุรกิจประกันภัยและสถาบันการเงินบางประเภท ค่าเผื่อหนี้สงสัยจะสูญของ SME ทั่วไปจึงต้องบวกกลับตอนคำนวณกำไรสุทธิใน ภ.ง.ด.50 ส่วนหนี้สูญ มาตรา 65 ทวิ (9) ให้หักเป็นรายจ่ายได้เมื่อจำหน่ายตามกฎกระทรวง ฉบับที่ 186 (พ.ศ. 2534) ซึ่งแก้ไขล่าสุดเรื่องเกณฑ์วงเงินโดยกฎกระทรวง ฉบับที่ 374 (พ.ศ. 2564)
เงื่อนไขพื้นฐานทุกกรณี
- เป็นหนี้จากการประกอบกิจการ หรือหนี้ที่นำไปรวมเป็นรายได้แล้ว
- ไม่ใช่หนี้ของผู้ที่เป็นหรือเคยเป็นกรรมการหรือหุ้นส่วนผู้จัดการ
- ยังไม่ขาดอายุความ และมีหลักฐานชัดแจ้งที่ฟ้องลูกหนี้ได้
เกณฑ์ตามขนาดหนี้ของลูกหนี้แต่ละราย
| หนี้ของลูกหนี้รายหนึ่ง | ต้องทำอะไรเพิ่ม |
|---|---|
| ไม่เกิน 200,000 บาท | มีหลักฐานการทวงถามตามสมควรแต่ไม่ได้รับชำระ และการฟ้องร้องจะเสียค่าใช้จ่ายไม่คุ้มกับหนี้ที่จะได้รับ |
| ไม่เกิน 2,000,000 บาท | อย่างใดอย่างหนึ่ง: ทำตามเงื่อนไขเดียวกับหนี้เกิน 2 ล้านบาทข้อ (1) หรือฟ้องคดีแพ่งหรือยื่นขอเฉลี่ยหนี้แล้วศาลรับคำฟ้อง หรือฟ้องหรือยื่นขอรับชำระหนี้ในคดีล้มละลายแล้วศาลหรือเจ้าพนักงานพิทักษ์ทรัพย์รับคำขอ สองกรณีหลังกรรมการต้องอนุมัติการจำหน่ายภายใน 30 วันนับจากวันสิ้นรอบระยะเวลาบัญชี |
| เกิน 2,000,000 บาท | อย่างใดอย่างหนึ่ง: (1) ทวงถามมีหลักฐานแล้วไม่ได้รับชำระ และลูกหนี้ตาย สาบสูญ หรือเลิกกิจการโดยเจ้าหนี้บุริมสิทธิมีหนี้มากกว่าทรัพย์สิน (2) ฟ้องคดีแพ่งจนบังคับคดีแล้วลูกหนี้ไม่มีทรัพย์สินชำระ หรือ (3) คดีล้มละลายถึงขั้นศาลเห็นชอบการประนอมหนี้ หรือพิพากษาให้ล้มละลายและมีการแบ่งทรัพย์ครั้งแรกหรือปิดคดีแล้ว |
ตามข้อ 7 ของกฎกระทรวง หนี้ที่ทำครบเงื่อนไขแล้วให้หักเป็นรายจ่ายในรอบบัญชีที่จำหน่าย ยกเว้นกรณีหนี้ไม่เกิน 2 ล้านบาทที่ใช้การฟ้องคดี ให้หักในรอบบัญชีที่ศาลหรือเจ้าพนักงานมีคำสั่งรับคำฟ้องหรือคำขอ ถ้าภายหลังได้รับชำระหนี้สูญที่หักไปแล้ว มาตรา 65 ทวิ (9) ให้นำมาคำนวณเป็นรายได้ในรอบบัญชีที่ได้รับ
ต่อจากตัวอย่าง
ในงบกำไรขาดทุนมีค่าใช้จ่ายหนี้สงสัยจะสูญ 200,000 บาท ทางภาษีต้องบวกกลับทั้งจำนวน แล้วหักหนี้สูญ 80,000 บาทที่ตัดตามเกณฑ์ (หนี้รายนี้ไม่เกิน 200,000 บาท มีหลักฐานการทวงถาม) สุทธิแล้วกำไรทางภาษีสูงกว่ากำไรทางบัญชี 120,000 บาท เท่ากับค่าเผื่อที่เพิ่มขึ้นจาก 300,000 เป็น 420,000 บาท ถ้าหนี้ 80,000 บาทนั้นไม่มีหลักฐานการทวงถาม ก็หักไม่ได้ และกำไรทางภาษีจะสูงกว่าทางบัญชี 200,000 บาท
ภาษีมูลค่าเพิ่มของหนี้สูญ
ถ้าบริษัทจดทะเบียนภาษีมูลค่าเพิ่มและเคยนำภาษีขายของบิลนั้นไปเสียแล้ว ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 85) ให้นำภาษีขายส่วนของหนี้สูญมาหักออกจากภาษีขายในเดือนภาษีที่จำหน่ายหนี้สูญได้ แต่มีเงื่อนไขสำคัญคือ ลูกหนี้ต้องไม่ใช่ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม ต้องออกใบกำกับภาษีเต็มรูปไว้ และไม่ใช่หนี้ของกรรมการหรือหุ้นส่วนผู้จัดการ ลูกค้า B2B ที่จด VAT จึงมักใช้สิทธินี้ไม่ได้ ตรวจกับสำนักงานบัญชีก่อนยื่น ภ.พ.30
ลดหนี้สูญตั้งแต่ต้นทาง
- ตรวจเครดิตก่อนให้เทอม ดูงบการเงินลูกค้าใน DBD DataWarehouse+ และกำหนดวงเงินเครดิตต่อราย
- เก็บเอกสารให้ฟ้องได้ ใบสั่งซื้อ ใบส่งของที่ลูกค้าเซ็นรับ ใบแจ้งหนี้ และสัญญา ถ้าไม่มี จะติดทั้งการทวงและการตัดหนี้ทางภาษี
- ทวงเป็นลายลักษณ์อักษรตามรอบ เช่น เตือนก่อนครบกำหนด ทวงวันครบกำหนด ส่งหนังสือทวงถามเมื่อเกิน 30 และ 60 วัน เก็บสำเนาและหลักฐานการส่ง
- หยุดส่งของเมื่อเกินเกณฑ์ กำหนดล่วงหน้าว่าลูกค้าที่ค้างเกินกี่วันจะต้องจ่ายก่อนส่งของรอบใหม่
- เฝ้าดูอายุความ ประมวลกฎหมายแพ่งและพาณิชย์มาตรา 193/34 กำหนดอายุความ 2 ปีสำหรับค่าสินค้าที่ผู้ประกอบการค้าส่งมอบและค่าการงานที่ทำ เว้นแต่เป็นการทำเพื่อกิจการของลูกหนี้เอง ซึ่งใช้อายุความตามมาตราอื่น หนี้ที่ขาดอายุความแล้วตัดเป็นหนี้สูญทางภาษีไม่ได้ ปรึกษาทนายความว่าหนี้ของคุณใช้อายุความเท่าไร
เริ่มจากตรงไหน
- ออกรายงานอายุลูกหนี้ ณ สิ้นเดือนนี้ นับจากวันครบกำหนดชำระ
- ไล่ดูรายการที่ค้างเกิน 90 วันทีละราย บันทึกว่ามีหลักฐานการทวงถามอะไรแล้ว และลูกหนี้รายนั้นยอดรวมเท่าไร เพื่อรู้ว่าตกเกณฑ์ภาษีขั้นไหน
- คำนวณอัตราค่าเผื่อจากประวัติของบริษัท แล้วตกลงวิธีกับผู้สอบบัญชี
- ตั้งรอบการทวงถามเป็นลายลักษณ์อักษร และกำหนดผู้รับผิดชอบ
- ก่อนปิดปี สรุปรายการที่จะตัดหนี้สูญ ให้กรรมการอนุมัติตามกำหนด และแยกยอดที่ต้องบวกกลับใน ภ.ง.ด.50
ค่าเผื่อหนี้สงสัยจะสูญทำให้งบบอกความจริงว่าลูกหนี้มีค่าเท่าไร ส่วนเอกสารการทวงถามที่เก็บไว้ทุกเดือนทำให้หนี้ที่เก็บไม่ได้ยังหักภาษีได้ ทั้งสองเรื่องเริ่มจากรายงานฉบับเดียวกัน
แหล่งข้อมูล
- มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (ปรับปรุง 2565) บทที่ 7 ลูกหนี้ — สภาวิชาชีพบัญชี
- กฎกระทรวง ฉบับที่ 186 (พ.ศ. 2534) หลักเกณฑ์การจำหน่ายหนี้สูญจากบัญชีลูกหนี้ (แก้ไขโดยฉบับที่ 374) — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 65 ทวิ (9) และมาตรา 65 ตรี (1) — กรมสรรพากร
- ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 85) การนำภาษีขายส่วนของหนี้สูญมาหักออกจากภาษีขาย — กรมสรรพากร
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 193/34 — Thai Law Online
- DBD DataWarehouse+ ค้นหาข้อมูลนิติบุคคลและงบการเงิน — กรมพัฒนาธุรกิจการค้า