ปิดบัญชีสิ้นปีและเตรียมรับผู้สอบบัญชี: ปฏิทินงานตั้งแต่พฤศจิกายนถึงวันยื่นงบ
นับย้อนจากกำหนดอนุมัติงบภายใน 4 เดือน งานที่ต้องทำก่อนวันสิ้นปี การตรวจนับสินค้า เช็กลิสต์รายการปรับปรุง เอกสารที่ผู้สอบบัญชีขอ และวันยื่นงบ บอจ.5 และ ภ.ง.ด.50
ในบทความนี้
บริษัทที่ปิดรอบบัญชีวันที่ 31 ธันวาคม มีเวลาไม่ถึงสี่เดือนหลังสิ้นปีที่จะปิดบัญชี ให้ผู้สอบบัญชีตรวจ และนำงบเข้าที่ประชุมผู้ถือหุ้น ช่วงเวลานี้ตรงกับงานยื่นภาษีรายเดือน การวางแผนปีใหม่ และบางบริษัทก็กำลังคุยกับนักลงทุน ถ้าเริ่มเตรียมในเดือนมกราคม งานมักไปกองที่เดือนมีนาคมและเมษายน ผู้สอบบัญชีถามคำถามเดิมซ้ำหลายรอบ และค่าสอบบัญชีก็สูงขึ้นตามเวลาที่ใช้
บทความนี้วางปฏิทินงานปิดบัญชีสิ้นปี 2569 ตั้งแต่เดือนพฤศจิกายนจนถึงวันยื่นงบการเงิน บอกว่างานไหนต้องทำก่อนวันสิ้นปี งานไหนทำหลังสิ้นปี และเอกสารที่ผู้สอบบัญชีจะขอ เพื่อให้เจ้าของกิจการคุมงานกับสำนักงานบัญชีได้เอง
กำหนดเวลาตามกฎหมายที่ต้องนับย้อน
สำหรับบริษัทจำกัดที่ปิดรอบบัญชีวันที่ 31 ธันวาคม 2569 กำหนดหลักมีดังนี้
| งาน | กำหนด | ที่มา |
|---|---|---|
| ผู้สอบบัญชีตรวจงบดุล แล้วนำเสนอที่ประชุมใหญ่อนุมัติ | ภายใน 4 เดือนนับแต่วันที่ลงในงบดุล คือภายใน 30 เมษายน 2570 | ป.พ.พ. มาตรา 1197 |
| ส่งสำเนางบดุลให้ผู้ถือหุ้นทุกคน | ก่อนวันประชุมไม่น้อยกว่า 3 วัน | ป.พ.พ. มาตรา 1197 |
| ส่งบัญชีรายชื่อผู้ถือหุ้น (บอจ.5) ต่อนายทะเบียน | ไม่ช้ากว่าวันที่ 14 นับแต่การประชุมสามัญ | ป.พ.พ. มาตรา 1139 |
| ยื่นงบการเงินต่อกรมพัฒนาธุรกิจการค้า | ภายใน 1 เดือนนับแต่วันที่ที่ประชุมใหญ่อนุมัติงบ | พ.ร.บ.การบัญชี พ.ศ. 2543 มาตรา 11 |
| ยื่น ภ.ง.ด.50 และชำระภาษีเงินได้นิติบุคคล | ภายใน 150 วันนับแต่วันสุดท้ายของรอบระยะเวลาบัญชี คือภายใน 30 พฤษภาคม 2570 | กรมสรรพากร |
ไม่ยื่นงบการเงินตามมาตรา 11 มีโทษปรับไม่เกิน 50,000 บาทตามมาตรา 30 ของ พ.ร.บ.การบัญชี ส่วน ภ.ง.ด.50 ที่ยื่นทางอินเทอร์เน็ต กระทรวงการคลังขยายเวลาให้อีก 8 วันเป็นช่วง ๆ ประกาศที่ใช้อยู่ครอบคลุมแบบที่ถึงกำหนดยื่นไม่เกิน 31 มกราคม 2570 จึงยังไม่ครอบคลุมแบบของรอบปี 2569 ให้ติดตามประกาศฉบับใหม่ และวางแผนให้ทันวันที่ 30 พฤษภาคมไว้ก่อน
บริษัทจำกัดต้องให้ผู้สอบบัญชีรับอนุญาต (CPA) ตรวจงบเสมอ ผู้สอบบัญชีภาษีอากร (TA) ตรวจได้เฉพาะห้างหุ้นส่วนจดทะเบียนขนาดเล็กที่เข้าเกณฑ์ของกรมสรรพากร
ภาพรวมทั้งรอบ
เมื่อนับย้อนจากวันที่ 30 เมษายน ผู้สอบบัญชีต้องได้ร่างงบที่ครบถ้วนราวปลายเดือนกุมภาพันธ์ จึงจะมีเวลาตรวจ ถามตอบ และแก้ไข ก่อนลงนามในรายงาน ตัวอย่างสมมติด้านล่างแบ่งงานเป็นสามช่วง เริ่มสัปดาห์แรกของเดือนพฤศจิกายน 2569
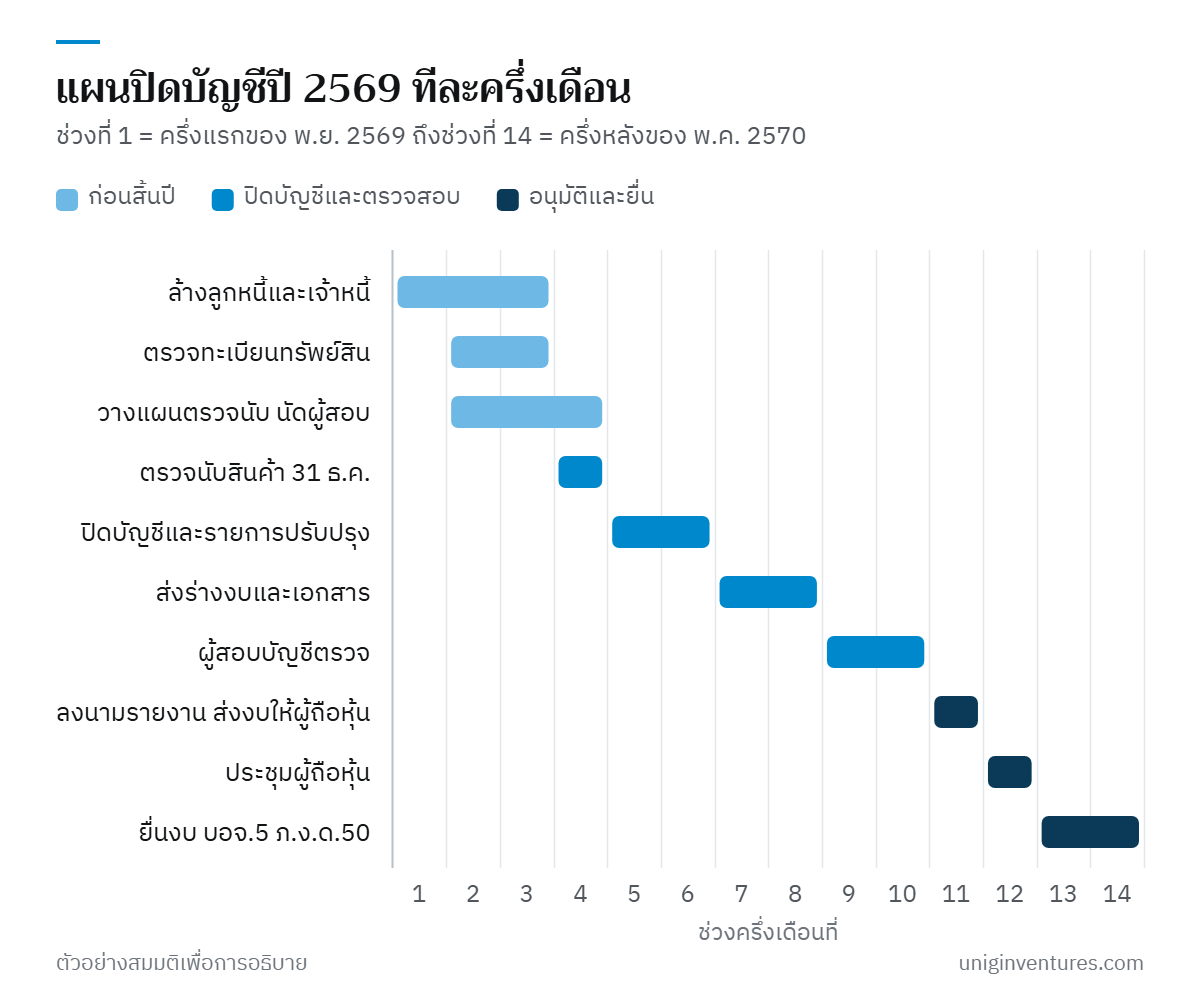
งานก่อนวันสิ้นปี (พฤศจิกายน–ธันวาคม)
- ล้างลูกหนี้และเจ้าหนี้ค้างนาน ไล่รายงานอายุหนี้ ตามเก็บเงิน ส่งใบแจ้งยอดให้ลูกค้ารายใหญ่ยืนยัน และตัดสินใจเรื่องหนี้ที่เก็บไม่ได้ก่อนปิดปี การตัดหนี้สูญให้หักภาษีได้ต้องทำตามหลักเกณฑ์ของกรมสรรพากร ดูรายละเอียดใน ลูกหนี้ค้างนานและหนี้สูญ
- ตรวจทะเบียนทรัพย์สิน เทียบทะเบียนกับของจริง ทรัพย์สินที่ขายหรือเลิกใช้แล้วต้องตัดออก ทรัพย์สินที่ซื้อเพิ่มต้องมีใบกำกับและวันที่เริ่มใช้งาน เพื่อคิดค่าเสื่อมราคาให้ถูกงวด
- เคลียร์บัญชีกรรมการและบัญชีพัก เงินกู้ยืมกรรมการ เงินทดรองจ่าย และบัญชีพักที่ค้างอยู่เป็นจุดที่ผู้สอบบัญชีถามแทบทุกครั้ง ทำให้ทุกรายการมีเอกสารและยอดตรงกับคู่สัญญา
- รวบรวมสัญญาสำคัญ สัญญาเช่า สัญญาเงินกู้ สัญญาขายที่มีเงื่อนไขพิเศษ และเรื่องที่อาจถูกฟ้องร้อง สิ่งเหล่านี้กระทบทั้งตัวเลขและหมายเหตุประกอบงบ
- นัดผู้สอบบัญชี ตกลงวันตรวจนับสินค้า วันส่งร่างงบ วันที่จะเข้าตรวจ และขอรายการเอกสารที่ต้องเตรียมล่วงหน้า
วันตรวจนับสินค้าคงเหลือ
ถ้าสินค้าคงเหลือมีสาระสำคัญต่องบการเงิน มาตรฐานการสอบบัญชีสากล ISA 501 กำหนดให้ผู้สอบบัญชีเข้าสังเกตการณ์การตรวจนับ เว้นแต่ทำไม่ได้ในทางปฏิบัติ ผู้สอบบัญชีจะประเมินวิธีนับของบริษัท ดูการนับจริง ตรวจสภาพสินค้า และสุ่มนับซ้ำ การตรวจนับจึงต้องเป็นงานที่วางแผน ไม่ใช่การเดินนับคร่าว ๆ
- เขียนคำสั่งการนับ ใครนับโซนไหน ใช้ใบนับที่มีเลขกำกับ นับสองคนต่อทีม และเก็บใบนับคืนครบทุกใบ
- หยุดรับและส่งของระหว่างนับ หรือแยกพื้นที่ให้ชัด แล้วจดเลขที่ใบส่งของและใบรับของฉบับสุดท้ายก่อนวันสิ้นปี เพื่อตัดยอดขายและยอดซื้อให้ตรงงวด (Cut-off)
- แยกสินค้าเสื่อมสภาพหรือค้างนาน จดไว้ระหว่างนับ เพราะต้องพิจารณาลดมูลค่าให้เหลือมูลค่าสุทธิที่จะได้รับ ตามมาตรฐาน TFRS for NPAEs บทสินค้าคงเหลือ
- สินค้าที่อยู่นอกบริษัท เช่นสินค้าฝากขายหรือฝากคลังของบุคคลอื่น ต้องขอหนังสือยืนยันหรือไปนับด้วย
บริษัทที่จดทะเบียนภาษีมูลค่าเพิ่มต้องทำรายงานสินค้าและวัตถุดิบตามมาตรา 87 ของประมวลรัษฎากรอยู่แล้ว ผลการนับวันสิ้นปีคือจุดที่ใช้ตรวจว่ารายงานนั้นตรงกับของจริงหรือไม่ วิธีตีราคาสินค้าดูได้ใน บัญชีสินค้าคงเหลือ: FIFO ถัวเฉลี่ย และการตรวจนับ
ปิดบัญชีหลังสิ้นปี (มกราคม–กุมภาพันธ์)
ถ้าบริษัทปิดงบรายเดือนสม่ำเสมอ การปิดปลายปีคือเดือนที่ 12 บวกรายการปรับปรุงประจำปี เช็กลิสต์ที่ควรผ่านก่อนส่งร่างงบมีดังนี้
- กระทบยอดเงินฝากทุกบัญชี ณ 31 ธันวาคม พร้อมใบแจ้งยอดธนาคาร
- บันทึกค่าใช้จ่ายค้างจ่าย เช่นค่าไฟ ค่าที่ปรึกษา โบนัสที่อนุมัติแล้ว และตัดค่าใช้จ่ายจ่ายล่วงหน้าตามงวด
- รายได้รับล่วงหน้าและงานที่ทำแล้วแต่ยังไม่ได้ออกใบแจ้งหนี้ รับรู้ให้ถูกงวด
- คำนวณค่าเสื่อมราคาครบปีจากทะเบียนทรัพย์สินที่ตรวจแล้ว
- ตั้งค่าเผื่อหนี้สงสัยจะสูญ และปรับมูลค่าสินค้าคงเหลือจากผลการนับ
- กระทบยอดภาษีขายในบัญชีกับ ภ.พ.30 ทั้ง 12 เดือน และยอดภาษีหัก ณ ที่จ่ายกับแบบที่ยื่น
- คำนวณภาษีเงินได้นิติบุคคลค้างจ่าย หักด้วยภาษีที่จ่ายแล้วตาม ภ.ง.ด.51 และภาษีที่ถูกหัก ณ ที่จ่าย
- ทบทวนเหตุการณ์หลังวันสิ้นปีที่อาจต้องปรับงบหรือเปิดเผย เช่นลูกค้ารายใหญ่ล้มละลาย หรือคดีความที่ตัดสินแล้ว
ทำงานกับผู้สอบบัญชีให้จบเร็ว
รายการเอกสารที่บริษัทเตรียม
ผู้สอบบัญชีส่วนใหญ่ส่งรายการเอกสารที่ต้องการล่วงหน้า (มักเรียกว่า PBC List ย่อจาก Prepared by Client) ปกติจะมีงบทดลอง รายละเอียดประกอบทุกบัญชีที่มียอด ใบแจ้งยอดธนาคาร ทะเบียนทรัพย์สิน รายงานอายุลูกหนี้และเจ้าหนี้ ผลการตรวจนับ สัญญาสำคัญ รายงานการประชุม และแบบภาษีทั้งปี ตั้งโฟลเดอร์ตามรายการนี้ ตั้งชื่อไฟล์ตามเลขบัญชี และให้ยอดในรายละเอียดประกอบตรงกับงบทดลองทุกบรรทัด
หนังสือยืนยันยอด
ผู้สอบบัญชีจะส่งหนังสือขอยืนยันยอดไปที่ธนาคาร และมักส่งไปที่ลูกหนี้หรือเจ้าหนี้บางราย ตาม ISA 505 ผู้สอบบัญชีต้องคุมการส่งและรับหนังสือเอง คำตอบต้องส่งตรงถึงผู้สอบบัญชี บริษัทจึงทำหน้าที่ลงนามให้ความยินยอมและแจ้งคู่สัญญาให้ตอบ ธนาคารใช้เวลาตอบหลายสัปดาห์ ควรให้ผู้สอบบัญชีส่งคำขอตั้งแต่ต้นเดือนมกราคม
หนังสือรับรองของผู้บริหาร
ก่อนลงนามในรายงาน ผู้สอบบัญชีจะขอให้ผู้บริหารลงนามในหนังสือรับรอง (Management Representation Letter) ยืนยันว่าได้ให้ข้อมูลครบถ้วน อ่านให้ละเอียดก่อนเซ็น ถ้ามีเรื่องที่ยังไม่ได้บอก เช่นการค้ำประกันหรือข้อพิพาท ให้บอกก่อนลงนาม
เริ่มจากตรงไหน
- สัปดาห์นี้ นัดคุยกับสำนักงานบัญชีและผู้สอบบัญชี ตกลงวันตรวจนับ วันส่งร่างงบ และวันประชุมผู้ถือหุ้น แล้วใส่ลงปฏิทินของทุกคน
- ภายในเดือนพฤศจิกายน ไล่ลูกหนี้ เจ้าหนี้ บัญชีกรรมการ และทะเบียนทรัพย์สิน ให้เหลือแต่รายการที่อธิบายได้
- ภายใน 31 ธันวาคม ตรวจนับสินค้าตามแผน จดเลขเอกสารตัดงวด
- ภายในปลายเดือนกุมภาพันธ์ ส่งร่างงบพร้อมเอกสารตามรายการของผู้สอบบัญชี
- หลังประชุมผู้ถือหุ้น ยื่น บอจ.5 ภายใน 14 วัน ยื่นงบต่อกรมพัฒนาธุรกิจการค้าภายใน 1 เดือน และยื่น ภ.ง.ด.50 ภายใน 30 พฤษภาคม 2570
บริษัทที่ปิดงบรายเดือนได้ตรงเวลาจะพบว่างานปลายปีเบาลงมาก ดูวิธีได้ใน ปิดงบรายเดือนให้เสร็จใน 10 วันทำการ
แผนงานรายสัปดาห์ในบทความเป็นตัวอย่างสมมติเพื่อการอธิบาย กำหนดเวลาตามกฎหมายตรวจสอบ ณ เดือนตุลาคม 2569 บริษัทที่รอบบัญชีไม่ใช่ปีปฏิทินให้นับจากวันปิดบัญชีของตัวเอง และควรตรวจรายละเอียดกับผู้ทำบัญชีและผู้สอบบัญชีของบริษัท
แหล่งข้อมูล
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1197 — Thai Law Online
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1139 — Thai Law Online
- พระราชบัญญัติการบัญชี พ.ศ. 2543 (มาตรา 11 และ 30) — กรมพัฒนาธุรกิจการค้า
- สารพันคำถามแบบ ภ.ง.ด.50 — กรมสรรพากร
- ประกาศกระทรวงการคลัง เรื่อง การขยายกำหนดเวลาการยื่นแบบทางอินเทอร์เน็ต — กรมสรรพากร
- ความแตกต่างระหว่าง TA และ CPA — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 87–90 (รายงานสินค้าและวัตถุดิบ) — กรมสรรพากร
- มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (ปรับปรุง 2565) บทที่ 8 สินค้าคงเหลือ — สภาวิชาชีพบัญชี
- ISA (UK) 501 Audit Evidence — Specific Considerations for Selected Items — Financial Reporting Council
- ISA (UK) 505 External Confirmations — Financial Reporting Council