เกณฑ์คงค้างกับเกณฑ์เงินสด: ทำไมกำไรกับเงินในบัญชีไม่เท่ากัน
บริษัทในไทยต้องทำบัญชีตามเกณฑ์คงค้าง กำไรจึงไม่เท่ากับเงินสด ดูตัวอย่างเดือนเดียวที่ได้สองคำตอบ วิธีไล่จากกำไรไปหาเงินสดทุกเดือน และเหตุที่ยิ่งโตยิ่งเงินตึง
ในบทความนี้
สถานการณ์ที่พบบ่อยในบริษัทที่กำลังโต คือสำนักงานบัญชีรายงานว่าเดือนนี้มีกำไรดี แต่เงินในบัญชีธนาคารกลับลดลง และเงินเดือนงวดหน้าเริ่มตึง บัญชีไม่ได้ผิด กำไรกับเงินสดวัดคนละเรื่องกัน และส่วนต่างทั้งหมดมาจากคำถามเดียว คือจะบันทึกรายการเมื่อเกิดสิทธิหรือภาระ หรือบันทึกเมื่อเงินเข้าออกจริง
บทความนี้อธิบายความต่างระหว่างเกณฑ์คงค้าง (Accrual Basis) กับเกณฑ์เงินสด (Cash Basis) เหตุผลที่บริษัทในไทยต้องใช้เกณฑ์คงค้าง และวิธีไล่จากกำไรไปหาเงินสดด้วยตารางหน้าเดียวที่ทำซ้ำได้ทุกเดือน
สองวิธีบันทึกเดือนเดียวกัน
เกณฑ์เงินสด บันทึกรายได้เมื่อลูกค้าจ่ายเงิน และบันทึกค่าใช้จ่ายเมื่อเราจ่ายออกไป เป็นวิธีเดียวกับการทำบัญชีรายรับรายจ่ายของครัวเรือน และเป็นวิธีที่เจ้าของกิจการหลายคนใช้อ่านธุรกิจโดยไม่รู้ตัว คือดูว่าเงินเข้าเท่าไร ออกเท่าไร
เกณฑ์คงค้าง บันทึกรายได้เมื่อเกิดสิทธิได้รับ เช่น เมื่อส่งมอบสินค้าหรือให้บริการเสร็จ และบันทึกค่าใช้จ่ายในงวดที่ค่าใช้จ่ายนั้นเกี่ยวข้อง ไม่ว่าเงินจะเข้าออกแล้วหรือยัง ใบแจ้งหนี้ที่ออกวันนี้โดยให้เครดิต 60 วันเป็นรายได้ของเดือนนี้ ค่าไฟของเดือนนี้ที่บิลมาถึงเดือนหน้าเป็นค่าใช้จ่ายของเดือนนี้
เกณฑ์คงค้างสะท้อนผลการดำเนินงานได้ใกล้ความจริงกว่า เพราะจับคู่รายได้ของแต่ละงวดกับต้นทุนที่ใช้หารายได้นั้น ส่วนเกณฑ์เงินสดอาจทำให้เดือนที่งานเงียบดูดีเพราะลูกค้ารายใหญ่บังเอิญโอนเงินมา หรือทำให้เดือนที่งานดีดูแย่เพราะเพิ่งจ่ายค่าประกันภัยทั้งปีล่วงหน้า
บริษัทในไทยต้องใช้เกณฑ์คงค้าง
สำหรับนิติบุคคลในไทย เรื่องนี้ไม่ใช่ทางเลือก กฎสองชุดกำหนดไว้ตรงกัน
- ด้านภาษี มาตรา 65 แห่งประมวลรัษฎากรกำหนดให้คำนวณรายได้และรายจ่ายเพื่อเสียภาษีเงินได้นิติบุคคลตามเกณฑ์สิทธิ คือรายได้ที่เกิดขึ้นในรอบระยะเวลาบัญชีใดให้นับเป็นรายได้ของรอบนั้นแม้ยังไม่ได้รับเงิน และรายจ่ายของรอบนั้นก็ให้นับเข้ารอบเดียวกันแม้ยังไม่ได้จ่าย บริษัทจะเปลี่ยนเกณฑ์ได้ต่อเมื่อได้รับอนุมัติจากอธิบดีกรมสรรพากร และคำสั่งกรมสรรพากรที่ ท.ป. 1/2528 กำหนดจังหวะรับรู้รายได้เฉพาะไว้สำหรับธุรกิจบางประเภท เช่น เช่าซื้อและงานก่อสร้าง นอกจากนี้มาตรา 65 ตรี (9) ยังห้ามนำรายจ่ายที่ควรจ่ายในรอบระยะเวลาบัญชีอื่นมาหัก
- ด้านมาตรฐานบัญชี กรมพัฒนาธุรกิจการค้ากำหนดให้บริษัทจัดทำงบการเงินตามมาตรฐานการรายงานทางการเงินที่สภาวิชาชีพบัญชีกำหนด SME ที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์ส่วนใหญ่ใช้มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ซึ่งระบุให้เกณฑ์คงค้างเป็นข้อสมมติพื้นฐาน คือรับรู้รายการในงวดที่รายการนั้นเกิดขึ้น ซึ่งอาจไม่ใช่งวดเดียวกับที่รับหรือจ่ายเงินสด
เจ้าของกิจการจำนวนมากยังดูยอดเงินในบัญชีธนาคารเพื่อบริหารงานรายวัน ซึ่งเป็นนิสัยที่ดี ปัญหาเกิดเมื่อเอายอดเงินในบัญชีไปถือว่าเป็นกำไร หรือเอากำไรไปถือว่าเป็นเงินสดที่ใช้ได้
เดือนเดียว ได้สองคำตอบ
ตัวอย่างสมมติ บริษัทที่ปรึกษาพนักงาน 10 คน มีรายการในเดือนมีนาคมดังนี้
- ทำโครงการเสร็จและออกใบแจ้งหนี้ 1,000,000 บาท ให้เครดิต 60 วัน ลูกค้าจะจ่ายเดือนพฤษภาคม
- ได้รับเงิน 600,000 บาท จากใบแจ้งหนี้ของเดือนมกราคม
- จ่ายเงินเดือนของเดือนมีนาคม 500,000 บาท
- จ่ายค่าประกันภัยทั้งปี 120,000 บาท คุ้มครองเดือนมีนาคมถึงกุมภาพันธ์ปีถัดไป
- ซื้อโน้ตบุ๊กและอุปกรณ์ 360,000 บาท คิดค่าเสื่อมราคา 3 ปี (เดือนละ 10,000 บาท)
- ใช้ไฟฟ้าในเดือนมีนาคม 20,000 บาท บิลมาถึงและจ่ายในเดือนเมษายน
| รายการ | เกณฑ์เงินสด | เกณฑ์คงค้าง |
|---|---|---|
| โครงการที่ออกใบแจ้งหนี้เดือนมีนาคม | 0 | 1,000,000 |
| รับชำระใบแจ้งหนี้เดือนมกราคม | 600,000 | 0 |
| เงินเดือน | −500,000 | −500,000 |
| ค่าประกันภัย | −120,000 | −10,000 |
| โน้ตบุ๊กและอุปกรณ์ | −360,000 | −10,000 |
| ค่าไฟฟ้า | 0 | −20,000 |
| ผลของเดือนมีนาคม | −380,000 | 460,000 |
บริษัทเดียวกัน เดือนเดียวกัน เงินสดลดลง 380,000 บาท แต่กำไรตามเกณฑ์คงค้าง 460,000 บาท ต่างกัน 840,000 บาท ตัวเลขทั้งสองถูกต้อง แต่ตอบคนละคำถาม กำไรตามเกณฑ์คงค้างบอกว่างานของเดือนมีนาคมทำเงินหรือไม่ ส่วนตัวเลขเงินสดบอกว่าบัญชีธนาคารจะประคองธุรกิจไปได้จนกว่าลูกค้าจะจ่ายหรือไม่
ไล่จากกำไรไปหาเงินสดทุกเดือน
TFRS for NPAEs ไม่บังคับให้ทำงบกระแสเงินสด SME จำนวนมากจึงเห็นแต่ตัวเลขตามเกณฑ์คงค้าง ทั้งนี้ไม่จำเป็นต้องทำบัญชีสองชุด ให้เริ่มจากกำไรตามเกณฑ์คงค้าง แล้วปรับเฉพาะรายการที่เงินเข้าออกคนละเวลากับที่บันทึกบัญชี นี่คือหลักเดียวกับงบกระแสเงินสดวิธีทางอ้อม (Indirect Method)
เงินสดที่เปลี่ยนไป = กำไรสุทธิ + ค่าเสื่อมราคา − ลูกหนี้ที่เพิ่มขึ้น − ค่าใช้จ่ายจ่ายล่วงหน้าและสินค้าคงเหลือที่เพิ่มขึ้น + เจ้าหนี้และค่าใช้จ่ายค้างจ่ายที่เพิ่มขึ้น − เงินซื้อสินทรัพย์ − เงินผ่อนชำระหนี้ + เงินกู้ใหม่
เดือนมีนาคมของตัวอย่างข้างต้นไล่ได้ดังนี้
| ขั้น | จำนวนเงิน |
|---|---|
| กำไรตามเกณฑ์คงค้าง | 460,000 |
| บวกค่าเสื่อมราคา (ไม่ได้จ่ายเงินออกในเดือนนี้) | 10,000 |
| หักลูกหนี้ที่เพิ่มขึ้น (ออกใบแจ้งหนี้ 1,000,000 − รับเงิน 600,000) | −400,000 |
| หักค่าประกันภัยจ่ายล่วงหน้าที่เพิ่มขึ้น (จ่าย 120,000 − ลงค่าใช้จ่าย 10,000) | −110,000 |
| บวกค่าไฟฟ้าค้างจ่าย (ลงค่าใช้จ่ายแล้ว ยังไม่ได้จ่าย) | 20,000 |
| หักเงินซื้ออุปกรณ์ | −360,000 |
| เงินสดที่เปลี่ยนไป | −380,000 |
ตารางนี้บอกว่าเงินสดไปอยู่ที่ไหน ในตัวอย่างนี้รายการใหญ่ที่สุดคือลูกหนี้ บริษัทกำลังให้ลูกค้ายืมรายได้ไป 60 วัน จึงชี้ไปที่สิ่งที่ควรทำ เช่น ลดเครดิตเทอม เก็บเงินมัดจำตอนเริ่มโครงการ หรือเปลี่ยนเป็นเก็บเงินตามงวดงานแทนการเก็บทีเดียวตอนจบ
ยิ่งโต ช่องว่างยิ่งกว้าง
ส่วนต่างนี้ไม่ได้เกิดแค่เดือนเดียว ถ้าธุรกิจขายเชื่อแต่ต้องจ่ายต้นทุนของตัวเองเร็วกว่า ยอดขายที่เพิ่มทุกบาทจะไปค้างอยู่ในลูกหนี้ กำไรจึงขึ้นในขณะที่เงินในบัญชีลดลง
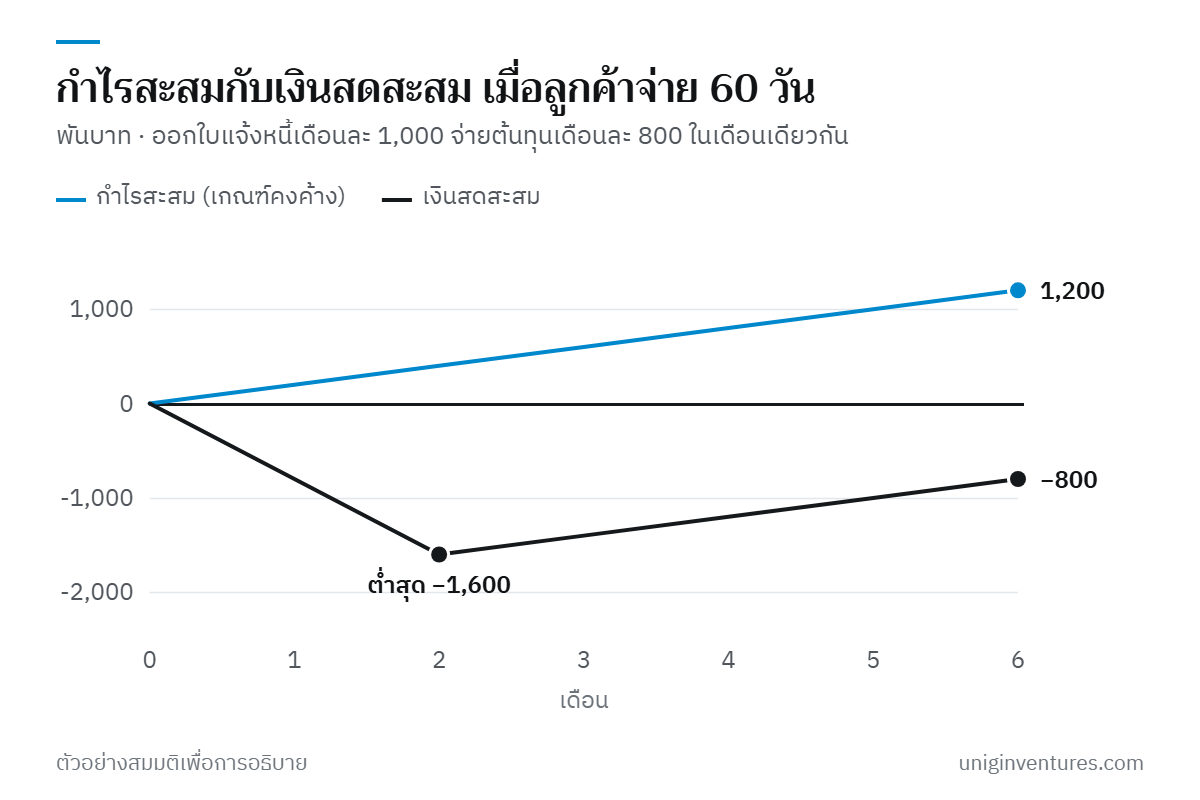
ตัวอย่างสมมติที่สอง บริษัทเปิดใหม่ออกใบแจ้งหนี้เดือนละ 1,000,000 บาท จ่ายต้นทุนเดือนละ 800,000 บาทในเดือนเดียวกัน และได้รับเงิน 60 วันหลังออกใบแจ้งหนี้ บริษัทมีกำไรตามเกณฑ์คงค้างเดือนละ 200,000 บาทตั้งแต่เดือนแรก แต่เดือนที่ 1 และ 2 ยังไม่ได้รับเงินเลย เจ้าของต้องหาเงิน 1,600,000 บาทมารองรับก่อนเงินก้อนแรกจะเข้า แม้มีกำไรมาหกเดือน บริษัทก็ยังมีเงินสดน้อยกว่าตอนเริ่ม 800,000 บาท เงินไม่ได้หายไปไหน แต่ไปค้างอยู่ในลูกหนี้ และจะกลับมาก็ต่อเมื่อลูกค้าจ่ายและการเติบโตชะลอลง
นี่คือเหตุผลที่ผู้ให้กู้และนักลงทุนขอดูทั้งงบกำไรขาดทุนและงบกระแสเงินสด และเป็นเหตุผลที่บริษัทที่มีกำไรก็ยังเงินขาดมือได้ การทำประมาณการเงินสดล่วงหน้าแบบต่อเนื่องช่วยให้เห็นจุดต่ำสุดก่อนไปถึง (ดู ประมาณการกระแสเงินสด 13 สัปดาห์)
ข้อผิดพลาดที่พบบ่อย
- บันทึกรายได้ตอนเงินเข้า การบันทึกยอดขายเมื่อได้รับเงินทำให้กำไรรายเดือนคลาดเคลื่อน และอาจทำให้รายได้ไปอยู่ผิดรอบระยะเวลาบัญชีทางภาษี ให้บันทึกใบแจ้งหนี้เมื่อส่งมอบงาน แล้วติดตามการรับเงินแยกต่างหาก
- ลงค่าใช้จ่ายจ่ายล่วงหน้าก้อนใหญ่ทีเดียว ค่าประกันภัยรายปี ค่าซอฟต์แวร์แบบสมาชิก และค่าเช่าที่จ่ายล่วงหน้า ต้องเฉลี่ยลงในเดือนที่ได้รับประโยชน์
- ลงค่าอุปกรณ์เป็นค่าใช้จ่ายทันทีที่ซื้อ สินทรัพย์ที่ใช้งานได้เกินหนึ่งปีต้องบันทึกเป็นสินทรัพย์ถาวรแล้วคิดค่าเสื่อมราคา (ดู ค่าเสื่อมราคาทางบัญชีและทางภาษี)
- ลืมตั้งค้างจ่ายตอนสิ้นเดือน บิลที่มาช้า เช่น ค่าสาธารณูปโภค ค่าคอมมิชชัน และโบนัส เป็นค่าใช้จ่ายของเดือนที่เกิดขึ้น ถ้าไม่ตั้งค้างจ่าย กำไรจะดูดีกว่าความจริง
- คิดว่าจังหวะภาษีตรงกับเกณฑ์คงค้างเสมอ ภาษีมูลค่าเพิ่มมีกฎจุดความรับผิดของตัวเอง การขายสินค้าโดยทั่วไปเกิดความรับผิดเมื่อส่งมอบสินค้า ส่วนการให้บริการโดยทั่วไปเกิดเมื่อได้รับชำระค่าบริการ เว้นแต่ออกใบกำกับภาษีหรือมีการใช้บริการไปก่อน ค่าบริการที่บันทึกเป็นรายได้เดือนมีนาคมจึงอาจไปอยู่ใน VAT ของเดือนพฤษภาคม ควรตรวจกฎของการขายแต่ละประเภทกับผู้ทำบัญชี
เริ่มจากตรงไหน
- ขอให้สำนักงานบัญชีส่งงบรายเดือนตามเกณฑ์คงค้าง ภายใน 10 วันทำการหลังสิ้นเดือน รวมการตั้งค้างจ่ายและการปันส่วนค่าใช้จ่ายจ่ายล่วงหน้า (ดู ปิดงบรายเดือนให้เสร็จใน 10 วันทำการ)
- ทำตารางไล่จากกำไรไปหาเงินสด หน้าเดียวทุกเดือน ตามขั้นในตารางข้างต้น
- ดูรายการที่ใหญ่ที่สุดในตาราง ถ้าลูกหนี้โตเร็วกว่ายอดขาย ให้ทบทวนเครดิตเทอม เงินมัดจำ และการติดตามหนี้
- วางแผนเงินสดสำหรับการเติบโต ก่อนรับงานใหญ่หรือเร่งยอดขาย ให้ประเมินว่าจะมีเงินสดค้างอยู่ในลูกหนี้เท่าไรก่อนลูกค้าจ่าย แล้วจัดหาเงินทุนไว้ก่อน
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำด้านบัญชีหรือภาษีสำหรับธุรกิจใดธุรกิจหนึ่งโดยเฉพาะ ข้อกฎหมายตรวจสอบ ณ เดือนตุลาคม 2569 บริษัทและตัวเลขในบทความเป็นตัวอย่างสมมติ
แหล่งข้อมูล
- ประมวลรัษฎากร มาตรา 65–76 รวมมาตรา 65 (เกณฑ์สิทธิ) และมาตรา 65 ตรี — กรมสรรพากร
- คำสั่งกรมสรรพากรที่ ท.ป. 1/2528 เรื่อง การคำนวณรายได้และรายจ่ายตามเกณฑ์สิทธิ — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 77–79 จุดความรับผิดภาษีมูลค่าเพิ่ม (มาตรา 78 และ 78/1) — กรมสรรพากร
- มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (ปรับปรุง 2565) ย่อหน้า 3.2–3.3 — สภาวิชาชีพบัญชี
- คำชี้แจงประกาศกรมพัฒนาธุรกิจการค้า เรื่อง กำหนดรายการย่อที่ต้องมีในงบการเงิน พ.ศ. 2566 — กรมพัฒนาธุรกิจการค้า