ทำบัญชีให้พร้อมให้นักลงทุนตรวจ: ปิดงบรายเดือนให้เสร็จใน 10 วันทำการ
บัญชีที่สะอาดและทันเวลาช่วยให้ระดมทุนได้เร็วขึ้นและสร้างความเชื่อมั่น บทความนี้สรุปขั้นตอนปิดงบรายเดือนที่ SME ไทยทำได้จริง และเอกสารที่นักลงทุนมักขอตอนทำ Due Diligence
ในบทความนี้
ก่อนนักลงทุนจะลงเงินในธุรกิจใด เขาจะตรวจตัวเลขของธุรกิจนั้น และมักตรวจอย่างละเอียด ถ้าบัญชีล่าช้า ตัวเลขไม่ตรงกัน หรืออธิบายไม่ได้ การทำ Due Diligence จะยืดเยื้อ มูลค่ากิจการถูกกดลง หรือดีลก็เงียบหายไปเอง ตัวเลขชุดเดียวกันนี้ยังบอกเจ้าของกิจการด้วยว่าธุรกิจทำกำไรได้จริงหรือไม่ การทำบัญชีให้ถูกต้องทุกเดือนจึงเป็นนิสัยที่มีค่าที่สุดอย่างหนึ่งที่ SME สร้างได้ ตั้งแต่ก่อนจะคิดระดมทุนเสียอีก
วางพื้นฐานให้ถูก
- แยกเงินธุรกิจออกจากเงินส่วนตัว เงินรับและเงินจ่ายของธุรกิจทุกรายการควรผ่านบัญชีธนาคารของบริษัทเอง บัญชีที่ปนกันเป็นปัญหาที่พบบ่อยที่สุดเวลาตรวจบริษัทขนาดเล็ก และทำให้ตัวเลขอื่นทั้งหมดน่าสงสัยไปด้วย
- ใช้เกณฑ์คงค้าง บันทึกรายได้เมื่อเกิดรายได้ และบันทึกค่าใช้จ่ายเมื่อเกิดค่าใช้จ่าย ไม่ใช่รอเงินเข้าออก บัญชีตามเกณฑ์เงินสดจะบังภาพจริงของธุรกิจที่กำลังโต
- ใช้มาตรฐานให้ถูก บริษัทจำกัดส่วนใหญ่ในไทยใช้มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs) ถ้ามีแผนเข้าตลาดหลักทรัพย์ หรือนักลงทุนกำหนด อาจต้องใช้ TFRS ฉบับเต็ม และเปลี่ยนตั้งแต่เนิ่น ๆ จะง่ายกว่า
- วางผังบัญชีให้ชัด แยกรายได้แต่ละประเภทและค่าใช้จ่ายหลักออกจากกัน รายงานที่ออกมาจะได้ตอบคำถามที่นักลงทุนถามได้ตรง ๆ
- เก็บหลักฐานให้ครบ ใบกำกับภาษี ใบเสร็จ สัญญา และเอกสารเงินเดือน ต้องจัดเก็บจนตัวเลขทุกตัวสืบย้อนกลับไปหาเอกสารได้
ปิดงบรายเดือนใน 10 วันทำการ
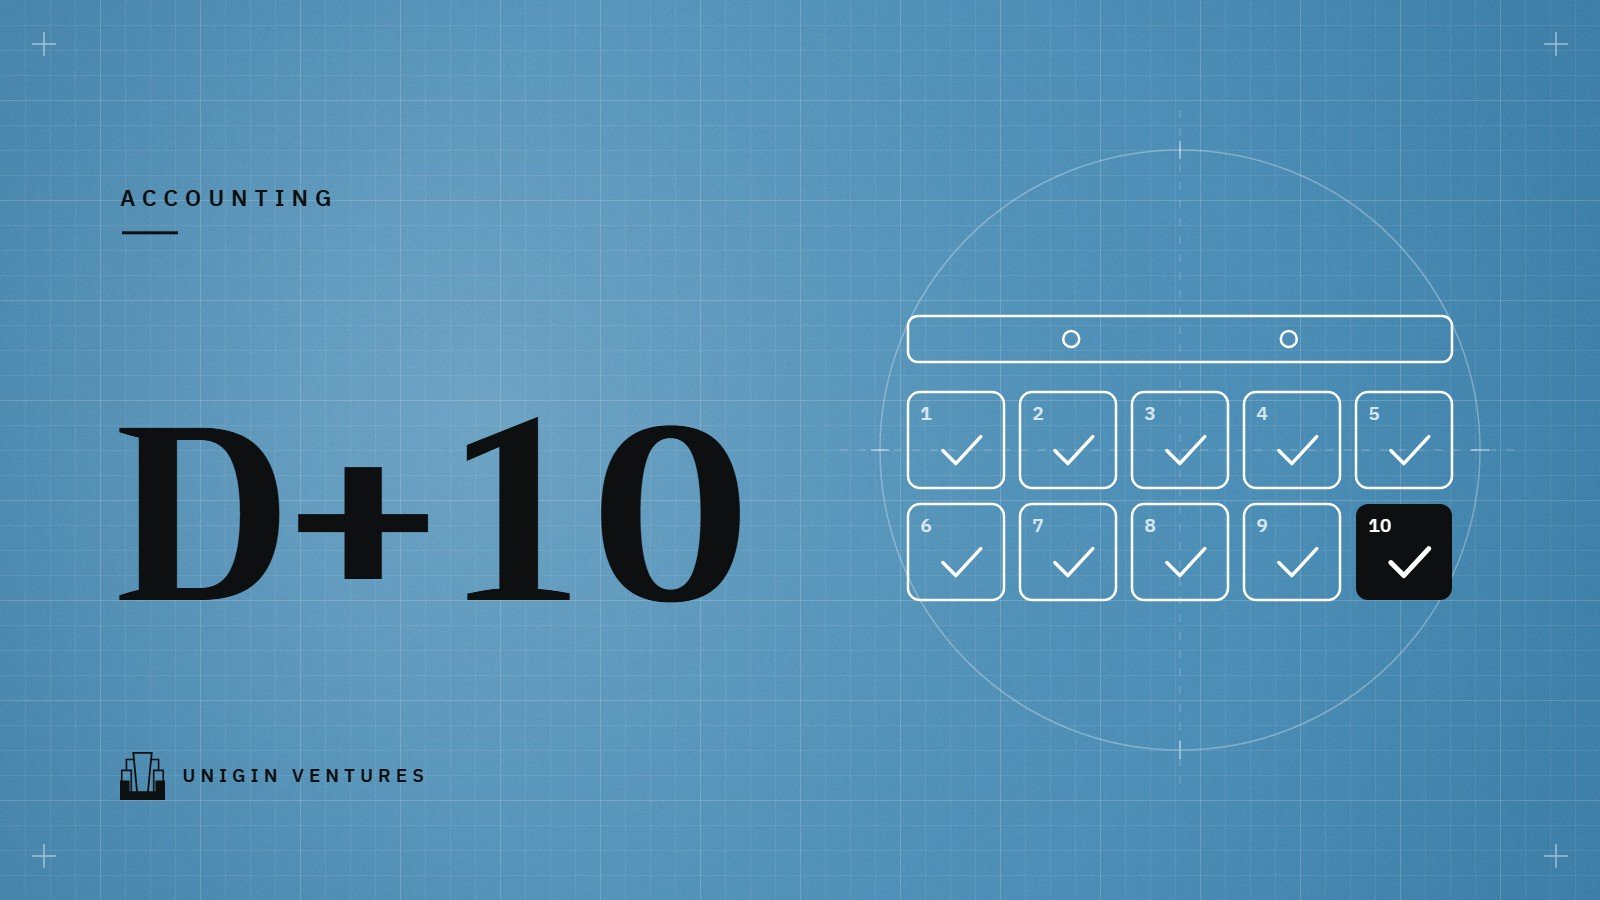
การปิดงบรายเดือนคือกระบวนการที่เปลี่ยนรายการค้าทั้งเดือนให้เป็นงบการเงินที่เชื่อถือได้ สำหรับ SME ส่วนใหญ่ 10 วันทำการเป็นเป้าที่ทำได้จริง ส่วนทีมการเงินขนาดใหญ่ตั้งเป้าที่ 5 วัน ลำดับสำคัญกว่าความเร็ว คือกระทบยอดก่อน แล้วค่อยปรับปรุง แล้วจึงออกรายงาน
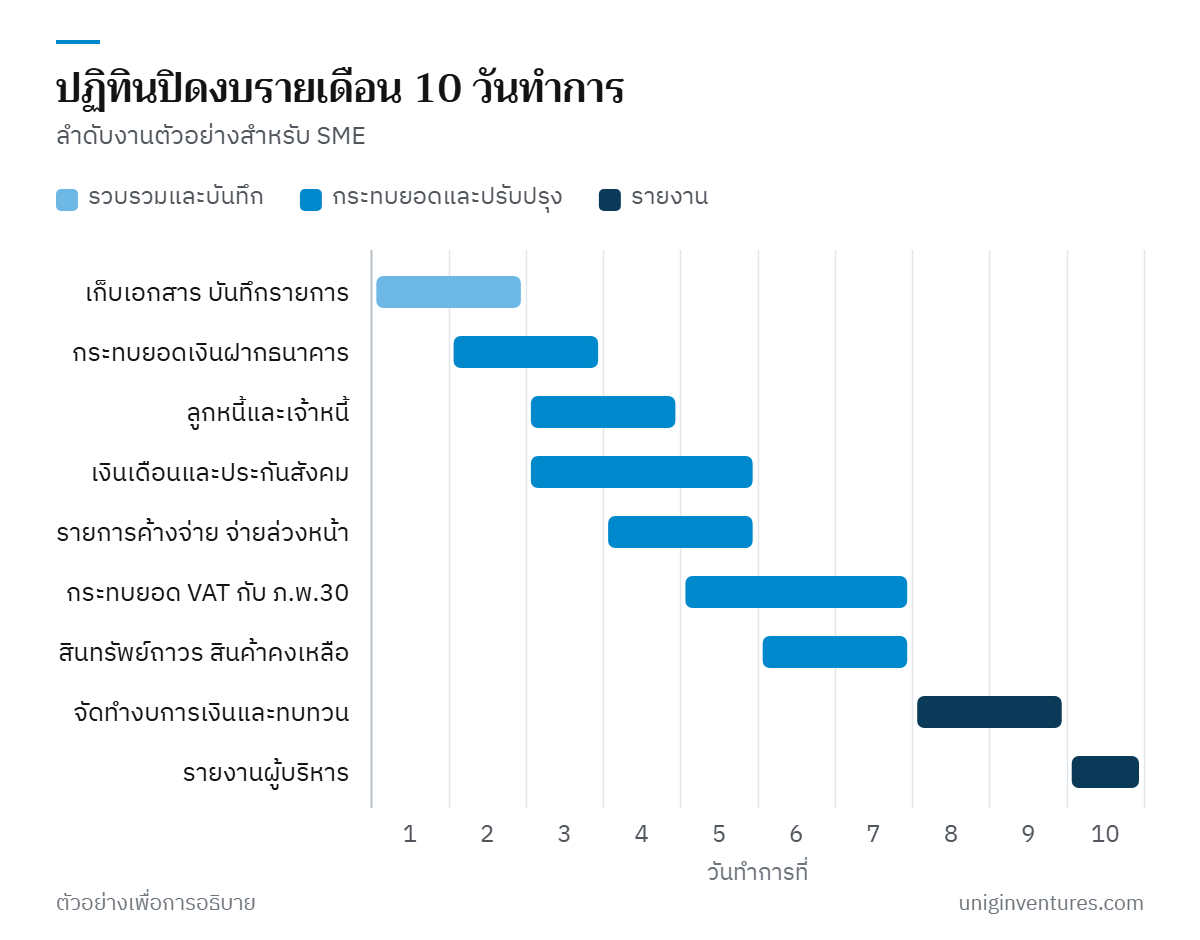
- วันที่ 1–2: ตัดยอดและบันทึกรายการ รวบรวมใบแจ้งหนี้ ใบเสร็จ และรายการเดินบัญชีธนาคารของทั้งเดือน แล้วบันทึกให้ครบ เอกสารที่ขาดให้ตามตอนนี้ อย่ารอไปตามตอนสิ้นปี
- วันที่ 2–3: กระทบยอดเงินฝากธนาคาร เทียบทุกบัญชีธนาคารของธุรกิจกับสมุดบัญชีให้ตรงถึงบาทสุดท้าย และหาสาเหตุของรายการที่อธิบายไม่ได้
- วันที่ 3–4: ลูกหนี้และเจ้าหนี้ ทบทวนอายุหนี้ทั้งที่ลูกค้าค้างจ่ายเราและที่เราค้างจ่ายซัพพลายเออร์ ติดตามใบแจ้งหนี้ที่เลยกำหนด และเทียบกับรายการยอดจากซัพพลายเออร์
- วันที่ 3–5: เงินเดือน ประกันสังคม และภาษีหัก ณ ที่จ่าย ตรวจว่าเงินเดือน เงินสมทบ และภาษีที่หักไว้บันทึกถูกต้อง และตรงกับที่ยื่นและนำส่งจริง
- วันที่ 4–5: รายการค้างจ่ายและจ่ายล่วงหน้า บันทึกค่าใช้จ่ายที่เกิดขึ้นแล้วแต่ยังไม่ได้รับใบแจ้งหนี้ ทยอยตัดค่าใช้จ่ายจ่ายล่วงหน้าให้ตรงเดือน และยกรายได้รับล่วงหน้าของงานที่ยังไม่ได้ส่งมอบไปไว้งวดถัดไป
- วันที่ 5–7: กระทบยอดภาษีมูลค่าเพิ่ม เทียบภาษีขายและภาษีซื้อในสมุดบัญชีกับใบกำกับภาษีและแบบ ภ.พ.30 ซึ่งต้องยื่นภายในวันที่ 15 ของเดือนถัดไป
- วันที่ 6–7: สินทรัพย์ถาวรและสินค้าคงเหลือ บันทึกค่าเสื่อมราคาและสินทรัพย์ที่ซื้อใหม่ ตรวจนับหรือทบทวนสินค้าคงเหลือและมูลค่า
- วันที่ 8–9: จัดทำงบการเงินและทบทวน ออกงบกำไรขาดทุน งบฐานะการเงิน และงบกระแสเงินสด แล้วดูว่ามีรายการไหนเปลี่ยนไปผิดคาดเมื่อเทียบกับเดือนก่อนหรืองบประมาณ
- วันที่ 10: รายงานผู้บริหาร ส่งรายงานสั้น ๆ ให้ผู้ก่อตั้ง และให้นักลงทุนเมื่อมีนักลงทุนแล้ว
รายงานรายเดือนควรมีอะไรบ้าง
นักลงทุนไม่ต้องการแฟ้มหนา ๆ รายงานไม่กี่หน้าที่ส่งตรงเวลาทุกเดือนมีค่ากว่ามาก
- งบกำไรขาดทุนเทียบกับงบประมาณ และเทียบกับเดือนเดียวกันของปีก่อน
- งบฐานะการเงินและกระแสเงินสด พร้อมเงินสดคงเหลือและจำนวนเดือนที่เงินสดยังพอใช้ (Runway)
- ตัวเลขสำคัญไม่กี่ตัว เช่น อัตรากำไรขั้นต้น ค่าใช้จ่ายดำเนินงาน ระยะเวลาเก็บหนี้ ระยะเวลาจ่ายหนี้ และเงินสดที่ใช้ไปต่อเดือน
- คำอธิบายสั้น ๆ ว่าอะไรเปลี่ยนไปและเพราะอะไร
เอกสารที่นักลงทุนขอตอนทำ Due Diligence
รายการเอกสารด้านการเงินที่นักลงทุนมักขอจาก SME ไทย ได้แก่
- งบการเงินที่ผ่านการตรวจสอบย้อนหลัง 2–3 ปี และงบการเงินภายในของปีปัจจุบัน
- แบบภาษีต่าง ๆ คือ ภาษีเงินได้นิติบุคคล (ภ.ง.ด.50 และ ภ.ง.ด.51) ภาษีมูลค่าเพิ่มรายเดือน (ภ.พ.30) และภาษีหัก ณ ที่จ่าย
- รายการเดินบัญชีธนาคาร รายงานอายุลูกหนี้และเจ้าหนี้ และทะเบียนสินทรัพย์ถาวร
- เอกสารเงินเดือนและประกันสังคม
- สัญญาสำคัญกับลูกค้า ซัพพลายเออร์ และเจ้าหนี้เงินกู้
- หนังสือรับรองบริษัทและบัญชีรายชื่อผู้ถือหุ้นฉบับล่าสุด
ถ้าคุณส่งเอกสารทั้งหมดนี้ได้ภายในไม่กี่วัน กระบวนการจะเดินเร็ว และนักลงทุนจะเริ่มต้นด้วยความเชื่อใจ
สัญญาณอันตรายที่ทำให้ดีลช้า
- รายได้ในบัญชีไม่ตรงกับยอดขายที่แจ้งในแบบ ภ.พ.30
- บริษัทจ่ายค่าใช้จ่ายส่วนตัว หรือรายได้ของบริษัทเข้าบัญชีส่วนตัว
- บัญชีที่ไม่ได้กระทบยอด หรือยอดคงค้างก้อนใหญ่ในบัญชีพักหรือบัญชีอื่น ๆ
- หนี้สินที่ไม่ได้บันทึก เช่น ภาษี เงินสมทบประกันสังคม หรือค่าสินค้าที่ยังไม่ได้จ่าย
- รายการกับบุคคลที่เกี่ยวข้องกันที่ไม่มีสัญญา หรือราคาผิดปกติ
- รายการปรับปรุงก้อนใหญ่ที่ทำเฉพาะตอนสิ้นปี
เครื่องมือและความรับผิดชอบ
โปรแกรมบัญชีบนคลาวด์ที่ดึงรายการจากธนาคารได้เองช่วยลดงานมือไปมาก และระบบ e-Tax Invoice ทำให้ออกและติดตามเอกสารได้ง่ายขึ้น SME จำนวนมากจ้างสำนักงานบัญชีทำบัญชีให้ ซึ่งเป็นทางเลือกที่ดี แต่เจ้าของหรือผู้ดูแลการเงินยังต้องทบทวนตัวเลขทุกเดือน และอย่าลืมหน้าที่รายปี ได้แก่ ให้ผู้สอบบัญชีรับอนุญาตตรวจสอบงบการเงิน นำงบเข้าอนุมัติในที่ประชุมผู้ถือหุ้นภายใน 4 เดือนหลังสิ้นรอบบัญชี ยื่นงบการเงินต่อกรมพัฒนาธุรกิจการค้าภายใน 1 เดือนหลังวันที่ประชุมอนุมัติ และยื่นแบบภาษีเงินได้นิติบุคคลภายใน 150 วันหลังสิ้นรอบบัญชี
ธุรกิจที่ปิดงบได้สม่ำเสมอทุกเดือนแทบไม่เคยเจอ Due Diligence ที่ตึงเครียด และยังตัดสินใจได้ดีกว่าตั้งแต่ก่อนนักลงทุนคนแรกจะมาถึง