เงินสดย่อยแบบวงเงินคงที่ (Imprest): ตั้งวงเงิน เบิกชดเชย และตรวจสอบได้ทุกบาท
ระบบเงินสดย่อยแบบวงเงินคงที่ วิธีตั้งวงเงิน เอกสารที่ต้องมีทุกครั้งที่จ่าย ตัวอย่างการเบิกชดเชยพร้อมรายการบันทึกบัญชี และการควบคุมที่ทำให้เจ้าของตรวจได้ง่าย
ในบทความนี้
เงินสดย่อยเป็นเงินก้อนเล็กที่สุดในบริษัท แต่เป็นจุดที่ตรวจยากที่สุดจุดหนึ่ง ค่าส่งเอกสาร ค่าทางด่วน น้ำดื่ม เครื่องเขียน จ่ายกันวันละหลายรายการ ใบเสร็จหายบ้าง เงินขาดบ้าง สิ้นเดือนไม่มีใครบอกได้ว่าเงินที่หายไปเป็นค่าอะไร และหลายรายการลงบัญชีเป็นค่าใช้จ่ายไม่ได้เพราะไม่มีหลักฐาน
บทความนี้อธิบายระบบเงินสดย่อยแบบวงเงินคงที่ (Imprest System) วิธีตั้งวงเงิน เอกสารที่ต้องมีทุกครั้งที่จ่าย ตัวอย่างการเบิกชดเชยพร้อมรายการบันทึกบัญชี และการควบคุมที่ทำให้เจ้าของและผู้สอบบัญชีตรวจได้ง่าย
ระบบวงเงินคงที่คืออะไร
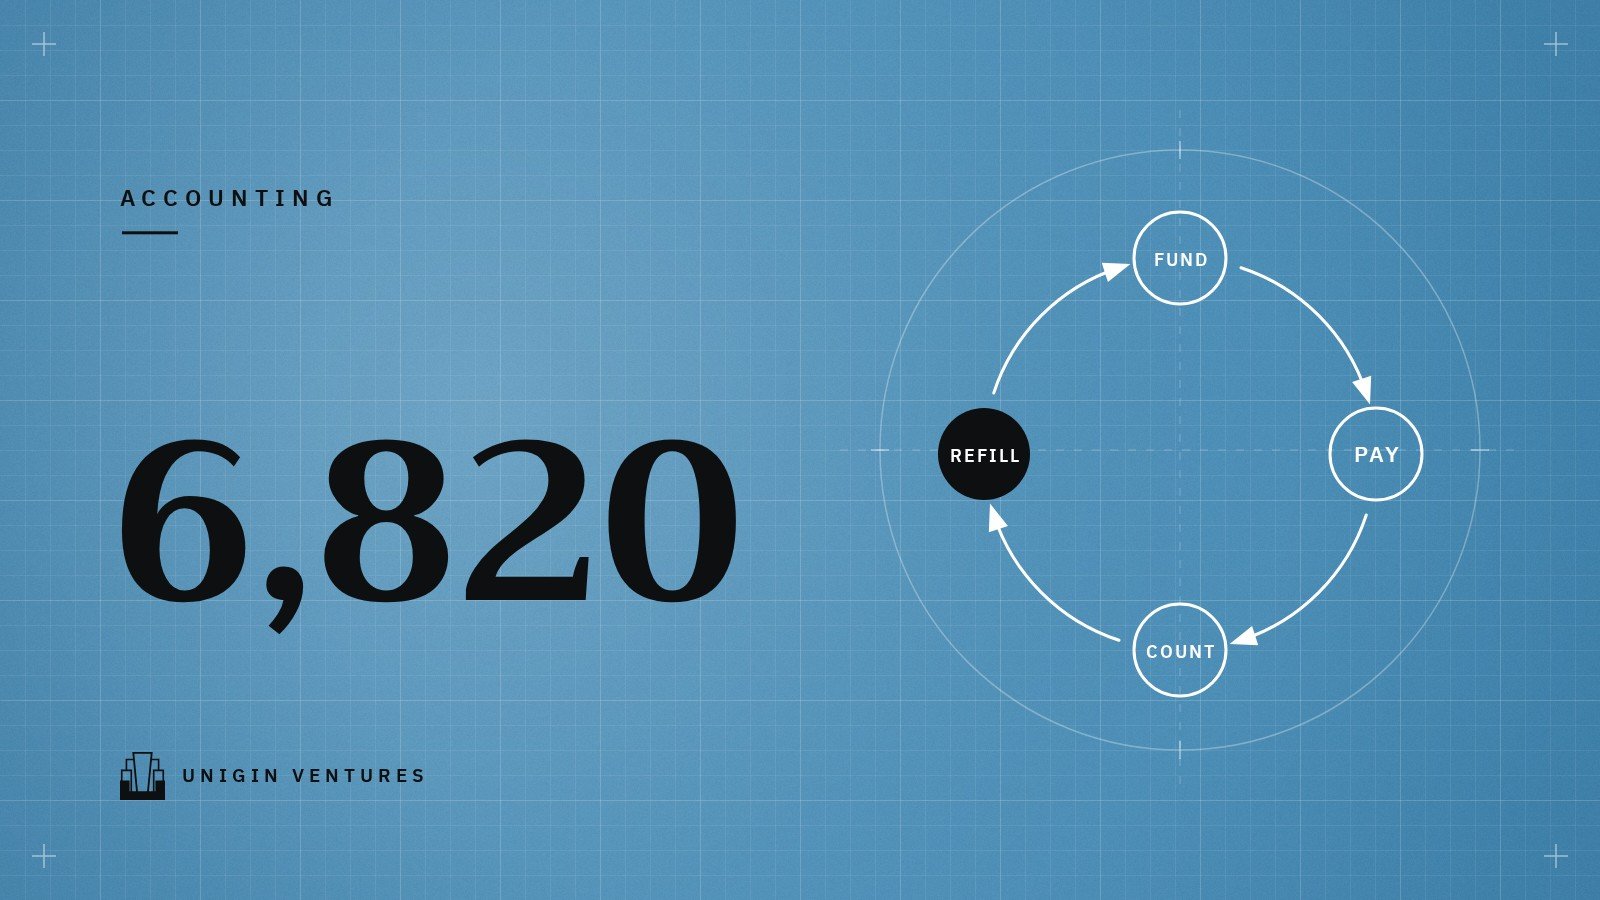
ตำรา Principles of Financial Accounting ของ OpenStax อธิบายว่าเงินสดย่อยคือเงินสดจำนวนที่กำหนดไว้ล่วงหน้า ถือไว้จ่ายค่าซื้อเล็ก ๆ น้อย ๆ ในแต่ละวัน ซึ่งไม่คุ้มที่จะจ่ายด้วยเช็ค และเป็นบัญชีแบบวงเงินคงที่ คือมีเงินจำนวนคงที่ แล้วเติมกลับเท่าที่ใช้ไปเพื่อให้ยอดเท่าเดิมเสมอ
หัวใจของระบบนี้คือสมการเดียวที่ต้องเป็นจริงทุกเวลา
เงินสดที่นับได้ + ใบสำคัญและใบเสร็จที่จ่ายไปแล้ว = วงเงินเงินสดย่อย
ถ้าวงเงินคือ 10,000 บาท วันไหนนับเงินได้ 3,180 บาท ต้องมีใบเสร็จรวม 6,820 บาท ถ้าไม่ครบก็รู้ทันทีว่าขาดเท่าไร ต่างจากการถือเงินสดแบบไม่มีวงเงินที่เติมเงินเมื่อหมด ซึ่งไม่มีจุดอ้างอิงให้ตรวจ
บัญชีเงินสดย่อยในบัญชีแยกประเภทจะเคลื่อนไหวเฉพาะตอนตั้งวงเงินหรือเปลี่ยนวงเงิน ส่วนค่าใช้จ่ายแต่ละรายการบันทึกตอนเบิกชดเชย
ตั้งวงเงินเท่าไรดี
วงเงินควรพอใช้ถึงรอบเบิกชดเชยถัดไป และไม่มากจนเงินสดค้างในลิ้นชักเกินจำเป็น
วงเงิน ≈ ค่าใช้จ่ายเงินสดย่อยต่อเดือน ÷ จำนวนรอบเบิกชดเชยต่อเดือน + เงินสำรองเล็กน้อย
ตัวอย่างสมมติ สำนักงานแห่งหนึ่งดูรายจ่ายย้อนหลังสามเดือน พบว่าจ่ายเงินสดย่อยเฉลี่ยเดือนละ 18,000 บาท และตั้งใจเบิกชดเชยเดือนละสองรอบ วงเงินจึงเท่ากับ 18,000 ÷ 2 + 1,000 = 10,000 บาท
OpenStax ระบุว่าฝ่ายบริหารควรปรับวงเงินตามการใช้จริง ถ้าต้องเบิกชดเชยบ่อยเกินไปให้เพิ่มวงเงิน ถ้าเงินเหลือมากเกินไปให้ลดลง ควรกำหนดเพดานต่อรายการไว้ด้วย เช่น ไม่เกิน 2,000 บาทต่อรายการ รายการที่ใหญ่กว่านั้นให้จ่ายผ่านการโอนเงินตามขั้นตอนปกติ ตัวเลขนี้เป็นตัวอย่าง ให้ตั้งตามลักษณะงานของคุณ
เอกสารที่ต้องมีทุกครั้งที่จ่าย
ทุกรายการที่จ่ายจากเงินสดย่อยควรมีเอกสารสองชิ้น
- ใบสำคัญจ่ายเงินสดย่อย (Petty Cash Voucher) เลขที่เรียงกัน วันที่ จำนวนเงิน จ่ายเพื่ออะไร ผู้รับเงินลงชื่อ และผู้อนุมัติลงชื่อ OpenStax ระบุว่าใบสำคัญนี้ใช้ติดตามการใช้เงินและต้องมีลายมือชื่อของผู้จัดการ
- หลักฐานจากผู้ขาย ใบเสร็จรับเงิน หรือใบกำกับภาษี แนบกับใบสำคัญทุกใบ
เรื่องภาษีมีสองข้อที่พนักงานถือเงินสดย่อยควรรู้
- ขอใบกำกับภาษีเต็มรูป เมื่อซื้อจากร้านที่จดทะเบียนภาษีมูลค่าเพิ่ม ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 42) กำหนดให้ภาษีซื้อตามใบกำกับภาษีอย่างย่อเป็นภาษีซื้อที่นำมาหักไม่ได้ ส่วนพระราชกฤษฎีกา (ฉบับที่ 243) ให้นิติบุคคลถือภาษีซื้อกลุ่มนี้เป็นรายจ่ายได้ ดูรายละเอียดใน ภาษีซื้อต้องห้าม
- ภาษีหัก ณ ที่จ่าย คำสั่งกรมสรรพากรที่ ท.ป.4/2528 กำหนดให้หักเมื่อยอดเงินได้ตามสัญญาหนึ่ง ๆ ตั้งแต่ 1,000 บาทขึ้นไป แม้จะแบ่งจ่ายครั้งละไม่ถึง 1,000 บาท ถ้าจ่ายค่าบริการรายเดียวกันจากเงินสดย่อยหลายครั้งภายใต้สัญญาเดียว ต้องดูยอดรวมของสัญญา ไม่ใช่ยอดต่อครั้ง ดู ภาษีหัก ณ ที่จ่ายที่ SME ใช้บ่อย
เมื่อจ่ายแล้ว ให้ประทับคำว่า "จ่ายแล้ว" พร้อมเลขที่ใบสำคัญบนใบเสร็จ เพื่อไม่ให้ใบเดียวกันถูกนำมาเบิกซ้ำ
ตัวอย่างการเบิกชดเชย
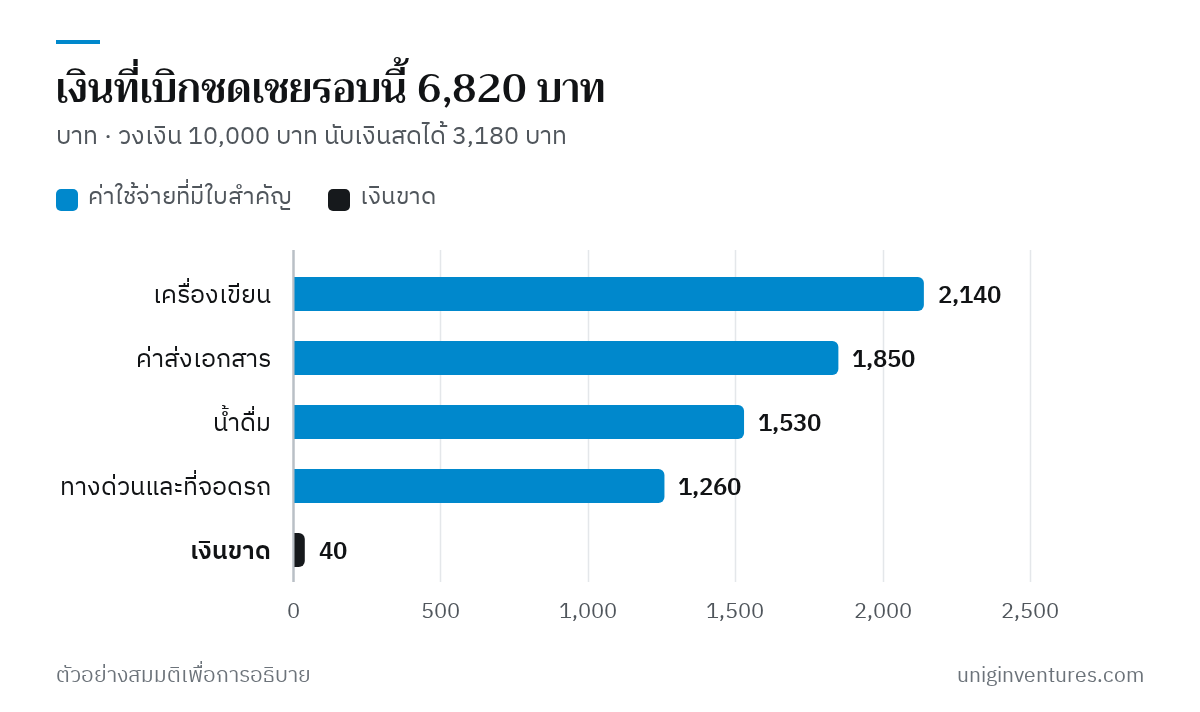
ตัวอย่างสมมติ วงเงิน 10,000 บาท ครบรอบเบิกชดเชย ผู้ถือเงินนับเงินสดได้ 3,180 บาท และมีใบสำคัญพร้อมหลักฐานดังนี้
| รายการ | หลักฐาน | จำนวนเงิน |
|---|---|---|
| เครื่องเขียน | ใบกำกับภาษีเต็มรูป (ราคา 2,000 + VAT 7% 140) | 2,140 |
| ค่าส่งเอกสารและพัสดุ | ใบเสร็จรับเงิน | 1,850 |
| น้ำดื่มสำนักงาน | ใบกำกับภาษีอย่างย่อ | 1,530 |
| ค่าทางด่วนและที่จอดรถ | ใบเสร็จรับเงิน | 1,260 |
| รวมใบสำคัญ | 6,780 | |
| เงินสดที่นับได้ | 3,180 | |
| รวมเงินสดกับใบสำคัญ | 9,960 | |
| เงินขาด | 40 |
เงินที่ต้องเบิกชดเชยคือ 10,000 − 3,180 = 6,820 บาท เท่ากับใบสำคัญ 6,780 บาท บวกเงินขาด 40 บาท เมื่อโอนเงินเข้าแล้ว เงินสดกลับมาเป็น 10,000 บาทพอดี
รายการบันทึกบัญชีของรอบนี้
| บัญชี | เดบิต | เครดิต |
|---|---|---|
| วัสดุสิ้นเปลืองสำนักงาน | 2,000 | |
| ภาษีซื้อ | 140 | |
| ค่าขนส่ง | 1,850 | |
| ค่าใช้จ่ายสำนักงาน (น้ำดื่ม) | 1,530 | |
| ค่าเดินทาง | 1,260 | |
| เงินขาดเกินบัญชี (Cash Over and Short) | 40 | |
| เงินฝากธนาคาร | 6,820 | |
| รวม | 6,820 | 6,820 |
สังเกตว่าไม่มีบัญชีเงินสดย่อยในรายการนี้ เพราะวงเงินไม่ได้เปลี่ยน ค่าใช้จ่ายแต่ละรายการลงบัญชีของตัวเองตอนเบิกชดเชย ภาษีจากใบกำกับเต็มรูปแยกเป็นภาษีซื้อ ส่วนน้ำดื่มที่มีแค่ใบกำกับอย่างย่อลงเป็นค่าใช้จ่ายทั้งจำนวน OpenStax อธิบายว่าเงินขาดบันทึกด้านเดบิตซึ่งมีผลเหมือนค่าใช้จ่าย ถ้าเงินเกินให้บันทึกด้านเครดิต ส่วนการตั้งวงเงินครั้งแรกบันทึกเดบิตเงินสดย่อย เครดิตเงินฝากธนาคาร 10,000 บาท
ควบคุมให้ตรวจสอบได้
- ผู้ถือเงินคนเดียว ถ้าหลายคนเข้าถึงลิ้นชักเดียวกัน เมื่อเงินขาดจะไม่รู้ว่าเกิดในมือใคร
- ผู้อนุมัติไม่ใช่ผู้ถือเงิน คนอนุมัติใบสำคัญและคนอนุมัติการเบิกชดเชยต้องไม่ใช่คนที่ถือเงิน ดูวิธีแบ่งหน้าที่เมื่อทีมเล็กใน ควบคุมภายในสำหรับทีมเล็ก
- สุ่มนับโดยไม่แจ้งล่วงหน้า ผู้ที่ไม่ได้ถือเงินนับเงินกับใบสำคัญให้ครบวงเงิน แล้วลงชื่อทั้งสองฝ่าย
- เบิกชดเชยก่อนปิดงบทุกเดือน ถ้าไม่เบิก ค่าใช้จ่ายที่จ่ายไปแล้วจะยังไม่อยู่ในงบของเดือนนั้น
- ห้ามใช้เป็นเงินยืมส่วนตัว ไม่รับบันทึกยืมเงินหรือเช็คส่วนตัวแทนเงินสด เงินยืมทดรองให้ทำผ่านขั้นตอนของมันเอง
- ดูเงินขาดเกินเป็นแนวโน้ม OpenStax ระบุว่าเงินขาดที่เกิดซ้ำเป็นสัญญาณว่าการควบคุมไม่พอและควรทบทวน
เริ่มจากตรงไหน
- รวมค่าใช้จ่ายเงินสดย่อยย้อนหลังสามเดือน แล้วตั้งวงเงิน รอบเบิกชดเชย และเพดานต่อรายการ
- แต่งตั้งผู้ถือเงินหนึ่งคน และผู้อนุมัติที่ไม่ใช่ผู้ถือเงิน
- ทำใบสำคัญจ่ายเงินสดย่อยแบบมีเลขเรียง และสอนผู้ถือเงินให้ขอใบกำกับภาษีเต็มรูป
- เบิกชดเชยตามรอบและก่อนปิดงบทุกเดือน โดยบันทึกค่าใช้จ่ายแยกตามบัญชีและแยกเงินขาดเกิน
- สุ่มนับอย่างน้อยเดือนละครั้ง และทบทวนวงเงินทุกไตรมาส
ตัวเลข วงเงิน และเพดานในบทความเป็นตัวอย่างสมมติเพื่ออธิบายวิธีคิด เรื่องหลักฐานรายจ่ายทางภาษีที่มีเงื่อนไขเฉพาะ ควรถามผู้ทำบัญชีหรือผู้สอบบัญชีของบริษัท
แหล่งข้อมูล
- 8.4 Define the Purpose and Use of a Petty Cash Fund, and Prepare Petty Cash Journal Entries — OpenStax, Principles of Financial Accounting
- คำสั่งกรมสรรพากรที่ ท.ป.4/2528 (การหักภาษี ณ ที่จ่าย) — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 82/3 และ 82/5 (ภาษีซื้อ) — กรมสรรพากร
- ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 42) ภาษีซื้อที่ไม่ให้นำไปหักตามมาตรา 82/5 (6) — กรมสรรพากร
- พระราชกฤษฎีกาว่าด้วยภาษีซื้อที่ให้ถือเป็นรายจ่ายในการคำนวณกำไรสุทธิ (ฉบับที่ 243) พ.ศ. 2534 — กรมสรรพากร