บัญชีต้นทุนงานโครงการ (Job Costing): รู้กำไรของแต่ละงานก่อนปิดงาน
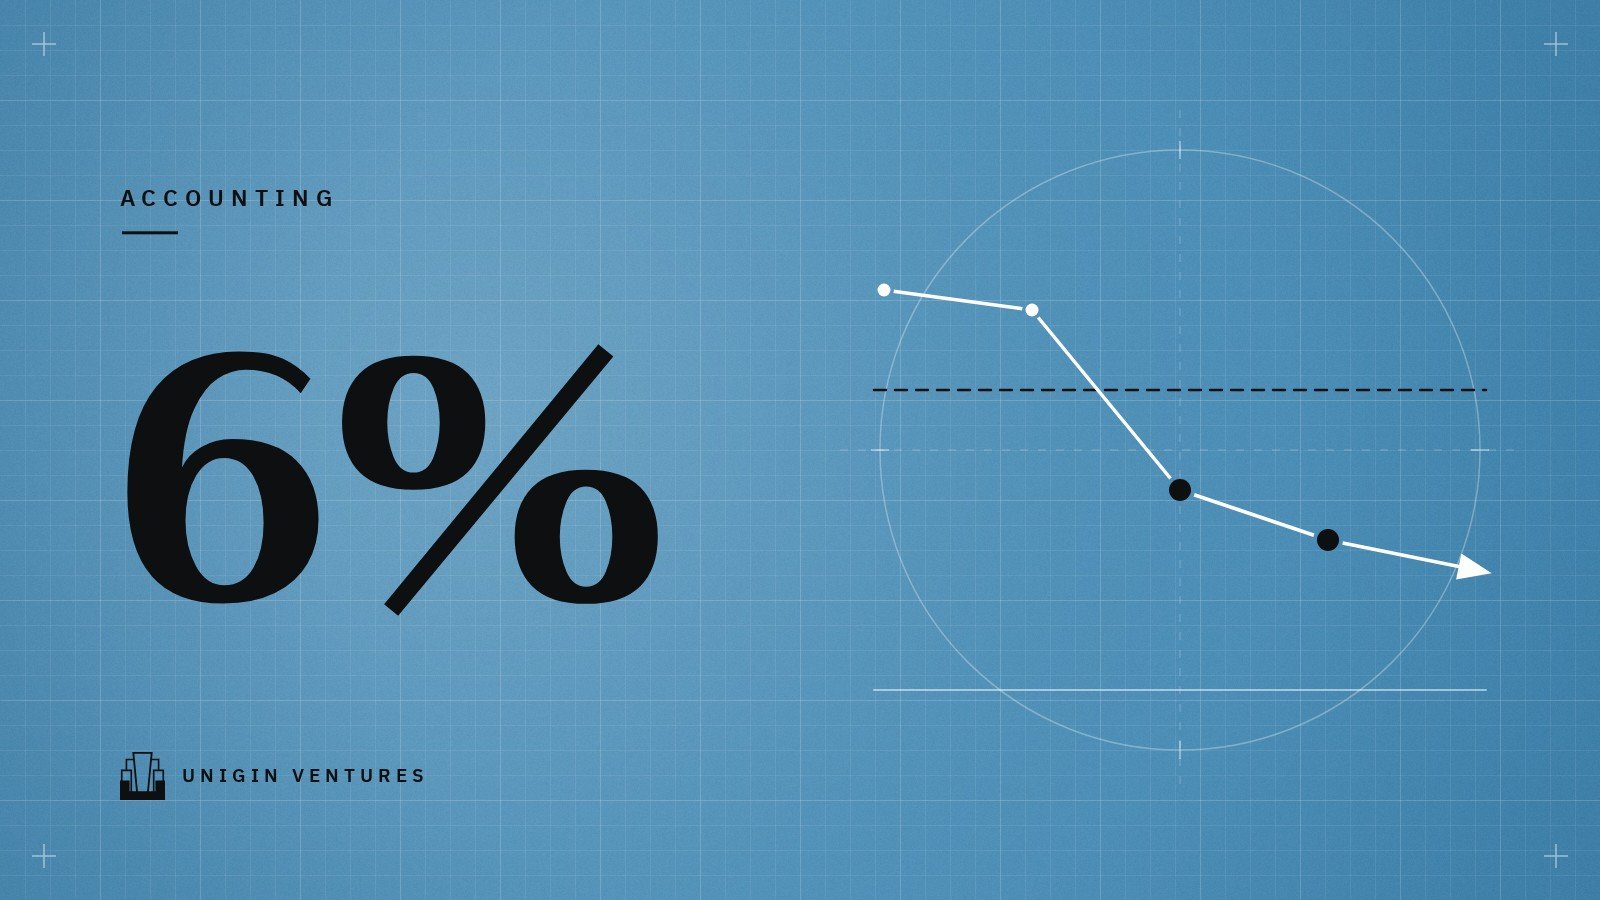
ตั้งรหัสงาน เก็บต้นทุนแยกรายงาน ปันส่วนค่าโสหุ้ยด้วยอัตราล่วงหน้า แล้วประมาณต้นทุนจนจบงานทุกเดือน พร้อมตัวอย่างงานที่กำไรหายจาก 20% เหลือ 6% และสัญญาณที่เห็นได้ตั้งแต่เดือนที่ 3
ในบทความนี้
ธุรกิจที่รับงานเป็นโครงการ เช่น รับเหมาตกแต่ง ติดตั้งระบบ ทำซอฟต์แวร์ตามสั่ง หรือเอเจนซีโฆษณา มักเห็นกำไรของบริษัททั้งปีในงบการเงิน แต่ไม่รู้ว่างานไหนได้กำไร งานไหนขาดทุน และส่วนใหญ่รู้ก็ต่อเมื่องานจบแล้ว ซึ่งตอนนั้นแก้อะไรไม่ได้
บัญชีต้นทุนงาน (Job Costing) แก้ปัญหานี้ด้วยการเก็บต้นทุนแยกเป็นรายงาน แล้วทบทวนทุกเดือนว่างานแต่ละงานจะจบที่กำไรเท่าไร บทความนี้อธิบายโครงของระบบ วิธีตั้งรหัสงาน วิธีปันส่วนค่าโสหุ้ย และตัวอย่างการประมาณต้นทุนจนจบงานที่ทำให้เห็นปัญหาก่อนปิดงานหลายเดือน
Job Costing คืออะไร และเหมาะกับธุรกิจแบบไหน
ตำราบัญชีบริหารของ OpenStax นิยาม Job Costing ว่าเป็นระบบบัญชีที่เก็บต้นทุนแต่ละรายการเข้างานหรือบริการชิ้นนั้นโดยตรง แทนที่จะเก็บรวมไว้ที่แผนก ระบบนี้เหมาะกับธุรกิจที่แต่ละงานไม่เหมือนกันและแยกต้นทุนเข้างานได้ง่าย ตำราเดียวกันยกตัวอย่างงานก่อสร้าง งานพิมพ์ เอเจนซีโฆษณา สำนักงานบัญชี บริษัทที่ปรึกษา และงานซ่อม
ต้นทุนของแต่ละงานมีสามส่วน
- วัตถุดิบทางตรง (Direct Materials) วัสดุที่ซื้อมาใช้ในงานนั้น รวมของที่เบิกจากคลัง
- ค่าแรงทางตรง (Direct Labor) ค่าแรงของคนที่ลงมือทำงานนั้น คิดตามชั่วโมงที่ใช้จริง ค่าผู้รับเหมาช่วงที่จ้างมาทำเฉพาะงานนั้นก็เป็นต้นทุนที่ระบุเข้างานได้โดยตรงเช่นกัน
- ค่าโสหุ้ย (Overhead) ค่าใช้จ่ายที่ใช้ร่วมกันหลายงาน เช่น ค่าเช่าโกดัง รถ เครื่องมือ และเงินเดือนหัวหน้างาน ซึ่งต้องปันส่วนเข้างาน
ต้นทุนทั้งสามส่วนสะสมอยู่ในใบสรุปต้นทุนงาน (Job Cost Sheet) ของแต่ละงาน ระหว่างที่งานยังไม่เสร็จ ต้นทุนเหล่านี้คืองานระหว่างทำ (Work in Process) และกลายเป็นต้นทุนขายเมื่อส่งมอบงาน
ตั้งรหัสงานและหมวดต้นทุนก่อนเริ่มงาน
ระบบนี้ใช้ได้หรือไม่ขึ้นกับวันแรกของงาน ถ้าเอกสารที่เกิดขึ้นระหว่างงานไม่มีรหัสงาน ฝ่ายบัญชีจะต้องเดาย้อนหลังว่าใบเสร็จแต่ละใบเป็นของงานไหน
- เปิดรหัสงานทันทีที่ลูกค้าตอบรับ และใช้รหัสนี้กับใบสั่งซื้อ ใบเบิกของ ใบลงเวลา และใบแจ้งหนี้ของผู้รับเหมาช่วงทุกใบ
- แบ่งหมวดต้นทุนให้ตรงกับบรรทัดในใบเสนอราคา เช่น วัสดุ ค่าแรง ผู้รับเหมาช่วง เครื่องมือ และค่าใช้จ่ายอื่น เพื่อเทียบงบกับของจริงได้ทีละบรรทัด
- บันทึกงบต้นทุนของงานจากใบเสนอราคาที่ลูกค้ารับ ไม่ใช่ตัวเลขที่ตั้งใหม่หลังเริ่มงาน
- ให้ทีมหน้างานลงเวลาเป็นรายงานทุกวันหรือทุกสัปดาห์ เพราะค่าแรงเป็นต้นทุนที่หายไปง่ายที่สุดถ้าไม่มีใบลงเวลา
ระบบไม่จำเป็นต้องเป็นซอฟต์แวร์ราคาแพง ผังบัญชีที่มีมิติ "งาน" หรือแม้แต่ตารางที่ปรับยอดกับบัญชีทุกเดือนก็เริ่มได้ สิ่งที่ขาดไม่ได้คือวินัยในการใส่รหัสงานตั้งแต่ต้นทาง
ปันส่วนค่าโสหุ้ยเข้างาน
ค่าโสหุ้ยเกิดทั้งปีและไม่ผูกกับงานใดงานหนึ่ง วิธีมาตรฐานคือคำนวณอัตราค่าโสหุ้ยล่วงหน้า (Predetermined Overhead Rate) ตอนต้นปี แล้วใช้อัตรานั้นตลอดปี
อัตราค่าโสหุ้ย = ค่าโสหุ้ยตามงบประมาณทั้งปี ÷ ปริมาณฐานการปันส่วนตามงบประมาณ
ค่าโสหุ้ยที่ปันเข้างาน = อัตราค่าโสหุ้ย × ปริมาณฐานที่งานนั้นใช้จริง
ฐานการปันส่วนที่ใช้บ่อยคือชั่วโมงแรงงานทางตรง ค่าแรงทางตรง หรือชั่วโมงเครื่องจักร ให้เลือกฐานที่ขึ้นลงตามการใช้ทรัพยากรส่วนกลางจริง
ตัวอย่างสมมติ บริษัทรับเหมาตกแต่งตั้งงบค่าโสหุ้ยทั้งปีไว้ 2,400,000 บาท และคาดว่าทั้งปีจะใช้แรงงานทางตรง 12,000 ชั่วโมง อัตราค่าโสหุ้ยจึงเท่ากับ 200 บาทต่อชั่วโมง งานที่ใช้แรงงาน 1,500 ชั่วโมงจะรับค่าโสหุ้ย 300,000 บาท
ค่าโสหุ้ยจริงไม่เคยเท่างบพอดี ถ้าปลายปีค่าโสหุ้ยจริงเป็น 2,600,000 บาท แต่ปันเข้างานไป 2,400,000 บาท ส่วนต่าง 200,000 บาทคือค่าโสหุ้ยที่ปันส่วนต่ำไป (Underapplied Overhead) วิธีทั่วไปคือปรับเข้าต้นทุนขายตอนสิ้นงวด ส่วนในแง่บริหาร ส่วนต่างนี้บอกว่าใบเสนอราคาที่ใช้อัตราเดิมตั้งต้นทุนต่ำไป ควรทบทวนอัตราก่อนเสนอราคางานถัดไป
ประมาณต้นทุนจนจบงาน: ตัวเลขที่เตือนก่อนปิดงาน
ต้นทุนที่เกิดแล้วอย่างเดียวบอกได้แค่ว่าใช้เงินไปเท่าไร ไม่ได้บอกว่างานจะจบที่กำไรเท่าไร ทุกสิ้นเดือนให้หัวหน้างานประเมินว่ายังต้องใช้ต้นทุนอีกเท่าไรจนงานเสร็จ แล้วคำนวณสามตัวเลขนี้
ต้นทุนประมาณการทั้งงาน = ต้นทุนที่เกิดแล้ว + ต้นทุนที่ต้องใช้อีกจนจบงาน
กำไรขั้นต้นที่คาดว่าจะได้ = มูลค่างาน − ต้นทุนประมาณการทั้งงาน
อัตรากำไรขั้นต้นที่คาด = กำไรขั้นต้นที่คาดว่าจะได้ ÷ มูลค่างาน
ตัวอย่างคำนวณ
ตัวอย่างสมมติ งานตกแต่งสำนักงานมูลค่า 2,000,000 บาท งบต้นทุนตามใบเสนอราคา 1,600,000 บาท คาดกำไรขั้นต้น 400,000 บาท หรือ 20% ใช้เวลาห้าเดือน ผลการทบทวนทุกสิ้นเดือนเป็นดังนี้ (หน่วย: บาท)
| สิ้นเดือน | ต้นทุนที่เกิดแล้ว | ต้องใช้อีก | ประมาณการทั้งงาน | กำไรขั้นต้นที่คาด | อัตรา |
|---|---|---|---|---|---|
| 1 | 300,000 | 1,300,000 | 1,600,000 | 400,000 | 20.0% |
| 2 | 650,000 | 970,000 | 1,620,000 | 380,000 | 19.0% |
| 3 | 1,000,000 | 800,000 | 1,800,000 | 200,000 | 10.0% |
| 4 | 1,450,000 | 400,000 | 1,850,000 | 150,000 | 7.5% |
| 5 (เสร็จ) | 1,880,000 | 0 | 1,880,000 | 120,000 | 6.0% |
สัญญาณชัดตั้งแต่สิ้นเดือนที่ 3 เมื่อหัวหน้างานรายงานว่าต้องใช้อีก 800,000 บาท กำไรที่คาดลดจาก 380,000 เหลือ 200,000 บาทในเดือนเดียว ถ้าดูแค่ต้นทุนที่เกิดแล้ว 1,000,000 บาทเทียบกับงบ 1,600,000 บาท จะเห็นแค่ว่าใช้งบไป 62.5% ซึ่งดูไม่ผิดปกติ
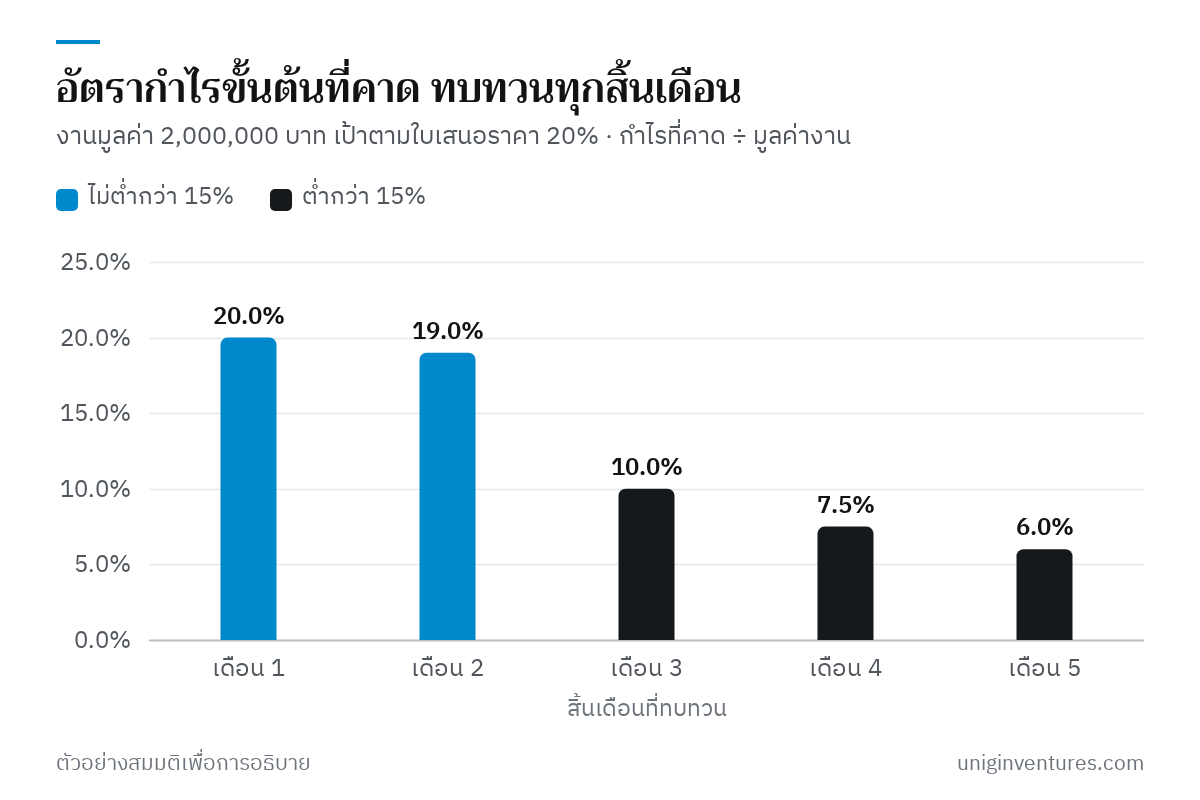
เมื่อเห็นสัญญาณในเดือนที่ 3 เจ้าของยังมีทางเลือก เช่น หาสาเหตุว่ามาจากราคาวัสดุ งานแก้ หรือขอบเขตงานที่ลูกค้าเพิ่ม ขอเปลี่ยนวัสดุที่ยังไม่สั่ง หรือเจรจาค่างานเพิ่มสำหรับงานนอกสัญญา ถ้ารู้ตอนเดือนที่ 5 เหลือทางเดียวคือรับผล
งานเพิ่ม งานลด และงานที่ลูกค้าขอระหว่างทาง
กำไรของงานโครงการรั่วบ่อยที่สุดจากงานที่ลูกค้าขอเพิ่มด้วยวาจาแล้วทีมหน้างานทำให้ทันที ต้นทุนเข้างานแต่รายได้ไม่ตามมา วิธีป้องกันคือ
- ทุกงานเพิ่มต้องมีเอกสารที่ลูกค้าอนุมัติราคาก่อนลงมือ
- เปิดรหัสงานย่อยแยกสำหรับงานเพิ่ม เพื่อดูว่างานเพิ่มเองได้กำไรหรือไม่
- ปรับมูลค่างานและงบต้นทุนในใบสรุปต้นทุนงานทันทีที่ได้รับอนุมัติ ไม่ให้งานเพิ่มไปปนกับต้นทุนเกินงบของงานเดิม
ข้อมูลเดียวกันใช้กับงบการเงินและภาษี
ระบบต้นทุนรายงานไม่ได้เป็นแค่เครื่องมือบริหาร งานที่คร่อมรอบบัญชีมักต้องรับรู้รายได้ตามขั้นความสำเร็จของงาน และถ้าวัดขั้นความสำเร็จจากสัดส่วนต้นทุน ก็ต้องรู้ทั้งต้นทุนที่เกิดแล้วและต้นทุนประมาณการทั้งงาน ตัวเลขในตารางข้างต้นจึงเป็นข้อมูลชุดเดียวกับที่ผู้ทำบัญชีต้องใช้ (รายละเอียดอยู่ในบทความ รับรู้รายได้ให้ถูก: งานบริการ โครงการ และ Subscription)
ด้านภาษี คำสั่งกรมสรรพากรที่ ท.ป.1/2528 ข้อ 3.6 กำหนดให้บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ประกอบกิจการก่อสร้างนำรายได้และรายจ่ายที่เกี่ยวข้องมารวมคำนวณตามอัตราส่วนของงานที่ทำเสร็จตามวิธีการทางบัญชีที่รับรองทั่วไป กิจการที่ไม่มีต้นทุนรายงานจึงคำนวณรายได้ตามเกณฑ์นี้ได้ยาก
เริ่มจากตรงไหน
- เลือกงานที่กำลังจะเริ่มหนึ่งงาน เปิดรหัสงาน และตั้งหมวดต้นทุนตามบรรทัดในใบเสนอราคา
- กำหนดให้ใบสั่งซื้อ ใบเบิกของ และใบลงเวลาทุกใบต้องมีรหัสงาน
- คำนวณอัตราค่าโสหุ้ยของปีจากงบค่าใช้จ่ายส่วนกลางและชั่วโมงแรงงานที่คาด
- ทุกสิ้นเดือนประชุมกับหัวหน้างานสั้น ๆ เพื่ออัปเดตต้นทุนที่ต้องใช้อีก แล้วดูกำไรที่คาดของทุกงาน และตั้งเกณฑ์ที่ต้องหาสาเหตุทันที เช่น ในตัวอย่างข้างต้นใช้ 15% ซึ่งงานตัวอย่างหลุดเกณฑ์ตั้งแต่เดือนที่ 3
- เมื่องานปิด เทียบต้นทุนจริงกับใบเสนอราคาทีละหมวด แล้วนำส่วนต่างไปปรับวิธีตั้งราคางานถัดไป
Job Costing ไม่ได้ทำให้ทุกงานมีกำไร แต่ทำให้เห็นงานที่กำลังขาดทุนตั้งแต่ยังมีเวลาแก้ และทำให้ใบเสนอราคางานถัดไปตั้งอยู่บนต้นทุนจริง ไม่ใช่ความจำ
แหล่งข้อมูล
- 4.1 Distinguish between Job Order Costing and Process Costing — Principles of Accounting, Volume 2: Managerial Accounting, OpenStax
- 4.4 Compute a Predetermined Overhead Rate and Apply Overhead to Production — OpenStax
- 4.6 Determine and Dispose of Underapplied or Overapplied Overhead — OpenStax
- คำสั่งกรมสรรพากรที่ ท.ป.1/2528 เรื่อง การใช้เกณฑ์สิทธิในการคำนวณรายได้และรายจ่าย (ข้อ 3.6 กิจการก่อสร้าง) — กรมสรรพากร