ภาษีหัก ณ ที่จ่ายที่ SME ใช้บ่อย: อัตรา แบบที่ต้องยื่น และ e-Withholding Tax ที่เหลือ 1%
อัตราหักภาษี ณ ที่จ่ายของค่าเช่า ค่าบริการ ค่าวิชาชีพ ค่าโฆษณา และค่าขนส่ง แยก ภ.ง.ด.3 กับ ภ.ง.ด.53 กำหนดยื่นออนไลน์ ความผิดที่พบบ่อย และการจ่ายผ่าน e-Withholding Tax ที่ลดอัตราเหลือ 1% ถึงสิ้นปี 2570
ในบทความนี้
ทุกครั้งที่บริษัทจ่ายค่าเช่า ค่าบริการ หรือค่าโฆษณา ฝ่ายบัญชีต้องตอบคำถามเดิมซ้ำ ๆ ว่าต้องหักภาษีไว้กี่เปอร์เซ็นต์ ยื่นแบบไหน และส่งภายในวันไหน ถ้าตอบผิด ภาระไม่ได้ตกอยู่กับผู้รับเงินอย่างเดียว กฎหมายให้ผู้จ่ายต้องรับผิดร่วมด้วย
บทความนี้รวบรวมอัตราภาษีหัก ณ ที่จ่ายที่ SME ใช้บ่อยที่สุด แบบที่ใช้ยื่นและกำหนดเวลา ตัวอย่างการคำนวณหนึ่งเดือน ความผิดพลาดที่พบบ่อย และการจ่ายผ่านระบบภาษีหัก ณ ที่จ่ายอิเล็กทรอนิกส์ (e-Withholding Tax) ที่ลดอัตราเหลือ 1%
หัก ณ ที่จ่ายคืออะไร ใครต้องหัก
ภาษีหัก ณ ที่จ่าย (Withholding Tax) คือการเก็บภาษีเงินได้ของผู้รับเงินล่วงหน้า ผู้จ่ายหักเงินส่วนหนึ่งไว้ตอนจ่าย แล้วนำส่งกรมสรรพากรแทนผู้รับ ผู้รับนำยอดที่ถูกหักไปเครดิตกับภาษีที่ต้องเสียตอนสิ้นปี ภาษีนี้จึงไม่ใช่ต้นทุนเพิ่มของผู้จ่าย แต่เป็นหน้าที่ที่ผู้จ่ายต้องทำให้ถูก
- สำหรับค่าเช่า ค่าบริการ ค่าจ้างทำของ ค่าโฆษณา และค่าขนส่ง ผู้มีหน้าที่หักคือบริษัท ห้างหุ้นส่วนนิติบุคคล และนิติบุคคลอื่นที่เป็นผู้จ่าย
- หักเมื่อจ่ายเงินได้ตามสัญญาหนึ่ง ๆ รวมตั้งแต่ 1,000 บาทขึ้นไป
- ผู้จ่ายต้องออกหนังสือรับรองการหักภาษี ณ ที่จ่าย (ที่เรียกกันว่า 50 ทวิ) ให้ผู้รับ และจัดทำบัญชีพิเศษแสดงการหักและนำส่งภาษี
อัตราที่ SME ใช้บ่อย
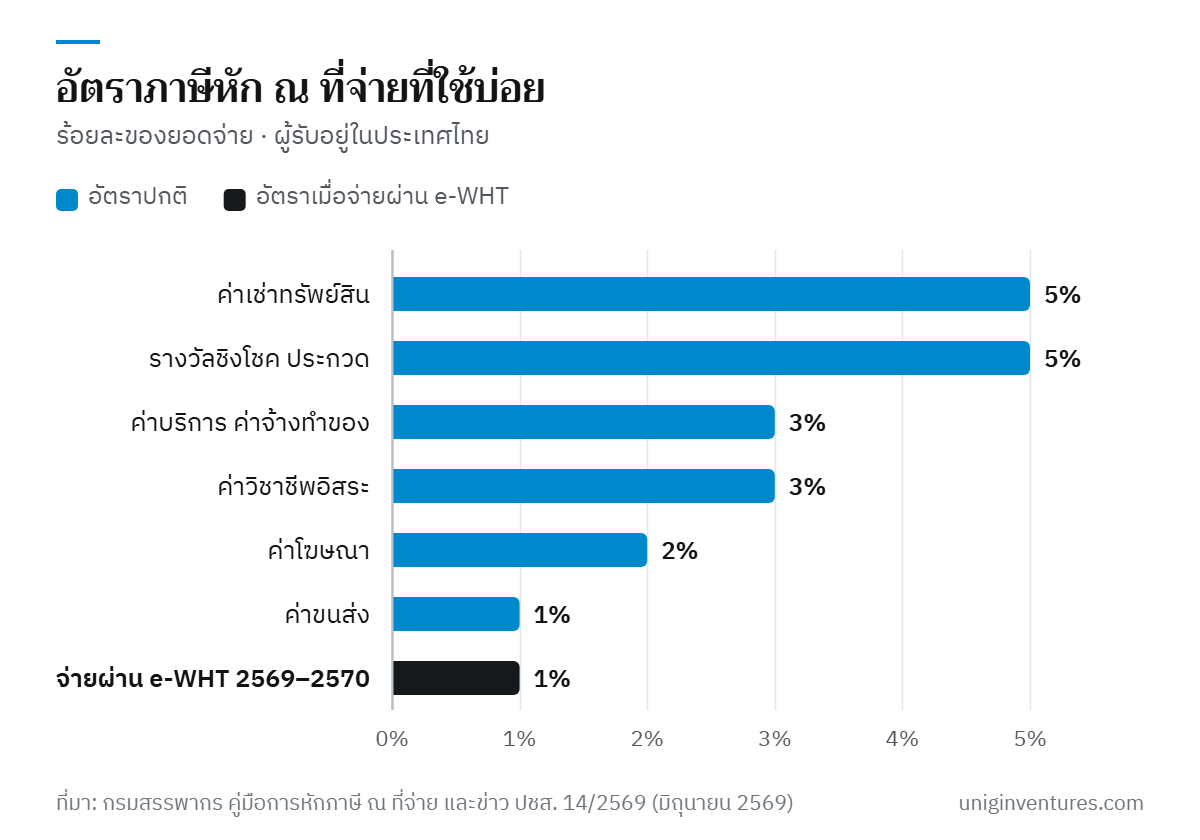
อัตราตามคำสั่งกรมสรรพากรที่ ท.ป.4/2528 สำหรับผู้รับที่อยู่ในประเทศไทย
| ประเภทเงินที่จ่าย | จ่ายบุคคลธรรมดา (ภ.ง.ด.3) | จ่ายนิติบุคคล (ภ.ง.ด.53) |
|---|---|---|
| ค่าเช่าอาคาร บ้าน โรงเรือน และทรัพย์สิน | 5% | 5% |
| ค่าวิชาชีพอิสระ (กฎหมาย บัญชี วิศวกรรม สถาปัตยกรรม การประกอบโรคศิลปะ ประณีตศิลปกรรม) | 3% | 3% |
| ค่าจ้างทำของ และค่ารับเหมา | 3% | 3% |
| ค่าบริการอื่น ๆ | 3% | 3% |
| ค่าโฆษณา | 2% | 2% |
| ค่าขนส่ง (ไม่รวมค่าโดยสารขนส่งสาธารณะ) | 1% | 1% |
| รางวัลจากการประกวด แข่งขัน ชิงโชค | 5% | 5% |
ค่าบริการที่ไม่ต้องหักในหมวดบริการอื่น ๆ ได้แก่ ค่าบริการโรงแรม ค่าบริการภัตตาคาร ค่าเบี้ยประกันชีวิต และค่าโดยสารขนส่งสาธารณะ ส่วนการซื้อสินค้าทั่วไปไม่อยู่ในรายการเงินได้ที่คู่มือของกรมสรรพากรกำหนดให้หัก การจ่ายให้ผู้รับในต่างประเทศมีอัตราและแบบของตัวเอง (ภ.ง.ด.54) ควรปรึกษาผู้ทำบัญชีเป็นรายกรณี
แบบที่ต้องยื่นและกำหนดเวลา
- ภ.ง.ด.1 เงินเดือน ค่าจ้าง ที่จ่ายให้พนักงาน
- ภ.ง.ด.3 เงินที่จ่ายให้บุคคลธรรมดา เช่น ค่าเช่าจากเจ้าของที่เป็นบุคคล ค่าจ้างฟรีแลนซ์
- ภ.ง.ด.53 เงินที่จ่ายให้บริษัทหรือห้างหุ้นส่วนนิติบุคคล
ตามกฎหมาย ต้องยื่นแบบและนำส่งภาษีภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงิน แต่กระทรวงการคลังขยายเวลาให้อีก 8 วันเมื่อยื่นผ่านอินเทอร์เน็ต รวมเป็นภายใน 15 วันนับแต่วันสิ้นเดือน สำหรับแบบที่ถึงกำหนดยื่นระหว่างวันที่ 1 กุมภาพันธ์ 2567 ถึง 31 มกราคม 2570
สิ่งที่เปลี่ยนไปแล้วคือ ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีเงินได้ (ฉบับที่ 451) กำหนดให้ยื่นแบบภาษีหัก ณ ที่จ่าย รวมถึง ภ.ง.ด.1 ภ.ง.ด.3 และ ภ.ง.ด.53 ทางระบบอิเล็กทรอนิกส์ สำหรับเงินได้ที่จ่ายตั้งแต่วันที่ 1 มกราคม 2568 เป็นต้นไป ผู้ที่ยื่นทางอิเล็กทรอนิกส์ไม่ได้ต้องทำหนังสือแจ้งเหตุจำเป็นยื่นพร้อมแบบที่สำนักงานสรรพากรพื้นที่สาขา
ตัวอย่างคำนวณหนึ่งเดือน
ตัวอย่างสมมติ บริษัทแห่งหนึ่งจ่ายเงินในเดือนเดียว ตามรายการด้านล่าง (ยอดก่อนภาษีมูลค่าเพิ่ม)
| รายการ | ยอดจ่าย (บาท) | แบบ | อัตราปกติ | ภาษีที่หัก (บาท) | ถ้าจ่ายผ่าน e-WHT (บาท) |
|---|---|---|---|---|---|
| ค่าเช่าสำนักงาน เจ้าของเป็นบุคคลธรรมดา | 30,000 | ภ.ง.ด.3 | 5% | 1,500 | 300 |
| ค่าออกแบบ จ้างฟรีแลนซ์ | 20,000 | ภ.ง.ด.3 | 3% | 600 | 200 |
| ค่าทำบัญชี สำนักงานบัญชีที่เป็นบริษัท | 15,000 | ภ.ง.ด.53 | 3% | 450 | 150 |
| ค่าโฆษณา เอเจนซีที่เป็นบริษัท | 50,000 | ภ.ง.ด.53 | 2% | 1,000 | 500 |
| ค่าขนส่ง บริษัทขนส่ง | 8,000 | ภ.ง.ด.53 | 1% | 80 | 80 |
| รวม | 123,000 | 3,630 | 1,230 |
ถ้าจ่ายแบบปกติ บริษัทต้องยื่น ภ.ง.ด.3 ยอด 2,100 บาท และ ภ.ง.ด.53 ยอด 1,530 บาท ภายในวันที่ 15 ของเดือนถัดไป พร้อมออกหนังสือรับรองให้ผู้รับทั้งห้าราย ถ้าจ่ายผ่าน e-Withholding Tax ภาษีที่หักรวมเหลือ 1,230 บาท ผู้รับทั้งห้ารายได้เงินสดเพิ่มขึ้นรวม 2,400 บาทในเดือนนั้น ค่าขนส่งไม่เปลี่ยนเพราะอัตราปกติเป็น 1% อยู่แล้ว
e-Withholding Tax: หักผ่านธนาคาร อัตรา 1%
e-Withholding Tax คือการจ่ายเงินผ่านธนาคารที่ร่วมโครงการกับกรมสรรพากร ผู้จ่ายระบุข้อมูลการหักภาษีตอนโอนเงิน ธนาคารหักภาษีและส่งข้อมูลพร้อมเงินภาษีให้กรมสรรพากร ผู้จ่ายและผู้รับตรวจข้อมูลได้ในระบบของกรมสรรพากร ซึ่งกรมสรรพากรแจ้งว่าข้อมูลจะขึ้นในระบบภายใน 6 วันทำการหลังทำรายการ
- อัตราลดเหลือ 1% สำหรับเงินได้ที่มีอัตราปกติ 5% 3% และ 2% เมื่อจ่ายผ่าน e-Withholding Tax มาตรการรอบแรกใช้กับการจ่ายตั้งแต่ 1 มกราคม 2566 ถึง 31 ธันวาคม 2568
- คณะรัฐมนตรีมีมติเมื่อวันที่ 16 มิถุนายน 2569 เห็นชอบขยายมาตรการตั้งแต่วันที่ 1 มกราคม 2569 ถึง 31 ธันวาคม 2570 ตามข่าวกรมสรรพากร ปชส. 14/2569 ซึ่งต้องออกเป็นกฎกระทรวง ควรตรวจกับผู้ทำบัญชีว่าประกาศในราชกิจจานุเบกษาแล้วก่อนใช้อัตรานี้
- บริษัทที่ลงทุนหรือจ่ายค่าบริการระบบ e-Withholding Tax และ e-Tax Invoice & e-Receipt หักรายจ่ายได้ 2 เท่าของที่จ่ายจริง ในช่วงเวลาเดียวกัน
ใครได้ประโยชน์มากที่สุด ผู้รับเงินได้เงินสดมากขึ้นทันทีเพราะถูกหักน้อยลง ส่วนผู้จ่ายได้ประโยชน์ด้านงานเอกสาร บริษัทที่จ่ายค่าเช่าหรือจ้างผู้ให้บริการรายเล็กจำนวนมาก ใช้ e-Withholding Tax เป็นเงื่อนไขต่อรองได้ด้วย เพราะผู้รับรายเล็กมักอยากได้เงินเต็มกว่า
ความผิดพลาดที่พบบ่อย
- ไม่หัก หรือหักไม่ครบ ผู้จ่ายต้องรับผิดร่วมกับผู้รับในภาษีที่ไม่ได้หักหรือขาดไป ตามมาตรา 54 แห่งประมวลรัษฎากร
- นำส่งช้า เสียเงินเพิ่ม 1.5% ต่อเดือนหรือเศษของเดือนของภาษีที่ต้องนำส่ง ส่วนผู้ที่เจตนาไม่ยื่นแบบเพื่อหลีกเลี่ยงภาษี มีโทษปรับไม่เกิน 5,000 บาท หรือจำคุกไม่เกิน 6 เดือน หรือทั้งจำทั้งปรับ ตามมาตรา 37 ทวิ
- ออกภาษีแทนผู้รับแต่คิดภาษีจากยอดเดิม ถ้าตกลงว่าผู้รับได้เงินเต็มและบริษัทออกภาษีให้ ภาษีที่ออกแทนถือเป็นเงินได้ของผู้รับด้วย ต้องคำนวณภาษีเพิ่มจากส่วนนั้น ไม่ใช่หักจากยอดเดิมเท่านั้น
- ใช้แบบผิด ผู้รับเป็นบุคคลธรรมดาใช้ ภ.ง.ด.3 ผู้รับเป็นนิติบุคคลใช้ ภ.ง.ด.53 ตรวจจากหนังสือรับรองบริษัทหรือเลขประจำตัวผู้เสียภาษีของผู้รับ อย่าเดาจากชื่อร้าน
- แตกยอดเพื่อให้ต่ำกว่า 1,000 บาท เกณฑ์นับตามสัญญา ถ้าเป็นสัญญาเดียวกันแต่แบ่งจ่ายหลายงวด ยอดรวมยังเกิน 1,000 บาท ยังต้องหัก
- ไม่เก็บหนังสือรับรองที่ถูกหัก ฝั่งที่บริษัทถูกลูกค้าหักไว้ ต้องใช้หนังสือรับรองเป็นหลักฐานเครดิตภาษีตอนยื่น ภ.ง.ด.50 ควรติดตามเก็บให้ครบทุกเดือน ไม่ใช่รอสิ้นปี
เริ่มจากตรงไหน
- ดึงรายการจ่ายเงินของเดือนล่าสุด จัดกลุ่มตามประเภทในตารางอัตรา และแยกผู้รับเป็นบุคคลธรรมดากับนิติบุคคล
- ตั้งรหัสประเภทค่าใช้จ่ายในระบบบัญชีให้ผูกกับอัตราภาษีหัก ณ ที่จ่าย จะได้ไม่ต้องตัดสินใจใหม่ทุกครั้งที่จ่าย
- ตรวจว่ามีบัญชีผู้ใช้ยื่นแบบออนไลน์ของกรมสรรพากรแล้ว และตั้งเตือนยื่น ภ.ง.ด.3 และ ภ.ง.ด.53 ทุกวันที่ 15
- ถามธนาคารที่ใช้อยู่ว่าให้บริการ e-Withholding Tax หรือไม่ แล้วลองใช้กับค่าเช่าหรือผู้ให้บริการประจำก่อน
- ทำทะเบียนหนังสือรับรองการหักภาษีที่บริษัทถูกหักไว้ เพื่อใช้เครดิตตอนยื่นภาษีเงินได้นิติบุคคล
ภาษีหัก ณ ที่จ่ายไม่ซับซ้อน แต่เกิดขึ้นทุกครั้งที่จ่ายเงิน ความผิดพลาดเล็ก ๆ จึงสะสมเป็นเงินเพิ่มและภาระที่ต้องรับผิดร่วม ระบบที่ผูกอัตรากับประเภทค่าใช้จ่ายไว้ตั้งแต่ต้น และการเปลี่ยนไปจ่ายผ่าน e-Withholding Tax ช่วยลดทั้งงานเอกสารและความเสี่ยงได้พร้อมกัน
แหล่งข้อมูล
- คู่มือการหักภาษี ณ ที่จ่าย เฉพาะกรณีนำส่งด้วยแบบ ภ.ง.ด.3 และ ภ.ง.ด.53 — กรมสรรพากร
- คำสั่งกรมสรรพากรที่ ท.ป.4/2528 — กรมสรรพากร
- ประกาศกระทรวงการคลัง เรื่อง การขยายกำหนดเวลาการยื่นแบบแสดงรายการและชำระภาษีผ่านระบบเครือข่ายอินเทอร์เน็ต (ฉบับที่ 7) แก้ไขโดยฉบับที่ 8 — กรมสรรพากร
- ระบบงานภาษีเงินได้หัก ณ ที่จ่าย (WHT) — กรมสรรพากร
- ข่าว ปชส. 14/2569 กรมสรรพากรขยายระยะเวลามาตรการภาษีเพื่อส่งเสริมระบบภาษีอิเล็กทรอนิกส์ — กรมสรรพากร
- เอกสารสัมมนา Withholding Tax 2023 (การลดอัตราภาษีสำหรับ e-WHT) — กองบริหารภาษีธุรกิจขนาดใหญ่ 1 กรมสรรพากร
- หักภาษี ณ ที่จ่ายให้ถูกวิธีกับสรรพากร (ภาษีที่ออกแทนให้ถือเป็นเงินได้) — กรมสรรพากร