ขอคืนภาษีที่ถูกหัก ณ ที่จ่ายไว้เกินผ่าน ภ.ง.ด.50: คำนวณยอดคืน กำหนดสามปี และเอกสารที่ต้องพร้อม
บริษัทที่ถูกลูกค้าหักภาษี 3% ทั้งปีมักจ่ายภาษีไว้เกินภาษีที่ต้องเสียจริง คำนวณยอดที่ขอคืนได้ในแบบ ภ.ง.ด.50 รู้กำหนดเวลาสามปีตามมาตรา 27 ตรี ดอกเบี้ยเงินคืน และเอกสารที่ควรเตรียม
ในบทความนี้
บริษัทรับจ้างและบริษัทให้บริการจำนวนมากถูกลูกค้าหักภาษี ณ ที่จ่ายทุกครั้งที่รับเงิน ตลอดทั้งปียอดที่ถูกหักรวมกันอาจสูงกว่าภาษีเงินได้นิติบุคคลที่บริษัทต้องเสียจริงหลายเท่า โดยเฉพาะปีที่กำไรบาง ส่วนต่างนั้นเป็นเงินของบริษัทที่อยู่กับกรมสรรพากร และจะไม่กลับมาเองถ้าไม่ขอคืน
บทความนี้อธิบายว่าภาษีถูกหักไว้เกินเกิดขึ้นได้อย่างไร คำนวณยอดที่ขอคืนได้ในแบบ ภ.ง.ด.50 อย่างไร กำหนดเวลาตามกฎหมาย และเอกสารที่ควรเตรียมไว้ก่อนยื่น เพื่อให้เงินก้อนนี้กลับเข้าบัญชีบริษัท
ทำไมภาษีที่ถูกหักไว้จึงเกินภาษีที่ต้องเสีย
ภาษีหัก ณ ที่จ่ายคิดจากยอดรายได้ แต่ภาษีเงินได้นิติบุคคลคิดจากกำไรสุทธิ สองฐานนี้ห่างกันมากเมื่อกำไรต่อรายได้ต่ำ ตามคำสั่งกรมสรรพากรที่ ท.ป.4/2528 ข้อ 12/1 ผู้จ่ายค่าจ้างทำของ ค่ารับจ้าง หรือค่าบริการให้บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ประกอบกิจการในไทย หักภาษีในอัตราร้อยละ 3.0 ของยอดที่จ่าย (การหักผ่านระบบ e-Withholding Tax มีอัตราลดตามมาตรการที่ประกาศเป็นรอบ ดู ภาษีหัก ณ ที่จ่ายที่ SME ใช้บ่อยและ e-Withholding Tax)
อีกด้านหนึ่ง กรมสรรพากรกำหนดอัตราภาษีเงินได้นิติบุคคลสำหรับบริษัทที่มีทุนชำระแล้วไม่เกิน 5 ล้านบาท และรายได้จากการขายสินค้าและให้บริการไม่เกิน 30 ล้านบาท ไว้ดังนี้
| กำไรสุทธิ | อัตราภาษี |
|---|---|
| ไม่เกิน 300,000 บาท | ยกเว้น |
| เกิน 300,000 บาท ถึง 3,000,000 บาท | 15% |
| เกิน 3,000,000 บาท | 20% |
บริษัทที่ไม่เข้าเงื่อนไขนี้เสียร้อยละ 20 ของกำไรสุทธิ เมื่อรายได้ทั้งหมดถูกหัก 3% แต่กำไรสุทธิเป็นเพียงส่วนน้อยของรายได้ และกำไร 300,000 บาทแรกยังได้รับยกเว้น ภาษีที่ถูกหักไว้จึงมักเกินภาษีทั้งปี บริษัทที่ขาดทุนยิ่งชัด เพราะไม่มีภาษีต้องเสียเลย แต่ถูกหักไปแล้วตลอดปี
ตัวอย่างคำนวณยอดที่ขอคืนได้
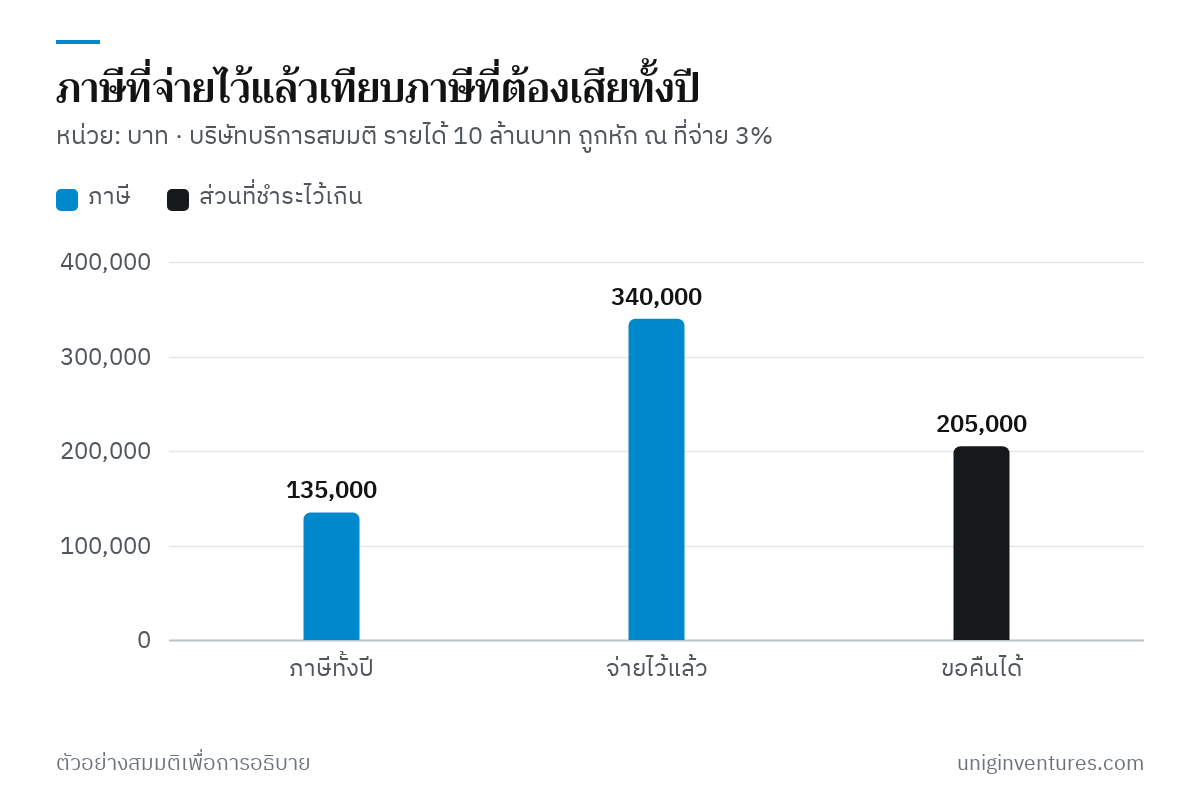
ตัวอย่างสมมติ บริษัทรับทำการตลาดออนไลน์แห่งหนึ่ง ทุนชำระแล้ว 2 ล้านบาท รายได้ค่าบริการทั้งปี 10,000,000 บาท ลูกค้าทุกรายเป็นนิติบุคคลที่หักภาษี 3% และกลางปีบริษัทยื่น ภ.ง.ด.51 ชำระภาษีครึ่งปีไว้ 40,000 บาท สิ้นปีมีกำไรสุทธิทางภาษี 1,200,000 บาท
| รายการ | จำนวน |
|---|---|
| กำไรสุทธิทางภาษี | 1,200,000 |
| ภาษีของกำไร 300,000 บาทแรก (ยกเว้น) | 0 |
| ภาษีของกำไรส่วนที่เหลือ 900,000 บาท × 15% | 135,000 |
| ภาษีที่ต้องเสียทั้งปี | 135,000 |
| หัก ภาษีที่ถูกหัก ณ ที่จ่าย (10,000,000 × 3%) | −300,000 |
| หัก ภาษีครึ่งปีที่ชำระไว้ตาม ภ.ง.ด.51 | −40,000 |
| ภาษีที่ชำระไว้เกิน (ขอคืนได้) | 205,000 |
บริษัทนี้มีเงินรอขอคืน 205,000 บาท หรือราว 2% ของรายได้ทั้งปี ถ้าทำแบบนี้ซ้ำทุกปีโดยไม่ขอคืน เงินที่หายไปจะสะสมเป็นก้อนใหญ่ ส่วนภาษีครึ่งปีนั้น กรมสรรพากรอธิบายว่าภาษีที่ชำระตาม ภ.ง.ด.51 ถือเป็นเครดิตหักจากภาษีทั้งปีได้ และขอคืนได้ถ้าชำระไว้เกิน (วิธีประมาณการกำไรครึ่งปี ดู ภ.ง.ด.51)
ขอคืนอย่างไร และต้องยื่นภายในเมื่อไร
1. ยื่น ภ.ง.ด.50 ให้ทันกำหนด
คำถามที่พบบ่อยเรื่อง ภ.ง.ด.50 ของกรมสรรพากรระบุว่าต้องยื่นแบบภายใน 150 วันนับแต่วันสุดท้ายของรอบระยะเวลาบัญชี ในแบบให้คำนวณภาษีทั้งปี แล้วนำภาษีที่ถูกหัก ณ ที่จ่ายและภาษีครึ่งปีมาหัก ผลลัพธ์ที่ติดลบคือภาษีที่ชำระไว้เกิน
2. แสดงความประสงค์ขอคืน
คำถามที่พบบ่อยชุดเดียวกันตอบว่า ถ้าประสงค์จะขอคืน ให้ยื่นคำร้องขอคืนเงินภาษีอากรด้วยแบบ ค.10 และข้อหารือของกรมสรรพากร (เลขที่ 0811/3075) วินิจฉัยว่าแบบ ภ.ง.ด.50 ไม่ถือเป็นคำร้องขอคืน วิธียื่นอาจต่างกันตามช่องทางและปีที่ยื่น ให้ตรวจกับสำนักงานสรรพากรพื้นที่หรือผู้ทำบัญชีว่ารอบปีของคุณต้องยื่น ค.10 แยก หรือแจ้งขอคืนในแบบที่ยื่นทางอินเทอร์เน็ตได้เลย
3. อย่าเลยสามปี
ประมวลรัษฎากรมาตรา 27 ตรี กำหนดให้ผู้มีสิทธิขอคืนภาษีอากร รวมถึงภาษีที่ถูกหัก ณ ที่จ่ายและนำส่งไว้เกินกว่าที่ควรต้องเสีย ยื่นคำร้องขอคืนภายในสามปีนับแต่วันสุดท้ายแห่งกำหนดเวลายื่นรายการภาษี ถ้ายื่นรายการเกินกำหนด ให้นับสามปีจากวันที่ยื่นรายการ ภาษีที่ถูกหักไว้ในปีที่ผ่านมาซึ่งยังไม่ได้ขอคืนจึงอาจยังขอได้ ถ้ายังไม่พ้นสามปีนี้
4. รับเงินคืนและดอกเบี้ย
กรมสรรพากรมีบริการคืนภาษีผ่านพร้อมเพย์สำหรับนิติบุคคล และประกาศเมื่อ 2 กรกฎาคม 2569 ว่าการคืนภาษีเงินได้นิติบุคคลแบบ Fast Track ในรอบนี้ใช้กับแบบ ภ.ง.ด.50 ที่ยื่นผ่าน e-Filing เท่านั้น ตรวจให้แน่ใจว่าบัญชีธนาคารของบริษัทผูกพร้อมเพย์กับเลขทะเบียนนิติบุคคลไว้แล้ว
ถ้าได้เงินคืนช้า ประมวลรัษฎากรมาตรา 4 ทศ ให้อธิบดีสั่งจ่ายดอกเบี้ยแก่ผู้ได้รับคืนเงินภาษีอากรในอัตราร้อยละ 1 ต่อเดือนหรือเศษของเดือน ไม่ทบต้น และไม่เกินจำนวนเงินที่ได้คืน ตามหลักเกณฑ์ที่กำหนด ข้อหารือ 0811/3075 อธิบายว่าดอกเบี้ยเริ่มนับวันถัดจากวันครบสามเดือนนับแต่วันสิ้นกำหนดยื่นแบบ และคิดให้เมื่อยื่นแบบหรือคำร้องภายในเวลา ในตัวอย่างข้างต้น ดอกเบี้ยเดือนละ 1% ของ 205,000 บาท เท่ากับ 2,050 บาท
เอกสารที่ควรพร้อมก่อนยื่น
การขอคืนจะเร็วหรือช้าขึ้นกับว่าตัวเลขของบริษัทตรวจสอบได้ง่ายเพียงใด เตรียมสิ่งเหล่านี้ไว้ตั้งแต่ระหว่างปี
- หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ครบทุกใบ ไล่ตามใบเสร็จรับเงินทุกใบที่ลูกค้าหักภาษี ใบที่ยังไม่ได้ให้ทวงตั้งแต่เดือนที่รับเงิน ไม่ใช่รอสิ้นปี
- ทะเบียนภาษีถูกหัก ณ ที่จ่าย ตารางที่มีลูกค้า วันที่จ่าย ยอดเงินได้ และภาษีที่ถูกหัก ซึ่งยอดรวมต้องเท่ากับยอดที่ใส่ในแบบ ภ.ง.ด.50
- รายได้ในบัญชีต้องตรงกับรายได้ที่ถูกหักภาษี ถ้าหนังสือรับรองแสดงเงินได้รวมมากกว่ารายได้ในงบ ต้องอธิบายได้ เช่น รายได้ที่รับล่วงหน้า หรือรายการที่บันทึกคนละรอบบัญชี (ดู การตัดยอดสิ้นงวด)
- หลักฐานการชำระ ภ.ง.ด.51 และกระดาษทำการที่ปรับกำไรทางบัญชีเป็นกำไรทางภาษี (ดู รายการปรับปรุงใน ภ.ง.ด.50)
ลดเงินที่จมไว้ในปีต่อไป
- ประมาณการทุกไตรมาส เทียบยอดที่ถูกหักสะสมกับภาษีที่คาดว่าจะต้องเสียทั้งปี ถ้าเห็นว่าจะเกินมาก ให้วางแผนกระแสเงินสดโดยไม่นับเงินคืนจนกว่าจะได้รับจริง
- ประมาณการกำไรครึ่งปีให้ใกล้ความจริง เพื่อไม่ชำระ ภ.ง.ด.51 ซ้อนกับภาษีที่ถูกหักไว้มากเกินจำเป็น
- ตรวจว่าลูกค้าหักถูกอัตรา ค่าบริการ (3.0%) กับค่าขนส่ง (1.0%) มีอัตราต่างกันตามคำสั่ง ท.ป.4/2528 ลูกค้าที่หักเกินอัตราทำให้เงินจมมากขึ้นโดยไม่จำเป็น
เริ่มจากตรงไหน
- เปิดแบบ ภ.ง.ด.50 ของสามปีล่าสุด ดูบรรทัดภาษีที่ชำระไว้เกิน และตรวจว่าปีไหนยังไม่ได้ขอคืน
- ปีที่ยังอยู่ในกำหนดสามปีตามมาตรา 27 ตรี คุยกับผู้ทำบัญชีหรือสำนักงานสรรพากรพื้นที่เรื่องวิธียื่นคำร้องขอคืน
- ผูกพร้อมเพย์ของบัญชีบริษัทกับเลขทะเบียนนิติบุคคล และวางแผนยื่น ภ.ง.ด.50 รอบถัดไปทาง e-Filing
- เริ่มทำทะเบียนภาษีถูกหัก ณ ที่จ่ายรายเดือนตั้งแต่เดือนนี้ และทวงหนังสือรับรองที่ขาด
บริษัทและตัวเลขในตัวอย่างเป็นตัวอย่างสมมติเพื่อการอธิบาย อัตราภาษีและวิธีขอคืนอาจเปลี่ยนตามกฎหมายและประกาศ ตรวจกับกรมสรรพากรก่อนยื่นทุกครั้ง บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางภาษีสำหรับกิจการใดกิจการหนึ่ง
แหล่งข้อมูล
- บทบัญญัติแห่งประมวลรัษฎากร มาตรา 14–27 (มาตรา 27 ตรี การขอคืนภาษีอากร) — กรมสรรพากร
- บทบัญญัติแห่งประมวลรัษฎากร ลักษณะ 1 (มาตรา 4 ทศ ดอกเบี้ยแก่ผู้ได้รับคืนเงินภาษีอากร) — กรมสรรพากร
- อัตราภาษีเงินได้นิติบุคคล — กรมสรรพากร
- คำสั่งกรมสรรพากรที่ ท.ป.4/2528 (ข้อ 12/1 ค่าบริการ) — กรมสรรพากร
- สารพันคำถามแบบ ภ.ง.ด.50 — กรมสรรพากร
- ข้อหารือ 0811/3075 การขอคืนภาษีเงินได้นิติบุคคลและดอกเบี้ย — กรมสรรพากร
- ประกาศ 2 กรกฎาคม 2569 การคืนภาษีเงินได้นิติบุคคลแบบ Fast Track ยื่น ภ.ง.ด.50 ผ่าน e-Filing เท่านั้น — สำนักงานสรรพากรพื้นที่ชลบุรี 3
- บริการอื่น ๆ ภาษีเงินได้นิติบุคคล (การคืนภาษีผ่านพร้อมเพย์) — กรมสรรพากร