ภ.ง.ด.50: ปรับกำไรตามบัญชีเป็นกำไรทางภาษี บวกอะไรกลับ หักอะไรออก
กำไรในงบกับกำไรที่ใช้คำนวณภาษีไม่เท่ากัน ไล่ทีละขั้นตามแบบ ภ.ง.ด.50 ตั้งแต่รายจ่ายต้องห้าม เงินปันผลที่ได้รับยกเว้น ถึงขาดทุนยกมา 5 ปี พร้อมตัวอย่างคำนวณและคำถามก่อนลงนาม
ในบทความนี้
งบกำไรขาดทุนบอกว่าบริษัทมีกำไร 1.86 ล้านบาท แต่แบบ ภ.ง.ด.50 ที่สำนักงานบัญชีส่งมาให้เซ็นคำนวณภาษีจากกำไร 1.9 ล้านบาท เจ้าของกิจการหลายคนเห็นตัวเลขสองตัวนี้แล้วไม่แน่ใจว่าควรถามอะไร ทั้งที่ช่วงระหว่างสองตัวเลขคือส่วนที่กรมสรรพากรตรวจบ่อยที่สุด และเป็นส่วนที่บริษัทเสียเงินโดยไม่จำเป็นได้ทั้งสองทาง ทั้งบวกกลับขาดจนโดนประเมินเพิ่ม และลืมหักรายการที่มีสิทธิหักจนเสียภาษีเกิน
บทความนี้ไล่ทางเดินจากกำไรตามบัญชีไปถึงกำไรสุทธิที่ต้องเสียภาษีตามลำดับรายการในแบบ ภ.ง.ด.50 อธิบายว่าแต่ละขั้นบวกหรือหักอะไร มีตัวอย่างคำนวณครบทั้งงบ และมีคำถามเจ็ดข้อสำหรับทบทวนร่างแบบก่อนลงนาม
กำไรสองตัวเลข และทำไมต้องปรับปรุง
กำไรในงบการเงินจัดทำตามมาตรฐานการบัญชี ส่วนภาษีเงินได้นิติบุคคลคิดจาก กำไรสุทธิ ตามมาตรา 65 ถึง 65 ตรี แห่งประมวลรัษฎากร กฎสองชุดนี้ส่วนใหญ่ตรงกัน แต่ไม่ทั้งหมด ประมวลรัษฎากรไม่ยอมให้หักรายจ่ายบางอย่างที่บัญชีบันทึกถูกต้อง ไม่นำรายได้บางอย่างมาคิดภาษี และให้หักบางรายการได้มากกว่าที่จ่ายจริง
แบบ ภ.ง.ด.50 จึงไม่ได้ให้กรอกกำไรทางภาษีลอย ๆ แต่ให้เริ่มจากกำไรตามบัญชี แล้วบวกและหักทีละรายการจนได้ตัวเลขที่ใช้คำนวณภาษี ผู้สอบบัญชีและเจ้าพนักงานประเมินอ่านส่วนนี้เพื่อดูว่าบริษัทปรับปรุงอะไรไปบ้าง แบบต้องยื่นพร้อมชำระภาษีภายใน 150 วันนับแต่วันสุดท้ายของรอบระยะเวลาบัญชี และต้องยื่นทุกรอบไม่ว่าจะมีรายได้หรือไม่
ทางเดินจากกำไรตามบัญชีถึงกำไรสุทธิที่ต้องเสียภาษี
ตามคำอธิบายการกรอกแบบ ภ.ง.ด.50 ของกรมสรรพากร (ฉบับสำหรับรอบระยะเวลาบัญชีที่เริ่มในหรือหลังวันที่ 1 มกราคม 2566) การคำนวณอยู่ในรายการที่ 2 ของแบบ เรียงดังนี้
| ข้อ | รายการ | มาจากไหน |
|---|---|---|
| 9 | กำไรสุทธิหรือขาดทุนสุทธิตามบัญชีกำไรขาดทุน | งบการเงินที่ผู้สอบบัญชีตรวจแล้ว |
| 10 | บวก รายได้ที่ให้ถือเป็นรายได้ตามประมวลรัษฎากร | รายการที่บัญชีไม่ได้บันทึกเป็นรายได้ แต่กฎหมายให้นับ |
| 11 | บวก รายจ่ายที่ไม่ให้ถือเป็นรายจ่ายตามประมวลรัษฎากร | รายการที่ 8 ของแบบ |
| 13 | หัก รายได้ที่ได้รับการยกเว้นภาษีเงินได้หรือรายจ่ายที่มีสิทธิหักได้เพิ่มขึ้น | ใบแนบของรายการนี้ |
| 15 | หัก ขาดทุนสุทธิที่มีสิทธินำมาหักตามกฎหมาย | ใบแนบขาดทุนสุทธิที่ปรับปรุงตามประมวลรัษฎากร |
| 17–19 | บวก รายจ่ายเพื่อการกุศลสาธารณะ การศึกษา การกีฬา และรายจ่ายที่หักได้สองเท่า ส่วนที่เกินเพดาน | ใบแนบเดียวกับข้อ 13 |
| 21 | กำไรสุทธิที่ต้องเสียภาษีหรือขาดทุนสุทธิ | ผลลัพธ์ที่ใช้คำนวณภาษี |
เลขข้อในตารางเป็นของแบบฉบับดังกล่าว ถ้ากรมสรรพากรปรับแบบ เลขข้ออาจเปลี่ยน ให้ยึดชื่อรายการเป็นหลัก ข้อ 12 14 16 และ 20 เป็นยอดรวมระหว่างทาง
รายการที่ต้องบวกกลับ
รายการที่ 8 ของแบบแยกรายจ่ายที่ไม่ให้ถือเป็นรายจ่ายออกเป็นหกกลุ่ม ยอดรวมยกไปกรอกในข้อ 11
- ภาษีเงินได้นิติบุคคล ที่บันทึกเป็นค่าใช้จ่ายในงบ มาตรา 65 ตรี (6) ไม่ให้หัก กำไรในข้อ 9 จึงเป็นกำไรหลังภาษี แล้วบวกภาษีกลับเข้ามา
- ค่ารับรองส่วนที่เกินเกณฑ์ ของกฎกระทรวง ฉบับที่ 143 (พ.ศ. 2522) และที่แก้ไขเพิ่มเติม เพดานรวมคือ 0.3% ของยอดรายได้หรือทุนที่ชำระแล้ว แล้วแต่อย่างใดมากกว่า และไม่เกิน 10 ล้านบาท
- หนี้สูญส่วนที่ไม่เป็นไปตามเกณฑ์ ของกฎกระทรวง ฉบับที่ 186 (พ.ศ. 2534) และที่แก้ไขเพิ่มเติม
- เงินสำรอง ตามมาตรา 65 ตรี (1) เช่น ค่าเผื่อหนี้สงสัยจะสูญ ประมาณการหนี้สินค่ารับประกันสินค้า ค่าเผื่อสินค้าล้าสมัย ข้อยกเว้นมีเฉพาะธุรกิจประกันภัยและสถาบันการเงินบางประเภท
- รายจ่ายที่หักได้สองเท่าส่วนที่บันทึกไว้ในงบ บวกกลับตามจำนวนที่จ่ายจริง แล้วไปหักใหม่ในใบแนบเป็นสองเท่า ตามที่อธิบายในหัวข้อถัดไป
- รายจ่ายต้องห้ามอื่น ๆ เช่น ค่าเสื่อมราคาส่วนที่เกินพระราชกฤษฎีกา ฉบับที่ 145 รวมถึงรถยนต์นั่งที่หักได้จากราคาทุนไม่เกิน 1 ล้านบาท เบี้ยปรับและเงินเพิ่มภาษี รายจ่ายส่วนตัวของกรรมการ และรายจ่ายที่ไม่มีผู้รับ
รายละเอียดของรายจ่ายต้องห้ามแต่ละประเภทอยู่ในบทความ ค่าใช้จ่ายที่หักภาษีได้และหักไม่ได้ และ ค่าเสื่อมราคาทางบัญชีกับทางภาษี
ข้อ 10 ใช้น้อยกว่า แต่ควรรู้ไว้ ตัวอย่างที่พบใน SME คือการให้กรรมการกู้ยืมโดยไม่คิดดอกเบี้ย มาตรา 65 ทวิ (4) ให้เจ้าพนักงานประเมินดอกเบี้ยตามราคาตลาดได้ ถ้าไม่มีเหตุอันสมควร (ดู เงินส่วนตัวกับเงินบริษัท)
บวกกลับแล้ว ใช่ว่าจะเสียตลอดไป
รายการบวกกลับมีสองแบบ แบบแรกเป็น ผลต่างถาวร เช่น เบี้ยปรับ ค่ารับรองส่วนเกิน ไม่มีวันหักได้ แบบที่สองเป็น ผลต่างชั่วคราว เช่น ค่าเผื่อหนี้สงสัยจะสูญ ปีนี้บวกกลับ แต่เมื่อจำหน่ายหนี้สูญตามเกณฑ์ของกฎกระทรวงในปีต่อไป ก็หักเป็นรายจ่ายได้ในปีนั้น ถ้าไม่มีตารางติดตามยอดสะสมของผลต่างชั่วคราว บริษัทมักลืมหักในปีที่มีสิทธิ
รายการที่มีสิทธิหักออก
รายได้ที่ไม่ต้องนำมารวมคำนวณ (ข้อ 13)
รายการที่ SME พบบ่อยที่สุดคือ เงินปันผลจากบริษัทจำกัดในไทย แบบให้กรอกเงินปันผลเต็มจำนวนไว้ในรายได้อื่นก่อน แล้วนำส่วนที่ได้รับยกเว้นมาหักในใบแนบ มาตรา 65 ทวิ (10) กำหนดดังนี้
- เงินปันผลจากบริษัทจำกัดที่ตั้งตามกฎหมายไทยทั่วไป นำมารวมคำนวณเป็นรายได้เพียงกึ่งหนึ่ง จึงหักออกได้ครึ่งหนึ่ง
- ไม่ต้องนำมารวมคำนวณเลย ถ้าผู้รับเป็นบริษัทจดทะเบียนในตลาดหลักทรัพย์ หรือเป็นบริษัทที่ถือหุ้นที่มีสิทธิออกเสียงในบริษัทผู้จ่ายไม่น้อยกว่า 25% และบริษัทผู้จ่ายไม่ได้ถือหุ้นในบริษัทผู้รับทั้งทางตรงและทางอ้อม
- สิทธินี้ไม่ใช้ ถ้าถือหุ้นไว้ไม่ถึงสามเดือนก่อนวันได้เงินปันผล หรือโอนหุ้นออกไปภายในสามเดือนหลังจากนั้น
รายได้ที่ได้รับยกเว้นตามกฎหมายอื่น เช่น กำไรจากกิจการที่ได้รับส่งเสริมการลงทุนจาก BOI ก็ผ่านใบแนบนี้เช่นกัน และต้องแยกคำนวณตามที่คำอธิบายการกรอกแบบกำหนด
รายจ่ายที่หักได้มากกว่าที่จ่ายจริง
พระราชกฤษฎีกาบางฉบับให้หักรายจ่ายบางประเภทได้มากกว่าที่จ่ายจริง เช่น สองเท่า มาตรการแต่ละเรื่องมีเงื่อนไขและช่วงเวลาของตัวเอง และหลายมาตรการหมดอายุไปแล้ว ก่อนปิดงบให้ถามสำนักงานบัญชีว่ามาตรการใดยังใช้ได้กับรอบบัญชีนี้ และบริษัทมีเอกสารครบหรือไม่ ส่วนรายจ่ายที่แบบกำหนดว่า "หักได้ 2 เท่าไม่เกินร้อยละ 10 ของกำไรสุทธิ" ส่วนที่เกินเพดานต้องบวกกลับในข้อ 17
ขาดทุนสุทธิยกมา (ข้อ 15)
มาตรา 65 ตรี (12) ให้นำขาดทุนสุทธิยกมาหักได้ไม่เกินห้าปีก่อนรอบระยะเวลาบัญชีปัจจุบัน ขาดทุนที่ใช้ได้คือ ขาดทุนทางภาษี ที่ปรับปรุงแล้ว ไม่ใช่ขาดทุนตามงบ บริษัทที่ขาดทุนในปีแรก ๆ จึงควรยื่น ภ.ง.ด.50 ให้ถูกต้องทุกปี แม้ไม่มีภาษีต้องจ่าย เพราะตัวเลขนั้นคือสิทธิที่จะใช้ในปีที่เริ่มมีกำไร ขาดทุนที่เกินห้าปีจะหมดสิทธิ
เงินบริจาค (ข้อ 17–19)
รายจ่ายเพื่อการกุศลสาธารณะหรือเพื่อการสาธารณประโยชน์ หักได้ไม่เกิน 2% ของกำไรสุทธิ รายจ่ายเพื่อการศึกษาหรือการกีฬาก็มีเพดาน 2% แยกกันอีกก้อน ส่วนที่เกินต้องบวกกลับท้ายแบบ เพราะเพดานคิดจากกำไรสุทธิที่ปรับปรุงแล้ว จึงต้องคำนวณหลังข้ออื่น ๆ
ตัวอย่างคำนวณทั้งแบบ
ตัวอย่างสมมติ บริษัทจำกัดแห่งหนึ่งมีทุนชำระแล้ว 2 ล้านบาท รายได้จากการขายและบริการ 25 ล้านบาท จึงเสียภาษีในอัตราของ SME กำไรก่อนภาษีตามงบ 2,100,000 บาท บันทึกค่าใช้จ่ายภาษีเงินได้ 240,000 บาท กำไรสุทธิตามงบจึงเป็น 1,860,000 บาท ระหว่างปีมีรายการดังนี้
- ค่ารับรอง 115,000 บาท เพดาน 0.3% ของรายได้ 25 ล้านบาทเท่ากับ 75,000 บาท ส่วนเกิน 40,000 บาท
- ตั้งค่าเผื่อหนี้สงสัยจะสูญเพิ่ม 120,000 บาท ยังไม่มีหนี้รายใดเข้าเกณฑ์จำหน่ายหนี้สูญ
- รถยนต์นั่งราคา 1,300,000 บาท ค่าเสื่อมราคาตามบัญชี 20% ต่อปี 260,000 บาท ทางภาษีหักได้ 20% ของ 1,000,000 บาท คือ 200,000 บาท ส่วนเกิน 60,000 บาท
- เบี้ยปรับและเงินเพิ่มจากการยื่นแบบภาษีล่าช้า 30,000 บาท
- เงินปันผล 100,000 บาท จากบริษัทจำกัดที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์ ถือหุ้น 10% มานานกว่าหนึ่งปี
- ขาดทุนสุทธิทางภาษีของรอบบัญชี 2567 ยกมา 400,000 บาท
- ภาษีถูกหัก ณ ที่จ่ายทั้งปี 45,000 บาท และชำระภาษีครึ่งปีตาม ภ.ง.ด.51 ไปแล้ว 105,000 บาท
| รายการ | จำนวน |
|---|---|
| กำไรสุทธิตามบัญชีกำไรขาดทุน | 1,860,000 |
| บวก ภาษีเงินได้นิติบุคคล | 240,000 |
| บวก ค่ารับรองส่วนที่เกินเพดาน | 40,000 |
| บวก ค่าเผื่อหนี้สงสัยจะสูญ | 120,000 |
| บวก ค่าเสื่อมราคารถยนต์ส่วนที่เกิน | 60,000 |
| บวก เบี้ยปรับและเงินเพิ่ม | 30,000 |
| รวมหลังบวกกลับ | 2,350,000 |
| หัก เงินปันผลกึ่งหนึ่งที่ไม่ต้องนำมารวมคำนวณ | −50,000 |
| หัก ขาดทุนสุทธิยกมา | −400,000 |
| กำไรสุทธิที่ต้องเสียภาษี | 1,900,000 |
| ภาษี: 300,000 บาทแรกยกเว้น ส่วนที่เหลือ 1,600,000 × 15% | 240,000 |
| หัก ภาษีถูกหัก ณ ที่จ่าย | −45,000 |
| หัก ภาษีที่ชำระตาม ภ.ง.ด.51 | −105,000 |
| ชำระเพิ่มพร้อม ภ.ง.ด.50 | 90,000 |
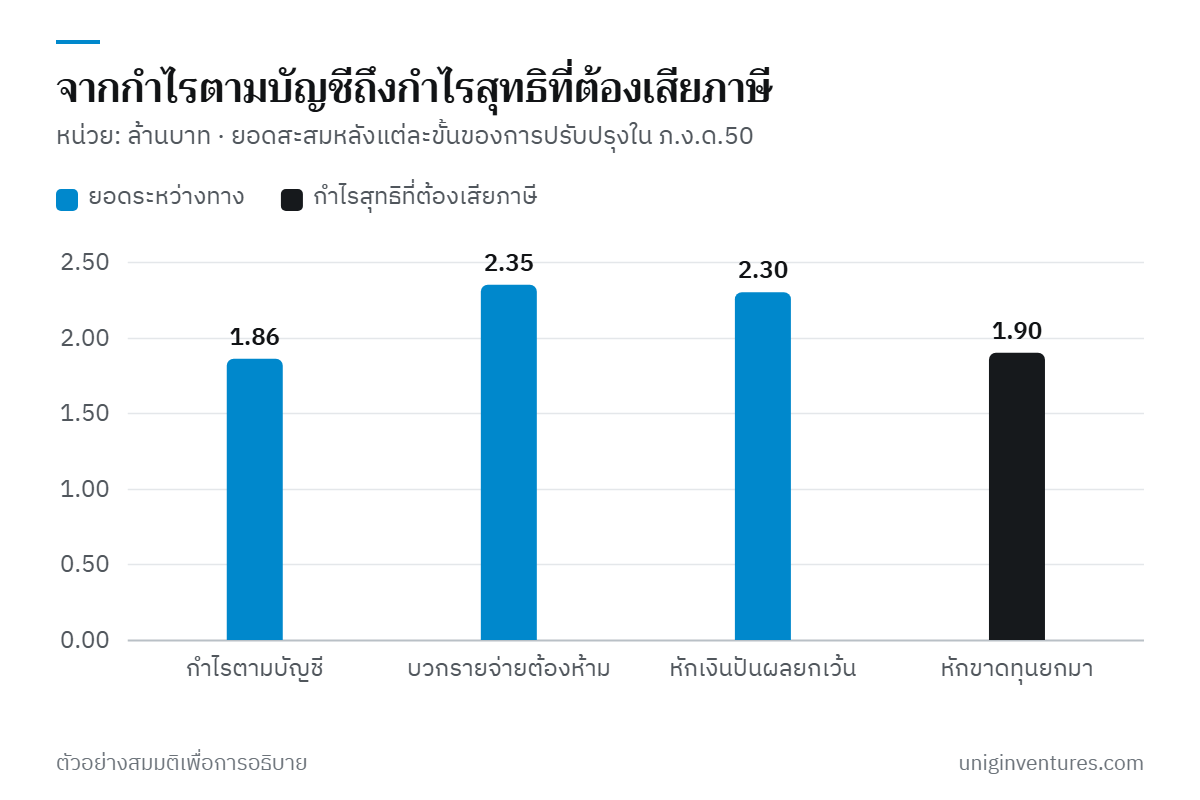
สังเกตสามเรื่องจากตัวอย่าง ข้อแรก ภาษีที่บันทึกในงบ (240,000 บาท) ต้องเท่ากับภาษีที่คำนวณได้ในแบบ ถ้าไม่เท่าแปลว่าตั้งค้างจ่ายผิดและกำไรในงบก็ผิดตาม ข้อสอง ถ้าลืมหักขาดทุนยกมา 400,000 บาท ภาษีจะเพิ่ม 60,000 บาท (400,000 × 15%) ข้อสาม ถ้าลืมบวกกลับค่าเผื่อหนี้สงสัยจะสูญ 120,000 บาท ภาษีจะขาดไป 18,000 บาท ซึ่งเจ้าพนักงานประเมินพบได้ง่าย และตามมาด้วยเบี้ยปรับและเงินเพิ่ม
คำถามเจ็ดข้อก่อนลงนามในแบบ
- กำไรในข้อ 9 ตรงกับงบที่ผู้สอบบัญชีลงนามหรือไม่ ทุกบาทต้องตรงกัน
- ภาษีที่บวกกลับเท่ากับค่าใช้จ่ายภาษีในงบหรือไม่ และเท่ากับภาษีที่คำนวณได้ในแบบหรือไม่
- เงินสำรองที่ตั้งเพิ่มในปีนี้ถูกบวกกลับครบหรือไม่ และหนี้สูญหรือรายการที่เคยบวกกลับในปีก่อน ปีนี้เข้าเกณฑ์หักได้แล้วหรือยัง
- ค่ารับรองเกินเพดาน 0.3% หรือไม่ และค่าเสื่อมราคารถยนต์นั่งคิดจากราคาทุนไม่เกิน 1 ล้านบาทหรือไม่
- มีเงินปันผลรับหรือไม่ ถ้ามี ถือหุ้นกี่เปอร์เซ็นต์ ถือมานานเท่าไร หักส่วนที่ได้รับยกเว้นแล้วหรือยัง
- ขาดทุนยกมาของปีไหนบ้างยังใช้ได้ ปีไหนจะหมดสิทธิในรอบนี้
- เครดิตภาษีครบหรือไม่ ภาษีถูกหัก ณ ที่จ่ายต้องตรงกับหนังสือรับรองที่มีอยู่จริง และภาษีตาม ภ.ง.ด.51 ต้องตรงกับใบเสร็จ
เริ่มจากตรงไหน
- ขอตารางปรับปรุงกำไรทางภาษี จากสำนักงานบัญชีพร้อมร่างแบบทุกปี ให้แสดงทีละรายการพร้อมเหตุผล ไม่ใช่ยอดรวมบรรทัดเดียว
- ทำทะเบียนผลต่างชั่วคราว เช่น ยอดค่าเผื่อหนี้สงสัยจะสูญสะสม ส่วนต่างค่าเสื่อมราคา เพื่อหักได้ในปีที่มีสิทธิ
- ทำทะเบียนขาดทุนยกมา แยกตามปีที่เกิด และวันที่จะหมดสิทธิ
- ประมาณการรายการปรับปรุงตั้งแต่ตอนทำ ภ.ง.ด.51 ประมาณการครึ่งปีจะได้ใกล้ความจริง (ดู ภ.ง.ด.51 ประมาณการกำไรครึ่งปี)
- ลดรายการบวกกลับที่ไม่จำเป็นตั้งแต่ต้นปี เช่น ยื่นแบบให้ทันเพื่อไม่มีเบี้ยปรับ และคุมค่ารับรองให้อยู่ในเพดาน
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำด้านภาษีสำหรับบริษัทใดบริษัทหนึ่งโดยเฉพาะ หลักเกณฑ์ตรวจสอบ ณ เดือนตุลาคม 2569 ลำดับรายการอ้างอิงคำอธิบายการกรอกแบบ ภ.ง.ด.50 ฉบับรอบระยะเวลาบัญชีที่เริ่มตั้งแต่ 1 มกราคม 2566 ซึ่งอาจปรับปรุงได้ บริษัทและตัวเลขข้างต้นเป็นตัวอย่างสมมติ ควรตรวจกรณีของตัวเองกับผู้ทำบัญชีหรือที่ปรึกษาภาษี
แหล่งข้อมูล
- ประมวลรัษฎากร มาตรา 65–76 รวมมาตรา 65 ทวิ (4) (10) และ 65 ตรี (1) (6) (12) — กรมสรรพากร
- วิธีกรอกแบบแสดงรายการภาษีเงินได้บริษัทหรือห้างหุ้นส่วนนิติบุคคล ภ.ง.ด.50 สำหรับรอบระยะเวลาบัญชีที่เริ่มในหรือหลังวันที่ 1 มกราคม 2566 — กรมสรรพากร
- อัตราภาษีและการคำนวณภาษีเงินได้นิติบุคคล — กรมสรรพากร
- กฎกระทรวง ฉบับที่ 143 (ค่ารับรอง) — กรมสรรพากร
- กฎกระทรวง ฉบับที่ 186 (การจำหน่ายหนี้สูญ) — กรมสรรพากร
- พระราชกฤษฎีกา ฉบับที่ 145 (ค่าสึกหรอและค่าเสื่อมราคา) — กรมสรรพากร