รายจ่ายที่หักภาษีได้และหักไม่ได้: มาตรา 65 ตรี เพดานค่ารับรอง และรายการที่ต้องบวกกลับ
ทำไมกำไรทางภาษีสูงกว่ากำไรในงบ คำถามห้าข้อก่อนลงรายจ่าย เพดานค่ารับรอง 0.3% ของขวัญ 2,000 บาท รถยนต์นั่ง 1 ล้านบาท และตัวอย่างคำนวณว่ารายจ่ายต้องห้ามเพิ่มภาษีเท่าไร
ในบทความนี้
งบกำไรขาดทุนบอกว่าบริษัทกำไร 1.5 ล้านบาท แต่พอยื่น ภ.ง.ด.50 ภาษีกลับคำนวณจากกำไร 1.8 ล้านบาท เจ้าของกิจการจำนวนมากเจอเรื่องนี้ครั้งแรกตอนผู้สอบบัญชีส่งร่างแบบภาษีมาให้เซ็น ส่วนต่างมาจากรายจ่ายที่จ่ายไปจริง ลงบัญชีได้ แต่กฎหมายภาษีไม่ยอมให้หัก
บทความนี้อธิบายว่ารายจ่ายแบบไหนหักภาษีได้เต็ม แบบไหนหักได้แค่ถึงเพดาน และแบบไหนหักไม่ได้เลย ตามมาตรา 65 ตรี แห่งประมวลรัษฎากร พร้อมคำถามห้าข้อที่ใช้ตรวจรายจ่ายก่อนอนุมัติ และตัวอย่างคำนวณว่ารายจ่ายต้องห้ามทำให้ภาษีเพิ่มขึ้นเท่าไร
กำไรทางบัญชีกับกำไรทางภาษีเป็นคนละตัวเลข
ภาษีเงินได้นิติบุคคลคิดจากกำไรสุทธิทางภาษี ซึ่งเริ่มจากกำไรตามงบการเงิน แล้วปรับด้วยเงื่อนไขของประมวลรัษฎากร รายการปรับที่ใหญ่ที่สุดของ SME ส่วนมากคือรายจ่ายต้องห้าม (Non-deductible Expenses) ตามมาตรา 65 ตรี รายจ่ายกลุ่มนี้ยังอยู่ในงบการเงินตามปกติ แต่ตอนคำนวณภาษีต้อง "บวกกลับ" เข้าไปในกำไร
แบบ ภ.ง.ด.50 มีช่องให้กรอกโดยเฉพาะ คือรายการ "รายจ่ายที่ไม่ให้ถือเป็นรายจ่ายตามประมวลรัษฎากร" ซึ่งแยกบรรทัดสำหรับภาษีเงินได้นิติบุคคล ค่ารับรอง หนี้สูญ เงินสำรอง และรายจ่ายต้องห้ามอื่น ๆ ยอดรวมของรายการนี้ถูกนำไปบวกกับกำไรสุทธิตามบัญชี
ผลที่ตามมามีสองอย่าง รายจ่ายต้องห้ามทุกบาทมีต้นทุนภาษีเพิ่มตามอัตราภาษีของบริษัท และถ้าบริษัทไม่บวกกลับเอง แล้วเจ้าหน้าที่ตรวจพบภายหลัง ภาษีที่ขาดไปจะมีเงินเพิ่ม 1.5% ต่อเดือนตามมาด้วย
คำถามห้าข้อก่อนลงรายจ่าย
มาตรา 65 ตรี มี 20 อนุมาตรา แต่รายจ่ายของ SME ส่วนใหญ่ตัดสินได้ด้วยคำถามห้าข้อ ถ้าตอบว่า "ใช่" ทุกข้อ รายจ่ายนั้นหักได้
- จ่ายเพื่อกิจการหรือเพื่อหากำไรโดยเฉพาะหรือไม่ รายจ่ายส่วนตัวของเจ้าของ การให้โดยเสน่หา และรายจ่ายที่ไม่เกี่ยวกับกิจการ หักไม่ได้ ตาม (3) และ (13)
- พิสูจน์ได้หรือไม่ว่าใครเป็นผู้รับเงิน รายจ่ายที่ผู้จ่ายพิสูจน์ไม่ได้ว่าใครเป็นผู้รับ หักไม่ได้ ตาม (18) หลักฐานจึงต้องบอกชื่อผู้รับ วันที่ รายการ และจำนวนเงิน
- จ่ายจริง และเป็นรายจ่ายของรอบบัญชีนี้หรือไม่ รายจ่ายที่กำหนดขึ้นเองโดยไม่มีการจ่ายจริง และรายจ่ายที่ควรอยู่ในรอบบัญชีอื่น หักไม่ได้ ตาม (9)
- เป็นค่าใช้จ่าย ไม่ใช่การลงทุนหรือไม่ การซื้อ ต่อเติม ขยาย หรือทำให้ทรัพย์สินดีขึ้น เป็นรายจ่ายลงทุนตาม (5) หักทั้งก้อนในปีที่จ่ายไม่ได้ ต้องทยอยหักเป็นค่าเสื่อมราคา ส่วนการซ่อมให้คงสภาพเดิมหักได้ในปีที่จ่าย
- อยู่ในเพดานที่กฎหมายกำหนดหรือไม่ รายจ่ายบางประเภทหักได้ถึงเพดานเท่านั้น ส่วนที่เกินต้องบวกกลับ ดูตารางในหัวข้อถัดไป
รายจ่ายที่หักได้ถึงเพดาน
| รายจ่าย | หักได้ไม่เกิน | เงื่อนไขสำคัญ |
|---|---|---|
| ค่ารับรองและค่าบริการ | 0.3% ของยอดรายได้ หรือของทุนที่ชำระแล้ว ณ วันสุดท้ายของรอบบัญชี แล้วแต่อย่างใดมากกว่า และไม่เกิน 10 ล้านบาท | จำเป็นตามธรรมเนียมธุรกิจ ผู้ได้รับการรับรองไม่ใช่ลูกจ้าง เว้นแต่ลูกจ้างที่มีหน้าที่เข้าร่วม มีผู้มีอำนาจอนุมัติ และมีใบรับ |
| สิ่งของที่ให้ผู้ได้รับการรับรอง | คนละ 2,000 บาทต่อคราว | ส่วนที่ไม่เกิน 2,000 บาทนับรวมในเพดาน 0.3% ด้วย |
| เงินบริจาคเพื่อการกุศลสาธารณะหรือสาธารณประโยชน์ | 2% ของกำไรสุทธิ | บริจาคให้หน่วยงานตามที่กฎหมายกำหนด |
| รายจ่ายเพื่อการศึกษาหรือการกีฬา | อีก 2% ของกำไรสุทธิ | ตามที่กฎหมายกำหนด |
| รถยนต์นั่งและรถยนต์โดยสารที่มีที่นั่งไม่เกิน 10 คน (ซื้อ) | มูลค่าต้นทุนคันละ 1 ล้านบาท | ค่าเสื่อมราคาของต้นทุนส่วนที่เกินหักไม่ได้ |
| รถยนต์ประเภทเดียวกัน (เช่า) | คันละ 36,000 บาทต่อเดือน หรือ 1,200 บาทต่อวัน | ค่าเช่าส่วนที่เกินหักไม่ได้ |
| เงินเดือนของผู้ถือหุ้นหรือผู้เป็นหุ้นส่วน | จำนวนที่สมควร | ส่วนที่จ่ายเกินสมควรหักไม่ได้ |
ค่ารับรองเป็นรายการที่ SME พลาดบ่อยที่สุด เพราะเพดานต่ำกว่าที่คิด บริษัทที่มีรายได้ 20 ล้านบาท หักค่ารับรองได้ทั้งปีเพียง 60,000 บาท กรมสรรพากรมีตารางคำนวณให้ใช้ตรวจเอง โดยคิดจากยอดที่จ่ายรวมภาษีมูลค่าเพิ่ม ตัวอย่างในเอกสารของกรมฯ คือกระเช้าของขวัญใบละ 5,000 บาท นับเป็นค่ารับรองได้ 2,000 บาท อีก 3,000 บาทต้องบวกกลับตั้งแต่ยังไม่เทียบกับเพดานรวม
เพดานของรถยนต์ตามพระราชกฤษฎีกา (ฉบับที่ 315) ไม่ใช้กับรถที่ผู้ประกอบกิจการขายหรือให้เช่ารถยนต์มีไว้เพื่อขายหรือให้เช่า
รายจ่ายที่หักไม่ได้เลย
- รายจ่ายส่วนตัว ค่าใช้จ่ายของครอบครัวเจ้าของ ค่าเดินทางท่องเที่ยวส่วนตัว และของใช้ที่ไม่เกี่ยวกับกิจการ
- เบี้ยปรับ เงินเพิ่มภาษีอากร และค่าปรับทางอาญา รวมถึงตัวภาษีเงินได้นิติบุคคลเอง ตาม (6)
- รายจ่ายที่พิสูจน์ผู้รับไม่ได้ เช่น จ่ายเงินสดโดยไม่มีใบรับ หรือบิลเงินสดที่ไม่ระบุว่าใครเป็นผู้ขาย
- รายจ่ายที่กำหนดขึ้นเองโดยไม่มีการจ่ายจริง และค่าตอบแทนทรัพย์สินที่บริษัทเป็นเจ้าของเองและใช้เอง ตาม (9) และ (10)
- เงินสำรองต่าง ๆ เช่น สำรองค่าใช้จ่ายที่ยังไม่เกิดขึ้นจริง ตาม (1) ส่วนเงินสมทบเข้ากองทุนสำรองเลี้ยงชีพที่จดทะเบียนตามกฎหมายหักได้ตามเกณฑ์ของ (2)
- ภาษีมูลค่าเพิ่มและภาษีซื้อของผู้ประกอบการจดทะเบียน ตาม (6 ทวิ) เพราะบริษัทใช้เครดิตในระบบภาษีมูลค่าเพิ่มอยู่แล้ว ภาษีซื้อบางประเภทที่ขอเครดิตไม่ได้มีข้อยกเว้นให้ลงเป็นรายจ่ายได้ ควรถามผู้ทำบัญชีเป็นรายกรณี
- รายจ่ายที่กำหนดจ่ายจากผลกำไรเมื่อสิ้นรอบบัญชีไปแล้ว ตาม (19)
ผลขาดทุนของปีก่อนไม่ใช่รายจ่ายของปีนี้ แต่กฎหมายยอมให้นำผลขาดทุนสุทธิยกมาไม่เกิน 5 รอบบัญชีมาหักจากกำไรได้ ตาม (12)
ตัวอย่างคำนวณ: รายจ่ายต้องห้ามเพิ่มภาษีเท่าไร
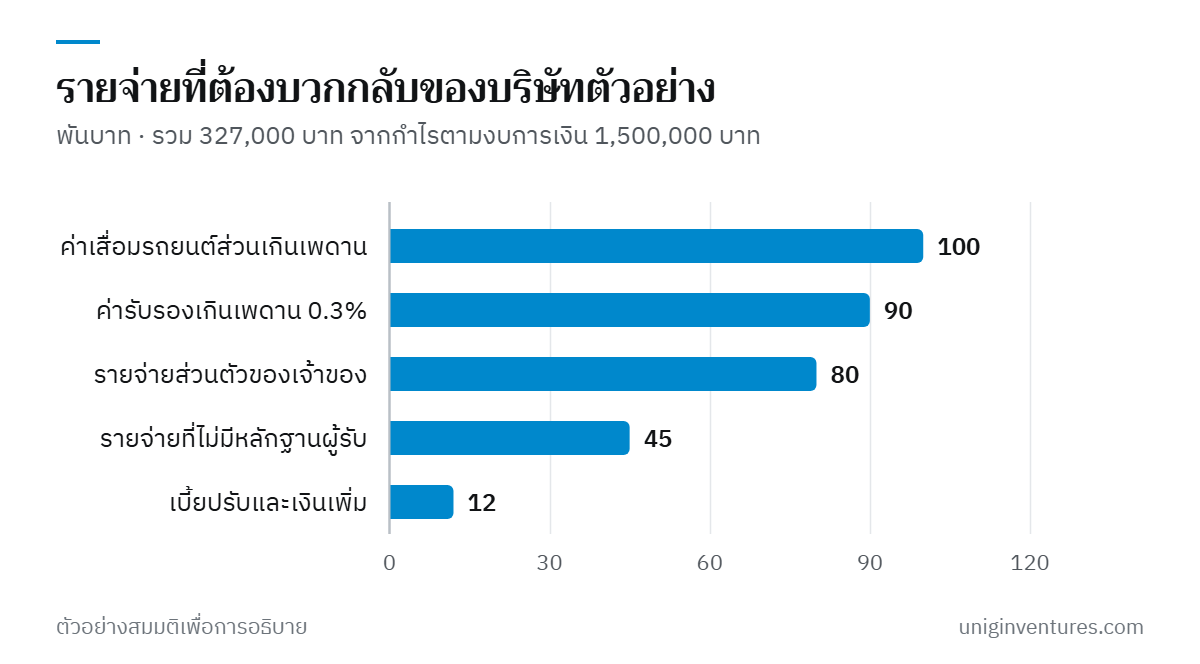
ตัวอย่างสมมติ บริษัทแห่งหนึ่งมีรายได้ 20 ล้านบาท ทุนชำระแล้ว 2 ล้านบาท และกำไรสุทธิตามงบการเงิน 1,500,000 บาท ผู้ทำบัญชีพบรายจ่ายห้ารายการที่ต้องปรับ
| รายการ | ลงบัญชี (บาท) | หักภาษีได้ (บาท) | บวกกลับ (บาท) |
|---|---|---|---|
| ค่าเสื่อมราคารถยนต์นั่ง ราคา 1,500,000 บาท ตัดค่าเสื่อม 5 ปี | 300,000 | 200,000 | 100,000 |
| ค่ารับรองลูกค้า เพดาน 0.3% × 20,000,000 = 60,000 | 150,000 | 60,000 | 90,000 |
| รายจ่ายส่วนตัวของเจ้าของที่เบิกจากบริษัท | 80,000 | 0 | 80,000 |
| ค่าใช้จ่ายเงินสดที่ไม่มีหลักฐานระบุผู้รับ | 45,000 | 0 | 45,000 |
| เบี้ยปรับและเงินเพิ่มจากการยื่นแบบภาษีช้า | 12,000 | 0 | 12,000 |
| รวม | 587,000 | 260,000 | 327,000 |
เพดานค่ารับรองเลือกจากยอดที่มากกว่าระหว่าง 0.3% ของรายได้ (60,000 บาท) กับ 0.3% ของทุนชำระแล้ว (6,000 บาท) ส่วนรถยนต์ ค่าเสื่อมราคาทางภาษีคิดจากต้นทุนได้เพียง 1,000,000 บาท ปีละ 200,000 บาท
กำไรสุทธิทางภาษี = กำไรตามงบการเงิน + รายจ่ายต้องห้าม = 1,500,000 + 327,000 = 1,827,000 บาท
บริษัทนี้เข้าเงื่อนไขอัตราภาษี SME (ทุนชำระแล้วไม่เกิน 5 ล้านบาท และรายได้ไม่เกิน 30 ล้านบาท) กำไร 300,000 บาทแรกได้รับยกเว้น ส่วนที่เกินจนถึง 3 ล้านบาทเสีย 15%
- ถ้าไม่มีรายจ่ายต้องห้าม: (1,500,000 − 300,000) × 15% = 180,000 บาท
- เมื่อบวกกลับแล้ว: (1,827,000 − 300,000) × 15% = 229,050 บาท
- ภาษีที่เพิ่มขึ้น: 49,050 บาท หรือ 15% ของรายจ่ายต้องห้าม 327,000 บาท
ภาษีที่จ่ายจริงจึงเท่ากับ 15.27% ของกำไรตามงบการเงิน ไม่ใช่ 12% ตามที่เจ้าของคาดไว้ และถ้ากำไรของบริษัทอยู่ในช่วงที่เสียภาษี 20% รายจ่ายต้องห้ามก้อนเดียวกันจะมีต้นทุนภาษี 65,400 บาท
ทำให้รายจ่ายหักได้ตั้งแต่วันที่จ่าย
- ขอหลักฐานที่ระบุผู้รับทุกครั้ง ใบกำกับภาษีหรือใบเสร็จที่ออกในชื่อบริษัท ถ้าผู้ขายออกใบเสร็จไม่ได้ ให้ทำใบสำคัญจ่ายที่มีชื่อ ที่อยู่ และลายมือชื่อผู้รับเงิน พร้อมหลักฐานการโอน
- แยกบัญชีค่ารับรองออกจากค่าใช้จ่ายอื่น บันทึกว่ารับรองใคร เนื่องในโอกาสใด ใครอนุมัติ และติดตามยอดสะสมเทียบกับเพดาน 0.3% ทุกไตรมาส
- ไม่จ่ายเรื่องส่วนตัวผ่านบริษัท ถ้าจ่ายไปแล้วให้บันทึกเป็นเงินที่กรรมการต้องคืนบริษัท ไม่ใช่ค่าใช้จ่าย
- คิดภาษีก่อนซื้อหรือเช่ารถ รถยนต์นั่งราคาเกิน 1 ล้านบาท หรือค่าเช่าเกิน 36,000 บาทต่อเดือน มีส่วนที่หักไม่ได้ทุกปีตลอดอายุการใช้งาน
- ยื่นแบบและจ่ายภาษีให้ตรงเวลา เบี้ยปรับและเงินเพิ่มเป็นรายจ่ายที่เสียสองต่อ เพราะจ่ายแล้วยังหักภาษีไม่ได้
เริ่มจากตรงไหน
- ขอรายการ "รายจ่ายที่ไม่ให้ถือเป็นรายจ่าย" ใน ภ.ง.ด.50 ปีล่าสุดจากผู้ทำบัญชี ดูว่ารายการใดยอดสูงสุด
- คำนวณเพดานค่ารับรองของปีนี้จากประมาณการรายได้ แล้วแจ้งทีมขายให้รู้ตัวเลข
- นำคำถามห้าข้อไปใส่ในแบบฟอร์มเบิกจ่ายหรือขั้นตอนอนุมัติ
- ไล่ดูรายจ่ายเงินสดของเดือนล่าสุดว่ารายการใดไม่มีหลักฐานระบุผู้รับ แล้วแก้ที่วิธีจ่ายเงิน
- ถามผู้ทำบัญชีทุกไตรมาสว่ายอดบวกกลับสะสมเป็นเท่าไร อย่ารอให้รู้ตอนปิดงบ
รายจ่ายต้องห้ามส่วนใหญ่ไม่ได้เกิดจากการวางแผนภาษีที่ซับซ้อน แต่เกิดจากเอกสารที่ไม่ครบและเพดานที่ไม่มีใครติดตาม บริษัทที่ตรวจรายจ่ายด้วยคำถามเดิมทุกครั้งที่จ่าย จะรู้ภาระภาษีของตัวเองก่อนถึงวันยื่นแบบ กฎหมายภาษีมีข้อยกเว้นและรายละเอียดอีกมาก รายการที่ยอดสูงหรือไม่ปกติควรปรึกษาผู้ทำบัญชีหรือที่ปรึกษาภาษีก่อนจ่าย
แหล่งข้อมูล
- เงื่อนไขการคำนวณกำไรสุทธิตามมาตรา 65 ตรี (รายจ่ายต้องห้าม) — กรมสรรพากร
- บทบัญญัติแห่งประมวลรัษฎากร หมวด 3 ภาษีเงินได้ มาตรา 65–76 (ตัวบทมาตรา 65 ตรี) — กรมสรรพากร
- กฎกระทรวง ฉบับที่ 143 (พ.ศ. 2522) ว่าด้วยค่ารับรองหรือค่าบริการ — กรมสรรพากร
- "ค่ารับรอง" ลงรายจ่ายอย่างไรให้ง่ายและถูกต้องตามกฎหมายภาษี (ตัวอย่างการคำนวณเพดาน) — กรมสรรพากร
- พระราชกฤษฎีกา (ฉบับที่ 315) พ.ศ. 2540 รายจ่ายเกี่ยวกับรถยนต์นั่ง — กรมสรรพากร
- คู่มือภาษีเงินได้นิติบุคคลสำหรับผู้ประกอบการ SME (อัตราภาษีและเงินเพิ่ม) — กองบริหารภาษีธุรกิจขนาดกลางและขนาดเล็ก กรมสรรพากร