ภาษีที่ SME ไทยต้องรู้: ภาษีเงินได้นิติบุคคล VAT และภาษีหัก ณ ที่จ่าย ฉบับเข้าใจง่าย
สรุปภาษีสามตัวที่ SME ไทยแทบทุกรายต้องเจอ ทั้งอัตราภาษีเงินได้นิติบุคคลแบบลดลงสำหรับ SME เมื่อไรต้องจดทะเบียน VAT และภาษีหัก ณ ที่จ่ายทำงานอย่างไร พร้อมปฏิทินยื่นแบบ
ในบทความนี้
SME ในไทยส่วนใหญ่เจอภาษีหลักสามตัวเหมือนกัน คือภาษีเงินได้นิติบุคคลที่เก็บจากกำไร ภาษีมูลค่าเพิ่ม (VAT) ที่เก็บจากการขาย และภาษีหัก ณ ที่จ่ายจากการจ่ายเงินหลายประเภท การจัดการภาษีให้ถูกต้องไม่ได้มีประโยชน์แค่เลี่ยงค่าปรับ แบบภาษีที่เรียบร้อยยังเป็นสิ่งแรก ๆ ที่ธนาคารและนักลงทุนตรวจดูด้วย บทความนี้สรุปเรื่องที่บริษัทจำกัดขนาดเล็กควรรู้
1. ภาษีเงินได้นิติบุคคล: SME เสียภาษีน้อยลงในกำไร 3 ล้านบาทแรก
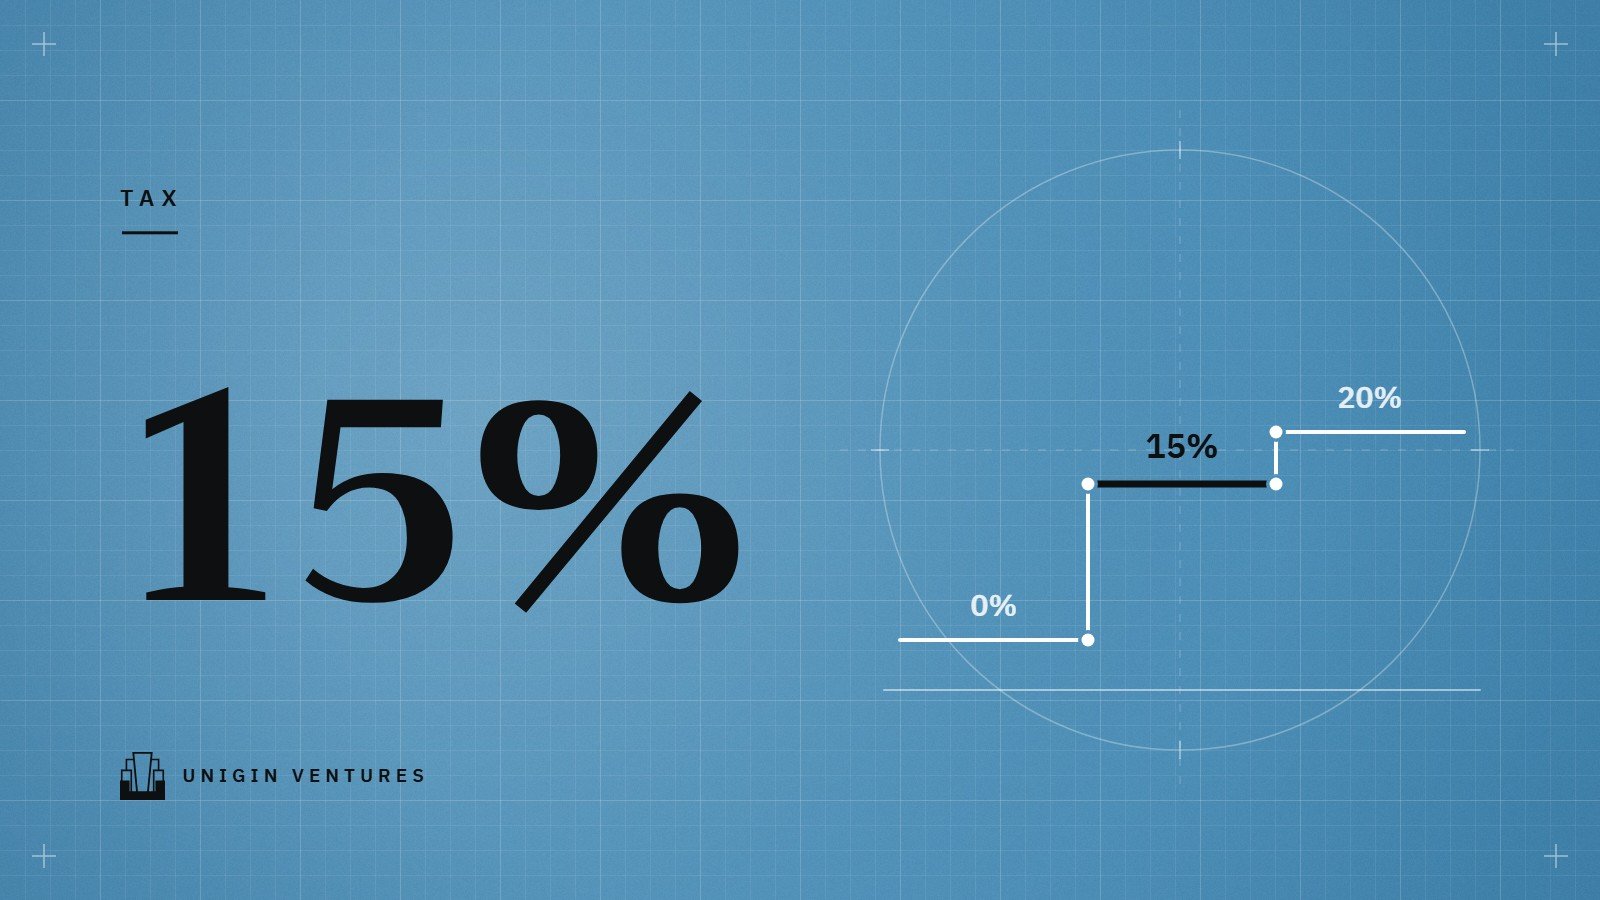
อัตราภาษีเงินได้นิติบุคคลทั่วไปคือ 20% ของกำไรสุทธิ แต่บริษัทที่เข้าเงื่อนไข SME เสียในอัตราที่ต่ำกว่า เงื่อนไขคือมีทุนชำระแล้วไม่เกิน 5 ล้านบาท ณ วันสุดท้ายของรอบระยะเวลาบัญชี และมีรายได้จากการขายสินค้าและการให้บริการไม่เกิน 30 ล้านบาทในรอบระยะเวลาบัญชีนั้น
| กำไรสุทธิ (บาท) | อัตราภาษีสำหรับ SME |
|---|---|
| 0 – 300,000 | ยกเว้น |
| 300,001 – 3,000,000 | 15% |
| เกิน 3,000,000 | 20% |
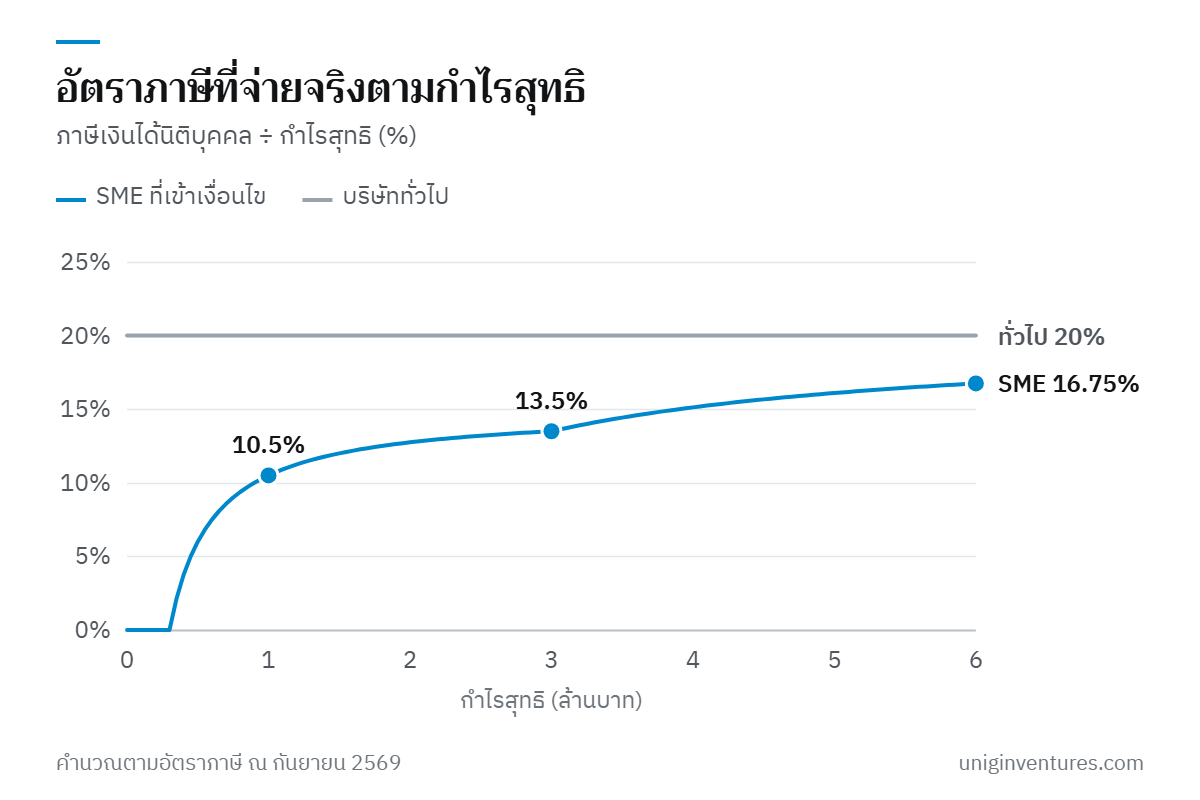
บริษัทที่มีกำไรสุทธิ 1 ล้านบาท เสียภาษี (1,000,000 − 300,000) × 15% = 105,000 บาท คิดเป็นอัตราที่จ่ายจริง 10.5% ขณะที่บริษัทที่ไม่เข้าเงื่อนไขเสีย 200,000 บาทจากกำไรเท่ากัน ส่วนต่างนี้จะแคบลงเมื่อกำไรสูงขึ้น เพราะกำไรส่วนที่เกิน 3 ล้านบาทเสียภาษี 20% เท่ากัน
มีสองเรื่องที่เจ้าของกิจการมือใหม่มักแปลกใจ
- ภาษีคำนวณจากกำไรสุทธิทางภาษี ไม่ใช่กำไรทางบัญชี ค่าใช้จ่ายบางรายการหักเป็นรายจ่ายไม่ได้และต้องบวกกลับ เช่น ค่ารับรองส่วนที่เกินเพดาน เบี้ยปรับและเงินเพิ่ม และค่าใช้จ่ายที่ไม่มีหลักฐานถูกต้อง
- ต้องยื่นปีละสองครั้ง แบบครึ่งปี (ภ.ง.ด.51) ต้องยื่นภายใน 2 เดือนหลังครบ 6 เดือนแรกของรอบบัญชี โดยประมาณการกำไรทั้งปี ถ้าประมาณการต่ำกว่าความจริงเกิน 25% โดยไม่มีเหตุอันสมควร อาจต้องเสียเงินเพิ่ม 20% ของภาษีที่ชำระขาดไป ส่วนแบบทั้งปี (ภ.ง.ด.50) ต้องยื่นภายใน 150 วันนับจากวันสิ้นรอบบัญชี
2. ภาษีมูลค่าเพิ่ม: ต้องจดทะเบียนเมื่อรายได้เกิน 1.8 ล้านบาทต่อปี
ธุรกิจที่มีรายได้เกิน 1.8 ล้านบาทต่อปีต้องจดทะเบียนภาษีมูลค่าเพิ่มภายใน 30 วันนับจากวันที่รายได้เกิน ปัจจุบันจัดเก็บที่อัตรา 7% ซึ่งความจริงกฎหมายกำหนดไว้ 10% แต่มีพระราชกฤษฎีกาลดอัตราลงและต่ออายุมาหลายครั้ง จึงควรติดตามประกาศอยู่เสมอ
VAT ทำงานเป็นทอด ๆ คุณเก็บภาษีขายจากลูกค้า จ่ายภาษีซื้อให้ผู้ขาย แล้วนำส่วนต่างส่งกรมสรรพากรทุกเดือน ถ้าภาษีซื้อมากกว่าก็ยกเป็นเครดิตไปเดือนถัดไปได้ กฎที่สำคัญในทางปฏิบัติมีดังนี้
- ยื่นแบบ ภ.พ.30 ทุกเดือนภายในวันที่ 15 ของเดือนถัดไป แม้เดือนนั้นจะไม่มียอดขายก็ต้องยื่น
- ออกใบกำกับภาษีเต็มรูปที่มีรายการครบตามกฎหมายทุกครั้งที่ขายให้ลูกค้าที่จด VAT
- ขอคืนภาษีซื้อได้เฉพาะเมื่อมีใบกำกับภาษีที่ถูกต้อง และโดยทั่วไปต้องใช้ภายใน 6 เดือนนับจากเดือนที่ออกใบกำกับภาษี
- สินค้าและบริการบางประเภทได้รับยกเว้น VAT ควรตรวจสอบก่อนเรียกเก็บหรือจดทะเบียน
ถ้าลูกค้าส่วนใหญ่เป็นธุรกิจที่จด VAT การจดทะเบียนก่อนรายได้ถึงเกณฑ์อาจคุ้ม เพราะลูกค้านำ VAT ที่คุณเรียกเก็บไปเครดิตได้ และคุณเองก็ขอคืน VAT จากต้นทุนของตัวเองได้
3. ภาษีหัก ณ ที่จ่าย: เก็บภาษีตั้งแต่ตอนจ่ายเงิน
เมื่อบริษัทจ่ายค่าบริการ ค่าเช่า และเงินได้บางประเภท ต้องหักภาษีไว้ส่วนหนึ่ง นำส่งกรมสรรพากร และออกหนังสือรับรองการหักภาษี ณ ที่จ่ายที่เรียกกันว่า "50 ทวิ" ให้ผู้รับเงิน ผู้รับเงินนำหนังสือนี้ไปเครดิตภาษีเงินได้ของตัวเองได้ อัตราที่พบบ่อยมีดังนี้
| ประเภทการจ่าย | อัตรา |
|---|---|
| ค่าบริการและค่าจ้างทำของ | 3% |
| ค่าวิชาชีพอิสระ | 3% |
| ค่าเช่า | 5% |
| ค่าโฆษณา | 2% |
| ค่าขนส่ง | 1% |
| เงินปันผล | 10% |
ภาษีที่หักจากการจ่ายให้บุคคลธรรมดายื่นด้วยแบบ ภ.ง.ด.3 และจากการจ่ายให้นิติบุคคลยื่นด้วยแบบ ภ.ง.ด.53 ทั้งสองแบบต้องยื่นภายในวันที่ 7 ของเดือนถัดไปสำหรับการยื่นแบบกระดาษ ส่วนภาษีที่หักจากเงินเดือนยื่นทุกเดือนด้วยแบบ ภ.ง.ด.1 และยื่นแบบสรุปทั้งปี ภ.ง.ด.1ก ภายในสิ้นเดือนกุมภาพันธ์ ในฝั่งผู้รับเงิน ให้เก็บหนังสือ 50 ทวิ ที่ลูกค้าให้มาทุกใบ เพราะแต่ละใบช่วยลดภาษีที่ต้องจ่ายตอนสิ้นปี
ปฏิทินยื่นแบบภาษี
| รายการ | แบบ | กำหนดยื่น (แบบกระดาษ) |
|---|---|---|
| ภาษีหัก ณ ที่จ่ายจากเงินเดือน | ภ.ง.ด.1 | ภายในวันที่ 7 ของเดือนถัดไป |
| ภาษีหัก ณ ที่จ่าย จ่ายให้บุคคลธรรมดา | ภ.ง.ด.3 | ภายในวันที่ 7 ของเดือนถัดไป |
| ภาษีหัก ณ ที่จ่าย จ่ายให้นิติบุคคล | ภ.ง.ด.53 | ภายในวันที่ 7 ของเดือนถัดไป |
| ภาษีมูลค่าเพิ่ม | ภ.พ.30 | ภายในวันที่ 15 ของเดือนถัดไป |
| เงินสมทบประกันสังคม | สปส.1-10 | ภายในวันที่ 15 ของเดือนถัดไป |
| ภาษีเงินได้นิติบุคคลครึ่งปี | ภ.ง.ด.51 | ภายใน 2 เดือนหลังครบ 6 เดือนแรกของรอบบัญชี |
| ภาษีเงินได้นิติบุคคลทั้งปี | ภ.ง.ด.50 | ภายใน 150 วันนับจากวันสิ้นรอบบัญชี |
| สรุปภาษีหัก ณ ที่จ่ายจากเงินเดือนทั้งปี | ภ.ง.ด.1ก | ภายในสิ้นเดือนกุมภาพันธ์ของปีถัดไป |
การยื่นแบบทางอินเทอร์เน็ตผ่านระบบ e-Filing ของกรมสรรพากรมักได้เวลาเพิ่มจากกำหนดยื่นรายเดือน ตามประกาศของกรมสรรพากรที่ใช้อยู่ในขณะนั้น
ทำในนามบุคคลธรรมดา หรือจดบริษัท
หลายธุรกิจเริ่มต้นในนามบุคคลธรรมดา ซึ่งเสียภาษีเงินได้บุคคลธรรมดาแบบอัตราก้าวหน้าตั้งแต่ 5% ไปจนถึง 35% สำหรับเงินได้สุทธิส่วนที่เกิน 5 ล้านบาทต่อปี เมื่อกำไรสูงขึ้น การจดเป็นบริษัทจำกัดอาจทำให้เสียภาษีน้อยลงตามอัตรา SME และดูน่าเชื่อถือกว่าในสายตาลูกค้า ธนาคาร และนักลงทุน แต่ก็ต้องมีงบการเงินที่ผ่านการตรวจสอบและงานเอกสารมากขึ้น จังหวะที่เหมาะขึ้นกับกำไร ต้นทุน และแผนของคุณ ควรให้นักบัญชีช่วยคำนวณเปรียบเทียบ
นิสัยที่ดี
- กระทบยอด VAT และภาษีหัก ณ ที่จ่ายทุกเดือนเป็นส่วนหนึ่งของการปิดงบรายเดือน ไม่ใช่รอทำตอนสิ้นปี
- ยื่นแบบและชำระภาษีออนไลน์ แล้วเก็บหลักฐานการชำระไว้
- เก็บเอกสารทางบัญชีไว้อย่างน้อย 5 ปีตามที่กฎหมายกำหนด
- พิจารณาใช้ e-Tax Invoice และ e-Receipt ซึ่งช่วยให้ออกและเก็บเอกสารได้ง่ายขึ้น
- ปรึกษาที่ปรึกษาภาษีก่อนทำรายการที่มีมูลค่าสูงหรือไม่ปกติ ไม่ใช่หลังทำไปแล้ว
กฎหมายและอัตราภาษีมีการเปลี่ยนแปลงเป็นระยะ บทความนี้อ้างอิงกฎเกณฑ์ ณ เดือนกันยายน 2569 ก่อนใช้ตัวเลขใดอ้างอิง โปรดตรวจสอบกับเว็บไซต์ของกรมสรรพากรหรือปรึกษาที่ปรึกษาภาษี