VAT อัตรา 0% ของการส่งออกบริการ: งานให้ลูกค้าต่างประเทศแบบไหนได้ และต้องมีหลักฐานอะไร
บริการที่ทำในไทยและใช้ในต่างประเทศเสีย VAT อัตราร้อยละ 0 ได้ เงื่อนไขตามประกาศอธิบดีกรมสรรพากร ตัวอย่างข้อหารือที่ได้และไม่ได้ ตัวอย่างคำนวณภาษีรายเดือน และสิ่งที่ต้องเขียนในสัญญากับใบแจ้งหนี้
ในบทความนี้
บริษัทไทยที่ทำงานให้ลูกค้าต่างประเทศมีมากขึ้นทุกปี ทั้งพัฒนาซอฟต์แวร์ ออกแบบ ตกแต่งภาพ และงานหลังบ้านที่ส่งผลงานทางอินเทอร์เน็ต งานแบบนี้อาจเสียภาษีมูลค่าเพิ่ม (VAT) อัตราร้อยละ 0 แทนร้อยละ 7 แต่ไม่ใช่ทุกงานที่ลูกค้าอยู่ต่างประเทศจะได้ เงื่อนไขอยู่ที่ว่าบริการนั้นถูกใช้ที่ไหน และบริษัทมีหลักฐานครบหรือไม่
บทความนี้อธิบายเงื่อนไขตามประมวลรัษฎากรและประกาศอธิบดีกรมสรรพากร ตัวอย่างงานที่กรมสรรพากรตอบข้อหารือว่าได้และไม่ได้อัตราร้อยละ 0 ตัวอย่างคำนวณภาษีรายเดือน และสิ่งที่ควรเขียนในสัญญากับใบแจ้งหนี้
VAT อัตราร้อยละ 0 คืออะไร ต่างจากยกเว้นอย่างไร
ประมวลรัษฎากร มาตรา 80/1 (2) ให้ใช้อัตราร้อยละ 0 กับการให้บริการที่กระทำในราชอาณาจักรและได้มีการใช้บริการนั้นในต่างประเทศ บริษัทผู้ให้บริการยังเป็นผู้ประกอบการจดทะเบียน VAT ตามปกติ ยื่น ภ.พ.30 ทุกเดือน แต่ภาษีขายของงานนั้นเป็นศูนย์
ข้อได้เปรียบอยู่ที่ภาษีซื้อ มาตรา 82/3 ให้คำนวณภาษีจากภาษีขายหักภาษีซื้อ ถ้าภาษีซื้อมากกว่าภาษีขาย ผู้ประกอบการมีสิทธิขอคืนหรือนำไปชำระภาษีเดือนต่อไปได้ ภาษีซื้อจากค่าใช้จ่ายที่ใช้ทำงานให้ลูกค้าต่างประเทศจึงยังนำมาหักได้ ต่างจากกิจการที่ได้รับยกเว้น VAT ตามมาตรา 81 เช่น การศึกษาหรือการรักษาพยาบาลบางประเภท ซึ่งไม่มีภาษีขาย และนำภาษีซื้อของกิจการนั้นไปหักไม่ได้
อัตราที่ใช้กับงานในประเทศตอนนี้คือร้อยละ 7 (รวมภาษีท้องถิ่น) ซึ่งเป็นอัตราลดชั่วคราวจากอัตราตามกฎหมายร้อยละ 10 พระราชกฤษฎีกาล่าสุดขยายเวลาลดอัตราไปถึงวันที่ 30 กันยายน 2570 ควรติดตามประกาศเมื่อใกล้ครบกำหนด
เงื่อนไขตามประกาศอธิบดีกรมสรรพากร
ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 105) ซึ่งข้อ 2 (1) แก้ไขโดยฉบับที่ 181 กำหนดรายละเอียดไว้สามเรื่อง
- ทำในไทย ให้ผู้รับบริการในต่างประเทศ และใช้บริการนั้นในต่างประเทศ ต้องครบทั้งสามส่วน ลูกค้าอยู่ต่างประเทศแต่ใช้ประโยชน์จากงานในไทย ไม่เข้าเงื่อนไข
- ใช้ในต่างประเทศบางส่วน ได้อัตราร้อยละ 0 เฉพาะส่วนที่ใช้ในต่างประเทศ ส่วนที่ใช้ในไทยเสียร้อยละ 7
- มีหลักฐานการชำระค่าบริการตามใบแจ้งหนี้ (Invoice) ในนามของผู้ประกอบการจดทะเบียน เช่น หลักฐานการเปิด L/C หลักฐานการโอนเงินแบบ T/T ใบเสร็จรับเงิน Bank Statement หลักฐานการโอนเงินเข้าบัญชี หรือหลักฐานการรับชำระด้วยบัตรเครดิตหรือ E-money เว้นแต่ให้บริการโดยไม่มีค่าตอบแทน
ประกาศยกเว้นบริการนำเที่ยวในต่างประเทศไว้ ไม่ให้ได้อัตราร้อยละ 0 ตามข้อนี้
ใช้ที่ไหน: ดูจากข้อหารือของกรมสรรพากร
คำถามที่ตัดสินผลคือ ใครได้ประโยชน์จากงาน และได้ประโยชน์ที่ไหน ข้อหารือสามฉบับต่อไปนี้แสดงเส้นแบ่งได้ชัด
| ข้อหารือ | ลักษณะงาน | ผล |
|---|---|---|
| กค 0702/7386 (12 ก.ย. 2554) | วางระบบคอมพิวเตอร์และทดสอบซอฟต์แวร์ให้ลูกค้าต่างประเทศผ่านแพลตฟอร์มออนไลน์ | ร้อยละ 0 |
| กค 0702/พ.10961 (4 ธ.ค. 2558) | ตกแต่งภาพให้บริษัทแม่ในสวีเดน รับและส่งไฟล์ทางอินเทอร์เน็ต ภาพใช้ในต่างประเทศเท่านั้น | ร้อยละ 0 ถ้ามีหลักฐานการชำระเงินตามใบแจ้งหนี้ |
| กค 0702/พ./3267 (17 เม.ย. 2556) | บริการแปดประเภทให้บริษัทในเนเธอร์แลนด์ เช่น ตรวจสอบและแก้ปัญหาร่วมกับโรงงานในไทย อบรมผู้ผลิตในไทย และงานโลจิสติกส์ | ร้อยละ 7 เพราะผลของงานใช้กับโรงงานและผู้ผลิตในไทย |
ข้อหารือฉบับที่สามยังตอบอีกเรื่องที่สำคัญ ถ้าสัญญาแยกค่าบริการส่วนที่ใช้ในต่างประเทศออกจากส่วนที่ใช้ในไทยไว้ชัดเจน ส่วนที่ใช้ในต่างประเทศได้อัตราร้อยละ 0 แต่ถ้าไม่แยก ต้องเสียร้อยละ 7 จากค่าบริการทั้งหมด
หลักที่ได้จากตัวอย่างเหล่านี้คือ งานที่ส่งผลงานไปให้ลูกค้าใช้ในธุรกิจของเขาในต่างประเทศมีแนวโน้มได้อัตราร้อยละ 0 ส่วนงานที่ผูกกับโรงงาน สินค้า ทรัพย์สิน หรือกิจกรรมที่เกิดในไทย แม้ผู้จ่ายเงินจะอยู่ต่างประเทศ มักถือว่าใช้ในไทย งานที่ไม่แน่ใจควรยื่นขอข้อหารือกับกรมสรรพากรก่อนออกใบแจ้งหนี้
ตัวอย่างคำนวณ VAT รายเดือน
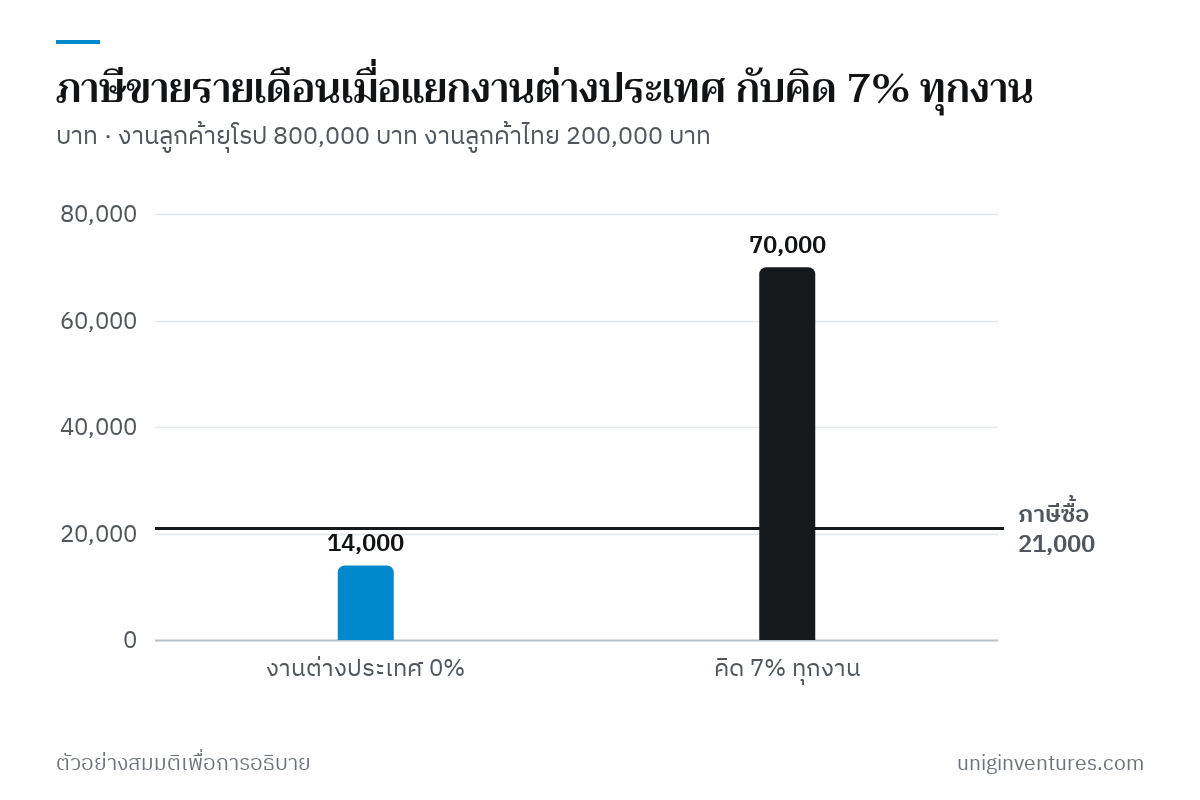
ตัวอย่างสมมติ สตูดิโอออกแบบจดทะเบียน VAT เดือนนี้มีรายได้จากลูกค้าในยุโรป 800,000 บาท งานใช้ในธุรกิจของลูกค้าในต่างประเทศทั้งหมด และมีรายได้จากลูกค้าในไทย 200,000 บาท ซื้อสินค้าและบริการที่มี VAT มูลค่า 300,000 บาท ได้ภาษีซื้อ 21,000 บาท
กรณีที่ 1 แยกงานต่างประเทศเป็นอัตราร้อยละ 0: ภาษีขาย = 0 + (200,000 × 7%) = 14,000 บาท
ภาษีที่ต้องชำระ = 14,000 − 21,000 = −7,000 บาท คือภาษีซื้อเกิน 7,000 บาท ขอคืนหรือยกไปเดือนต่อไปได้
กรณีที่ 2 คิดร้อยละ 7 กับทุกงาน: ภาษีขาย = (800,000 + 200,000) × 7% = 70,000 บาท
ภาษีที่ต้องชำระ = 70,000 − 21,000 = 49,000 บาท
ในกรณีที่ 2 สตูดิโอเรียกเก็บ VAT จากลูกค้ายุโรปเพิ่ม 56,000 บาท ลูกค้าที่ไม่ได้จดทะเบียน VAT ในไทยนำภาษีนี้ไปหักไม่ได้ จึงเป็นต้นทุนเพิ่มขึ้นร้อยละ 7 ทั้งก้อน ราคาของสตูดิโอจะแข่งกับผู้ให้บริการในประเทศอื่นได้ยากขึ้น
ความเสี่ยงอยู่อีกด้านด้วย ถ้าบริษัทใช้อัตราร้อยละ 0 กับงานที่ความจริงใช้ในไทย แล้วถูกประเมินภายหลัง บริษัทต้องจ่าย VAT ร้อยละ 7 ที่ไม่ได้เรียกเก็บจากลูกค้า ในตัวอย่างนี้คือ 56,000 บาทต่อเดือน พร้อมเบี้ยปรับและเงินเพิ่ม (ดูบทความเรื่องยื่นภาษีช้าหรือยื่นผิด)
สัญญา ใบแจ้งหนี้ และหลักฐานที่ควรมี
- สัญญาระบุขอบเขตงานและสถานที่ใช้ผลงาน เช่น ผลงานส่งให้ลูกค้าใช้ในธุรกิจของลูกค้าในประเทศใด
- แยกรายการในสัญญาและใบแจ้งหนี้ ถ้ามีทั้งส่วนที่ใช้ในต่างประเทศและในไทย เพราะถ้าไม่แยก ค่าบริการทั้งหมดอาจต้องเสียร้อยละ 7
- ออกใบแจ้งหนี้ในนามบริษัทที่จดทะเบียน VAT และเก็บหลักฐานการรับเงินที่ตรงกับใบแจ้งหนี้แต่ละใบ เช่น Bank Statement หรือหลักฐานการโอน
- เก็บหลักฐานการส่งมอบงาน เช่น อีเมล ไฟล์ที่ส่ง หรือรายงาน ที่แสดงว่าผลงานไปถึงลูกค้าต่างประเทศ
- ลงบัญชีงานอัตราร้อยละ 0 แยกจากงานในประเทศ เพื่อให้ยอดใน ภ.พ.30 ตรวจกลับไปถึงใบแจ้งหนี้ได้
ถ้าบริษัทจ้างผู้ให้บริการต่างประเทศด้วย เป็นอีกเรื่องหนึ่ง ฝั่งนั้นต้องดูภาษีที่ต้องนำส่งแทน ซึ่งอธิบายไว้ในบทความเรื่อง ภ.พ.36 และ ภ.ง.ด.54
เริ่มจากตรงไหน
- ทำรายการลูกค้าต่างประเทศทั้งหมด แล้วเขียนสั้น ๆ ว่าแต่ละงานลูกค้านำผลงานไปใช้ที่ไหน
- แยกงานเป็นสามกลุ่ม คือ ใช้ในต่างประเทศชัดเจน ใช้ในไทย และไม่แน่ใจ กลุ่มที่ไม่แน่ใจปรึกษาผู้ทำบัญชีหรือยื่นขอข้อหารือ
- แก้แบบฟอร์มสัญญาและใบแจ้งหนี้ ให้ระบุสถานที่ใช้ผลงานและแยกรายการตามอัตราภาษี
- ตั้งแฟ้มหลักฐานรายใบแจ้งหนี้ ใบแจ้งหนี้ หลักฐานรับเงิน และหลักฐานส่งมอบงานอยู่ด้วยกัน
- ดูยอดภาษีซื้อเกินใน ภ.พ.30 ทุกเดือน ถ้าเกินต่อเนื่อง ตัดสินใจว่าจะขอคืนเป็นเงินหรือยกไปเดือนต่อไป
อัตราร้อยละ 0 ไม่ใช่สิทธิพิเศษที่ต้องขออนุมัติ แต่เป็นอัตราที่ใช้ได้เมื่องานเข้าเงื่อนไขและมีหลักฐานครบ บริษัทที่ตรวจงานของตัวเองให้ชัดตั้งแต่ทำสัญญา จะตั้งราคาให้ลูกค้าต่างประเทศได้แข่งขันกว่า และไม่ต้องกังวลเรื่องถูกประเมินย้อนหลัง
แหล่งข้อมูล
- ประมวลรัษฎากร มาตรา 80 ถึง 82 (ภาษีมูลค่าเพิ่ม) — กรมสรรพากร
- ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 105) — กรมสรรพากร
- ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีมูลค่าเพิ่ม (ฉบับที่ 181) — กรมสรรพากร
- ข้อหารือ กค 0702/7386 บริการวางระบบคอมพิวเตอร์และทดสอบซอฟต์แวร์ให้ลูกค้าต่างประเทศ — กรมสรรพากร
- ข้อหารือ กค 0702/พ.10961 บริการตกแต่งภาพที่ใช้ในต่างประเทศ — กรมสรรพากร
- ข้อหารือ กค 0702/พ./3267 บริการที่ทำในราชอาณาจักรและใช้ในต่างประเทศ — กรมสรรพากร
- พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร (รวมฉบับขยายเวลาลดอัตราภาษีมูลค่าเพิ่มถึง 30 กันยายน 2570) — กรมสรรพากร