ค่าบริการจากต่างประเทศ: เมื่อไรต้องยื่น ภ.พ.36 และเมื่อไรต้องหักภาษี ภ.ง.ด.54
ค่าซอฟต์แวร์ ค่าโฆษณาออนไลน์ และค่าที่ปรึกษาจากต่างประเทศ ใครต้องยื่น ภ.พ.36 รายจ่ายแบบไหนต้องหัก 15% ด้วย ภ.ง.ด.54 อนุสัญญาภาษีซ้อนช่วยอะไร และทำไมสัญญาที่ให้ผู้ขายได้รับเต็มทำให้ต้นทุนเพิ่ม
ในบทความนี้
ค่าสมาชิกซอฟต์แวร์รายเดือน ค่าโฆษณาบนแพลตฟอร์มต่างประเทศ ค่าออกแบบจากสตูดิโอในต่างประเทศ หรือค่าที่ปรึกษาที่เรียกเก็บเป็นดอลลาร์ ใบแจ้งหนี้ของรายจ่ายเหล่านี้ไม่มีภาษีมูลค่าเพิ่มของไทยและไม่มีเลขประจำตัวผู้เสียภาษีของไทย บริษัทจ่ายด้วยบัตรหรือโอนเงินออกไป และไม่มีใครยื่นแบบใดเลย แต่ประมวลรัษฎากรให้ผู้จ่ายในไทยเป็นผู้นำส่งภาษีแทนผู้ให้บริการต่างประเทศ คือภาษีมูลค่าเพิ่มด้วยแบบ ภ.พ.36 และในบางกรณีภาษีหัก ณ ที่จ่ายด้วยแบบ ภ.ง.ด.54
สองแบบนี้ใช้หลักต่างกัน ภาษีมูลค่าเพิ่มเกิดกับบริการจากต่างประเทศเกือบทุกชนิดที่นำมาใช้ในไทย ส่วนภาษีหัก ณ ที่จ่ายเกิดเฉพาะกับเงินได้บางประเภท บทความนี้แยกให้เห็นว่ารายจ่ายแบบไหนต้องยื่นแบบไหน ยื่นเมื่อไร และข้อภาษีในสัญญาแบบไหนที่ทำให้ต้นทุนสูงขึ้นโดยไม่รู้ตัว
สองแบบ คนละหลัก
| หัวข้อ | ภ.พ.36 | ภ.ง.ด.54 |
|---|---|---|
| ภาษี | ภาษีมูลค่าเพิ่ม | ภาษีเงินได้นิติบุคคลที่ผู้จ่ายหักไว้ |
| กฎหมาย | มาตรา 83/6 | มาตรา 70 |
| ใช้กับ | บริการจากต่างประเทศที่นำมาใช้ในไทย | เงินได้ตามมาตรา 40 (2) ถึง (6) ที่จ่ายให้นิติบุคคลต่างประเทศซึ่งไม่ได้ประกอบกิจการในไทย |
| อัตรา | 7% | 15% (เงินปันผล 10%) หรืออัตราตามอนุสัญญาภาษีซ้อน |
| ภาระสุดท้าย | ผู้จ่าย แต่ผู้ที่จดทะเบียนภาษีมูลค่าเพิ่มนำไปเป็นภาษีซื้อได้ | ผู้รับเงิน ผู้จ่ายหักไว้จากเงินที่โอน |
| กำหนดยื่น | ภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงิน | ภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่ายเงิน |
ถ้ายื่นทางอินเทอร์เน็ต ปฏิทินภาษีของกรมสรรพากรช่วงปลายปี 2569 กำหนดวันยื่นทั้งสองแบบเป็นวันที่ 15 ของเดือนถัดไป เช่น วันที่ 15 ธันวาคม 2569 สำหรับเงินที่จ่ายในเดือนพฤศจิกายน รายจ่ายรายการเดียวอาจต้องยื่นทั้งสองแบบ หรือยื่นเฉพาะ ภ.พ.36 จึงต้องตัดสินแยกทีละแบบ
ภ.พ.36: บริการจากต่างประเทศที่นำมาใช้ในไทย
มาตรา 83/6 ให้ผู้จ่ายค่าบริการเป็นผู้นำส่งภาษีมูลค่าเพิ่มแทนผู้ประกอบการที่ให้บริการจากต่างประเทศ เมื่อมีการใช้บริการนั้นในไทย คำสั่งกรมสรรพากรที่ ป.104/2544 อธิบายว่าบริการกลุ่มนี้คือการกระทำใด ๆ ที่มีมูลค่าซึ่งไม่ใช่การขายสินค้า ผู้ประกอบการในต่างประเทศทำขึ้นในต่างประเทศ แล้วผู้รับบริการนำผลมาใช้ในไทย คำสั่งเดียวกันระบุว่าการให้ใช้ลิขสิทธิ์ เครื่องหมายการค้า หรือสิทธิบัตรที่ผู้ให้บริการยังเป็นเจ้าของ และการจ้างผู้ประกอบการต่างประเทศเขียนซอฟต์แวร์ที่ผู้ว่าจ้างในไทยเป็นเจ้าของลิขสิทธิ์ เป็นบริการตามความหมายนี้
ข้อหารือของกรมสรรพากรยืนยันหน้าที่นี้กับรายจ่ายหลายแบบ เช่น ค่าโฆษณาสินค้าผ่านเว็บไซต์ของบริษัทต่างประเทศ (กค 0706(กม.05)/1022) ค่าสิทธิใช้ภาพตัวการ์ตูน (กค 0702/8336) และค่าบริการระบบข้อมูลที่ให้จากต่างประเทศ (กค 0702/6764) ส่วนผู้ประกอบการต่างประเทศที่เข้ามาให้บริการในไทยเป็นการชั่วคราวโดยไม่ได้จดทะเบียนภาษีมูลค่าเพิ่ม มาตรา 83/6 (1) ก็ให้ผู้จ่ายเป็นผู้นำส่งเช่นกัน
ใครต้องยื่นขึ้นกับสถานะของบริษัทผู้จ่ายและชนิดของบริการ เพราะมาตรา 83/6 (2) แยกบริการทางอิเล็กทรอนิกส์ออกจากบริการอื่น มาตรา 77/1 (10/1) นิยามบริการทางอิเล็กทรอนิกส์ว่าเป็นบริการที่ส่งมอบผ่านอินเทอร์เน็ตหรือเครือข่ายอิเล็กทรอนิกส์อื่น ลักษณะของบริการเป็นไปโดยอัตโนมัติในสาระสำคัญ และทำไม่ได้หากไม่มีเทคโนโลยีสารสนเทศ ตัวอย่างที่เข้าลักษณะนี้ เช่น ซอฟต์แวร์แบบสมัครสมาชิก และโฆษณาที่ซื้อผ่านระบบของแพลตฟอร์มเอง ส่วนงานที่คนเป็นผู้ทำ เช่น งานที่ปรึกษาหรืองานออกแบบ ไม่ได้เป็นไปโดยอัตโนมัติ แม้จะส่งงานกันทางอีเมล
บริษัทที่จดทะเบียนภาษีมูลค่าเพิ่มแล้ว
ยื่น ภ.พ.36 สำหรับบริการจากต่างประเทศทุกชนิด ทั้งบริการทางอิเล็กทรอนิกส์ (มาตรา 83/6 (2) (ก)) และบริการอื่น (มาตรา 83/6 (2) (ข)) แล้วนำภาษีที่นำส่งไปเป็นภาษีซื้อได้ ผลสุทธิทางภาษีจึงเป็นศูนย์ แต่เงินต้องออกไปก่อน และถ้าไม่ยื่นก็ใช้เป็นภาษีซื้อไม่ได้
บริษัทที่ยังไม่จดทะเบียน
- บริการทางอิเล็กทรอนิกส์ มาตรา 83/6 (2) (ก) ให้ผู้จ่ายนำส่งเฉพาะเมื่อผู้ใช้เป็นผู้ประกอบการจดทะเบียน ภาษีของบริการที่ขายให้ผู้ใช้ที่ไม่ได้จดทะเบียนเป็นหน้าที่ของผู้ให้บริการต่างประเทศ ตามกฎหมายภาษี e-Service ที่ใช้บังคับตั้งแต่วันที่ 1 กันยายน 2564
- บริการอื่น มาตรา 83/6 (2) (ข) ใช้กับผู้ใช้ทุกราย บริษัทที่ยังไม่จดทะเบียนก็ต้องยื่น ภ.พ.36 เมื่อจ่ายค่าที่ปรึกษาหรือค่าออกแบบให้ผู้ประกอบการต่างประเทศ และนำภาษีไปเป็นภาษีซื้อไม่ได้ เพราะ ป.104/2544 ให้สิทธินี้เฉพาะผู้ประกอบการจดทะเบียน ภาษี 7% จึงเป็นต้นทุนที่เพิ่มขึ้น
ฐานภาษี เดือนที่เครดิตได้ และเงินเพิ่ม
- อัตรา 7% เป็นอัตราที่ลดลงชั่วคราว พระราชกฤษฎีกา (ฉบับที่ 807) พ.ศ. 2569 ขยายเวลาไปถึงวันที่ 30 กันยายน 2570 ควรติดตามประกาศเมื่อใกล้ครบกำหนด
- ฐานภาษีคือเงินทั้งจำนวนก่อนหักภาษี ณ ที่จ่าย ถ้าบริษัทต้องหักภาษีตามมาตรา 70 ด้วย ให้คิดภาษีมูลค่าเพิ่มจากยอดก่อนหัก และถ้าบริษัทตกลงออกภาษีเงินได้แทนผู้ให้บริการ ต้องรวมภาษีที่ออกแทนเข้าเป็นฐานจนกว่าจะไม่มีภาษีที่ต้องออกแทนอีก (ข้อ 4 ของ ป.104/2544)
- เครดิตเป็นภาษีซื้อในเดือนภาษีที่ยื่น ภ.พ.36 และได้รับใบเสร็จรับเงินของกรมสรรพากร ถ้ายื่นในเดือนเดียวกับที่จ่ายเงิน ก็ใช้เป็นภาษีซื้อในเดือนนั้นได้เลย
- นำส่งช้า เสียเงินเพิ่ม 1.5% ต่อเดือนหรือเศษของเดือนของภาษีที่ต้องนำส่ง (มาตรา 89/1)
ภ.ง.ด.54: หักเฉพาะเงินได้ที่มาตรา 70 กำหนด
มาตรา 70 ใช้กับบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ตั้งขึ้นตามกฎหมายต่างประเทศและไม่ได้ประกอบกิจการในไทย เมื่อได้รับเงินได้ตามมาตรา 40 (2) ถึง (6) ที่จ่ายจากหรือในไทย ผู้จ่ายต้องหักภาษีไว้ 15% ของเงินที่จ่าย ยกเว้นเงินปันผลหัก 10% แล้วยื่น ภ.ง.ด.54 ภายใน 7 วันนับแต่วันสิ้นเดือนที่จ่าย ผู้จ่ายที่ไม่หักหรือหักไม่ครบต้องรับผิดร่วมกับผู้รับ เพราะมาตรา 70 ให้นำมาตรา 54 มาใช้ และนำส่งช้าเสียเงินเพิ่ม 1.5% ต่อเดือนหรือเศษของเดือน (มาตรา 27)
เงินได้ตามมาตรา 40 (2) ถึง (6) ได้แก่ เงินได้จากหน้าที่หรือจากการรับทำงานให้ ค่าแห่งลิขสิทธิ์และสิทธิอย่างอื่น ดอกเบี้ยและเงินปันผล ค่าเช่าทรัพย์สิน และเงินได้จากวิชาชีพอิสระ เงินได้จากธุรกิจตามมาตรา 40 (8) ไม่อยู่ในรายการนี้ คำถามสำคัญจึงอยู่ที่ว่ารายจ่ายแต่ละรายการเป็นเงินได้ประเภทไหน ตารางนี้สรุปแนววินิจฉัยของกรมสรรพากรในเรื่องที่ SME เจอบ่อย
| รายจ่าย | แนววินิจฉัย | ภ.ง.ด.54 |
|---|---|---|
| ซื้อสิทธิใช้โปรแกรมคอมพิวเตอร์ (License) แม้เป็นโปรแกรมมาตรฐานที่ขายทั่วไป | ค่าแห่งลิขสิทธิ์ตามมาตรา 40 (3) (กค 0702/6638, 13 ต.ค. 2551) | หัก 15% หรืออัตราตามอนุสัญญา |
| ค่าสิทธิใช้ภาพตัวการ์ตูนบนสินค้า | ค่าสิทธิ ผู้รับในสหราชอาณาจักรหัก 5% ตามอนุสัญญา ผู้รับในอินโดนีเซียและมาเลเซียหัก 15% (กค 0702/8336, 6 ต.ค. 2559) | หักตามอัตราของประเทศผู้รับ |
| บริการคลาวด์และซอฟต์แวร์บนเว็บ ที่ไม่ได้ให้สิทธิทำซ้ำ ดัดแปลง เผยแพร่ หรือให้ความรู้ทางเทคนิค | ไม่ใช่ค่าสิทธิ เป็นกำไรจากธุรกิจตามอนุสัญญาไทย–สหรัฐอเมริกา (กค 0702/1626, 19 มี.ค. 2568) | ไม่ต้องหัก ถ้าผู้ให้บริการไม่มีสถานประกอบการถาวรในไทย |
| จ้างเขียนโปรแกรมเป็นงาน ๆ คิดเงินตามเวลาทำงาน หรือโอนกรรมสิทธิ์โค้ดให้ผู้ว่าจ้าง | เงินได้ตามมาตรา 40 (8) (กค 0702/1626, 19 มี.ค. 2568) | ไม่ต้องหัก ถ้าผู้รับจ้างไม่มีสถานประกอบการถาวรในไทย |
| บริการที่ทำในต่างประเทศทั้งหมด โดยไม่ได้ให้เทคโนโลยีหรือความรู้ทางเทคนิค | เงินได้ตามมาตรา 40 (8) (กค 0702/6764, 29 ส.ค. 2561) | ไม่ต้องหัก |
ทุกแถวในตารางเป็นบริการจากต่างประเทศที่นำมาใช้ในไทย บริษัทที่จดทะเบียนภาษีมูลค่าเพิ่มจึงยังต้องยื่น ภ.พ.36 แม้ไม่ต้องหัก ภ.ง.ด.54 ข้อหารือ กค 0702/6764 ตอบไว้ตรง ๆ ว่าไม่ต้องหักภาษีตามมาตรา 70 แต่ต้องนำส่งภาษีมูลค่าเพิ่มด้วย ภ.พ.36
แนววินิจฉัยตอบตามข้อเท็จจริงของผู้หารือแต่ละราย ถ้อยคำในสัญญาจึงสำคัญกว่าชื่อรายการในใบแจ้งหนี้ ให้ดูสามเรื่อง คือ สัญญาให้สิทธิทำซ้ำ ดัดแปลง หรือจำหน่ายต่อหรือไม่ มีการถ่ายทอดความรู้ทางเทคนิคหรือไม่ และพนักงานของผู้ให้บริการเข้ามาทำงานในไทยหรือไม่ ถ้าเข้ามา ต้องพิจารณาเรื่องสถานประกอบการถาวรตามเงื่อนไขของอนุสัญญาฉบับนั้น ซึ่งควรให้ผู้เชี่ยวชาญดูก่อนจ่าย
อนุสัญญาภาษีซ้อน: อัตราอาจลดลงหรือไม่ต้องหัก
กรมสรรพากรอธิบายว่าอัตราภาษีหัก ณ ที่จ่ายของบริษัทต่างประเทศอาจลดลงหรือได้รับยกเว้น ตามประเภทเงินได้ในอนุสัญญาภาษีซ้อน (Double Tax Agreement) สองข้อที่เกี่ยวกับรายจ่ายของ SME มากที่สุดคือ
- ค่าสิทธิ แต่ละอนุสัญญากำหนดเพดานอัตราที่ประเทศผู้จ่ายเก็บได้ไม่เท่ากัน และต่างกันตามประเภทของสิทธิ ดูได้จากตารางเพดานอัตราภาษีค่าสิทธิของกรมสรรพากร แล้วตรวจกับข้อความในอนุสัญญาฉบับนั้นอีกครั้ง
- กำไรจากธุรกิจ ถ้าผู้รับไม่มีสถานประกอบการถาวรในไทย แนววินิจฉัยในตารางข้างบนถือว่าผู้รับไม่ต้องเสียภาษีเงินได้ในไทย ผู้จ่ายจึงไม่ต้องหัก
ก่อนใช้อัตราตามอนุสัญญา ให้ขอหนังสือรับรองการมีถิ่นที่อยู่ทางภาษี (Certificate of Residence) ที่หน่วยงานภาษีของประเทศผู้รับออกให้ แล้วเก็บไว้กับเอกสารการจ่าย ถ้าหักไว้เกินอัตราตามอนุสัญญา บริษัทต่างประเทศขอคืนได้ด้วยแบบ ค.10 ภายในสามปีนับแต่วันสุดท้ายของกำหนดเวลายื่นรายการภาษี (กค 0702/8336) การหักให้ถูกตั้งแต่แรกช่วยให้ผู้ขายไม่ต้องเดินเรื่องขอคืน
ตัวอย่าง: สัญญาที่ให้ผู้ขายได้รับเต็มจำนวน
ตัวอย่างสมมติ บริษัท ก จดทะเบียนภาษีมูลค่าเพิ่ม ซื้อสิทธิใช้โปรแกรมคอมพิวเตอร์รายปีจากบริษัทต่างประเทศที่ไม่มีสถานประกอบการในไทย ค่าสิทธิ 100,000 บาท และสมมติว่าประเทศของผู้ขายไม่มีอนุสัญญาภาษีซ้อนกับไทย อัตราภาษีหัก ณ ที่จ่ายจึงเป็น 15% ตารางนี้เทียบข้อภาษีในสัญญาสองแบบ
| รายการ | สัญญา ก: ราคารวมภาษีไทยแล้ว | สัญญา ข: ผู้ขายได้รับเต็ม |
|---|---|---|
| เงินได้ที่ใช้คำนวณภาษี | 100,000 | 117,647 |
| ภาษีหัก ณ ที่จ่าย 15% (ภ.ง.ด.54) | 15,000 | 17,647 |
| เงินที่โอนให้ผู้ขาย | 85,000 | 100,000 |
| ภาษีมูลค่าเพิ่ม 7% (ภ.พ.36) | 7,000 | 8,235 |
| เงินสดที่จ่ายออกทั้งหมด | 107,000 | 125,882 |
| ภาษีซื้อที่เครดิตคืน | 7,000 | 8,235 |
| ต้นทุนสุทธิ | 100,000 | 117,647 |
สัญญา ก คิดตรงไปตรงมา ผู้ขายรับภาระภาษีเงินได้ของตัวเอง บริษัทหักไว้ 15,000 บาท โอน 85,000 บาท และนำส่งภาษีมูลค่าเพิ่ม 7% จากยอดก่อนหัก 100,000 บาท
สัญญา ข เขียนว่าผู้ขายต้องได้รับ 100,000 บาทเต็ม ภาษีที่บริษัทออกแทนให้ถือเป็นเงินได้ของผู้ขายด้วย (มาตรา 39) ถ้าคิดภาษีของภาษีที่ออกแทนต่อไปจนไม่เหลือภาษีที่ต้องออกแทนอีก เงินได้จะเป็น 117,647 บาท ภาษีหัก ณ ที่จ่าย 17,647 บาท หรือราว 17.65% ของเงินที่ผู้ขายได้รับ และฐานภาษีมูลค่าเพิ่มต้องรวมภาษีที่ออกแทนด้วย ภาษีมูลค่าเพิ่มจึงเป็น 8,235 บาท
เงินได้เมื่อผู้จ่ายออกภาษีแทน = เงินที่ผู้รับต้องได้ ÷ (1 − อัตราภาษีหัก ณ ที่จ่าย)
100,000 ÷ (1 − 0.15) = 117,647 บาท
ภาษีมูลค่าเพิ่มได้เครดิตคืนทั้งสองแบบ แต่ภาษีเงินได้ที่ออกแทนไม่ได้คืน ค่าสิทธิในสัญญาเท่ากัน แต่สัญญา ข มีต้นทุนสุทธิสูงกว่า 17,647 บาท หรือ 17.6% ถ้าผู้ขายอยู่ในประเทศที่อนุสัญญาจำกัดอัตราไว้ 5% (สมมติ) ต้นทุนของสัญญาแบบ ข จะเหลือ 105,263 บาท
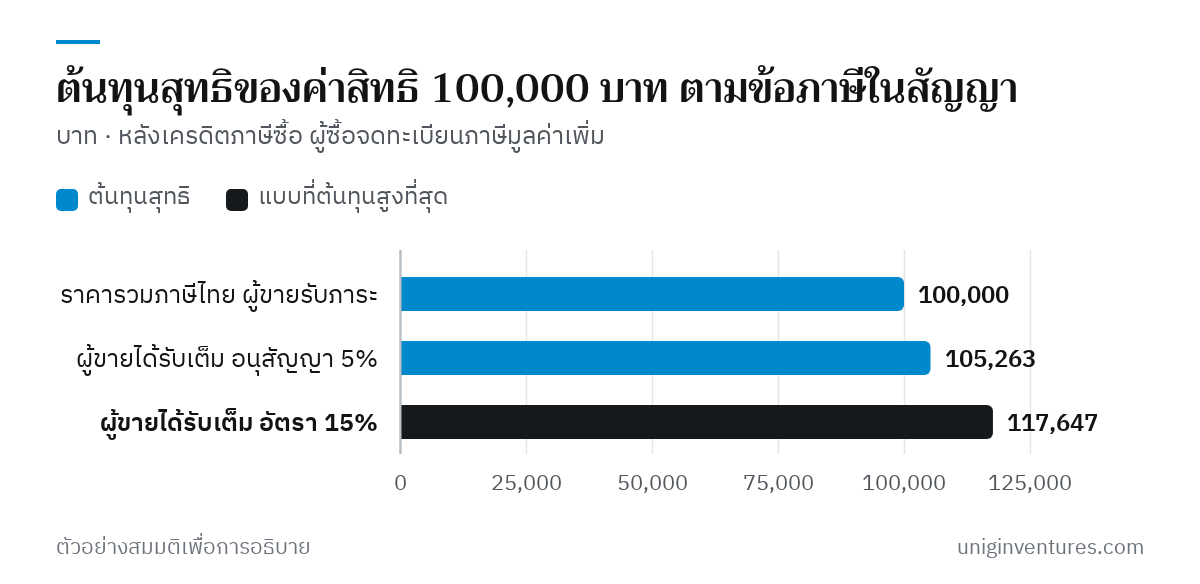
ก่อนเซ็นสัญญา ให้อ่านข้อภาษี (Tax Clause) ถ้าเขียนว่าราคาไม่รวมภาษีหัก ณ ที่จ่าย หรือให้ผู้จ่ายรับภาระภาษีทั้งหมด (Gross-up) ให้คิดต้นทุนจริงด้วยสูตรข้างบนก่อนเทียบราคากับผู้ขายรายอื่น
เริ่มจากตรงไหน
- ดึงรายการจ่ายเงินไปต่างประเทศ 12 เดือนล่าสุด จากบัตรเครดิตบริษัท การโอนเงินต่างประเทศ และบัญชีชำระเงินออนไลน์ แล้วแยกตามผู้ให้บริการ
- ดูว่าใบแจ้งหนี้ออกโดยใคร ถ้าเป็นบริษัทในไทยที่ออกใบกำกับภาษีให้ ใช้หลักภาษีซื้อและภาษีหัก ณ ที่จ่ายในประเทศตามปกติ (ดูภาษีหัก ณ ที่จ่ายที่ SME ใช้บ่อย) ถ้าเป็นบริษัทในต่างประเทศ ใช้หลักในบทความนี้
- จัดประเภทแต่ละรายการ เป็นค่าสิทธิ บริการคลาวด์ งานจ้าง หรือบริการอื่น โดยอ่านสัญญาตามสามคำถามในหัวข้อ ภ.ง.ด.54
- ตั้งรอบยื่นทุกเดือนที่มีการจ่าย บริษัทที่จดทะเบียนแล้วยื่น ภ.พ.36 ภายในเดือนเดียวกับที่จ่าย เพื่อใช้เป็นภาษีซื้อได้เร็วที่สุด
- ตกลงข้อภาษีก่อนเซ็นสัญญาใหม่ ระบุว่าราคารวมภาษีของไทยแล้วหรือไม่ และขอหนังสือรับรองการมีถิ่นที่อยู่ทางภาษีจากผู้ขายถ้าจะใช้อัตราตามอนุสัญญา
- รายการที่ไม่ได้ยื่นย้อนหลัง ให้ผู้ทำบัญชีคำนวณและยื่นโดยเร็ว เพราะเงินเพิ่มคิดเป็นรายเดือน ส่วนรายจ่ายก้อนใหญ่ที่จ่ายซ้ำทุกปีและยังไม่แน่ใจ ขอความเห็นที่ปรึกษาภาษีหรือทำหนังสือหารือกรมสรรพากร
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางภาษีสำหรับธุรกิจใดธุรกิจหนึ่งโดยเฉพาะ ข้อกฎหมายและแนววินิจฉัยตรวจสอบจากเว็บไซต์กรมสรรพากร ณ เดือนตุลาคม 2569 แนววินิจฉัยแต่ละฉบับตอบตามข้อเท็จจริงของผู้หารือรายนั้น การจ่ายเงินให้บุคคลธรรมดาในต่างประเทศมีหลักเกณฑ์ภาษีหัก ณ ที่จ่ายแยกต่างหาก ซึ่งไม่ได้อยู่ในบทความนี้ บริษัทและตัวเลขในตัวอย่างเป็นตัวอย่างสมมติ
แหล่งข้อมูล
- ประมวลรัษฎากร มาตรา 83–84 (มาตรา 83/5 และ 83/6 การนำส่งภาษีมูลค่าเพิ่มของผู้จ่ายเงิน) — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 77–79 (มาตรา 77/1 (10/1) นิยามบริการทางอิเล็กทรอนิกส์) — กรมสรรพากร
- คำสั่งกรมสรรพากรที่ ป.104/2544 การเสียภาษีมูลค่าเพิ่มสำหรับบริการที่ทำในต่างประเทศและนำมาใช้ในราชอาณาจักร — กรมสรรพากร
- พระราชกฤษฎีกา (ฉบับที่ 807) พ.ศ. 2569 ขยายเวลาการลดอัตราภาษีมูลค่าเพิ่มถึงวันที่ 30 กันยายน 2570 — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 65–76 (มาตรา 70) — กรมสรรพากร
- ภาษีเงินได้นิติบุคคลสำหรับเงินได้ที่จ่ายจากหรือในประเทศไทย (อัตราและแบบ ภ.ง.ด.54) — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 38–64 (มาตรา 39 มาตรา 40 และมาตรา 54) — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 14–27 (มาตรา 27 เงินเพิ่ม) — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 87–90 (มาตรา 89/1 เงินเพิ่มภาษีมูลค่าเพิ่ม) — กรมสรรพากร
- ข้อหารือ กค 0702/6638 ค่าลิขสิทธิ์โปรแกรมคอมพิวเตอร์ตามมาตรา 70 — กรมสรรพากร
- ข้อหารือ กค 0702/8336 ภาษีเงินได้หัก ณ ที่จ่ายและภาษีมูลค่าเพิ่ม กรณีจ่ายค่าสิทธิไปต่างประเทศ — กรมสรรพากร
- ข้อหารือ กค 0702/1626 ค่าโปรแกรมคอมพิวเตอร์และค่าบริการที่จ่ายไปต่างประเทศ — กรมสรรพากร
- ข้อหารือ กค 0702/6764 ภาษีเงินได้นิติบุคคลและภาษีมูลค่าเพิ่ม กรณีจ่ายค่าบริการไปต่างประเทศ — กรมสรรพากร
- ข้อหารือ กค 0706(กม.05)/1022 ภาษีเงินได้หัก ณ ที่จ่ายและภาษีมูลค่าเพิ่ม กรณีค่าโฆษณา — กรมสรรพากร
- ตารางการจำกัดเพดานอัตราภาษีในประเทศผู้จ่ายค่าสิทธิตามอนุสัญญาภาษีซ้อน — กรมสรรพากร
- ปฏิทินภาษี: กำหนดยื่นแบบทางอินเทอร์เน็ต 15 ธันวาคม 2569 (ภ.ง.ด.54 และ ภ.พ.36) — กรมสรรพากร