หน้าที่นายจ้างทุกเดือน: ภ.ง.ด.1 และเงินสมทบประกันสังคมฐานใหม่ 17,500 บาท
จ้างพนักงานคนแรกเมื่อไร ต้องหักภาษีเงินเดือนยื่น ภ.ง.ด.1 และส่งเงินสมทบประกันสังคมทุกเดือน ดูวิธีคิด ตัวอย่างบริษัทสี่คน เพดานใหม่ 875 บาท และปฏิทินวันที่ 7 กับ 15
ในบทความนี้
ทันทีที่บริษัทจ้างพนักงานคนแรก เจ้าของกิจการมีงานประจำเดือนเพิ่มขึ้นสองอย่างที่เลื่อนไม่ได้ คือหักภาษีเงินเดือนแล้วนำส่งกรมสรรพากรด้วยแบบ ภ.ง.ด.1 และหักเงินสมทบประกันสังคมแล้วนำส่งพร้อมส่วนของนายจ้าง ทั้งสองเรื่องมีกำหนดวันที่ชัดเจน ส่งช้าก็มีเงินเพิ่มรายเดือน และตั้งแต่ 1 มกราคม 2569 เพดานค่าจ้างของประกันสังคมเปลี่ยนจาก 15,000 เป็น 17,500 บาท ใครยังตั้งสูตรเงินเดือนแบบเดิมอยู่ก็หักขาดไปทุกเดือน
บทความนี้สรุปว่านายจ้างต้องทำอะไรในแต่ละเดือน คิดเงินสมทบและภาษีหัก ณ ที่จ่ายอย่างไร พร้อมตัวอย่างบริษัทพนักงานสี่คน และปฏิทินที่ใช้เป็นเช็กลิสต์ได้ทันที
สองหน้าที่ที่เริ่มตั้งแต่พนักงานคนแรก
- ภาษีเงินได้หัก ณ ที่จ่ายจากเงินเดือน ทุกครั้งที่จ่ายเงินได้ตามมาตรา 40(1) ของประมวลรัษฎากร (เงินเดือน ค่าจ้าง โบนัส) นายจ้างต้องคำนวณภาษีและหักไว้ แล้วยื่นแบบ ภ.ง.ด.1 พร้อมนำส่งภาษี
- ประกันสังคมมาตรา 33 ลูกจ้างที่อายุ 15 ถึง 60 ปีเป็นผู้ประกันตน นายจ้างต้องยื่นรายชื่อต่อสำนักงานประกันสังคมภายใน 30 วันนับแต่วันที่ลูกจ้างเป็นผู้ประกันตน (มาตรา 34 ของพระราชบัญญัติประกันสังคม) ใช้แบบ สปส.1-03 แล้วหักเงินสมทบทุกครั้งที่จ่ายค่าจ้าง
เงินที่หักไว้ทั้งสองก้อนไม่ใช่เงินของบริษัท เป็นเงินที่ถือไว้แทนพนักงานและรัฐ ควรแยกไว้ตั้งแต่วันจ่ายเงินเดือน ไม่ใช้หมุนในกิจการ
เงินสมทบประกันสังคม: ฐาน 1,650 ถึง 17,500 บาท
ลูกจ้างและนายจ้างจ่ายเงินสมทบฝ่ายละ 5% ของค่าจ้าง โดยค่าจ้างที่ใช้เป็นฐานต่ำสุด 1,650 บาท และสูงสุดตามกฎกระทรวงที่ประกาศในราชกิจจานุเบกษาเมื่อ 12 ธันวาคม 2568 ซึ่งปรับเพดานเป็นขั้น
| ช่วงเวลา | ค่าจ้างสูงสุดที่ใช้คำนวณ | เงินสมทบสูงสุดต่อฝ่าย (5%) |
|---|---|---|
| ถึง 31 ธันวาคม 2568 | 15,000 บาท | 750 บาท |
| 1 มกราคม 2569 – 31 ธันวาคม 2571 | 17,500 บาท | 875 บาท |
| 2572 – 2574 | 20,000 บาท | 1,000 บาท |
| ตั้งแต่ 2575 | 23,000 บาท | 1,150 บาท |
ผลที่นายจ้างเห็นชัดที่สุดคือพนักงานที่ได้เงินเดือนตั้งแต่ 17,500 บาทขึ้นไป เงินสมทบเพิ่มจาก 750 เป็น 875 บาทต่อเดือนทั้งฝั่งลูกจ้างและฝั่งนายจ้าง คนละ 125 บาท ถ้าระบบเงินเดือนยังจำกัดไว้ที่ 750 บาท บริษัทจะนำส่งขาดและเสียเงินเพิ่มย้อนหลัง
นายจ้างนำเงินสมทบทั้งสองส่วนส่งสำนักงานประกันสังคมภายในวันที่ 15 ของเดือนถัดจากเดือนที่หักไว้ พร้อมแบบ สปส.1-10 หรือส่งข้อมูลทางระบบ e-Service (มาตรา 47) ถ้าส่งไม่ทันหรือไม่ครบ ต้องจ่ายเงินเพิ่ม 2% ต่อเดือนของเงินที่ยังไม่ได้ส่ง เศษของเดือนตั้งแต่ 15 วันขึ้นไปนับเป็นหนึ่งเดือน (มาตรา 49)
นอกจากนี้นายจ้างจ่ายเงินสมทบกองทุนเงินทดแทนเป็นรายปีฝ่ายเดียว อัตรา 0.2–1.0% ตามประเภทกิจการ กองทุนนี้คุ้มครองเมื่อลูกจ้างประสบอันตรายจากการทำงาน ไม่ได้หักจากเงินเดือน
ภาษีหัก ณ ที่จ่ายจากเงินเดือน: คิดเหมือนทั้งปีแล้วหารงวด
กรมสรรพากรให้นายจ้างคำนวณภาษีจากเงินเดือนเสมือนจ่ายทั้งปี แล้วหารด้วยจำนวนงวดที่จ่าย ขั้นตอนเป็นแบบนี้
ภาษีหักต่องวด = ภาษีจาก (เงินเดือน × 12 − ค่าใช้จ่าย 50% ไม่เกิน 100,000 − ค่าลดหย่อน) ÷ 12
- ค่าใช้จ่าย หักเหมา 50% ของเงินได้ แต่ไม่เกิน 100,000 บาท
- ค่าลดหย่อน อย่างน้อยคือค่าลดหย่อนส่วนตัว 60,000 บาท และเงินสมทบประกันสังคมที่ลูกจ้างจ่ายจริง ค่าลดหย่อนอื่น (คู่สมรส บุตร ประกันชีวิต) ใช้ตามที่พนักงานแจ้งพร้อมหลักฐาน
- อัตราภาษี เงินได้สุทธิ 150,000 บาทแรกยกเว้น ส่วนที่เกินเสีย 5%, 10%, 15%, 20%, 25%, 30% และ 35% ตามขั้น ขั้นสุดท้ายคือส่วนที่เกิน 5 ล้านบาท
ถ้าเงินเดือนเปลี่ยนกลางปี หรือมีโบนัส ให้คำนวณใหม่จากเงินได้ทั้งปีที่คาดว่าจะได้ เป้าหมายคือให้ภาษีที่หักไว้ทั้งปีใกล้เคียงภาษีจริงของพนักงาน พนักงานจะได้ไม่ต้องจ่ายเพิ่มก้อนใหญ่ตอนยื่นแบบ ภ.ง.ด.91
ตัวอย่างคำนวณ: บริษัทพนักงานสี่คน
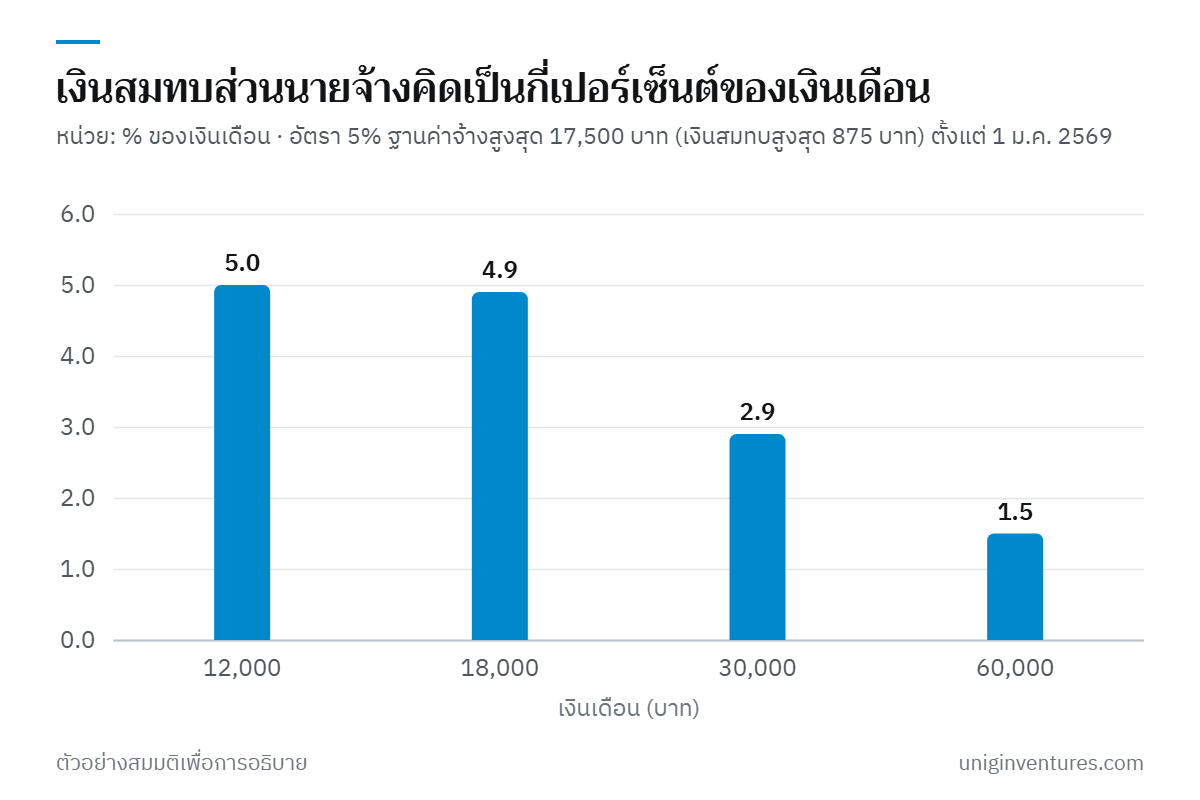
ตัวอย่างสมมติ บริษัทแห่งหนึ่งจ่ายเงินเดือนสิ้นเดือน พนักงานสี่คนได้เงินเดือน 12,000, 18,000, 30,000 และ 60,000 บาท ทุกคนใช้แค่ค่าลดหย่อนส่วนตัวกับเงินสมทบประกันสังคม
| เงินเดือน | เงินสมทบลูกจ้าง | เงินสมทบนายจ้าง | เงินได้สุทธิทั้งปี | ภาษีหักต่อเดือน |
|---|---|---|---|---|
| 12,000 | 600 | 600 | 4,800 | 0 |
| 18,000 | 875 | 875 | 45,500 | 0 |
| 30,000 | 875 | 875 | 189,500 | 164.58 |
| 60,000 | 875 | 875 | 549,500 | 2,910.42 |
| รวม 120,000 | 3,225 | 3,225 | — | 3,075.00 |
ดูคนที่ได้ 60,000 บาท เงินได้ทั้งปี 720,000 บาท หักค่าใช้จ่ายได้เต็ม 100,000 บาท หักค่าลดหย่อนส่วนตัว 60,000 บาท และเงินสมทบ 10,500 บาท (875 × 12) เหลือเงินได้สุทธิ 549,500 บาท ภาษีทั้งปีคือ 7,500 + 20,000 + 7,425 = 34,925 บาท หารสิบสองได้ 2,910.42 บาทต่อเดือน ส่วนคนที่ได้ 12,000 บาท ค่าใช้จ่ายคือ 50% ของ 144,000 = 72,000 บาท และเงินสมทบทั้งปี 7,200 บาท เงินได้สุทธิเหลือ 4,800 บาท ต่ำกว่า 150,000 บาทจึงไม่มีภาษี
เดือนนี้บริษัทจ่ายเงินออกจริง 123,225 บาท คือเงินเดือน 120,000 บาทกับเงินสมทบส่วนนายจ้าง 3,225 บาท พนักงานได้รับเงินโอนรวม 113,700 บาท ที่เหลือ 9,525 บาทเป็นภาษี 3,075 บาทที่ต้องยื่น ภ.ง.ด.1 และเงินสมทบรวม 6,450 บาทที่ต้องส่งประกันสังคม
ปฏิทินประจำเดือนของนายจ้าง
| เมื่อไร | ทำอะไร |
|---|---|
| วันจ่ายเงินเดือน | หักภาษีและเงินสมทบ 5% ออกใบแจ้งเงินเดือนที่แสดงยอดหักทั้งสองรายการ |
| ภายใน 30 วันนับแต่วันเริ่มงาน | ขึ้นทะเบียนพนักงานใหม่ด้วย สปส.1-03 |
| ภายในวันที่ 7 ของเดือนถัดไป | ยื่น ภ.ง.ด.1 แบบกระดาษพร้อมนำส่งภาษี |
| ภายในวันที่ 15 ของเดือนถัดไป | ยื่น ภ.ง.ด.1 ทางอินเทอร์เน็ต ส่งเงินสมทบพร้อม สปส.1-10 แจ้งพนักงานลาออกด้วย สปส.6-09 และแจ้งข้อมูลที่เปลี่ยนด้วย สปส.6-10 |
| ภายใน 1 เดือนนับแต่พนักงานออก | ออกหนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ให้พนักงานที่ออกระหว่างปี |
| ภายใน 15 กุมภาพันธ์ของปีถัดไป | ออก 50 ทวิ ของทั้งปีให้พนักงานทุกคน |
| ภายในเดือนกุมภาพันธ์ของปีถัดไป | ยื่น ภ.ง.ด.1ก สรุปเงินเดือนและภาษีทั้งปี ยื่นทางอินเทอร์เน็ตได้ถึง 8 มีนาคม |
เวลาที่ยื่นทางอินเทอร์เน็ตได้เพิ่มเป็น 15 วัน (แทน 7 วัน) มาจากประกาศกระทรวงการคลังที่ขยายเวลาให้แบบที่ถึงกำหนดยื่นตั้งแต่ 1 กุมภาพันธ์ 2567 ถึง 31 มกราคม 2570 หลังจากนั้นต้องดูว่ามีประกาศต่ออายุหรือไม่
ส่งช้าหรือหักผิด เสียอะไรบ้าง
- ภาษีหัก ณ ที่จ่ายนำส่งช้า เสียเงินเพิ่ม 1.5% ต่อเดือนหรือเศษของเดือนตามมาตรา 27 ของประมวลรัษฎากร ไม่เกินจำนวนภาษี และอาจมีเบี้ยปรับ ถ้าไม่หักหรือหักขาด นายจ้างต้องรับผิดร่วมกับพนักงานในภาษีส่วนที่ขาด (มาตรา 54)
- เงินสมทบส่งช้า เงินเพิ่ม 2% ต่อเดือน ถ้าบริษัทหักเงินพนักงานไปแล้วแต่ไม่ส่ง สิทธิของพนักงานยังคุ้มครองเหมือนส่งแล้ว ภาระทั้งหมดอยู่ที่นายจ้าง
- ไม่ขึ้นทะเบียนหรือแจ้งล่าช้า สำนักงานประกันสังคมระบุว่ามีโทษจำคุกไม่เกิน 6 เดือน หรือปรับไม่เกิน 20,000 บาท หรือทั้งจำทั้งปรับ
ความผิดพลาดที่พบบ่อยคือเริ่มหักเงินสมทบเดือนแรกแต่ลืมขึ้นทะเบียนพนักงาน และจ่ายโบนัสปลายปีโดยไม่คำนวณภาษีใหม่ ทั้งสองเรื่องแก้ได้ด้วยเช็กลิสต์ข้างล่าง
เริ่มจากตรงไหน
- ตรวจสูตรเงินสมทบในระบบเงินเดือน ให้ใช้ฐานสูงสุด 17,500 บาท (875 บาท) ตั้งแต่งวดมกราคม 2569 ถ้าเคยหักไว้ 750 บาท ให้คำนวณส่วนที่ขาดแล้วติดต่อสำนักงานประกันสังคมพื้นที่
- เก็บแบบแจ้งค่าลดหย่อนของพนักงานทุกคน ตอนเริ่มงานและต้นปี แล้วคำนวณภาษีต่องวดจากข้อมูลนั้น
- แยกบัญชีเงินที่หักไว้ โอนภาษีและเงินสมทบเข้าบัญชีแยกในวันจ่ายเงินเดือน เงินก้อนนี้จะไม่ถูกใช้หมุน
- ลงวันที่ 7 และ 15 ไว้ในปฏิทินของทั้งทีม และยื่นทางอินเทอร์เน็ตเพื่อได้เวลาเพิ่ม
- คำนวณใหม่ทุกครั้งที่ขึ้นเงินเดือนหรือจ่ายโบนัส และกระทบยอดภาษีที่หักทั้งปีกับ 50 ทวิ ก่อนยื่น ภ.ง.ด.1ก
ถ้าบริษัทเพิ่งเริ่มจ้างคน ดูเพิ่มเติมเรื่อง เมื่อไรควรจ้างคนเพิ่ม ซึ่งพูดถึงต้นทุนพนักงานที่มากกว่าเงินเดือน และ ภาษีหัก ณ ที่จ่ายที่ SME ใช้บ่อย สำหรับการจ่ายเงินประเภทอื่น
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำด้านภาษีหรือกฎหมายแรงงานสำหรับกิจการใดโดยเฉพาะ อัตราและกำหนดเวลาตรวจสอบ ณ เดือนตุลาคม 2569 ควรติดตามประกาศของกรมสรรพากรและสำนักงานประกันสังคม เพราะการขยายเวลายื่นทางอินเทอร์เน็ตกำหนดเป็นช่วง และบางพื้นที่อาจมีมาตรการลดเงินสมทบชั่วคราว บริษัทและตัวเลขในตัวอย่างเป็นตัวอย่างสมมติ
แหล่งข้อมูล
- พระราชบัญญัติประกันสังคม พ.ศ. 2533 และที่แก้ไขเพิ่มเติม (มาตรา 33, 34, 47, 49) — สำนักงานประกันสังคม
- กฎกระทรวงกำหนดค่าจ้างขั้นต่ำและขั้นสูงที่ใช้เป็นฐานในการคำนวณเงินสมทบของผู้ประกันตนตามมาตรา 33 พ.ศ. 2568 — ราชกิจจานุเบกษา
- ข่าวประชาสัมพันธ์ ปรับเพดานค่าจ้าง เริ่มปี 2569 — สำนักงานประกันสังคม
- หน้าที่นายจ้าง: ขึ้นทะเบียนผู้ประกันตน สปส.1-03 สปส.1-10 สปส.6-09 สปส.6-10 — สำนักงานประกันสังคม
- สปส. ย้ำนายจ้างแจ้งเข้า-แจ้งออกตามเวลาที่กฎหมายกำหนด — สำนักงานประกันสังคม
- ประกาศกระทรวงการคลัง เรื่อง การขยายกำหนดเวลาการยื่นแบบทางอินเทอร์เน็ต — กรมสรรพากร
- การหัก ณ ที่จ่ายเงินเดือน ค่าจ้างตามโครงสร้างภาษีเงินได้บุคคลธรรมดาใหม่ — กรมสรรพากร
- อัตราภาษีเงินได้บุคคลธรรมดา — กรมสรรพากร
- หนังสือตอบข้อหารือ กค 0706/5749 เรื่องกำหนดเวลาออกหนังสือรับรองการหักภาษี ณ ที่จ่าย — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 38–64 (การหักภาษีเงินเดือนและความรับผิดตามมาตรา 54) — กรมสรรพากร
- ประมวลรัษฎากร มาตรา 14–27 (เงินเพิ่มตามมาตรา 27) — กรมสรรพากร