เมื่อไรควรจ้างคนเพิ่ม: คิดต้นทุนจริง จุดคืนทุน และเงินสดที่ต้องเตรียม
ต้นทุนจริงของพนักงานหนึ่งคนรวมประกันสังคมเพดานใหม่ 17,500 บาท สัญญาณที่บอกว่าถึงเวลาจ้าง วิธีคำนวณว่าคนใหม่คุ้มเดือนไหน และทางเลือกก่อนเพิ่มพนักงานประจำ
ในบทความนี้
การจ้างพนักงานประจำเพิ่มหนึ่งคนเป็นการตัดสินใจทางการเงินที่ใหญ่ที่สุดเรื่องหนึ่งของบริษัทเล็ก เงินเดือนเป็นรายจ่ายคงที่ที่ต้องจ่ายทุกเดือนไม่ว่ายอดขายจะเป็นอย่างไร คนใหม่ต้องใช้เวลาหลายเดือนกว่าจะทำงานได้เต็มที่ และถ้าจ้างแล้วไม่เวิร์ก การเลิกจ้างก็มีต้นทุนตามกฎหมาย หลายบริษัทจึงจ้างช้าเกินไปจนทีมล้า หรือจ้างเร็วเกินไปจนเงินสดหมดก่อนคนใหม่สร้างผลงาน
บทความนี้เสนอวิธีตัดสินใจจากตัวเลข ตั้งแต่คิดต้นทุนจริงของพนักงานหนึ่งคน สัญญาณที่บอกว่าถึงเวลาจ้าง การคำนวณว่าคนใหม่จะคุ้มเมื่อไร ไปจนถึงทางเลือกอื่นก่อนเพิ่มพนักงานประจำ
ต้นทุนจริงของพนักงานหนึ่งคนไม่ใช่แค่เงินเดือน
ต้นทุนที่นายจ้างต้องจ่ายจริง (Fully Loaded Cost) มีหลายส่วนที่มักลืมคิดตอนตั้งงบ
- เงินสมทบประกันสังคมส่วนนายจ้าง อัตราปกติ 5% ของค่าจ้าง ตั้งแต่ 1 มกราคม 2569 ฐานค่าจ้างที่ใช้คำนวณขั้นต่ำ 1,650 บาท สูงสุด 17,500 บาทต่อเดือน นายจ้างจึงจ่ายส่วนของตัวเองไม่เกินเดือนละ 875 บาทต่อคน และต้องนำส่งพร้อมส่วนที่หักจากลูกจ้างภายในวันที่ 15 ของเดือนถัดไป
- เงินสมทบกองทุนเงินทดแทน นายจ้างจ่ายฝ่ายเดียว อัตรา 0.2–1.0% ตามความเสี่ยงของประเภทกิจการ คิดจากค่าจ้างไม่เกินคนละ 240,000 บาทต่อปี
- โบนัสและสวัสดิการ เช่น ประกันสุขภาพกลุ่ม ค่าเดินทาง ค่าอาหาร
- อุปกรณ์และซอฟต์แวร์ คอมพิวเตอร์ บัญชีผู้ใช้โปรแกรมต่าง ๆ ที่คิดค่าบริการรายคน
- ต้นทุนการสรรหา ค่าประกาศรับสมัคร ค่าบริษัทจัดหางาน และเวลาของผู้บริหารที่ใช้สัมภาษณ์และสอนงาน
| รายการ | บาทต่อปี |
|---|---|
| เงินเดือน 12 เดือน | 420,000 |
| ประกันสังคมส่วนนายจ้าง 875 × 12 | 10,500 |
| กองทุนเงินทดแทน 0.2% × 240,000 | 480 |
| โบนัส 1 เดือน | 35,000 |
| ประกันสุขภาพกลุ่ม | 12,000 |
| คอมพิวเตอร์ 30,000 และซอฟต์แวร์ 10,000 | 40,000 |
| ค่าบริษัทจัดหางาน 1 เดือนของเงินเดือน | 35,000 |
| รวมปีแรก | 552,980 |
ในตัวอย่างนี้ต้นทุนปีแรกสูงกว่าเงินเดือนทั้งปีประมาณ 1.32 เท่า ตัวเลขของแต่ละบริษัทต่างกันตามสวัสดิการและวิธีสรรหา แต่ควรคิดเป็นตัวเลขของบริษัทตัวเองให้ได้ก่อนเปิดรับสมัคร
สัญญาณว่าถึงเวลาจ้างคนเพิ่ม
ความรู้สึกว่า "งานเยอะ" ไม่พอใช้ตัดสิน ให้หาหลักฐานที่วัดได้และเกิดซ้ำต่อเนื่องอย่างน้อย 2–3 เดือน ไม่ใช่ช่วงพีกครั้งเดียว
- ปฏิเสธงานหรือเลื่อนงานลูกค้า นับได้ว่าเสียยอดขายหรือกำไรขั้นต้นไปเดือนละเท่าไร ตัวเลขนี้คือประโยชน์ขั้นต่ำของการจ้าง
- ระยะเวลาส่งงานหรือคุณภาพแย่ลง เช่น เวลาตอบลูกค้านานขึ้น งานแก้ซ้ำมากขึ้น ลูกค้าบ่นมากขึ้น
- ทีมทำล่วงเวลาเป็นประจำ ค่าล่วงเวลาที่จ่ายทุกเดือนอาจใกล้เคียงต้นทุนคนใหม่อยู่แล้ว และทีมที่ล้าต่อเนื่องเสี่ยงลาออก
- ผู้ก่อตั้งใช้เวลาส่วนใหญ่กับงานที่จ้างคนอื่นทำได้ เช่น ทำเอกสาร ตามหนี้ ตอบคำถามทั่วไป แทนการหาลูกค้าหรือวางแผน
ถ้าสัญญาณมาจากงานที่เพิ่งเกิดครั้งเดียว เช่น โครงการใหญ่ที่จบใน 3 เดือน ทางเลือกแบบชั่วคราวที่กล่าวถึงด้านล่างมักเหมาะกว่า
คนใหม่จะคุ้มเมื่อไร
ตำแหน่งที่สร้างรายได้โดยตรง เช่น ฝ่ายขาย คิดได้จากกำไรขั้นต้นที่คนนั้นจะสร้างเทียบกับต้นทุน ส่วนตำแหน่งสนับสนุน เช่น บัญชีหรือแอดมิน ให้คิดจากงานที่ได้คืนมา เช่น เวลาของคนอื่นที่ไปทำงานสร้างรายได้แทน หรือค่าล่วงเวลาและค่าจ้างภายนอกที่ลดลง
สิ่งที่มักลืมคือช่วงเรียนรู้งาน (Ramp-up) คนใหม่ไม่ได้ทำผลงานเต็มที่ตั้งแต่เดือนแรก
ตัวอย่างสมมติ: จ้างพนักงานขายหนึ่งคน
- ต้นทุนก้อนแรก 65,000 บาท (ค่าจัดหางาน 35,000 และคอมพิวเตอร์ 30,000)
- ต้นทุนต่อเดือน 40,665 บาท (เงินเดือน 35,000 ประกันสังคม 875 กองทุนเงินทดแทน 40 และกันไว้สำหรับโบนัส ประกันสุขภาพ และซอฟต์แวร์อีก 4,750)
- เมื่อทำงานได้เต็มที่ สร้างกำไรขั้นต้นเดือนละ 80,000 บาท
- เดือนที่ 1–3 ยังไม่มีผลงาน เดือนที่ 4 ได้ 25% ของเป้า เดือนที่ 5 ได้ 50% เดือนที่ 6 ได้ 75% และเต็มเป้าตั้งแต่เดือนที่ 7
จุดคืนทุนของการจ้าง = เดือนแรกที่กำไรขั้นต้นสะสมจากคนใหม่ ≥ ต้นทุนสะสมของคนใหม่
| สิ้นเดือนที่ | ต้นทุนสะสม | กำไรขั้นต้นสะสม | ส่วนต่าง |
|---|---|---|---|
| 3 | 186,995 | 0 | −186,995 |
| 5 | 268,325 | 60,000 | −208,325 |
| 8 | 390,320 | 280,000 | −110,320 |
| 11 | 512,315 | 520,000 | 7,685 |
| 12 | 552,980 | 600,000 | 47,020 |
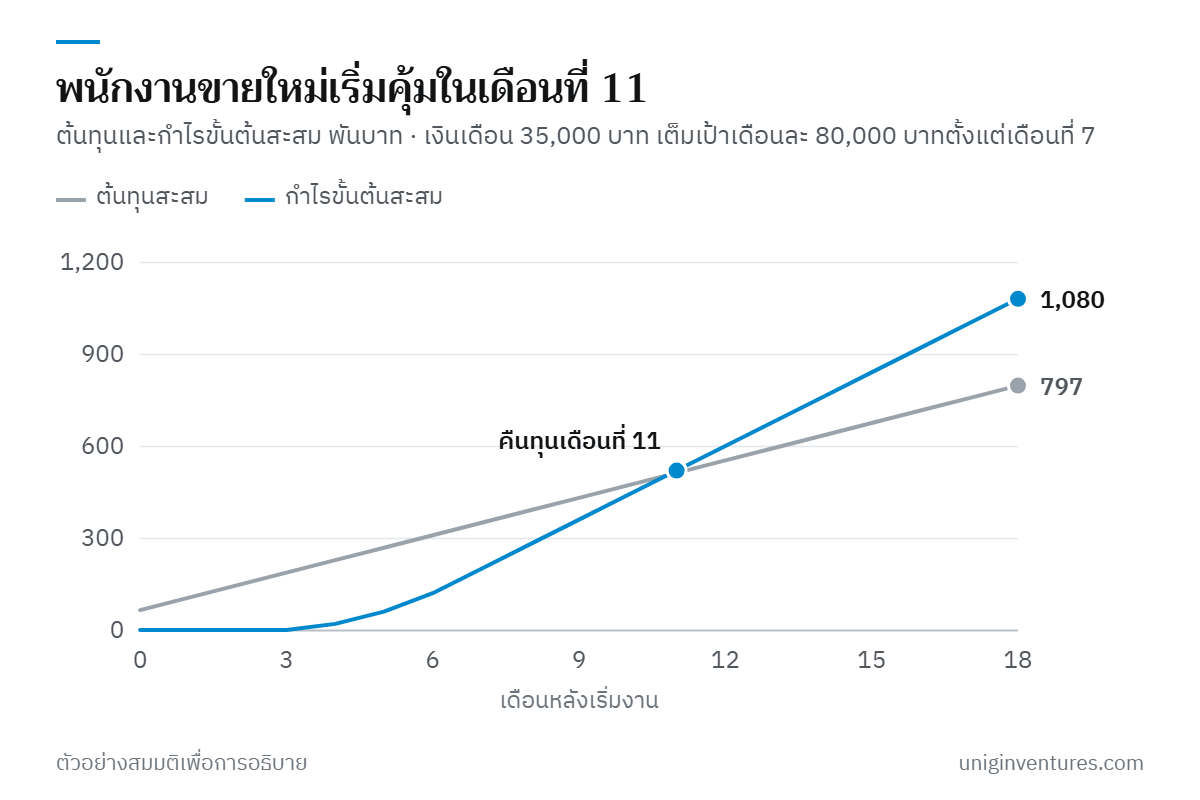
ตัวเลขสองตัวที่ได้จากตารางนี้ใช้ตัดสินใจได้ทันที
- จุดคืนทุนเดือนที่ 11 ถ้าบริษัทไม่มั่นใจว่าจะรักษาคนนี้ไว้ได้เกินหนึ่งปี หรือความต้องการของลูกค้าอาจหายไปก่อนนั้น การจ้างประจำยังไม่คุ้ม
- เงินสดที่ต้องเตรียมราว 208,000 บาท เป็นส่วนที่ขาดสูงสุดก่อนคนใหม่สร้างผลงาน ต้องมีเงินสดส่วนนี้นอกเหนือจากเงินสำรองปกติของบริษัท
ลองเปลี่ยนสมมติฐานดูว่าผลไวแค่ไหน ถ้าช่วงเรียนรู้งานยาวขึ้นสองเดือน หรือทำได้แค่ 70% ของเป้า จุดคืนทุนจะเลื่อนไปไกลเท่าไร ถ้าเลื่อนไปจนเกินระยะเวลาที่เงินสดรองรับได้ ควรรอหรือหาทางเลือกอื่นก่อน
ทางเลือกก่อนเพิ่มพนักงานประจำ
- พนักงานพาร์ตไทม์หรือสัญญาจ้างระยะสั้น เหมาะกับงานที่เพิ่มขึ้นช่วงหนึ่งหรือยังไม่แน่ใจว่าจะต่อเนื่อง
- จ้างบริษัทภายนอก (Outsource) สำหรับงานที่ไม่ใช่หัวใจของธุรกิจ เช่น ทำบัญชี เงินเดือน ไอที ต้นทุนเป็นรายจ่ายผันแปรและหยุดได้ตามสัญญา
- ฟรีแลนซ์ สำหรับงานเป็นชิ้น ระวังว่าถ้าผู้รับจ้างทำงานภายใต้การบังคับบัญชาเหมือนพนักงานประจำ ความสัมพันธ์อาจถูกพิจารณาเป็นการจ้างแรงงาน ควรให้ผู้เชี่ยวชาญด้านกฎหมายช่วยดูสัญญา
- ปรับกระบวนการหรือใช้เครื่องมือ งานที่ทำซ้ำทุกวัน เช่น ออกใบแจ้งหนี้ ตอบคำถามที่พบบ่อย อาจลดลงได้ด้วยซอฟต์แวร์ที่มีอยู่แล้ว
ถ้าจ้างแล้วไม่เวิร์ก ต้นทุนคืออะไร
ตามมาตรา 118 แห่งพระราชบัญญัติคุ้มครองแรงงาน ลูกจ้างที่ถูกเลิกจ้างโดยไม่ได้กระทำผิดร้ายแรงมีสิทธิได้ค่าชดเชยตามอายุงาน
| อายุงาน | ค่าชดเชย (ค่าจ้างอัตราสุดท้าย) |
|---|---|
| ครบ 120 วัน แต่ไม่ครบ 1 ปี | 30 วัน |
| ครบ 1 ปี แต่ไม่ครบ 3 ปี | 90 วัน |
| ครบ 3 ปี แต่ไม่ครบ 6 ปี | 180 วัน |
| ครบ 6 ปี แต่ไม่ครบ 10 ปี | 240 วัน |
| ครบ 10 ปี แต่ไม่ครบ 20 ปี | 300 วัน |
| ครบ 20 ปีขึ้นไป | 400 วัน |
ค่าชดเชยเป็นคนละส่วนกับค่าบอกกล่าวล่วงหน้า การกำหนดเป้าหมายงานที่ชัดเจนตั้งแต่วันแรก และประเมินผลจริงจังเป็นระยะในช่วงทดลองงาน จึงดีทั้งกับบริษัทและกับพนักงาน ถ้าสุดท้ายต้องเลิกจ้าง ควรปรึกษาผู้เชี่ยวชาญด้านกฎหมายแรงงานก่อน
เริ่มจากตรงไหน
- คิดต้นทุนจริงต่อคน ของบริษัทตัวเองด้วยตารางแบบข้างต้น รวมประกันสังคม กองทุนเงินทดแทน โบนัส สวัสดิการ อุปกรณ์ และค่าสรรหา
- เก็บหลักฐาน 2–3 เดือน งานที่ปฏิเสธ ค่าล่วงเวลา เวลาส่งงาน และเวลาของผู้ก่อตั้งที่หมดไปกับงานที่คนอื่นทำได้
- เขียนผลงานที่คาดหวังจากตำแหน่งนี้เป็นตัวเลข และสมมติฐานช่วงเรียนรู้งาน แล้วคำนวณจุดคืนทุนกับเงินสดที่ต้องเตรียม
- ใส่การจ้างลงในประมาณการกระแสเงินสด ดูว่าเงินสดยังอยู่ได้นานแค่ไหนหลังจ้าง ถ้าไม่พอ ให้เริ่มจากทางเลือกชั่วคราวก่อน
- ทบทวนเมื่อครบ 3 และ 6 เดือน เทียบผลงานจริงกับสมมติฐาน ถ้าเร็วกว่าคาดอาจถึงเวลาวางแผนคนถัดไป ถ้าช้ากว่าคาดให้หาสาเหตุก่อนจ้างเพิ่ม
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมายหรือภาษีสำหรับกรณีเฉพาะ อัตราและเกณฑ์ ณ เดือนตุลาคม 2569 ควรติดตามประกาศล่าสุดของสำนักงานประกันสังคม
แหล่งข้อมูล
- ฐานค่าจ้างขั้นต่ำ 1,650 บาท และไม่เกิน 17,500 บาท ตั้งแต่ 1 มกราคม 2569 — สำนักงานประกันสังคมจังหวัดแพร่
- ปรับเพดานค่าจ้างที่ใช้คำนวณเงินสมทบ มาตรา 33 เริ่มปี 2569 — สำนักงานประกันสังคมจังหวัดนนทบุรี
- เงินสมทบและการชำระเงิน (กำหนดนำส่ง และกองทุนเงินทดแทน) — สำนักงานประกันสังคม
- อัตราการจ่ายค่าชดเชยเมื่อเลิกจ้าง — สำนักงานสวัสดิการและคุ้มครองแรงงานกรุงเทพมหานครพื้นที่ 3