ส่วนลดตามปริมาณและราคาแพ็กเกจ: ให้ส่วนลดเท่าไรแล้วกำไรรวมยังเพิ่ม
ส่วนลด 10% อาจต้องขายเพิ่มหนึ่งในสามจึงได้กำไรเท่าเดิม สูตรหายอดขายที่ต้องเพิ่ม ส่วนลดแบบลดทุกชิ้นกับลดเฉพาะส่วนที่เกิน และวิธีตั้งราคาแพ็กเกจจากพฤติกรรมของลูกค้า
ในบทความนี้
ลูกค้าขอส่วนลดเมื่อสั่งมากขึ้น หรือทีมขายเสนอจัดแพ็กเกจลดราคาเพื่อเร่งยอด ฟังดูเหมือนได้ประโยชน์ทั้งสองฝ่าย แต่ส่วนลดทุกบาทหักออกจากกำไรโดยตรง ขณะที่ต้นทุนของสินค้าไม่ได้ลดลงตาม ส่วนลด 10% จึงอาจกินกำไรต่อชิ้นไปหนึ่งในสี่หรือมากกว่านั้น และต้องขายเพิ่มอีกมากเพื่อให้กำไรรวมกลับมาเท่าเดิม
บทความนี้ให้สูตรคำนวณว่าต้องขายเพิ่มเท่าไรจึงคุ้มกับส่วนลด เปรียบเทียบส่วนลดตามปริมาณสองแบบที่ให้ผลต่างกันมาก และวิธีคิดราคาแพ็กเกจจากพฤติกรรมของลูกค้าแต่ละกลุ่ม พร้อมตัวอย่างคำนวณที่นำไปใช้กับสินค้าของตัวเองได้
ส่วนลดหักจากกำไรส่วนเกินทั้งก้อน
ตำรา Principles of Accounting เล่ม 2 (Managerial Accounting) ของ OpenStax อธิบายการวิเคราะห์ความไว (Sensitivity Analysis) ว่าใช้ดูผลเมื่อราคาขาย จำนวนที่ขาย ต้นทุนผันแปรต่อหน่วย หรือต้นทุนคงที่เปลี่ยนไป และสรุปว่าเมื่อราคาขายลดลง กำไรส่วนเกิน (Contribution Margin) ต่อหน่วยลดลง จึงต้องขายมากขึ้นเพื่อให้ถึงจุดคุ้มทุน
เหตุที่ส่วนลดแรงกว่าที่เห็นคือ ส่วนลดคิดจากราคาขาย แต่หักออกจากกำไรส่วนเกินซึ่งเป็นแค่บางส่วนของราคา สมมติสินค้าราคา 100 บาท ต้นทุนผันแปร 60 บาท กำไรส่วนเกิน 40 บาท หรือ 40% ของราคา ลดราคา 10% เหลือ 90 บาท กำไรส่วนเกินเหลือ 30 บาท ลดลงหนึ่งในสี่ ต้องขายเพิ่มหนึ่งในสามจึงได้กำไรส่วนเกินรวมเท่าเดิม
ยอดขายที่ต้องเพิ่ม (%) = ส่วนลด (%) ÷ (อัตรากำไรส่วนเกิน (%) − ส่วนลด (%))
ตัวอย่าง: ส่วนลด 10% อัตรากำไรส่วนเกิน 40% → 10 ÷ (40 − 10) = 33.3%
สูตรนี้มาจากการตั้งกำไรส่วนเกินรวมก่อนและหลังลดราคาให้เท่ากัน ใช้ได้เมื่อต้นทุนผันแปรต่อหน่วยไม่เปลี่ยนและต้นทุนคงที่อยู่ระดับเดิม ถ้าส่วนลดเท่ากับหรือมากกว่าอัตรากำไรส่วนเกิน ขายเพิ่มเท่าไรก็ไม่มีกำไรส่วนเกินเหลือ
| ส่วนลด | อัตรากำไรส่วนเกิน 30% | อัตรากำไรส่วนเกิน 40% | อัตรากำไรส่วนเกิน 50% |
|---|---|---|---|
| 5% | +20.0% | +14.3% | +11.1% |
| 10% | +50.0% | +33.3% | +25.0% |
| 15% | +100.0% | +60.0% | +42.9% |
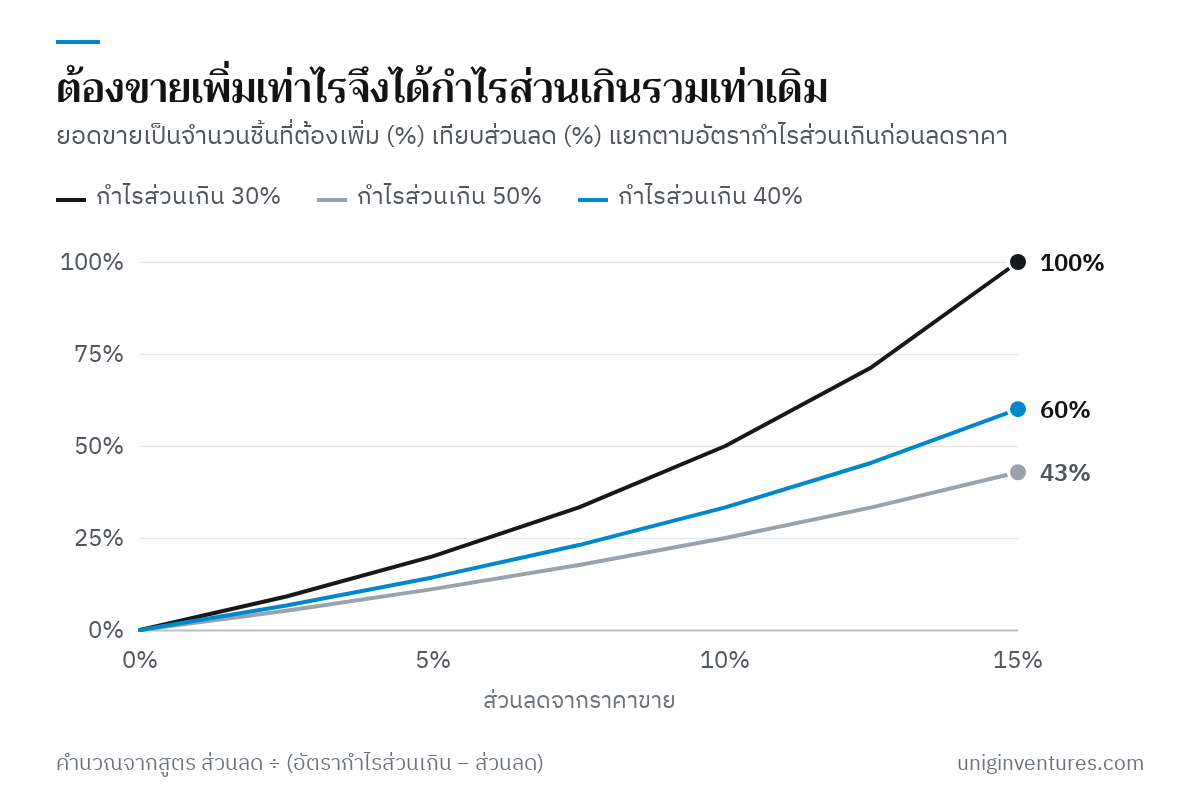
ตารางนี้คือด้านกลับของการขึ้นราคา ซึ่งบทความขึ้นราคาอย่างไรไม่เสียลูกค้าคำนวณว่าเสียยอดขายได้เท่าไร ก่อนใช้ ให้หาอัตรากำไรส่วนเกินของสินค้าแต่ละตัวให้ได้ก่อน (ดูContribution Margin รายสินค้า)
ส่วนลดตามปริมาณ: ลดทั้งหมด หรือลดเฉพาะส่วนที่เกิน
ส่วนลดตามปริมาณที่ใช้กันมีสองแบบ แบบแรกลดทุกชิ้นเมื่อยอดสั่งถึงเกณฑ์ แบบที่สองลดเฉพาะชิ้นที่เกินเกณฑ์ ลองดูตัวอย่างสมมติ โรงคั่วกาแฟขายเมล็ดกาแฟให้ร้านกาแฟกิโลกรัมละ 500 บาท ต้นทุนผันแปรกิโลกรัมละ 300 บาท กำไรส่วนเกินกิโลกรัมละ 200 บาท (40%) ลูกค้ารายหนึ่งสั่งเดือนละ 40 กิโลกรัม ได้กำไรส่วนเกิน 8,000 บาท โรงคั่วเสนอส่วนลด 10% (กิโลกรัมละ 50 บาท) ถ้าสั่งตั้งแต่ 60 กิโลกรัมต่อเดือน และลูกค้าตกลงสั่ง 60 กิโลกรัม
| วิธีให้ส่วนลด | คำนวณ | กำไรส่วนเกิน |
|---|---|---|
| ไม่มีส่วนลด 40 กก. | 40 × 200 | 8,000 |
| ลดทุกกิโลกรัม 60 กก. | 60 × 150 | 9,000 |
| ลดเฉพาะส่วนที่เกิน 40 กก. รวม 60 กก. | 40 × 200 + 20 × 150 | 11,000 |
แบบลดทุกกิโลกรัมได้กำไรเพิ่ม 1,000 บาท เพราะส่วนลดถูกให้กับ 40 กิโลกรัมที่ลูกค้าซื้ออยู่แล้วด้วย (40 × 50 = 2,000 บาท) แบบลดเฉพาะส่วนที่เกินได้เพิ่ม 3,000 บาท จุดคุ้มของแบบลดทุกกิโลกรัมคือ 8,000 ÷ 150 = 53.3 กิโลกรัม ถ้าลูกค้าสั่งต่ำกว่านี้ โรงคั่วได้น้อยกว่าเดิม
ลูกค้าที่ซื้อเกินเกณฑ์อยู่แล้ว
ต้นทุนที่มักลืมคือส่วนลดที่ให้กับลูกค้าซึ่งซื้อถึงเกณฑ์อยู่แล้ว ถ้าโรงคั่วมีลูกค้าอีกรายที่สั่งเดือนละ 70 กิโลกรัมอยู่แล้ว ส่วนลดแบบลดทุกกิโลกรัมทำให้เสียกำไรเดือนละ 70 × 50 = 3,500 บาท โดยไม่ได้ยอดเพิ่ม ก่อนประกาศเกณฑ์ใหม่ ให้ดึงยอดซื้อรายลูกค้าย้อนหลัง 6–12 เดือน นับว่ามีลูกค้ากี่รายที่ถึงเกณฑ์อยู่แล้ว แล้วนำส่วนลดที่ต้องให้รายเหล่านี้ไปหักจากกำไรที่คาดว่าจะได้จากลูกค้าที่ซื้อเพิ่ม
ส่วนลดตามปริมาณจะคุ้มขึ้นถ้าการสั่งก้อนใหญ่ช่วยลดต้นทุนจริง เช่น ส่งครั้งเดียวแทนหลายครั้ง หรือผลิตล็อตใหญ่ขึ้น ต้นทุนที่ลดได้นี้นำมาบวกกลับในการคำนวณได้ (ดูการคิดต้นทุนให้บริการลูกค้าในกำไรของลูกค้าแต่ละราย)
ราคาแพ็กเกจ: คิดจากว่าลูกค้าแต่ละกลุ่มจะซื้ออะไรถ้าไม่มีแพ็กเกจ
การจัดสินค้าเป็นแพ็กเกจเป็นส่วนลดอีกแบบ ผลของแพ็กเกจขึ้นกับว่าคนที่ซื้อแพ็กเกจเดิมจะซื้ออะไร ตัวอย่างสมมติ ร้านขายสินค้า ก ราคา 200 บาท ต้นทุนผันแปร 120 บาท (กำไรส่วนเกิน 80 บาท) และสินค้า ข ราคา 100 บาท ต้นทุนผันแปร 40 บาท (กำไรส่วนเกิน 60 บาท) จัดแพ็กเกจ ก + ข ราคา 270 บาท ลด 30 บาทหรือ 10% แพ็กเกจมีกำไรส่วนเกิน 270 − 160 = 110 บาท
| ถ้าไม่มีแพ็กเกจ ลูกค้าจะ | จำนวน | เปลี่ยนต่อชุด | รวม |
|---|---|---|---|
| ซื้อทั้ง ก และ ข อยู่แล้ว | 100 | 110 − 140 = −30 | −3,000 |
| ซื้อแค่ ก | 200 | 110 − 80 = +30 | +6,000 |
| ซื้อแค่ ข | 50 | 110 − 60 = +50 | +2,500 |
| ไม่ซื้อเลย (ลูกค้าใหม่) | 50 | +110 | +5,500 |
| รวม | 400 | +11,000 |
แพ็กเกจนี้เพิ่มกำไรส่วนเกิน 11,000 บาทต่อเดือน เพราะคนซื้อส่วนใหญ่เป็นลูกค้าที่จะซื้อแค่ชิ้นเดียว ถ้าคนซื้อแพ็กเกจ 400 ชุดเป็นลูกค้าที่ซื้อทั้งสองชิ้นอยู่แล้วทั้งหมด ร้านจะเสียกำไร 12,000 บาท ตัวเลขชุดเดียวกันจึงให้ผลตรงข้ามได้ ขึ้นกับว่าใครซื้อ
OpenStax อธิบายว่าเมื่อลูกค้าซื้อสินค้ากำไรต่ำมากขึ้น จุดคุ้มทุนของกิจการจะสูงขึ้น และกลับกันเมื่อลูกค้าซื้อสินค้ากำไรสูงมากขึ้น แพ็กเกจเปลี่ยนส่วนผสมการขาย (Sales Mix) ได้ทั้งสองทาง กฎง่าย ๆ จากตารางคือ สำหรับลูกค้าที่จะซื้อแค่ ก แพ็กเกจเพิ่มกำไรได้เมื่อส่วนลดน้อยกว่ากำไรส่วนเกินของ ข (30 บาท เทียบ 60 บาท) แพ็กเกจที่ดีจึงมักจับสินค้าหลักคู่กับสินค้าเสริมที่กำไรส่วนเกินสูง และส่วนลดน้อยกว่ากำไรส่วนเกินของชิ้นที่เพิ่มเข้ามา
เช็กลิสต์ก่อนให้ส่วนลด
- คำนวณอัตรากำไรส่วนเกินของสินค้าที่จะลด แล้วหายอดขายที่ต้องเพิ่มด้วยสูตรข้างต้น ถามตรง ๆ ว่ายอดขายจะเพิ่มได้ถึงระดับนั้นจริงหรือไม่
- เลือกแบบลดเฉพาะส่วนที่เกินเกณฑ์ก่อน ถ้าตลาดคุ้นกับแบบลดทุกชิ้น ให้ตั้งเกณฑ์สูงกว่ายอดที่ลูกค้าส่วนใหญ่ซื้ออยู่
- นับลูกค้าที่ถึงเกณฑ์อยู่แล้ว และส่วนลดที่ต้องให้กลุ่มนี้โดยไม่ได้ยอดเพิ่ม
- แพ็กเกจ: ประมาณสัดส่วนลูกค้าสี่กลุ่มในตาราง ใช้ข้อมูลการซื้อเดิม ถ้าไม่มีข้อมูลให้ลองขายในช่วงสั้นหรือบางสาขาก่อน
- ตั้งวันสิ้นสุดหรือเงื่อนไขทบทวนไว้ตั้งแต่ต้น ส่วนลดที่ให้ไปแล้วถอนคืนยากกว่าการไม่ให้
เริ่มจากตรงไหน
- เลือกส่วนลดหรือแพ็กเกจที่ใช้อยู่หนึ่งรายการ หาอัตรากำไรส่วนเกินก่อนและหลังลด
- ดึงยอดขายจริงในช่วงที่ใช้ส่วนลด เทียบกับช่วงก่อนหน้าที่ใกล้เคียงกัน (ตัดผลของฤดูกาลถ้าทำได้) แล้วดูว่ายอดเพิ่มถึงระดับในตารางหรือไม่
- คำนวณกำไรส่วนเกินรวมทั้งสองช่วง ถ้าช่วงที่ลดราคาได้น้อยกว่า ให้ปรับเกณฑ์ ลดขนาดส่วนลด หรือเปลี่ยนเป็นแบบลดเฉพาะส่วนที่เกิน
- ส่วนลดที่ให้ผ่านตัวแทนจำหน่ายหรือให้ย้อนหลังเป็นยอดสะสม ให้คิดแบบเดียวกัน (ดูราคาส่งและส่วนลดของดีลเลอร์) และตกลงกับผู้ทำบัญชีเรื่องเอกสารที่ต้องออกเมื่อลดราคาหลังออกใบกำกับภาษีแล้ว (ดูใบลดหนี้และใบเพิ่มหนี้)
กิจการ สินค้า และตัวเลขในบทความเป็นตัวอย่างสมมติเพื่อการอธิบาย บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงินสำหรับกิจการใดกิจการหนึ่ง
แหล่งข้อมูล
- 3.3 Perform Break-Even Sensitivity Analysis for a Single Product Under Changing Business Situations, Principles of Accounting, Volume 2: Managerial Accounting — OpenStax (Rice University)
- 3.4 Perform Break-Even Sensitivity Analysis for a Multi-Product Environment Under Changing Business Situations, Principles of Accounting, Volume 2: Managerial Accounting — OpenStax (Rice University)